こんにちは、nobu2394.comです。
2018年11月1日、43歳だった私はこんな記事を書きました。
「リスク資産でも分散は大事!2つの分散とは?(時間の分散と対象の分散)」
この記事を書いた直前、私は日本株の売買でかなり痛い目に遭っていました。
2018年10月の確定損益は、
マイナス60万円超。
当時、私が日本株に回していた資金はおおよそ300万円前後でした。
つまり、日本株部分だけで見れば、わずか1か月でその2割近くを失った計算になります。
特に大きかったのが、丸紅の空売りでの失敗でした。
そして今振り返ると、この2018年11月という時期は、私の投資人生にとってかなり重要な転換点だったと思います。
なぜなら、この頃からようやく、
「個別株で勝ち続けようとするより、もっと分散した方がいいんじゃないか」
と本気で考えるようになったからです。
あれから約8年。
51歳になった2026年現在、私の資産は約2.2億円になりました。
もちろん、分散投資だけでここまで増えたわけではありません。給与からの追加投資、相場上昇、為替など、さまざまな要因があります。
それでも、この8年間で私の投資方法が大きく変わったことは間違いありません。
今回は、2018年当時の記事を読み返しながら、
- なぜ分散を意識するようになったのか
- 時間分散・銘柄分散を8年間続けてどう思うのか
- なぜ個別株からインデックス積立へ変わったのか
- 資産約2.2億円になった今、これから何に分散したいのか
を、2026年の自分なりに答え合わせしてみます。
※この記事は私自身の投資経験と考え方を記録したものです。特定の金融商品や投資方法を推奨するものではありません。
- 結論|私にとって分散投資の答えは「インデックスを積み立てる」だった
- 2018年の最初は「個別株で勝ちたい」と本気で思っていた
- 2018年、負けながら少しずつ考え方が変わっていった
- ダメ押しになった2018年10月の丸紅の空売り
- 2018年11月、「分散していて助かった」と初めて強く感じた
- 2018年11月は、個別株中心から分散へ向かう転換点だった
- 銘柄分散の答えは「インデックス」だった
- 時間分散の答えは「積立」だった
- 「銘柄分散×時間分散」=インデックス積立
- 2018年から8年、資産約2.2億円になっても基本は変わらない
- 今後は米国株だけでなく「世界・金・銀・通貨」へ広げたい
- 現金は3,000万〜4,000万円を一つの目安にしたい
- これからは「子どもへの生前贈与」も資産の行き先になる
- 分散の一番のメリットは「続けられること」かもしれない
- 8年後の答え合わせ|2018年11月の考えは間違っていなかった
- まとめ|43歳で大負けして、51歳でたどり着いた分散の答え
結論|私にとって分散投資の答えは「インデックスを積み立てる」だった
8年間投資を続けてきた今、私の中での答えはかなりシンプルです。
銘柄の分散=インデックス。
時間の分散=積立。
この2つです。
つまり、私にとって分散投資の一つの答えは、
「幅広いインデックスを長期間積み立てる」
という方法でした。
今では当たり前のように実践していますが、2018年の最初からこの答えが分かっていたわけではありません。
むしろ、かなり遠回りしました。
2018年の最初は「個別株で勝ちたい」と本気で思っていた
2018年1月頃、このブログを書き始めた当時の私は、個別株で勝ってみたいという気持ちがかなり強かったと思います。
日本株の個別銘柄を選び、チャートを見て売買する。
信用取引や空売りも使う。
自分なりの売買ルールを作れば、安定して利益を出せるのではないか。
そんなことを考えていました。
当時の投資資金のスタート時点を大まかに振り返ると、
- 日本株:約300万円
- 米国株:約700万円
というイメージでした。
金額だけを見ると、すでに米国株の方が大きかったことになります。
ただし、当時の私の中で「自分の売買技術で勝ちにいく投資」の中心にあったのは、日本株の個別株でした。
米国株は保有していましたが、自分でチャートを読み、売買タイミングを判断し、試行錯誤していた主戦場は日本株だったと思います。
分散という考え方自体を知らなかったわけではありません。
でも、
「自分なら個別株でも勝てるんじゃないか」
という気持ちの方が強かった。
これが2018年前半の私でした。
2018年、負けながら少しずつ考え方が変わっていった
ところが、実際の売買はそう簡単ではありませんでした。
2018年の2月、3月、4月、5月……。
いろいろな銘柄を売買しながら試行錯誤を続けました。
勝つこともありました。
しかし、負けることも多い。
何より問題だったのは、
「このやり方を続ければ、長期間安定して資産が増えていく」
という感覚をなかなか持てなかったことです。
それでも当時はまだ、
「もっと勉強すれば勝てるんじゃないか」
「次はもっと上手くできるんじゃないか」
という気持ちが残っていました。
完全に個別株を諦めたわけではありません。
むしろ、負けながらもなんとか自分なりの方法を見つけようとしていました。
ダメ押しになった2018年10月の丸紅の空売り
そんな私にとって大きな転機になったのが、2018年10月です。
丸紅の空売りを中心に、日本株の売買で大きな損失を出しました。
当時の記事に残っている2018年10月の確定損益がこちらです。

結果は、
1か月で60万円を超えるマイナス。
この頃、私が日本株に回していた資金はおおよそ300万円前後だったと記憶しています。
多少の増減はあったと思いますが、300万円を少し上回るか、少し下回るか、そのくらいの規模です。
つまり、日本株部分だけで考えると、1か月で2割近い金額を失ったことになります。
これはかなり大きい。
当時の私にとって精神的にも相当なダメージでした。
特に丸紅では、自分の身の丈を超えるポジションを持ってしまい、株価が予想と逆方向に動く中で身動きが取れなくなりました。
最終的には損失が膨らむ恐怖に耐えられず、買い戻して損切り。
ところが、その後に世界的な株安が起き、丸紅の株価も大きく下落しました。

完全なタラレバです。
でも、この経験はかなり効きました。
今振り返れば、この頃から、
「自分には個別株で安定して勝ち続けるほどの実力はないのかもしれない」
と本気で考え始めたのだと思います。
丸紅の失敗については、8年後の2026年に改めて詳しく振り返っています。
▶ 【8年後の反省】丸紅の空売りで50万円超を損切り|300万円の元手で犯した失敗
2018年11月、「分散していて助かった」と初めて強く感じた
そして、その直後に書いたのが今回の記事です。
日本株の売買では60万円を超える大きな損失を出しました。
でも当時の私は、日本株だけを持っていたわけではありませんでした。
投資を始めた頃の大まかな資金配分では、日本株が約300万円に対して、米国株には約700万円を振り向けていました。
さらに、
持株会。
確定拠出年金。
生命保険型の積立。
楽天VTI・楽天VYM。
積立NISA。
米国株。
と、資産全体ではいろいろな場所にお金が分かれていました。
当然、それらも値下がりするリスク資産を含んでいます。
でも、すべてが日本株の個別売買と同じように大きく減ったわけではありません。
ほかではプラスになっているものもありました。
そのときの本音は、かなり単純です。
「分散していて助かったな」
という感覚でした。
もし自分の投資資金の大部分を、日本株の個別売買だけに集中させていたら、精神的なダメージはもっと大きかったと思います。
もちろん教科書を読めば、分散投資が大切なことくらいは知っていました。
ただ、知識として知っていることと、実際に大きく負けたときに体感することは違います。
一つの取引で大きく負けても、資産全体が同じように崩れていない。
それだけで精神的な負荷がかなり和らぎました。
私にとって分散の重要性が本当に腹落ちし始めたのは、この頃だったと思います。
2018年11月は、個別株中心から分散へ向かう転換点だった
だから私は、2018年11月を一つの転換点だったと考えています。
2018年1月の私は、個別株で勝ちたかった。
その後、何度も取引をして、何度も失敗しました。
そして10月の丸紅でダメ押し。
そこでようやく、
「もっと分散した方がいい」
「個別株中心のやり方から変えた方がいい」
と考えるようになっていった。
一日で考え方が突然変わったわけではありません。
2018年の中で、少しずつ、少しずつ変わっていきました。
その変化が決定的になってきたのが、10月から11月頃だったと思います。
銘柄分散の答えは「インデックス」だった
では、個別株に集中しないためにどうすればいいのか。
8年間投資を続けた今、私にとっての答えはかなりはっきりしています。
銘柄分散の答えは、インデックス投資。
です。
個別株であれば、投資した会社の業績や不祥事、競争環境などによって株価が大きく動く可能性があります。
私自身、そうした個別株特有のリスクを何度も経験しました。
それに対して、幅広い企業へまとめて投資するインデックスであれば、一つの会社に依存する割合を小さくできます。
もちろんインデックスでも市場全体が下がれば大きく下落します。
損をしない投資ではありません。
それでも私自身は、個別株を自分で選び続けるよりも、幅広い企業にまとめて投資する方法の方が再現性が高いと考えるようになりました。
2018年8月から始めた楽天VTI・楽天VYMの積立も、その後の私の投資の中心になっていきます。
▶ 【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
時間分散の答えは「積立」だった
もう一つが時間の分散です。
2018年当時の私は、
「今が買い時なのか」
「ここが底なのか」
「明日は上がるのか」
をかなり考えながら売買していました。
今でも相場を見るのは好きです。
でも、それを長期間当て続けるのは私には難しい。
そこで私が選んだのが積立です。
高いときも買う。
安いときも買う。
暴落しても買う。
自分が「今は高い」と思っていても買う。
そうやって購入時期を分散する。
もちろん、積立をすれば必ず儲かるわけではありません。
ただ私の場合、毎回売買タイミングを判断する方法よりも、淡々と積み立てる方が圧倒的に続けやすかった。
「銘柄分散×時間分散」=インデックス積立
こうして8年間いろいろ経験した結果、私の中ではとてもシンプルな形になりました。
- 銘柄の分散 → インデックス
- 時間の分散 → 積立
つまり、
インデックスを長期間積み立てる。
これです。
2018年当時、個別株で試行錯誤していた43歳の私からすると、拍子抜けするくらい普通の答えです。
でも、自分で何度も失敗したからこそ、この普通の方法にたどり着いたのだと思います。
2018年から8年、資産約2.2億円になっても基本は変わらない
2026年、私は51歳になりました。
資産は約2.2億円になっています。
では、資産が大きくなったから分散に対する考え方が変わったのか。
基本的な部分は、ほとんど変わっていません。
時間を分散する。
投資先を分散する。
これは2018年11月に感じ始めたことと同じです。
違うのは、分散する範囲が少しずつ広くなってきたことだと思います。
今後は米国株だけでなく「世界・金・銀・通貨」へ広げたい
現在も米国株や米国株インデックスは、私の資産の大きな部分を占めています。
そして私は、既存の米国株を必要もないのに全部売却するつもりはありません。
米国の長期的な成長力についても、今でも期待しています。
ただし51歳になり、資産額も大きくなった今、
「新しく投資するお金まで、すべて米国だけでいいのか」
ということは考えるようになりました。
そのため今後の新規資金については、
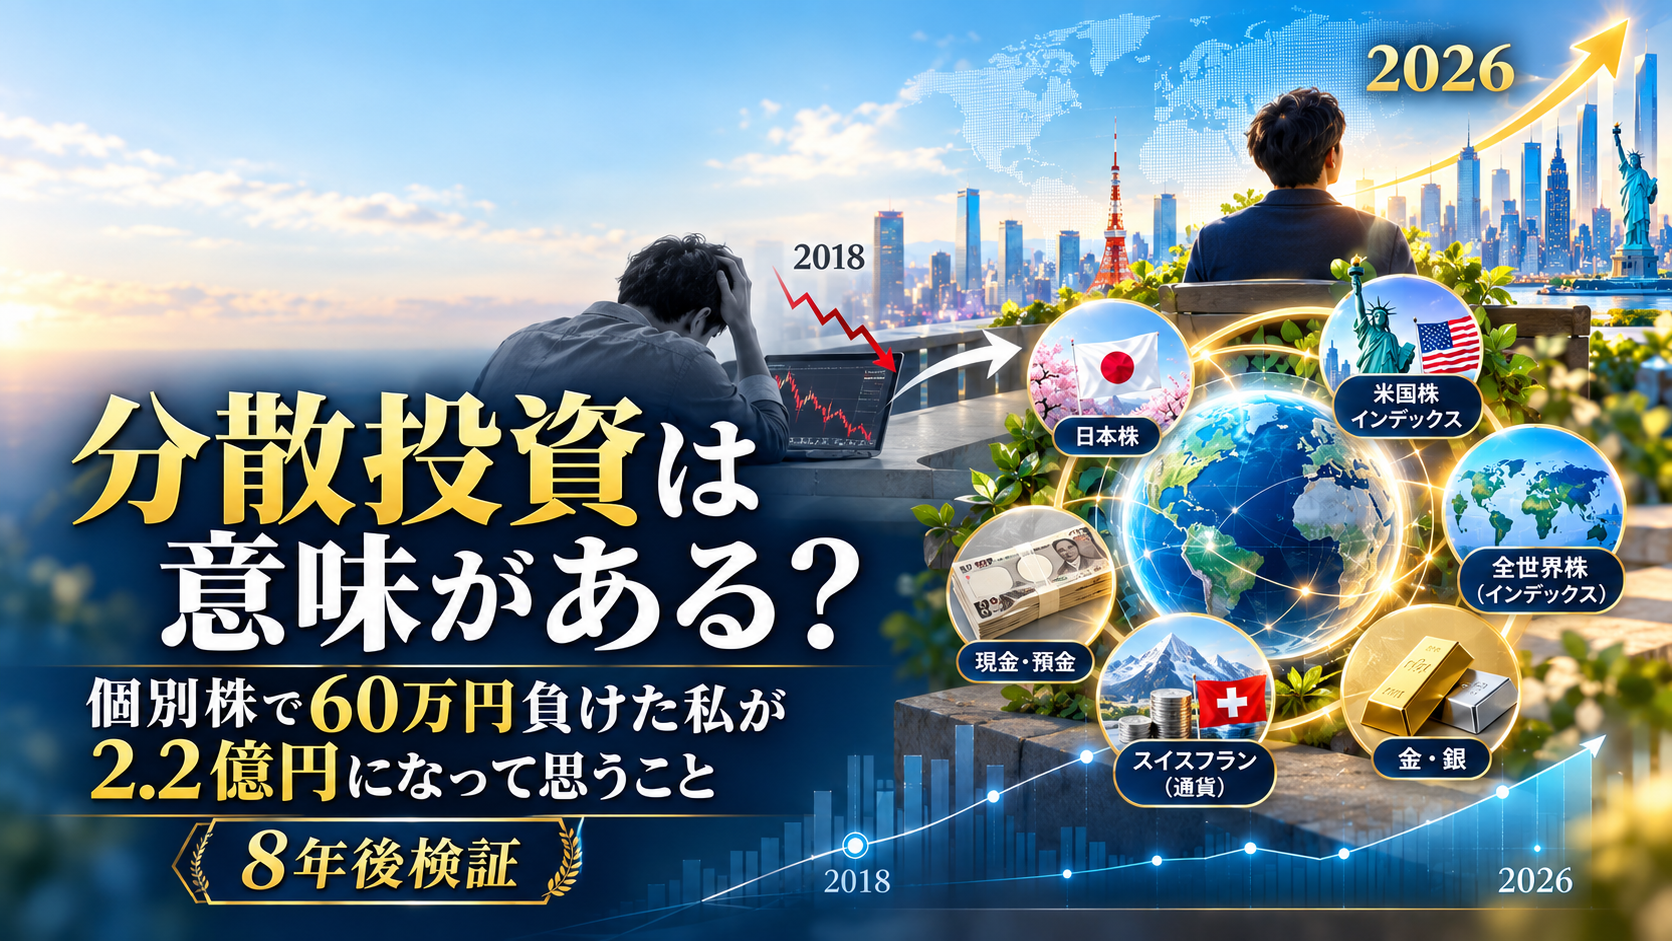
- 全世界株式
- 金
- 銀
- スイスフランなどの通貨
にも分散していきたいと考えています。
これは米国株を否定するためではありません。
米国株を持ちながら、新しく入れるお金の行き先を増やす。
2018年に私が「米国株は強い」と考えていた理由と、その考えを2026年にどう見直したかは、こちらの記事で詳しく振り返っています。
▶ 【8年後検証】米国株は本当におすすめ?2018年に「強い」と確信した私が51歳で出した答え
そんなイメージです。
現在の投資観についてはこちらの記事でも詳しく書いています。
▶ 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
現金は3,000万〜4,000万円を一つの目安にしたい
もう一つ、今後も大切にしたいのが現金です。
私の場合、現時点では現金を3,000万円〜4,000万円程度持っておきたいと考えています。
これは資産の何%と決めるというより、金額として一定額を確保するイメージです。
資産額が増えたからといって、現金比率を同じ割合で増やし続けたいとは考えていません。
生活、防衛資金、大きな支出、相場急落時の余力などを考えながら、自分にとって安心できる額を持つ。
これも私にとっては分散の一部です。
これからは「子どもへの生前贈与」も資産の行き先になる
51歳になった今、もう一つ2018年にはあまり考えていなかったことがあります。
それが、子どもへの資産承継です。
資産は自分一人で最後まで使い切るものとは限りません。
今後は全世界株式や金・銀・通貨へ分散すると同時に、子どもたちへの生前贈与についても考えていきたいと思っています。
つまり私にとって、これからの「分散」は、
単に株式を何銘柄持つかだけの話ではなくなってきました。
自分の資産を、どこに、いつ、どのように置いていくか。
そこまで含めて考えるようになっています。
分散の一番のメリットは「続けられること」かもしれない
2018年の記事を読み返して、今でも共感する部分があります。
それは、分散によって精神的な負荷が和らぐということです。
投資では、数字だけではなくメンタルもかなり重要です。
一つの銘柄へ大きく集中し、その株が急落すれば、毎日株価が気になります。
私もそうでした。
損失が膨らめば、冷静な判断ができなくなることもあります。
しかし幅広く分散し、長期間積み立てる方法なら、一つの銘柄の値動きを毎日追い続ける必要はかなり減りました。
私にとって分散の大きなメリットは、
相場から退場せず、投資を続けやすくなること。
なのかもしれません。
8年後の答え合わせ|2018年11月の考えは間違っていなかった
2018年11月の記事では、私は「時間の分散」と「投資先の分散」が大切だと書いていました。
それから8年。
いろいろな投資を経験しましたが、この基本的な考えは今も変わっていません。
むしろ、8年間の経験を通して、より強くそう思うようになりました。
ただ、一つ訂正するなら、
最初から分散の大切さを理解し、きれいに実践していたわけではない。
ということです。
個別株で勝ちたいと思い、何度も挑戦しました。
何度も負けました。
それでも諦めずに試行錯誤しました。
そして2018年10月、丸紅を中心とした日本株の売買で大きく負けた。
その失敗を経て、ようやく、
「一つの銘柄を当て続ける方法ではなく、もっと再現性のある方法を探そう」
と考え始めた。
それが、2018年11月頃の私だったと思います。
まとめ|43歳で大負けして、51歳でたどり着いた分散の答え
2018年、43歳。
私は個別株で勝ちたいと思っていました。
投資資金のスタート時点では、日本株約300万円、米国株約700万円。
金額だけなら米国株の方が多かったものの、自分の売買技術で利益を出そうとしていた主戦場は日本株の個別株でした。
しかし売買を繰り返す中でなかなか安定して勝てず、2018年10月には日本株で月60万円を超える損失を出しました。
日本株に回していた資金が300万円前後だったことを考えると、かなり大きな失敗です。
そして、その直後に書いたのがこの記事でした。
あの頃から少しずつ、私の投資は変わっていきました。
個別株を当てることより、資産全体を安定して増やすこと。
そのためにたどり着いたのが、
- 銘柄分散=インデックス
- 時間分散=積立
という方法です。
そして51歳、資産約2.2億円になった今。
次の分散先として考えているのは、全世界株式、金、銀、スイスフランなど。
既存の米国株は基本的に保有しながら、新しいお金の行き先を少しずつ広げていく。
現金は3,000万〜4,000万円程度を一つの目安として維持する。
さらに、子どもへの生前贈与も考えていく。
8年前と比べれば資産額も投資方法も大きく変わりました。
でも根っこの部分は同じです。
一つに賭けすぎない。
時間も分散する。
そして、長く続ける。
今のところ、これが2018年から8年間投資を続けてきた私なりの答えです。
2018年8月から始めた楽天VTI・楽天VYMを8年間続けた結果についてはこちらでまとめています。
▶ 【8年間の実体験】楽天VTIと楽天VYMどっちを選ぶ?51歳の結論
また、43歳から51歳までの資産全体の変化はこちらの記事で公開しています。
▶ 【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
※この記事は2018年11月1日に公開した本人の投資記録を、2026年9月に当時の記事・売買記録と現在の投資方針をもとに全面的にリライトしたものです。
※本記事は筆者自身の投資経験や考え方を記録したものであり、特定の金融商品・投資手法を推奨するものではありません。投資には元本割れの可能性があります。