nobu2394

スポンサーリンク
会社員のお金・老後

【51歳・資産2.2億円】それでも「貯まった」と思えない|投資のゴールを自分の代で区切らなくなった理由

51歳・資産約2.2億円。それでも私は「お金が貯まった」とは感じません。リスク資産は減る可能性があり、余剰資金を市場に置くことが習慣になったからです。子どもやその先まで考え、投資のゴールを自分の代で区切らなくなった理由を実体験から書きます。
インデックス・積立投資

50代からインデックス投資は遅い?私は「世界経済の成長」に賭けている

50代・60代からインデックス投資を始めるのは遅いのか。世界人口、電力需要、技術革新のデータをもとに、私が世界経済の長期成長に期待し、オルカンなど全世界株式を選択肢として考える理由を解説します。
投資戦略・売買記録

『敗者のゲーム』を51歳で読んだ感想|8年間投資して分かった「市場に勝とうとしない」意味

チャールズ・エリス『敗者のゲーム』を51歳・投資歴8年の会社員が読んだ感想。短期売買、個別株、高配当株、インデックス投資を経験した今だから分かった「市場に勝とうとしない」意味と、賛成できる点・違和感が残る点を実体験から考えます。
スポンサーリンク
投資戦略・売買記録

【実証】『敗者のゲーム』を51歳で読んだ感想|VTIのベスト35日・ワースト35日を検証

『敗者のゲーム』で印象に残った「ベストの日を逃す」という考えをVTIの日次データで実証。2018~2026年と2001~2026年を比較し、ワースト35日も同時に逃した場合まで検証。51歳・8年間の投資経験から長期投資とタイミング投資の難しさを考えます。
会社員のお金・老後

【実額試算】子ども3人に毎年110万円を生前贈与|教育費6,000万円でも老後資金は足りる?

51歳・資産約2.2億円の会社員が、子ども3人へ毎年110万円ずつ生前贈与したら老後資金は足りるのか。教育費6,000万円、住宅ローン、年金、退職金まで入れて20年間を実額シミュレーションしました。
インデックス・積立投資

【51歳・資産2.2億円】新NISA・旧つみたてNISAを75歳まで持ったら?妻と子3人への相続まで実額試算

51歳の私が実際に保有する旧つみたてNISA752万円、新NISA1,298万円を75歳まで売らなかったらいくらになる?年3%・5%・7%で試算し、旧NISAの非課税終了、取得価額、妻と子3人への相続まで整理します。
インデックス・積立投資

【51歳・資産2.2億円】53歳からオルカンを月10万円、10年積み立てたらどうなる?63歳まで試算

51歳・総資産2.2億円の実データを使い、53歳から月10万円を10年間、オルカン・金銀スイスフラン・半々に振り向けた場合を試算。総資産、守り資産比率、米国集中がどこまで変わるかを比較します。
資産形成・資産公開

【GLDM保有】金ETFは円建て・ドル建てどっち?為替ヘッジあり・なしと経費率を比較

GLDMを実際に保有する私が、金ETFは円建て・ドル建てのどちらがいいのかを整理。実口座の円・ドル損益を見ながら、為替ヘッジを「保険」にたとえて解説し、主要商品の経費率も比較します。
資産形成・資産公開

【51歳・資産2.2億円】資産形成で一番効いたのは投資ではなかった|私の感覚は「入金力6:投資3:会社制度1」

43歳で6,055万円→51歳で約2.2億円。資産形成で何が最も効いたのかを「入金力6:投資3:会社制度1」という本人の実感から振り返ります。
資産形成・資産公開

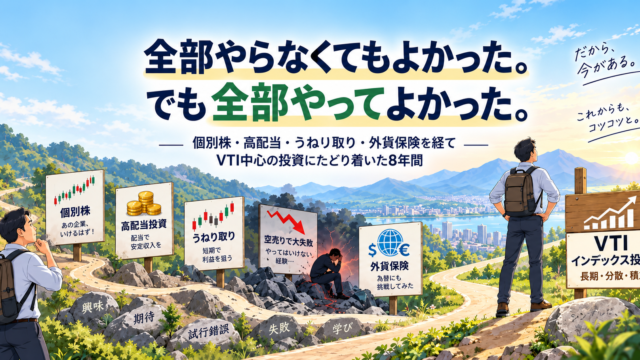
全部やらなくてもよかった。でも全部やってよかった|個別株・高配当・うねり取り・外貨保険を経てVTIにたどり着いた8年間

51歳・資産約2.2億円。結果論だけで言えば、最初からインデックス投資を続けていればよかったのかもしれません。それでも私は、個別株、高配当株、うねり取り、空売り、外貨建て保険などを経験したことを後悔していません。なぜ遠回りしたからこそVTI中心の投資に腹落ちできたのか。8年間の実体験を振り返ります。
スポンサーリンク