こんにちは、nobu2394.comです。
2026年、51歳になった現在、我が家の総資産は約2億2,041万円あります。
こう書くと、
「もう十分貯まったでしょう」
と思われるかもしれません。
でも正直に言うと、私は今でも、
「お金が貯まった」
という感覚があまりありません。
1億円を超えたときも嬉しかった。
2億円を超えたときも、もちろん一つの節目だと思いました。
でも、それで気持ちが大きく変わったかというと、変わりませんでした。
理由は単純です。
私の資産のかなりの部分は、値段が動くリスク資産だからです。
株価が下がれば減ります。
米国資産は円高になれば、円換算の評価額が大きく下がることもあります。
極端な相場になれば、現在の評価額から大きく減る可能性だってあります。
だから私の中では、
「2億円持っている」=「2億円貯金した」
ではありません。
そして最近、もう一つ自分の考え方が変わってきました。
それは、
投資のゴールを、自分の人生だけで区切らなくてもいいのではないか。
ということです。
今回は、資産が2億円を超えてもなぜ私は投資を続けるのか。
そして、なぜ最近「自分の代で使い切る必要はない」と考えるようになったのか。
今の自分の考えを残しておこうと思います。
※この記事は私自身の資産形成と投資に対する考え方を記録したものです。特定の商品や投資方法を推奨するものではありません。
- 結論|2億円は「ゴール」ではなく、今も市場の中にあるお金
- 2026年現在、総資産は約2億2,041万円
- なぜ2億円あっても「貯まった」と感じないのか
- それでも市場にお金を置く|投資が「貯金」に近くなった
- 現金にも「何もしないリスク」があると感じるようになった
- 今も月40万円を積み立てている
- 30%、40%下がっても積立はやめないと思う
- ただし「市場に勝とう」とは思わなくなった
- 2億円を超えても、生活はほとんど変わらなかった
- そして最近、投資の「ゴール」が変わった
- 自分から子ども、その先へ|時間軸を100年単位で考える
- だから投資に「ゴール」がなくなった
- 世界経済は「天気は荒れても、天候は心配していない」
- もし51歳で資産ゼロなら、私はオルカンから始める
- 一方で、もう信用取引はしない
- 今後は「増やす」だけでなく「家族が管理できる形」にする
- 新NISA1,800万円の後は、まだ答えを決めていない
- まとめ|2億円を超えて変わったのは「金額」ではなく「時間軸」だった
結論|2億円は「ゴール」ではなく、今も市場の中にあるお金
最初に、今の私の考えをまとめるとこうなります。
資産が2億円を超えても「貯まった」とは思っていない。
余剰資金を市場に置くことが、私にとっては貯金に近い習慣になっている。
そして最近は、投資の時間軸を自分の寿命だけで考えなくなってきた。
この3つです。
もちろん、資産2億円という数字を軽く考えているわけではありません。
ここまで来られたことには感謝していますし、大きな安心感もあります。
ただ、
「2億円あるから投資終了」
という感覚にはならないのです。
2026年現在、総資産は約2億2,041万円
まず現在の実際の資産状況です。
2026年9月時点で、我が家の総資産は約2億2,041万円です。
2018年、43歳だった頃は約6,055万円でした。
そこから8年以上かけて、積立投資、株式投資、給与からの入金などを続けてきました。
これまでの推移はこちらの記事で詳しく公開しています。
→ 【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
実際の証券口座の一つがこちらです。
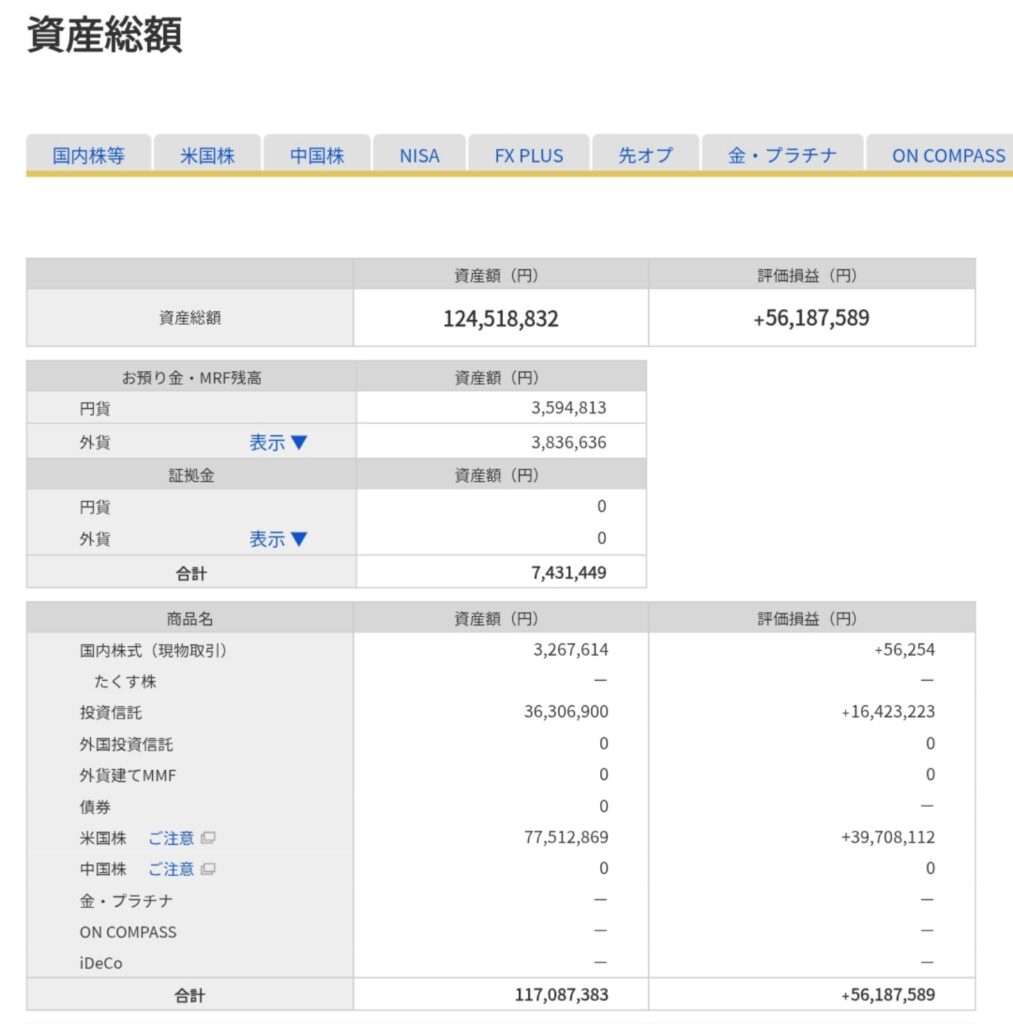
数字だけを見れば、昔の自分からすると信じられない金額です。
でも、不思議なことに、
「よし、これで貯金完了」
という感覚にはならないのです。
なぜ2億円あっても「貯まった」と感じないのか
理由は、現金2億円を銀行口座に置いているわけではないからです。
株式や投資信託など、市場価格によって価値が変わる資産が多くあります。
今日2億円あっても、株価が大きく下落すれば減ります。
米国株が変わらなくても、急激な円高になれば円換算額は減ります。
私が今、自分の資産が減る要因として特に怖いと思っているのは、
- 大幅な株安
- 大幅な円高
です。
これは実際にかなり大きな影響があります。
だから私は、2億円という数字そのものを、
「確定した財産」
のようには見ていません。
あくまで、
「現在、市場で評価すると約2億円ある」
という感覚です。
それでも市場にお金を置く|投資が「貯金」に近くなった
では、そんなに減るのが怖いなら現金にすればいいのか。
私には、その考えもありません。
むしろ今は、
余剰資金ができたら市場に置く。
という行動が完全に習慣になっています。
これは「一発当てたい」とか、「もっと金持ちになりたい」という感覚とは少し違います。
私にとっては、
投資すること自体が貯金に近い。
そんな感覚になっています。
もちろん株ですから、定期預金とは全く違います。
元本保証もありません。
それでも、生活に必要なお金を確保したうえで余剰資金があれば、長期間市場に置いておく。
これが自分の中では普通になりました。
現金にも「何もしないリスク」があると感じるようになった
最近、もう一つ意識するようになったのがインフレです。
現金は額面だけを見れば、100万円は100万円のままです。
でも物価が上昇すれば、その100万円で買えるものは減ります。
日本銀行は「物価安定の目標」として、消費者物価の前年比上昇率2%を掲げています。
仮に毎年2%の物価上昇が20年間続けば、現在100万円で買えるものを将来買うためには、単純計算で約149万円必要になります。
逆から見れば、20年後の100万円の購買力は、現在価値でおよそ67万円程度です。
もちろん、将来のインフレ率が毎年2%になると決まっているわけではありません。
ただ私自身、昔よりも、
「現金で持っていれば絶対安全」
とは考えなくなりました。
株には値下がりのリスクがあります。
一方で、現金には購買力が落ちていくリスクがあります。
どちらにもリスクがある。
だからこそ私は、余剰資金を長期的に市場へ置くことを続けています。
今も月40万円を積み立てている
2026年9月現在、私は毎月40万円を自動積立しています。
- 楽天VTI:月266,667円
- 楽天VYM:月133,333円
- 合計:月400,000円
現在の実際の設定画面がこちらです。
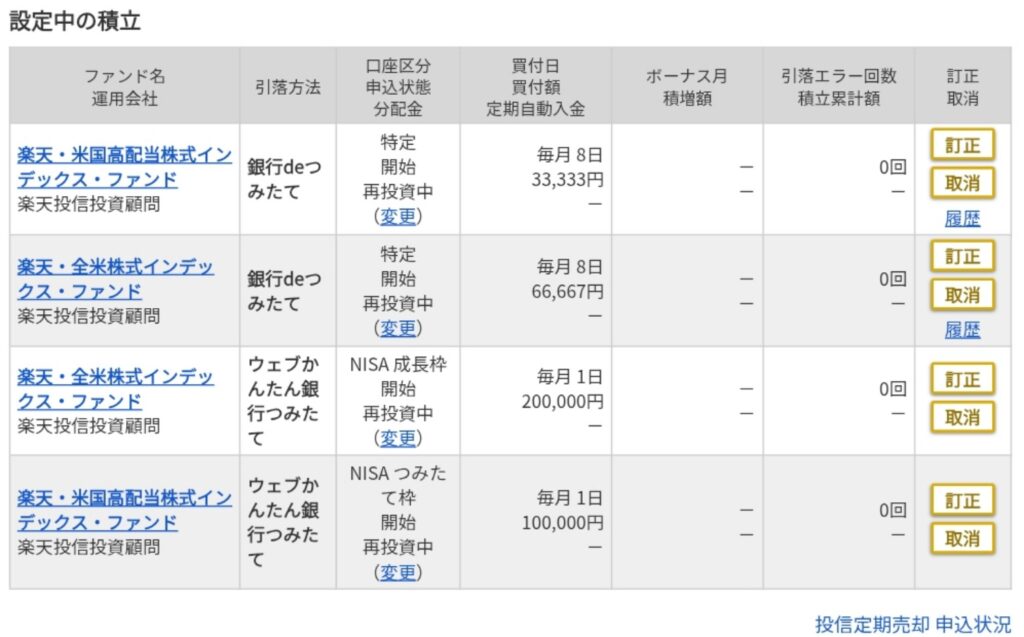
設定方法そのものについてはこちらの記事で公開しています。
→ 【実際の設定公開】マネックス証券の新NISA積立設定|51歳の私はNISA月30万円+特定口座10万円
ただし、私は、
「死ぬまで必ず月40万円積み立てる」
と決めているわけではありません。
家族の支出も変わります。
子ども3人の教育費も、これから本格的にかかります。
収入が変われば、積立額を減らす可能性もあります。
大事なのは40万円という金額ではなく、
自分にとっての余剰資金を市場へ置く習慣を続けること
だと考えています。
30%、40%下がっても積立はやめないと思う
もし今、株価が30%、40%下落したらどうするか。
私は基本的には、毎月の積立を続けます。
むしろ状況によっては増額するかもしれません。
現在、私は現金も3,000万円~4,000万円程度は確保しておきたいと考えています。
その理由の一つが、暴落時に動けるようにするためです。
現金を持つ理由については、こちらの記事で詳しく書いています。
→ 【8年後検証】現金2,000万円は持ちすぎだった?51歳の今は3,000万〜4,000万円を持ちたい理由
株安は怖いです。
でも同時に、
長期投資家にとっては安く買える機会でもあります。
怖いから全部売るのではなく、怖い時にも市場に居続けられるだけの現金を持っておく。
今はそう考えています。
ただし「市場に勝とう」とは思わなくなった
投資を始めた頃の私は、今とはかなり違いました。
個別株。
スイングトレード。
信用取引。
高配当株。
いろいろな方法を試しました。
中でも大きかったのが、丸紅の信用取引での失敗です。
今振り返ると、あの経験から学んだのは、
人間は判断を間違える。そして市場に勝とうとし続ければ、いつか大きく間違える。
ということだったと思います。
信用取引は、今の私はもうやりません。
もちろん個別株を一切否定しているわけでもありません。
今でもサテライトとして個別株を持つことはあります。
ただ、資産形成の中心で市場を当てにいこうとは思わなくなりました。
この考え方を改めて整理するきっかけになったのが『敗者のゲーム』でした。
→ 『敗者のゲーム』を51歳で読んだ感想|8年間投資して分かった「市場に勝とうとしない」意味
2億円を超えても、生活はほとんど変わらなかった
資産が2億円を超えて何が変わったのか。
インタビューされて改めて考えてみましたが、
正直、生活はほとんど変わっていません。
急に高級品を買うようになったわけでもありません。
物欲もそれほどありません。
今でも基本的には普通の会社員生活です。
一方で、以前より感じるようになったのは安心感です。
旅行をするときにも、昔よりは、
「少しお金を使ってもいいかな」
と思えるようになりました。
私は、資産をただ増やし続けて、一度も使わずに人生を終えることが正解だとは思っていません。
物をたくさん買いたいとは思いませんが、
家族との旅行や体験には、これからもっとお金を使いたい。
そう思っています。
そして最近、投資の「ゴール」が変わった
ここが今回の記事で、一番書きたかったことです。
以前の私は、投資のゴールを自分の人生の中で考えていました。
老後。
配当生活。
資産1億円。
そうした目標です。
でも最近は、少し違う考え方をするようになりました。
「別に、自分の代で全部使い切る必要はないのではないか」
と思うようになったのです。
私には子どもが3人います。
子どもたちには、基本的には自分の力で生きてほしいと思っています。
大きな遺産を渡して、何もしなくても生きていけるようにすることが、必ずしも本人のためになるとは思いません。
でも親として、
本当に困ったときに路頭に迷わないだけのセーフティーネットは残したい。
そういう気持ちはあります。
自分から子ども、その先へ|時間軸を100年単位で考える
もし資産運用を自分一人の人生だけで考えるなら、51歳の私は残りの運用期間を何年と考えるべきか。
そういう発想になります。
でも、資産の一部を子どもへ引き継ぐ。
そして子どもがまた長期間運用する。
さらにその次の世代へつながっていく。
そう考えれば、
資産の運用期間は、自分の残り人生だけではありません。
家族という単位で考えれば、100年、200年という時間軸で考えることもできます。
もちろん、同じ金融商品を200年間持ち続ける、という意味ではありません。
制度も変わります。
税金も変わります。
投資商品も変わるでしょう。
それでも、
「資産を長く育て、次の世代へ渡していく」
という考え方そのものは、世代を超えて続けられます。
最近の私にとって、これはかなり大きな価値観の変化でした。
だから投資に「ゴール」がなくなった
こう考えると、
「いくらになったら投資をやめるのか」
という質問の意味自体が変わってきます。
3億円なら終わりなのか。
4億円なら終わりなのか。
5億円なら終わりなのか。
今の私には、たぶん違います。
もちろん3億円になれば嬉しいでしょう。
一つの節目にはなると思います。
逆に相場が崩れれば、資産が1億円台に戻ることもあるでしょう。
でも、その数字だけで投資を始めたり終えたりするつもりはありません。
余剰資金がある。
生活に必要なお金は確保している。
市場の長期成長を信じている。
それなら、市場に置いておく。
今の私には、それが自然です。
世界経済は「天気は荒れても、天候は心配していない」
私はもちろん、未来を予測できません。
株価が暴落するかもしれません。
為替が急激に円高になるかもしれません。
世界で大きな問題が起きるかもしれません。
短期的な「天気」は、これからも何度も荒れると思います。
でも、私自身は、
「天気は荒れても、世界経済という長期的な天候まではそれほど心配していない」
という感覚を持っています。
人は便利なものを作ります。
企業は利益を出そうとします。
技術は進歩します。
世界全体では、長期的に経済活動が続いていく。
私はそこにお金を置いています。
もちろん、私の予想が外れることもあります。
だから株式だけでなく、現金や金なども含めて分散を考える。
それでも投資の中心は、これからも世界の企業活動だと思っています。
もし51歳で資産ゼロなら、私はオルカンから始める
今回のインタビューで、
「もし51歳の今、資産がゼロだったらどうするか」
という質問もされました。
私の答えはシンプルです。
まず生活に必要な現金を確保します。
そして余剰資金ができたら、金額に関係なく全世界株式のインデックスファンドへ積み立てると思います。
1万円でもいい。
2万円でもいい。
10万円でもいい。
その人の収入と生活によって金額は変わります。
重要なのは、
「余剰資金という線を超えてリスクを取らないこと」
だと思います。
これは、昔から比較的変わっていない私の考えです。
一方で、もう信用取引はしない
51歳の今、もうやらないと決めていることもあります。
その代表が信用取引です。
理由は、過去に丸紅で失敗した経験があるからです。
人間は判断を間違えます。
自分も間違えます。
その間違いが生活資金まで脅かす可能性のある投資は、もう必要ないと思っています。
今後も個別株や少し値動きの大きい商品をサテライトとして買うことはあるかもしれません。
でも、
資産形成の中心で大きな賭けをすることはしない。
これは今後も変わらないと思います。
今後は「増やす」だけでなく「家族が管理できる形」にする
そして、もう一つこれから考えなければならない課題があります。
それは、
自分がいなくなった後、家族がこの資産を管理できるのか。
ということです。
今は私自身が証券口座や投資商品を把握しています。
でも、家族全員が同じように理解しているわけではありません。
証券口座。
金融商品。
パスワード。
相続時の手続き。
これらを自分だけが分かっている状態のままではいけないと思っています。
今後10年、20年をかけて、妻や子どもにも少しずつ伝え、最終的には家族が管理しやすい資産構成にしていく必要があります。
相続について考え始めた理由はこちらの記事でも書いています。
→ 【51歳・資産2.2億円】相続で一番怖いのは税金ではない|3人の子どもにお金と「生きる力」をどう残すか
新NISA1,800万円の後は、まだ答えを決めていない
現在は新NISAへの積立を続けています。
1,800万円の非課税保有限度額までは使い切るつもりです。
その後については、まだ最終的な答えを決めていません。
自分の追加投資を続けるのか。
全世界株式へ回すのか。
株式以外を増やすのか。
家族のための資産形成を優先するのか。
その時の資産額、収入、教育費、家族の状況を見て決めるつもりです。
ここは以前の記事を書いた時よりも、むしろ慎重に考えるようになりました。
→ 【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
まとめ|2億円を超えて変わったのは「金額」ではなく「時間軸」だった
改めて振り返ると、資産が2億円を超えたからといって、私の生活が劇的に変わったわけではありません。
今でも会社員です。
今でも積立投資をしています。
大きな物欲もありません。
相場が下がれば嫌ですし、円高になれば資産額が減って悲しいと思います。
その意味では、1億円になる前とそれほど変わっていません。
ただ、一つ大きく変わったことがあります。
投資を見る「時間軸」です。
昔は、自分が何歳までにいくら作るかを考えていました。
今は、
自分の代で終わらせなくてもいい。
と思っています。
子どもには自分の力で生きてほしい。
でも、本当に困ったときのセーフティーネットは残したい。
そして可能であれば、その資産を次の世代も長く育てていってほしい。
そう考えるようになると、
「いくらになればゴールか」
という問いそのものが、あまり重要ではなくなりました。
私にとって投資とは、もうゴールへ向かって走る競争ではありません。
余剰資金を市場に置き、長い時間を味方につける。
そして、その時間を自分一人の人生だけで終わらせない。
それが、51歳になった今の私が考えている投資です。
※本記事は2026年9月時点の私自身の資産状況と考え方を記録したものです。資産額は市場価格や為替によって大きく変動します。特定の金融商品・投資手法を推奨するものではありません。