こんにちは、nobu2394.comです。
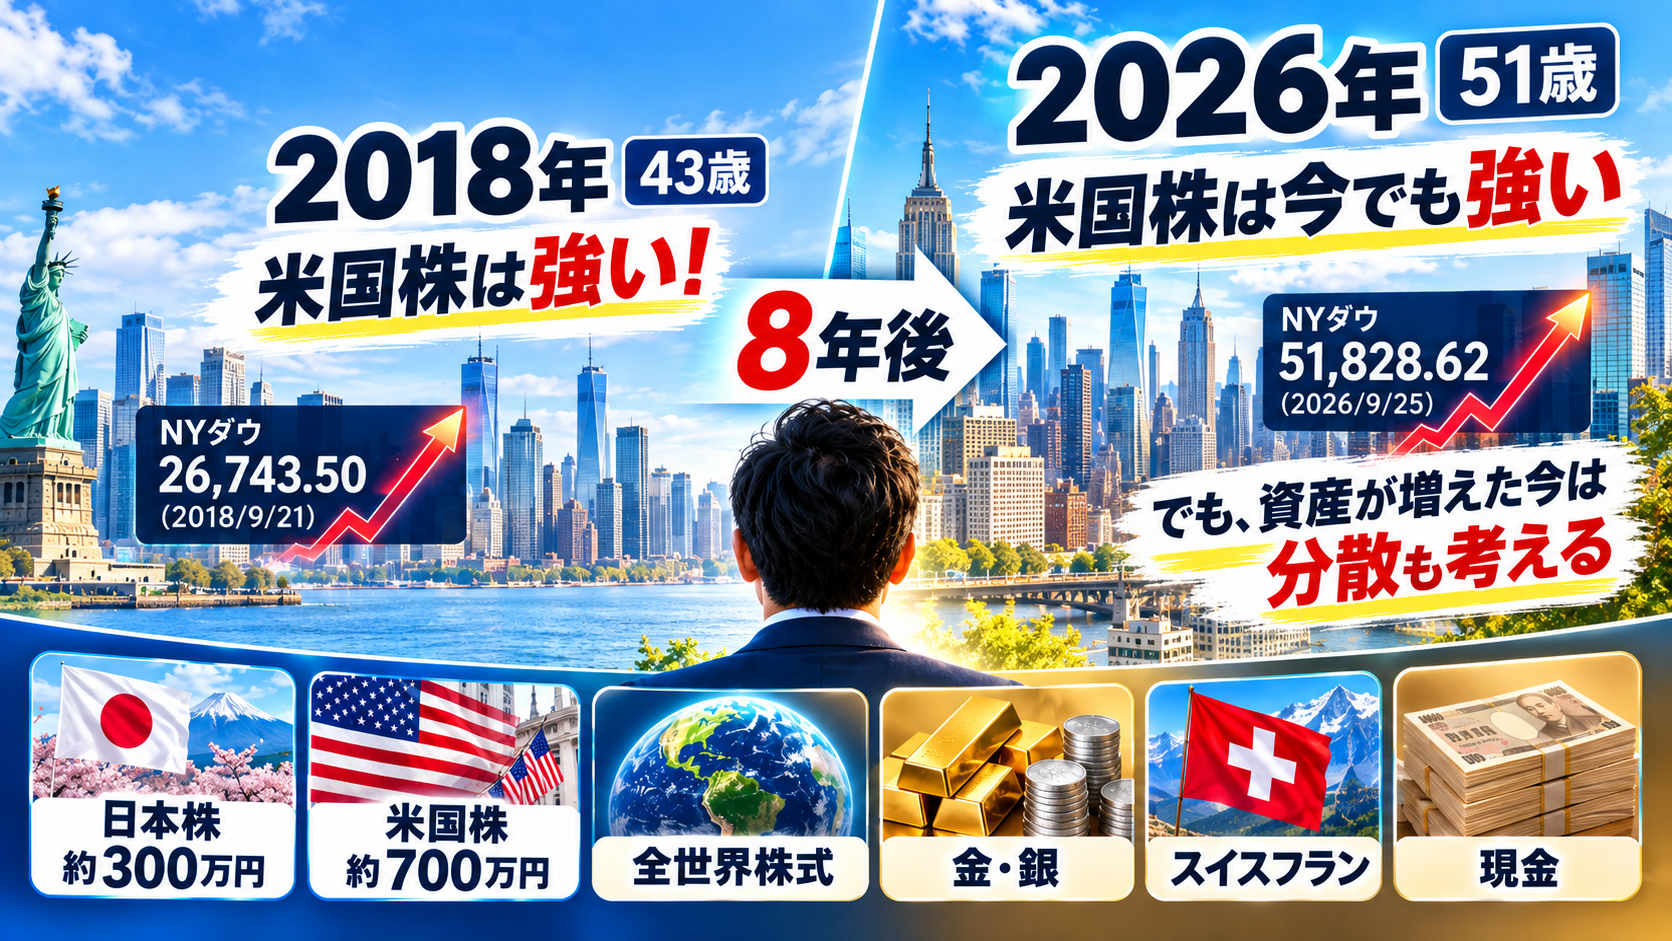
2018年9月21日、43歳だった私は、こんなタイトルの記事を書きました。
「米国株がおすすめなこれだけの理由!!ダウ平均最高値更新!!やっぱり米国株は強い!」
今読むと、かなり勢いがあります。
そして本文の中では、さらに強いことを書いていました。
「いつ買ってもずーっと持っていれば100%儲かる相場」
今の私なら、さすがにこんな言い方はしません。
投資に100%はありませんし、過去に上昇してきたからといって、未来の上昇が保証されるわけでもありません。
「過去最高値から買っても大丈夫なのか」については、S&P500の2005年・2018年開始と新高値投資を比較した検証記事で過去のデータも紹介しました。過去の平均が高くても、すべての投資で利益が出るわけではありません。
ただし。
あれから約8年が経った2026年現在、当時の自分の記事を読み返してみると、
「表現は強すぎた。でも、米国株の長期的な成長力を評価した方向性そのものは、今でも大きく変わっていない」
というのが、51歳になった私の答えです。
2018年9月21日のNYダウ終値は26,743.50ドル。
2026年9月25日は51,828.62ドル。
約8年間で、
約1.94倍。
上昇率にすると約93.8%。
になりました。
もちろんこれはNYダウという株価指数だけを比較した数字で、配当や為替、税金などは考慮していません。
それでも、2018年に私が「米国株は強い」と感じた後も、米国株市場が大きく成長したことは確かです。
今回は、2018年の記事を51歳になった2026年の自分が読み返し、
- 2018年に米国株をおすすめしていた理由
- 8年後、その考えは当たっていたのか
- 「100%儲かる」と書いたことを今どう思うのか
- なぜ個別株から米国株インデックス中心へ変わったのか
- それでも今後は全世界株式などへの分散を考えている理由
を答え合わせしてみたいと思います。
※本記事は私自身の投資経験と考え方を記録したものであり、特定の金融商品や投資方法を推奨するものではありません。
- 結論|今でも米国株は強いと思う。でも「米国株だけでいい」とは考えなくなった
- 2018年9月、私は「やっぱり米国株は強い」と書いていた
- 当時は日本株より米国株に安心感を持っていた
- 8年後の答え合わせ|NYダウは約1.94倍になった
- でも「いつ買っても100%儲かる」は、今なら絶対に書かない
- 2018年に考えた「米国の人口増加」も、今は少し修正が必要
- 「アメリカ人は楽観的だから株が上がる」という説明も今は使わない
- では2026年の私は、なぜ今も米国株を持っているのか
- 2018年8月から楽天VTI・楽天VYMの積立を開始
- 個別株の失敗から「銘柄分散=インデックス」にたどり着いた
- 51歳・資産約2.2億円になって「米国だけでいいのか」と考え始めた
- 米国株を売るのではなく、新しいお金を世界へ分散する
- 株式だけでなく、金・銀・スイスフランにも分散したい
- それでも2018年の自分に戻れるなら、米国株インデックスを選ぶ
- 2018年の「米国株は強い」は、8年後どうなった?
- 51歳の今の投資観|米国を信じつつ、米国だけを信じすぎない
- まとめ|8年前より慎重になった。でも米国株への信頼は今も残っている
結論|今でも米国株は強いと思う。でも「米国株だけでいい」とは考えなくなった
まず、2026年現在の結論から書きます。
私は今でも、
米国株の長期的な成長力には期待しています。
これは2018年から大きく変わっていません。
実際、現在も私の資産のかなり大きな部分を米国株・米国株インデックスが占めています。
既存の米国株を、特に必要もないのに全部売ってしまおうとも考えていません。
ただし、2018年と2026年で違うところもあります。
2018年の私は、かなり強く、
「日本株より米国株」
と考えていました。
2026年の私は、
「米国株を中心に持つのはいい。でも、新しく投資するお金まで米国だけに集中させる必要はない」
と考えています。
そのため今後は、既存の米国株を基本的に持ち続けながら、新規資金については全世界株式、金、銀、スイスフランなどにも分散していくつもりです。
米国株への信頼を失ったわけではありません。
なぜ今でもアメリカの長期的な強さを評価しているのかは、地理・エネルギー・食料・物流・安全保障の面からこちらで詳しく整理しました。
→ なぜアメリカは今後も強いのか|地理・エネルギー・食料・軍事から考える
資産が大きくなったことで、「増やす」だけでなく「守る」という視点が以前より強くなった。
そんな変化だと思っています。
2018年9月、私は「やっぱり米国株は強い」と書いていた
2018年9月21日。
当時のNYダウは再び史上最高値を更新していました。
私はその値動きを見ながら、
「やっぱり米国株って強いな~!」
と書いています。
当時の記事に掲載していたNYダウのチャートがこちらです。

2018年1月にNYダウは当時の高値をつけ、その後2月には急落しました。
それでも数か月後には再び高値圏へ戻ってきました。
その動きを見て、私は米国株に強い魅力を感じていました。
当時は日本株より米国株に安心感を持っていた
一方、日本株には同じような安心感を持てませんでした。
理由は、1989年につけた日経平均のバブル最高値を、その時点ではまだ取り戻していなかったからです。
43歳だった私にとって、
「30年近く高値を取り戻せない市場」
というのは、かなり重く感じました。
これに対して米国株は、暴落を何度も経験しながらも、そのたびに長い時間をかけて高値を更新してきた。
この違いが、当時の私には非常に大きく見えました。
一方、長期の米国株チャートが右肩上がりだからといって、角度だけで割高・割安を判断できるわけではありません。S&P500の通常チャートと対数チャートを比較した記事で、株価の見た目と上昇率の違いも掘り下げています。
実際、当時の投資資金を大まかに分けると、スタート時点では、
- 日本株:約300万円
- 米国株:約700万円
というイメージでした。
金額だけを見ても、すでに米国株の方を多く持っていました。
ただ、この頃はまだ日本株の個別株で自分の売買技術を試したいという気持ちもかなり残っていました。
つまり、
資産配分では米国株が多い。
しかし、
自分で勝負したい主戦場は日本株の個別株。
そんな少し複雑な状態だったと思います。
8年後の答え合わせ|NYダウは約1.94倍になった
では、2018年に「米国株は強い」と書いた後、実際どうなったのでしょうか。
旧記事の公開日と直近の終値を比較してみます。
| 日付 | NYダウ終値 |
|---|---|
| 2018年9月21日 | 26,743.50ドル |
| 2026年9月25日 | 51,828.62ドル |
約8年間で、
26,743.50ドル → 51,828.62ドル。
約1.94倍。
上昇率は約93.8%です。
※旧記事がNYダウを使っていたため、今回もNYダウで比較しています。配当、為替、税金は含まない指数そのものの比較です。
この数字だけを見るなら、2018年に私が米国株の長期的な成長力を評価した判断は、少なくともその後約8年間については間違っていなかったと言えそうです。
もちろん、その間ずっと上がり続けたわけではありません。
コロナショックなど、大きな下落局面もありました。
それでも長期で見ると、NYダウは2018年当時よりかなり高い水準にあります。
日経平均とNYダウを2018年から2026年まで実際に比較した記事はこちらです。
▶ 【8年後検証】日経平均とNYダウを比較|「米国株の方が強い」と感じた2018年、その後どうなった?
でも「いつ買っても100%儲かる」は、今なら絶対に書かない
2018年の記事の中で、今の私が一番修正したい部分があります。
それが、
「いつ買ってもずーっと持っていれば100%儲かる相場」
という表現です。
これは言い過ぎでした。
今の私なら絶対にこうは書きません。
米国株にも大暴落はあります。
買う時期や売る時期によっては、長期間含み損になることもあります。
投資期間が短ければ、当然損失で終わる可能性もあります。
そして最も重要なのは、
過去に上昇してきたからといって、未来も同じように上昇する保証はない。
ということです。
2018年の私も記事の中で「未来は誰にも分からない」と一応書いていました。
ただ、その直前に「100%儲かる」と書いているので、かなり矛盾しています。
8年後の今なら、
「米国株は長期的な成長を期待できる市場だと私は考えている。ただし、それが将来を保証するものではない」
くらいの表現にします。
こういうところも、昔の記事を残している面白さだと思います。
2018年に考えた「米国の人口増加」も、今は少し修正が必要
旧記事では、米国株が強い理由の一つとして人口増加を挙げていました。
当時の私は、
「アメリカは2100年まで人口が増え続ける」
という趣旨のことを書いています。
これも2026年現在では修正しておく必要があります。
米国勢調査局が公表している2023年の人口予測のメインシナリオでは、米国人口は2080年頃に約3億7,000万人でピークを迎え、その後は緩やかに減少し、2100年には約3億6,600万人になると予測されています。
つまり、
「米国は2100年までずっと人口が増える」
とは、現在は言えません。
一方で、この予測を見ても分かるように、米国の人口動態には移民が非常に大きく影響します。
人口そのものだけを理由に「だから米国株は上がる」と単純化するのではなく、人口、移民、企業の競争力、技術革新、資本市場などを合わせて考えた方がいい。
これが今の私の考えです。
「アメリカ人は楽観的だから株が上がる」という説明も今は使わない
2018年の記事では、
「アメリカ人は楽観的」
「日本人より貯金せずお金を使う」
といったことも、米国経済の強さの理由として書いていました。
今読むと、かなり大ざっぱな説明です。
国民性を一言でまとめることはできませんし、それだけで株価の長期上昇を説明することもできません。
この部分は、2026年の今なら米国株を評価する大きな理由にはしません。
昔の自分がどう考えていたかは記録として残しつつ、現在の記事ではもう少し慎重に考えたいと思います。
では2026年の私は、なぜ今も米国株を持っているのか
では、人口の話や昔の強い表現を修正したうえで、それでもなぜ私は米国株を持ち続けているのか。
一番大きいのは、
長期の資産形成では、個別企業を当てるより、米国市場全体の成長に乗る方が自分には合っていた。
という実体験です。
2018年当時の私は、日本株の個別株で利益を出そうと何度も挑戦していました。
信用取引。
空売り。
うねり取り。
いろいろ試しました。
でも、私にはそれを安定して再現することができませんでした。
そこで徐々に、
「自分で銘柄を当てる」
ことから、
「市場全体を買う」
方向へ考え方が変わっていきました。
2018年8月から楽天VTI・楽天VYMの積立を開始
この米国株の記事を書く約1か月前、2018年8月から私は楽天VTIと楽天VYMの積立を始めています。
最初は月10万円でした。
その後、積立額を増やしていき、2026年現在は新NISAと特定口座を合わせて毎月40万円を自動積立しています。
現在の内訳は、
- 楽天VTI:月266,667円
- 楽天VYM:月133,333円
- 合計:月400,000円
です。
2018年には日本株の個別株でどうやって勝つかを毎日のように考えていた私が、今では毎月自動的にインデックスを買っています。
8年前の自分が見たら、かなり驚くと思います。
2018年に楽天VTI・VYMの積立を始めた経緯はこちらで振り返っています。
▶ 2018年に楽天VTI・楽天VYMの積立を始めた記事を8年後に検証
個別株の失敗から「銘柄分散=インデックス」にたどり着いた
この2018年9月の記事を書いた時点では、まだ私は個別株で勝ちたいという気持ちをかなり持っていました。
その後も日本株の売買を続けます。
そして2018年10月。
丸紅の空売りなどで月60万円を超える損失を出しました。
当時、日本株に回していた資金は約300万円前後。
日本株部分だけを見れば、1か月で2割近い金額を失ったことになります。
この失敗が、私の考え方を大きく変えるきっかけになりました。
そして最終的に、
- 銘柄の分散=インデックス
- 時間の分散=積立
という、とてもシンプルな方法にたどり着きました。
この考え方の変化については、2018年11月の記事を8年後に振り返ったこちらの記事で詳しく書いています。
▶ 【8年後検証】分散投資は意味がある?個別株で60万円負けた私が2.2億円になって思うこと
51歳・資産約2.2億円になって「米国だけでいいのか」と考え始めた
2026年現在、私の資産は約2.2億円になりました。
もちろん、2018年からの資産増加がすべて米国株の値上がりによるものではありません。
給与から長期間追加投資してきたお金もあります。
為替の影響もあります。
ほかの資産の値動きもあります。
それらを全部含めた結果です。
ただ、資産額が大きくなったことで、自分の中で少し考え方が変わってきました。
以前は、
「どうすればもっと資産を増やせるか」
を強く考えていました。
今はそれに加えて、
「大きくなった資産をどう守り、家族へどう残していくか」
も考えるようになっています。
米国株を売るのではなく、新しいお金を世界へ分散する
だからといって、米国株を全部売って全世界株式へ乗り換えるつもりはありません。
そこは誤解されたくないところです。
私は今でも米国の長期的な成長力を評価しています。
既存の米国株・米国株インデックスは、特に資金が必要でなければ基本的に保有していくつもりです。
変えたいのは、
「これから入ってくる新しいお金の行き先」
です。
新NISAの生涯投資枠1,800万円を埋めた後などは、新しい積立資金を全世界株式へ振り向けることも考えています。
米国株を捨てて世界分散するのではありません。
既存の米国資産は維持しながら、新規資金によって少しずつ世界分散を進めていく。
そんなイメージです。
株式だけでなく、金・銀・スイスフランにも分散したい
さらに今後は、株式以外への分散も進めたいと考えています。
具体的には、
- 金
- 銀
- スイスフラン
- 現金
などです。
現金については、資産全体の何%という考え方ではなく、3,000万円〜4,000万円程度を一定額として持っておきたいと考えています。
残りの新規資金を、全世界株式、金、銀、スイスフランなどへ、その時々の状況を見ながら振り分けていく。
これが現在考えている方向です。
2018年の私は、
「米国株か、日本株か」
という比較をかなりしていました。
2026年の私は、
「米国株を中心に持ちながら、世界・株式以外・通貨にもどう分散するか」
を考えています。
投資の視野そのものが広がったのだと思います。
それでも2018年の自分に戻れるなら、米国株インデックスを選ぶ
では、もし今の知識を持ったまま2018年に戻れるならどうするか。
これはかなりはっきりしています。
最初から米国株インデックスを中心に投資します。
個別株で勝つために費やした時間。
信用取引。
空売り。
うねり取り。
これらの経験が無駄だったとは思いません。
失敗したからこそ、自分には何が合っているのか分かりました。
ただ、資産形成だけを考えれば、もっと早くインデックス積立へ移行していた方がシンプルだったと思います。
2018年の「米国株は強い」は、8年後どうなった?
2018年の記事を2026年の自分が採点するなら、こんな感じです。
「米国株の長期成長力を評価したこと」
これは今でも基本的に同じ考えです。
「NYダウがその後も上昇すると考えたこと」
結果として、2018年9月から2026年9月までに約1.94倍になりました。
一方、
「いつ買っても100%儲かる」
という表現は完全に言い過ぎ。
「米国人口は2100年まで増え続ける」
という説明も、現在の人口予測に照らせば修正が必要です。
「アメリカ人は楽観的だから米国株は強い」
という説明も、今なら使いません。
つまり、
大きな方向性は今も変わらない。でも、その理由の説明とリスクの捉え方は8年前よりかなり慎重になった。
というのが答えです。
51歳の今の投資観|米国を信じつつ、米国だけを信じすぎない
今の私の考え方を一言で表すなら、これかもしれません。
米国を信じる。でも、米国だけを信じすぎない。
米国は今後も世界経済の中心的な存在であり続ける可能性が高いと私は考えています。
政権や議会の構成が変われば、企業ごとの利益には違う影響が生じます。それでも市場全体の長期成長をどう見るべきか。2026年の米中間選挙後、大統領と議会が対立した時期のS&P500を検証した記事では、政治ニュースと長期投資を分けて考えました。
だから既存の米国株を慌てて売るつもりはありません。
しかし、私はもう43歳ではなく51歳です。
資産額も当時とは大きく違います。
子どもたちへの相続や生前贈与も考え始めています。
そう考えると、すべてを一つの国、一つの資産クラスに集中させる必要はありません。
今は、
- 米国株の成長
- 全世界株式による地域分散
- 金・銀など株式以外の資産
- スイスフランなど通貨の分散
- 3,000万〜4,000万円程度の現金
- 子どもへの生前贈与
まで含めて、自分の資産全体を考えるようになっています。
現在の投資観全体についてはこちらの記事にまとめています。
▶ 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
まとめ|8年前より慎重になった。でも米国株への信頼は今も残っている
2018年9月。
43歳だった私は、
「やっぱり米国株は強い!」
と書きました。
あれから約8年。
NYダウは26,743.50ドルから51,828.62ドルへ上昇しました。
約1.94倍です。
その意味では、当時感じていた米国株の強さは、その後の8年間でも確認することができました。
しかし、今の私は「だから米国株なら100%大丈夫」とは考えていません。
未来は誰にも分からない。
一つの国に集中するリスクもある。
そして資産額や年齢が変われば、自分に合った投資方法も変わります。
2018年の私は、
「日本株より米国株」
を考えていました。
2026年の私は、
「米国株を中心にしながら、どう世界へ分散するか」
を考えています。
それでも、もし2018年の自分に一言伝えられるなら、
「米国株を信じた方向性はそれでいい。ただ、個別株で無理に勝とうとせず、もっと早くインデックス積立を始めて、それを続ければいい」
と言うと思います。
8年間いろいろ経験して、今のところそれが私なりの答えです。
※NYダウの比較は2018年9月21日終値26,743.50ドルと2026年9月25日終値51,828.62ドルを使用しています。配当、為替、税金等を考慮しない指数水準の比較です。
※米国人口については、米国勢調査局の2023 National Population Projectionsのメインシナリオを参考にしています。
※この記事は2018年9月21日に公開した本人の投資記録を、2026年9月に当時の記事と現在の投資方針をもとに全面的にリライトしたものです。
※本記事は筆者自身の投資経験や考え方を記録したものであり、特定の金融商品・投資手法を推奨するものではありません。投資には元本割れの可能性があります。

