【2026年9月追記・全面リライト】
こんにちは、nobu2394.comです。
この記事を最初に書いたのは2018年8月。
当時の私は、米国株を保有しながら、こんなことを真剣に考えていました。
「米国株はずっと持っていればいいのか?」
「どこかで利益確定した方がいいのではないか?」
そして当時の記事には、こんな言葉まで書いています。
株を墓場まで持って行くことはできない。
あれから8年。
私は51歳になり、2026年9月時点の総資産は約2.2億円になりました。
その間に、Amazon株を売却し、高配当株を長期間保有し、日本株の信用取引で大きな損失を経験し、コロナショックや2022年の株価下落も経験しました。
そして現在は、VTIなどのインデックス投資を資産形成の中心にしています。
8年間投資を続けた今、
「株はいつ売ればいいのか?」
と聞かれたら、私の答えはかなりシンプルです。
必要な時に売ればいい。
逆に言えば、必要じゃない時は売らない。
今回は、2018年当時の自分の考えと、その後実際に行った売買を振り返りながら、51歳になった今の「株の売り時」について整理してみます。
2018年、私は「米国株もいつか売るべき」と考えていた
まずは、この記事を書いた2018年当時の記録を残しておきます。
当時の米国株資産は800万円前後でした。

保有していた個別株は、Amazon、AT&T、シンクロニー・ファイナンシャル、ムーディーズなど。

当時の私は、米国株については基本的にバイ・アンド・ホールドでいいと思っていました。
一方で、株価が大きく上昇すれば、
「利益が出ているうちに売った方がいいのでは?」
という気持ちも強く持っていました。
シンクロニー・ファイナンシャルのチャートを見ながら、下がったところを買って上がったところを売ることも考えていました。

Amazonについても、当時すでにかなり大きな含み益が出ていました。

当時は「Amazonはガチホールド」と書いていたのですが、その約1年後、私はAmazonをすべて売却することになります。
2019年、Amazon株を1,940ドルですべて売却した
2019年7月、私は保有していたAmazon株10株を1株1,940ドルですべて売却しました。
平均取得単価は約986ドル。
税引前では、日本円で約100万円の利益でした。
数字だけを見れば、十分成功した投資です。
ただ、Amazonを売った最大の理由は、Amazonという会社に将来性を感じなくなったからではありません。
当時私は日本株で信用取引を行っており、大きな含み損を抱えていました。
信用取引には期限があり、そのままではいずれ損失を確定しなければならない状況でした。
そこで考えたのが、
「Amazonの約100万円の利益を確定して、日本株の損失と相殺したい」
ということでした。
今振り返ると、この頃の私は「確定利益」にかなりこだわっていたと思います。
短期売買やスイングトレードで利益を出し、日本株と米国株を合わせて月単位でもプラスにしたい。
株の利益で生活費を稼ぐような投資スタイルにも憧れていました。
Amazonを売ろうと考え始めた当時の記事はこちらです。
→ そろそろAmazonを売ろうと思うその理由。2019年6月米国株運用成績
そして実際に売却した時の記事を、2026年に7年後検証したのがこちらです。
→ 【実体験】Amazon株を1940ドルで売却した結果|7年後の2026年に投資判断を検証
Amazonを売ったことを後悔しているのか
Amazon株だけを見れば、持ち続けていた方がはるかに大きな利益になりました。
その意味では、
「売らなければよかったな」
と思う部分がないわけではありません。
ただ、2019年の自分に戻って「Amazonを売るな」と言うかと聞かれれば、私はたぶん言いません。
「あれでよかったと思うよ」
と言うと思います。
なぜなら、Amazonの売却は、私が米国個別株中心の投資から、インデックス投資へ向かっていく一つの転換点になったからです。
一つの銘柄だけを見れば機会損失だった。
でも、その後の投資人生全体を考えれば、私はあの判断を後悔していません。
当時は「高配当株の方が堅実」だと思っていた
Amazonを売ろうとしていた2019年頃、私はAT&Tやアルトリアなどの米国高配当株にもかなり魅力を感じていました。
Amazonの株価が上がるか下がるかは分からない。
しかし高配当株なら、保有しているだけで配当金が入ってくる。
当時の私は、
「こっちの方が堅実なのではないか」
と考えていました。
実際、AT&Tでは株価が低迷していても、受け取った配当金を含めれば損失のかなりの部分を補うことができました。
これは高配当株の大きな魅力です。
しかし数年間、自分のお金を実際に投資して毎日の値動きを見続けたことで、別のことにも気付きました。
配当金は入ってくる。
でも、資産全体が思っていたほど増えない。
これが私自身の実感でした。
高配当になる銘柄には、それなりの理由がある場合もあります。
業績や事業の成長性に不安があれば株価が伸びず、その結果として配当利回りが高く見えることもあります。
私はAT&Tやアルトリアを実際に保有することで、
「配当金を受け取ること」と「資産全体が成長すること」は同じではない
と考えるようになりました。
その後、AT&Tは2021年末に売却。
アルトリアについても、2021年前後には高配当個別株を主力とする考えから離れていきました。
現在も高配当投資を完全にやめたわけではありません。
楽天VYMの積立などは続けています。
ただ、資産形成の主役は高配当株ではなく、VTIなどのインデックスになっています。
丸紅の空売り失敗が、私の投資人生を大きく変えた
そして、Amazon売却以上に私の投資人生へ大きな影響を与えた出来事があります。
丸紅の空売りで50万円を超える損失を出したことです。
当時は日本株で信用取引を行い、株価の上げ下げを予想して利益を取ろうとしていました。
しかし、株価は予想通りには動きませんでした。
特に空売りは、現物株を買う場合とはリスクの性質が大きく違います。
現物株なら、最悪の場合でも投資した金額までが損失です。
一方、空売りでは株価上昇による損失に理論上の上限がありません。
この経験から、私は一つの結論に至りました。
「株価を予想できないという前提に立つなら、自分は信用取引をやるべきではない」
それ以降、私は信用取引をしないと決めています。
丸紅の失敗は痛い経験でした。
しかし今は、非常に大切な経験だったと考えています。
この失敗があったからこそ、
日本株の短期売買から距離を置くことができた。
信用取引と決別することができた。
そして個別株を資産形成の中心にすることへのリスクも考えるようになりました。
→ 【8年後の反省】丸紅の空売りで50万円超を損切り|300万円の元手で犯した失敗
それでもムーディーズ(MCO)だけは今も持っている
では、米国個別株を完全にやめたのかというと、そうではありません。
現在もムーディーズ(MCO)を少額保有しています。
ムーディーズは信用格付、データ、分析などを手がける会社です。
ただし、MCOを保有している理由は資産形成の主力にしたいからではありません。
完全に「楽しみ枠」です。
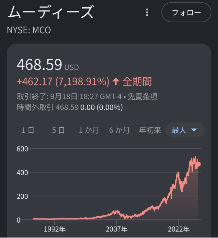
2026年9月時点で確認したムーディーズ(MCO)の長期チャート。大きな上下を繰り返しながら長期では成長してきた銘柄として見ています。
私の場合、MCOに入れている金額は100万円程度。
仮にゼロになっても、資産形成全体には大きな影響が出ない金額です。
だからMCOでは、厳密な売却ルールも決めていません。
10万円、20万円、30万円程度の含み益が出ていれば売るかもしれません。
逆に大きく下落すれば、また買うこともあります。
1年、2年単位で、安いと思ったところで買って、上がったら売る。
これを繰り返すこと自体を楽しんでいます。
もし大きく下がって含み損になっても、基本的には損切りするつもりはありません。
現物取引で、最悪ゼロになってもいい金額しか入れていないからです。
インデックスは資産形成。
MCOは、たしなみ。
今の私にとっては、このぐらいの距離感がちょうどいいと思っています。
では、VTIや楽天VTIはいつ売るのか
現在の資産形成の中心は、VTIや楽天VTIなどのインデックスです。
では、これらはいつ売るのか。
株価が2倍になったから売る。
3倍になったから利益確定する。
そういう考え方は、今の私にはほとんどありません。
逆に30%、40%暴落したとしても、株価が下がったこと自体を理由に売るつもりもありません。
基本的には、
「必要になった時に売る」
です。
今は「現金3,000万円」が一つの基準
2026年現在、私は総資産約2.2億円に対して、証券口座内の現金も含め約3,800万円の現金を持っています。
そして一つの目安として、
「現金3,000万円を下回ったら、資産の売却を検討する」
というルールを考えています。
ただし、このルールも完成形だとは思っていません。
たとえば株式市場が大暴落している最中に現金が3,000万円を下回ったとして、本当にそのタイミングでVTIを売るべきなのか。
私はここについて、まだ悩んでいます。
株が大きく下がっている時には、現金や金などの守りの資産を先に使い、株価の回復を待つ方法も考えられます。
逆に株が大きく上昇し、資産配分が株式に偏っている時には、株を売って現金を増やす。
つまり将来的には、単純な「現金3,000万円ルール」だけではなく、資産全体のアセットアロケーションを見ながら取り崩していく方法も考えています。
出口戦略については、51歳の今でもまだ考えている途中です。
それでいいとも思っています。
NISAはできるだけ最後まで売りたくない
同じインデックスでも、NISAで保有している資産については、できるだけ後ろまで残したいという感覚があります。
理由はシンプルで、運用益が非課税だからです。
せっかくの非課税口座なので、特に理由がなければ早く売る必要はないと考えています。
今回、NISAと相続について改めて確認してみました。
NISA口座で保有している株式や投資信託そのものは相続できます。
ただし、相続人のNISA口座へ、そのまま「NISAの非課税枠」として引き継ぐことはできません。
相続した資産は、原則として特定口座または一般口座へ移り、取得価額は相続が発生した日の時価になります。
たとえば、私がNISAで100万円で購入した資産が、相続時に500万円になっていたとします。
子どもがその資産を相続した場合、子ども側の取得価額は原則500万円。
その後600万円で売却したなら、500万円から600万円へ上昇した100万円が、子ども側の譲渡益になるという仕組みです。
この点は、私自身も今回改めて理解できたところでした。
このテーマは「NISAをいつ取り崩すのか」「相続とNISAをどう考えるのか」として、改めて別の記事で深掘りしたいと思います。
「株は墓場まで持っていけない」への8年後の答え
2018年の私は、こう書きました。
株を墓場まで持って行くことはできない。
この言葉自体は、今でも間違っているとは思いません。
でも51歳になった今は、この言葉の意味が少し変わりました。
当時は、
「墓場まで持っていけないのだから、どこかで自分が売らなければならない」
と考えていました。
今は違います。
自分で使うために必要なら売る。
老後の生活費に必要なら取り崩す。
でも、すべての資産を自分の代で現金化する必要はない。
残った株式や投資信託を、子どもや家族へ引き継ぐという選択肢もあります。
ここ数年、資産が増えるにつれて、私の中で「相続」という考え方の割合がかなり大きくなってきました。
私は、亡くなる時に資産をゼロにしなければならないとは思っていません。
自分や家族のために必要なお金は使う。
それでも残った資産があれば、次の世代へ渡す。
それも立派な出口戦略だと思っています。
昔は「利益を確定すること」が目的になっていた
もう一つ、8年前と今とで大きく変わったことがあります。
昔の私は、
「確定利益を出すこと」
そのものにかなり価値を感じていました。
短期売買をして、今月もプラス。
日本株で損をしたら、米国株の利益を確定して帳尻を合わせる。
そういう考え方でした。
でも今は、ほとんど利益確定をしません。
長期で資産を育てることを中心にしているからです。
ある投資で100万円損をしたから、別の含み益を100万円確定して数字を整える。
今の私は、そういうことは考えません。
必要がなければ、含み益は含み益のままでいい。
8年間投資を続けてきて、ここは本当に大きく変わりました。
2026年現在、資産によって「売り時」は違う
| 資産 | 私にとっての役割 | 現在の売り方 |
|---|---|---|
| VTI・楽天VTIなど | 資産形成のコア | 基本は必要になるまで売らない |
| NISA資産 | 非課税で長期運用する資産 | できるだけ後ろまで残したい |
| MCO | 個別株を楽しむサテライト枠 | 利益が出れば自由に売る。下落時に再び買うこともある |
| 信用取引 | 現在は利用しない | 丸紅の失敗以降、やらないと決めている |
こうして整理すると、私にとって株の売り時は、株価そのものより、
「その資産を何のために持っているのか」
で決まるようになったのだと思います。
結論|株はいつ売ればいい?
2018年の私は、「どこで売れば一番儲かるのか」を考えていました。
Amazonを売るのか。
AT&Tを持ち続けるのか。
高値で利益確定するのか。
チャートを見ながら毎日のように考えていました。
でも、8年間投資を続けてきた今は、もっとシンプルになりました。
必要な時に売ればいい。
必要じゃない時は売らない。
株価の天井を当てる必要もない。
底を当てる必要もない。
自分がその資産を何のために持っているのか。
生活のためなのか。
老後のためなのか。
子どもに残すためなのか。
それとも、MCOのように純粋に株式投資を楽しむためなのか。
その目的が決まっていれば、売るタイミングも自然に決まってくる。
これが、2018年に「株は墓場まで持っていけない」と書いた私の、51歳になった今の答えです。
2018年当時の日本株資産も記録として残しておきます
最後に、元の記事に掲載していた2018年当時の日本株資産のスクリーンショットも、当時の記録として残しておきます。

当時は日本株、米国個別株、信用取引、短期売買など、いろいろな投資方法を試していました。
結果として遠回りした部分もあります。
でも、その全部を経験したからこそ、現在のインデックス中心の投資にたどり着けたのだと思っています。
投資に絶対の正解はありません。
この記事も、特定の株式や投資方法を推奨するものではなく、私自身の8年間の実体験を振り返った記録です。