こんにちは、nobu2394.comです。
私は2010年ごろから一般財形貯蓄を続けています。
積立額は今も変わっていません。
- 毎月:5万円
- 7月のボーナス:15万円
- 12月のボーナス:15万円
- 年間合計:90万円
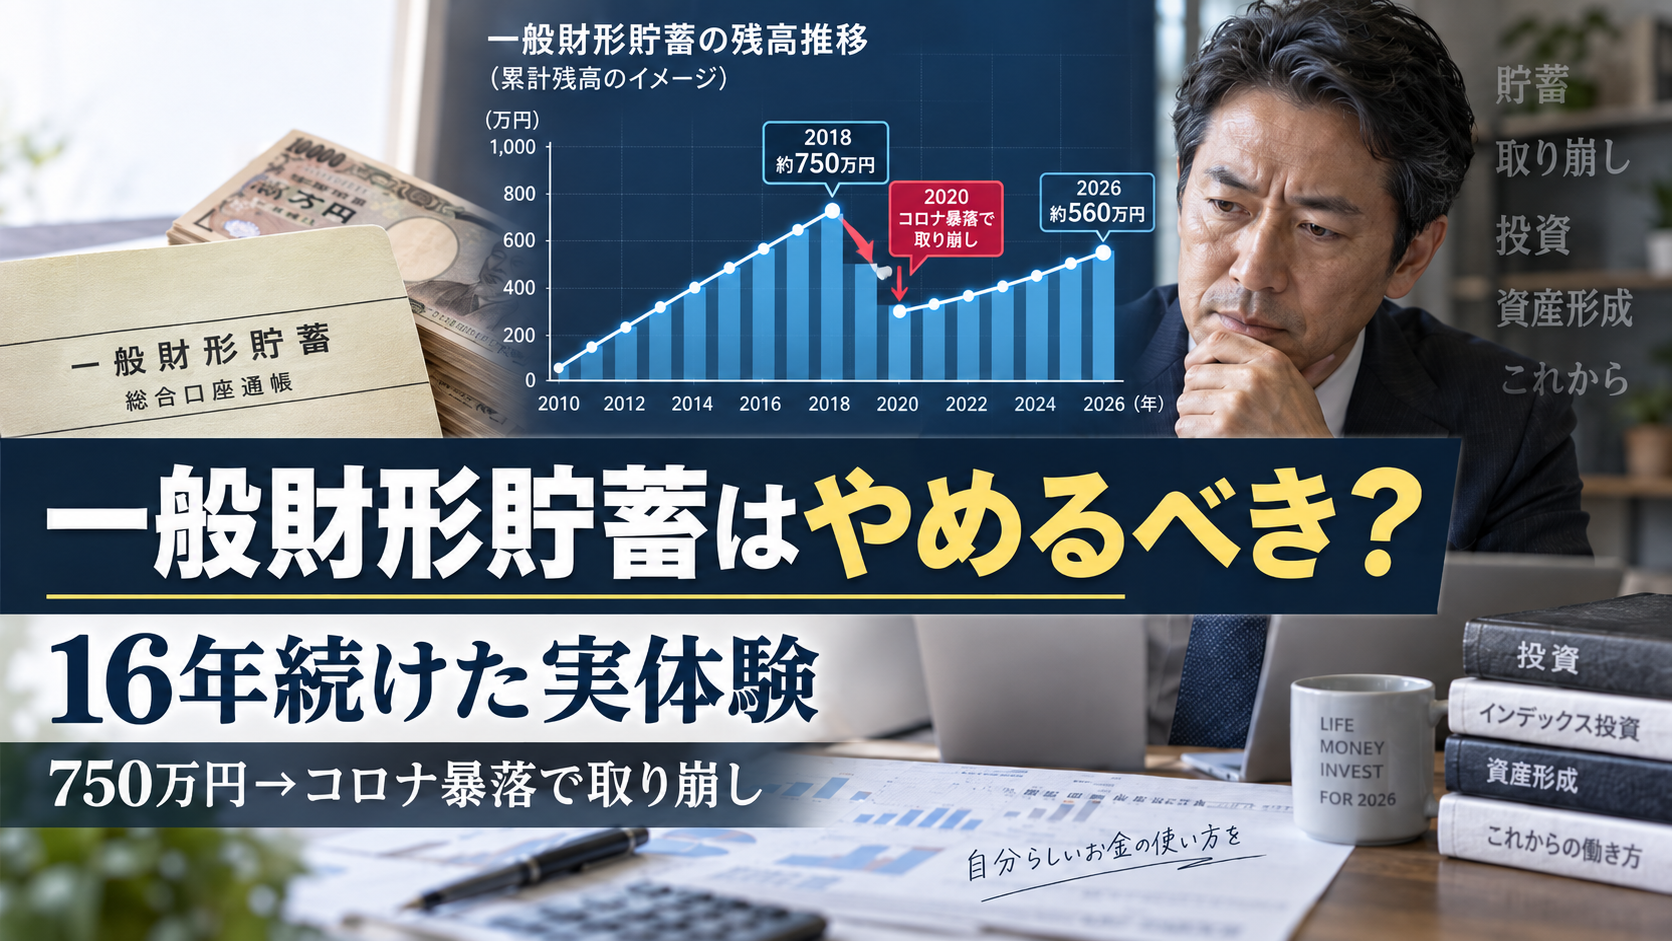
2018年にこのブログで初めて財形の記事を書いた時、残高は約750万円ありました。
当時の私は、
「このお金をVTなどへ投資していれば、もっと増えていたかもしれない」
と考えていました。
でも16年続けた今は、少し違う見方をしています。
なぜなら私は2020年のコロナショックで、実際にこの財形を大きく取り崩し、VTIやVYMなどへの投資資金に使ったからです。
そして2026年現在も、一般財形はやめずに続けています。
2026年1月時点の残高は約521万円。その後も同じ金額で積み立てているため、9月現在の残高は概算で560万円台と見ています。
今回は、16年間一般財形を続け、途中で大きく取り崩して株式投資にも使った私が、
「一般財形はやめた方がいいのか? NISAや投資信託だけでいいのか?」
を51歳の現在地から考えてみます。
※この記事は私自身の貯蓄・投資の記録です。財形の商品内容や勤務先の制度は人によって異なります。投資には元本割れの可能性があります。
一般財形貯蓄とは?|給与天引きで貯める仕組み
厚生労働省によると、財形貯蓄には「一般財形」「財形年金」「財形住宅」の3種類があります。
一般財形は、給与やボーナスから天引きして積み立てる使途自由の貯蓄です。
一方で、一般財形そのものには、財形年金や財形住宅のような利子の非課税措置はありません。
参考:厚生労働省|財形貯蓄制度
私の場合、「自分で貯金しよう」と思う前に給与から自動的に引かれるので、意識しなくても資金が積み上がっていくところが大きなメリットでした。
2018年、一般財形は約750万円まで増えていた
このブログで最初に一般財形の記事を書いたのは2018年7月です。
当時も、
- 毎月5万円
- ボーナス年2回、それぞれ15万円
という今と同じ積立を続けていました。
残高は約750万円。
一方、当時確認した利益は約1万5,000円程度でした。
750万円に対して約1万5,000円ですから、資産を大きく増やす商品として見れば物足りないのは事実です。
当時の私は、
「これを株式や投資信託に回していたら、もっと増えていたのでは?」
と思っていました。
これは今でも一面では正しいと思います。
長期間、株式市場が成長する局面では、現金に近い資産を持ち続けることには機会損失があります。
ただし、その後に起きた出来事で、私は財形を別の角度から見るようになりました。
2020年のコロナショックで財形を大きく取り崩した
私が一般財形を大きく取り崩したのは2020年のコロナショックです。
世界の株式市場が急落する中、私は「一度に底値を狙うのではなく、時間を分散して買っていこう」と考えました。
当時のブログには、
「月に1回、100万円ずつVTIなどを買う。最低1年間、12回続ける」
という方針を書いています。
そして実際に、従業員預金や財形貯蓄などの安全資産を大きく取り崩して証券口座へ移し、約1,200万円を投資に回しました。
その時に買った中心はVTIやVYMなどの米国株関連資産です。
→ コロナ暴落で1,200万円を米国株に投入|6年後の結果を検証【実体験】
ここが、私にとって一般財形の見方が変わった大きな出来事でした。
財形は大きなリターンを生む資産ではありませんでした。
でも、
「暴落した時に動かせるまとまったお金があった」
という価値は非常に大きかったのです。
取り崩したのに、なぜ2026年も財形を続けているのか
コロナショックで大きく取り崩した後も、私は一般財形をやめませんでした。
積立額も変更していません。
毎月5万円、ボーナス月は15万円ずつ。
今も淡々と続けています。
その結果、2026年1月時点で約521万円。現在は概算で560万円台まで戻ってきています。
なぜ続けるのか。
理由は、一般財形を「資産を増やす主力」ではなく「現金を自動的に作る仕組み」として見ているからです。
現在の私の資産形成の主力は、VTIなどのインデックス投資です。
それでも、資産のすべてを市場に置くつもりはありません。
教育費、住宅ローン、今後の収入の変化、そして次の暴落。
こうしたものに備えるため、現金には現金の役割があります。
一般財形とNISAは「どちらが得か」ではなく役割が違う
一般財形とNISAを比べると、私は今はこう整理しています。
| 項目 | 一般財形 | NISA |
|---|---|---|
| 主な役割 | 現金・待機資金を作る | 長期の資産成長を狙う |
| 積立方法 | 給与・賞与から天引き | 銀行・証券口座から積立 |
| 値動き | 商品による。私の場合は株式のような大きな値動きを狙わない | 投資商品なので価格変動がある |
| 税制 | 一般財形自体に特別な利子非課税措置はない | 対象商品の売却益・配当等が制度内で非課税 |
| 私の使い方 | 生活・教育費・暴落時の待機資金 | VTIなどで資産を育てる |
金融庁によると、現在のNISAは非課税保有期間が無期限で、年間投資枠はつみたて投資枠120万円+成長投資枠240万円、合計360万円。非課税保有限度額は合計1,800万円です。
参考:金融庁|NISAを知る
投資による資産成長を狙うなら、NISAのメリットは非常に大きいと思います。
一方で、NISAに入れたお金は投資資産です。必要な時に相場が暴落している可能性もあります。
だから私は、
「NISAがあるから現金はいらない」
とは考えていません。
もし2010年から全部投資していたら、もっと増えていたかもしれない
ここは正直に書いておきます。
2010年から毎月5万円、ボーナスでも積み立ててきたお金を、すべて株式インデックスへ投資していれば、2026年現在の評価額は財形より大きくなっていた可能性があります。
でも、それは結果を知っている2026年から振り返って言えることです。
2010年の時点で、
- その後の米国株が大きく上昇すること
- 2020年にコロナショックが来ること
- 暴落後に急回復すること
を正確に知ることはできませんでした。
そして私の場合、財形という現金があったからこそ、2020年の暴落時にまとまった資金を投資へ回せました。
つまり、財形のリターンだけを見れば低かった。
でも、
「次の行動を選べる資金を作ってくれた」
という意味では、私にとって無駄ではありませんでした。
51歳の今は、一般財形を「現金3,000万円ルール」の一部として考える
最近、私は60歳に向けた資産の出口戦略も考え始めました。
そこで決めつつあるのが、現金3,000万円を一つの基準にするという考え方です。
現金が基準を上回れば余剰分を投資へ回し、下回れば必要に応じて金融資産を売却して補充する。
一般財形も、この「現金側」の一部です。
→ 【51歳・資産2.2億円】現金3,000万円を基準に取り崩す出口戦略
20代や30代の頃なら、できるだけ投資比率を高める考え方もあると思います。
でも51歳になった今の私は、3人の子どもの教育費や今後の働き方も考えています。
だから、
「現金を持つ=投資していないから損」
とは思わなくなりました。
現金は、使うための資産でもあり、暴落時に動くための資産でもあります。
一般財形を続ける意味がありそうなケース
16年間続けた経験から、一般財形は万人に必要な制度だとは思いません。
ただ、次のような人には使い道があると思います。
- 手元にあるとお金を使ってしまいやすい
- 給与天引きで自動的に現金を作りたい
- 数年以内に使う予定のお金を株式に置きたくない
- 生活防衛資金や教育費を別枠で貯めたい
- 暴落時の追加投資資金を準備しておきたい
逆に、十分な現金がすでにあり、長期で使わない資金まで財形に置いているなら、NISAなどとの配分を考える余地はあると思います。
大切なのは、
「財形か投資か」の二者択一にしないこと。
それぞれに役割を持たせることです。
まとめ|16年続けて分かったのは「低リターン=無駄」ではなかった
私の一般財形を振り返ると、
- 2010年ごろから開始
- 毎月5万円+ボーナス各15万円を継続
- 2018年には約750万円
- 2020年のコロナショックで大きく取り崩し、VTI・VYMなどへ投資
- その後も積立額を一度も変えず継続
- 2026年現在は概算560万円台
という流れになっています。
財形だけの運用成績を見れば、株式投資より面白くないかもしれません。
でも私にとっては、
「暴落時に使える資金を作ってくれた」
という実体験があります。
そして51歳の今は、資産を増やすことだけではなく、守ること、使うこと、必要な時に売らなくて済むことも重要になりました。
だから今のところ、私は一般財形をやめるつもりはありません。
これからも月5万円+ボーナスの積立を続けながら、現金全体と投資資産のバランスを見ていくつもりです。
数年後、子どもの教育費や収入状況が変わった時、この判断がどう変わるのか。
その時はまた、この記事で答え合わせしたいと思います。

