こんにちは、nobu2394.comです。
この記事を最初に書いたのは2019年3月。
当時の私は、ウェルスナビ(WealthNavi)の無料診断を初めてやってみました。
そしてあれから7年以上。
51歳になった2026年、久しぶりにウェルスナビの無料診断をもう一度やってみました。
結果から言うと、
リスク許容度は、2019年と同じ「5/5」。
ここはほとんど変わりませんでした。
でも、今回あらためて診断してみて、自分でもかなり面白いと思った変化が一つありました。
それが、
「何のために資産運用をするのか」
です。
2019年の私は「余裕資金を着実に運用する」を選んでいました。
2026年、51歳になった私は、
「子供のための長期的な資金づくり」
を選びました。
リスク許容度は変わっていない。
でも、資産運用の目的はかなり変わっていました。
今回は、2019年当時の実際の診断結果を残しながら、2026年の無料診断と比較してみます。
さらに、
- 51歳でもリスク許容度5だったことをどう感じたか
- 現在のウェルスナビのポートフォリオをどう思ったか
- 初期投資1億円で20年間運用するシミュレーション
- もし今の自分がウェルスナビを使うか
についても、実際に8年以上投資を続けてきた自分なりの考えを書いてみます。
この記事の結論
- 2019年も2026年も、診断結果はリスク許容度5/5だった
- 一番大きく変わったのは、投資目的が「自分の余裕資金」から「子供のための長期資金」になったこと
- 2026年の提案は、米国株だけでなく日欧株・新興国株・債券・金・不動産まで分散されている
- 特に金が6%入っていることには、現在の自分の投資思想との共通点を感じた
- ただし私自身は、今のところウェルスナビで運用する予定はない
- 自分で投資を考えることが好きな人より、資産配分やリバランスまで全部任せたい人に向いたサービスだと感じる
※私はウェルスナビで実際に資産運用をしている利用者ではありません。2019年と2026年に無料診断を実際に行った体験と、私自身の投資経験をもとに書いています。診断結果やシミュレーションは将来の運用成果を保証するものではありません。
- 2019年、初めてウェルスナビの無料診断をやってみた
- 2019年の投資目的は「余裕資金を着実に運用」だった
- 2019年の診断結果はリスク許容度5/5だった
- 2026年、51歳でもう一度ウェルスナビ無料診断をやってみた
- 2026年も積立額は「10万円」を選択
- 一番変わったのは「誰のために運用するのか」だった
- 51歳でもリスク許容度は5/5だった
- 2026年のポートフォリオは米国株41.8%、金も6%
- 30年間の標準シミュレーションでは元本4,100万円→8,611万円以上
- 初期投資1億円・月10万円・20年間でも試してみた
- リーマン・ショック前から運用していた場合の過去分析も見てみた
- では、51歳の僕はウェルスナビを使うのか?
- 一方で「全部任せたい人」には意味があると思う
- 7年前より、僕自身がウェルスナビの考え方に近づいていた
- 7年間で変わらなかったもの、変わったもの
- まとめ|リスク許容度は5のまま。でも投資の目的は変わった
- 関連記事
2019年、初めてウェルスナビの無料診断をやってみた
2019年当時、私はすでに楽天VTIや楽天VYMなどへの積立投資を始めていました。
ただ、ウェルスナビについては、
「資産運用をかなり自動でやってくれるサービスらしい」
という程度の理解でした。
そこで実際に無料診断をやってみたのが、この記事の始まりです。

当時も質問は6問。
年齢、年収、金融資産、毎月の積立額、資産運用の目的、そして相場が下落した場合の行動などを答えていきました。
2019年は40代・金融資産3,000万円~1億円で回答
当時は年齢について「40代」を選択。
年収は1,000万円~2,000万円。
金融資産は3,000万円~1億円を選択しました。

毎月の積立額は2019年も10万円だった
2019年当時、私は楽天VTIと楽天VYMを合わせて月10万円程度の積立をしていました。
そのため、ウェルスナビの診断でも月10万円を選びました。

ちなみに2018年に月10万円から始めた楽天VTI・楽天VYMへの積立は、その後も続いています。
実際に積立を始めるまでに2回失敗した話も含めて、こちらの記事で8年後に振り返っています。
2019年の投資目的は「余裕資金を着実に運用」だった
今回、7年前の記事を読み返していて、一番面白かったのがここです。
2019年の診断では、資産運用の目的について、
「余裕資金を着実に運用」
を選んでいました。

当時の記事には、
「子供のための運用」と迷ったものの、最終的には自分の余裕資金の運用を選んだ、と書いてあります。
今読むと、かなり考え方が変わったと感じます。
相場が20%下がったら追加投資を選んでいた
一方で、投資に対するリスクの取り方は、当時からかなり積極的でした。
株価が20%下落した場合の質問では、私は追加投資を選択しています。

この部分は、51歳になった今でもそれほど変わっていません。
もちろん無条件で何でも買うわけではありませんが、相場が大きく下がった時には、基本的に逃げるより買い向かうことを考えるタイプです。
2019年の診断結果はリスク許容度5/5だった
そして2019年の無料診断結果がこちらです。

リスク許容度5/5。
当時のシミュレーションでは、元本2,900万円が70%の確率で4,171万円以上になるという結果が表示されていました。
もちろん、これはあくまで一定の前提を置いたシミュレーションです。
将来この金額になることを保証するものではありません。
2026年、51歳でもう一度ウェルスナビ無料診断をやってみた
そして2026年。
51歳になった今、もう一度同じウェルスナビの無料診断をやってみました。
2026年、7年ぶりにウェルスナビの無料診断をやってみました。
2026年現在の無料診断。6つの質問に答えて資産運用プランを確認します。
7年前とはサイトのデザインもかなり変わっています。
ただ、年齢や収入、資産額、毎月の積立額、資産運用の目的などからリスク許容度を考えるという基本的な考え方は共通しています。
2026年も積立額は「10万円」を選択
今回の診断でも、毎月の積立額について質問されました。
選択肢は、
- なし
- 1万円
- 3万円
- 5万円
- 10万円
でした。
現在の私は、新NISAと特定口座を合わせて月40万円を自動積立しています。
ただ、診断の選択肢では10万円が最大だったため、今回は10万円を選びました。
現在の実際の積立額は月40万円ですが、診断の最大選択肢だった10万円を選びました。
現在の楽天VTI・楽天VYMへの積立と、8年間の運用結果についてはこちらの記事で詳しく書いています。
一番変わったのは「誰のために運用するのか」だった
今回の診断で一番印象に残ったのが、資産運用の目的です。
2026年の私は、
「子供のための長期的な資金づくり」
を選びました。
2019年は「余裕資金の運用」でしたが、2026年は「子供のための長期的な資金づくり」を選びました。
これは、7年前と比べて自分の考え方が大きく変わった部分です。
理由はシンプルです。
資産が、自分が想像していた以上に増えたから。
2018年、43歳だった我が家の総資産は約6,055万円でした。
2026年、51歳では約2億2,041万円になっています。
もちろんこの先どうなるかは分かりません。
でも今の資産規模を考えると、
自分の代ですべてを使い切る可能性はかなり低くなった。
そう感じるようになりました。
そうなると、資産運用は自分一人の問題ではありません。
最終的には子供たちへ渡るお金になる。
そういう前提で考え始めています。
ただし、ここには今でもかなり迷いがあります。
お金を残してあげたい。
でも、何でも与えてしまって、子供たち自身の「生きる力」を失わせたくもない。
51歳になった今、そのバランスをかなり考えるようになりました。
7年前には、ここまで真剣に考えていなかったテーマです。
資産が43歳の6,055万円から51歳で2億2,041万円になるまでについては、こちらで実際の数字を公開しています。
51歳でもリスク許容度は5/5だった
そして2026年の無料診断結果。
結果は、
リスク許容度5/5。
7年前とまったく同じでした。
これについては、正直それほど驚きませんでした。
現在も会社員として一定の収入があります。
金融資産も2019年当時より増えています。
さらに、私は相場が大きく下落した時に、すべて売って逃げるよりも、追加投資を考えるタイプです。
そう考えれば、
「まあ、5になるだろうな」
というのが率直な感想でした。
2026年のポートフォリオは米国株41.8%、金も6%
今回、リスク許容度5として提案されたポートフォリオがこちらです。
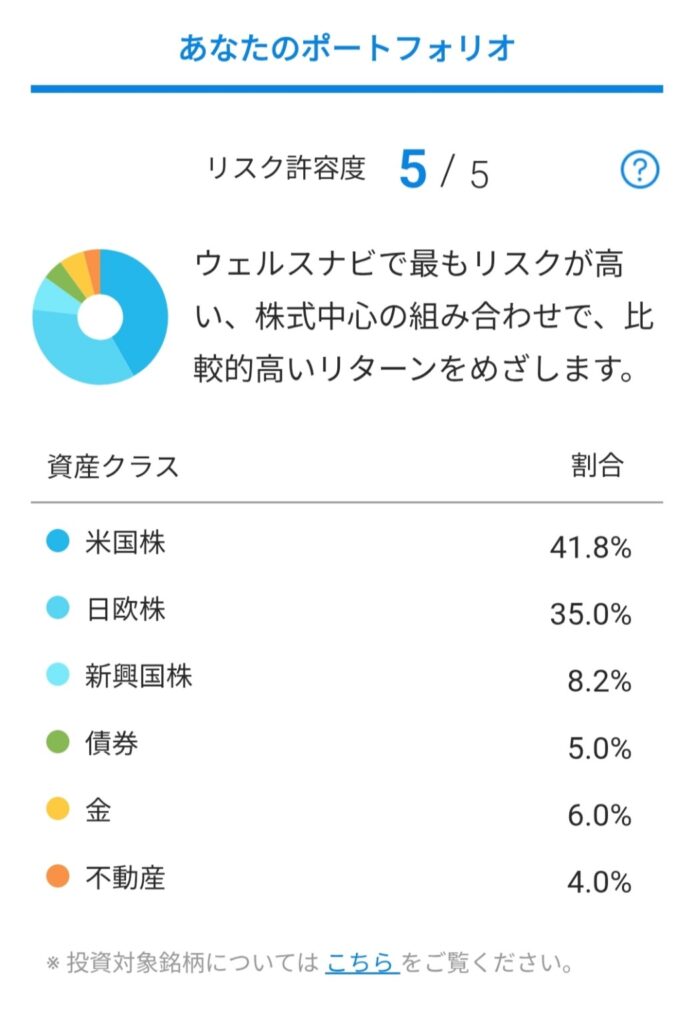
2026年の無料診断で提案されたリスク許容度5/5のポートフォリオ。米国株41.8%、日欧株35.0%、新興国株8.2%、債券5.0%、金6.0%、不動産4.0%でした。
| 資産クラス | 割合 |
|---|---|
| 米国株 | 41.8% |
| 日欧株 | 35.0% |
| 新興国株 | 8.2% |
| 債券 | 5.0% |
| 金 | 6.0% |
| 不動産 | 4.0% |
この配分を見た最初の感想は、
「自分の現在のポートフォリオより、かなり世界分散されているな」
ということでした。
私は今でも米国株への投資割合がかなり大きいです。
その意味では、ウェルスナビの方が米国への集中度は低くなっています。
感覚としては、全世界株式に少し守りの資産を加えたような印象を受けました。
個人的に面白かったのは「金6%」
そして今回、かなり面白いと思ったのが、
金が6%入っていること。
です。
2019年当時の私は、今ほど金などの株式以外の資産を強く意識していませんでした。
でも51歳になった現在は違います。
米国株を中心とした資産形成は続けながらも、金・銀など、株式とは違う値動きをする資産も持ちたいと考えるようになりました。
つまり、7年前はウェルスナビのポートフォリオを見て、
「リスク許容度5なのにちょっと守備的じゃない?」
と思っていた私が、51歳になった今では、
「あれ?意外と今の自分の考え方に近い部分もあるな」
と感じています。
投資に対する考え方が変化したという意味では、かなり面白い7年間でした。
51歳になって、米国株一辺倒から少しずつ分散を意識するようになった理由はこちらの記事でも詳しく書いています。
30年間の標準シミュレーションでは元本4,100万円→8,611万円以上
今回の無料診断では、将来の資産額についてもシミュレーションできます。
まず表示された30年間のシミュレーションでは、元本4,100万円に対して、
- 70%の確率で8,611万円以上
- 50%の確率で1億1,306万円以上
- 30%の確率で1億5,122万円以上
という結果が表示されました。
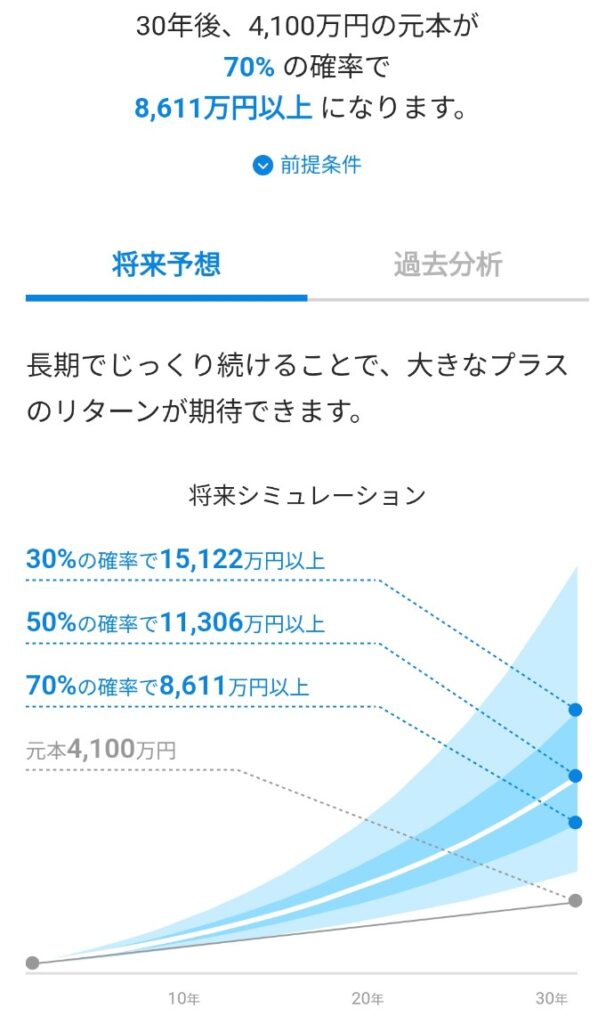
元本4,100万円を30年間運用した場合のシミュレーション。70%の確率で8,611万円以上という結果でした。※将来の運用成果を保証するものではありません。
もちろん、30年後にこの金額になるという意味ではありません。
長期投資には大きな上昇局面もあれば、リーマン・ショックやコロナショックのような大きな下落もあります。
こういうシミュレーションは、
「長い時間を取ると複利の効果がどの程度大きくなる可能性があるのか」
を見る参考資料として使うものだと思っています。
初期投資1億円・月10万円・20年間でも試してみた
さらに今回は、現在の自分にもう少し近い金額でも試してみました。
設定は、
- 初期投資額:1億円
- 毎月の積立額:10万円
- 運用期間:20年
- リスク許容度:5
です。
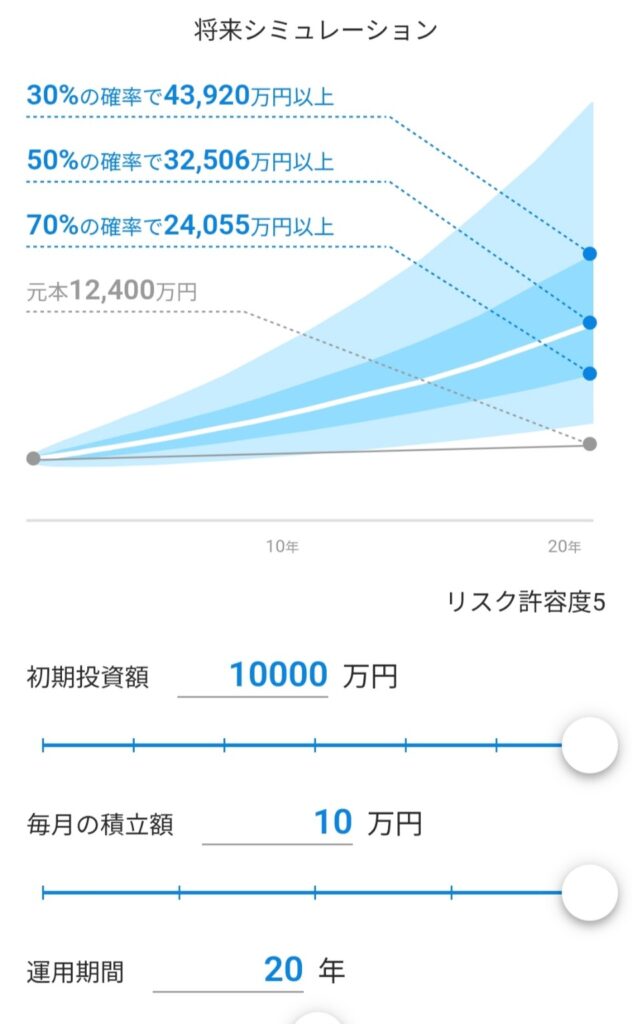
初期投資1億円、月10万円、20年間、リスク許容度5で試算。元本1億2,400万円に対し、70%の確率で2億4,055万円以上という結果でした。
元本は1億2,400万円。
シミュレーション結果は、
- 70%の確率で2億4,055万円以上
- 50%の確率で3億2,506万円以上
- 30%の確率で4億3,920万円以上
となりました。
率直な感想は、
「20年という時間を使うなら、このくらいの数字が出ても不思議ではないかな」
というものでした。
もちろん、私自身が20年間この結果になると思っているわけではありません。
為替も株価も金利も変わります。
あくまでシミュレーションです。
でも、長期運用では時間そのものが非常に大きな武器になるというイメージは分かりやすいと思います。
リーマン・ショック前から運用していた場合の過去分析も見てみた
ウェルスナビの画面では、将来予測だけではなく過去分析も確認できました。
今回の設定で、リーマン・ショック前から運用を始めた場合の過去分析を見ると、途中で大きく下落している時期があります。
リーマン・ショック。
チャイナ・ショック。
コロナ・ショック。
そうした大きな下落を経験しながら、長期間保有した場合の推移が表示されています。
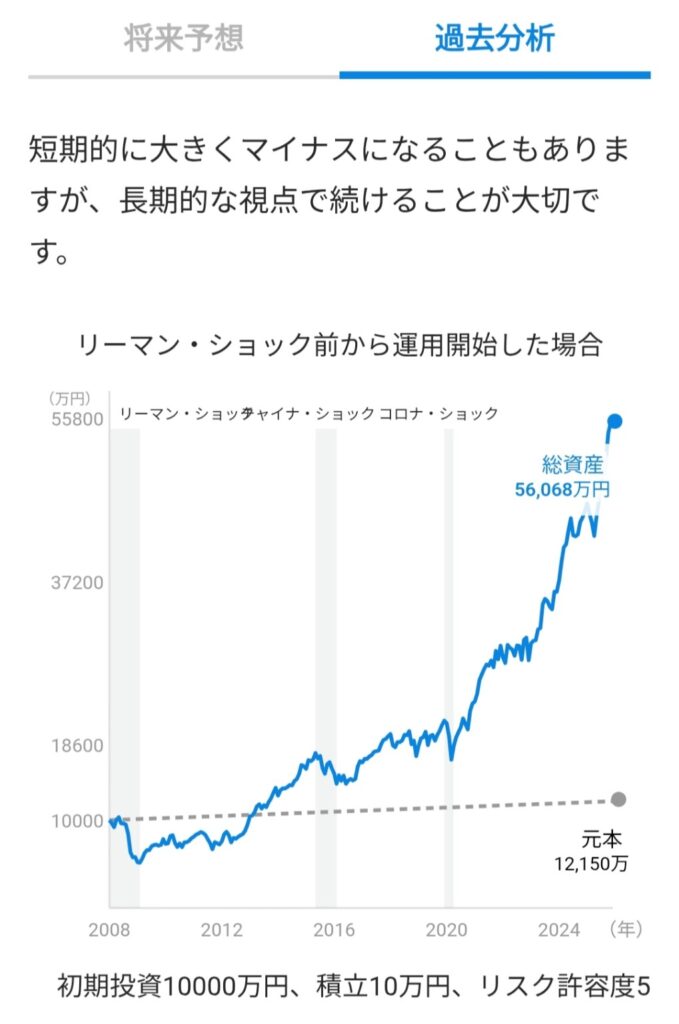
リーマン・ショック前から運用を始めた場合の過去分析。これは私自身の運用実績ではなく、ウェルスナビ画面上のシミュレーションです。
ここは誤解のないように書いておきます。
これは私が実際に1億円をウェルスナビで運用した結果ではありません。
あくまでウェルスナビの過去分析機能による表示です。
ただ、長期投資では、途中の大きな下落だけを見て投資をやめてしまわないことが重要だという点は、私自身の投資経験とも一致します。
では、51歳の僕はウェルスナビを使うのか?
ここまで無料診断をやっておいてなんですが、結論を書きます。
今の私は、ウェルスナビを使わないと思います。
サービスが悪いと思っているからではありません。
理由は、
自分で投資すること自体が好きだから。
です。
私はインデックス投資を中心にしています。
インデックス投資は、個別株の売買と比べれば、もともとかなり暇な投資です。
それでも、
- 何に投資するか考える
- 資産配分を考える
- 相場が下がった時に追加投資するか考える
- 数年後の資産配分を考える
こういうこと自体を楽しんでいます。
そこまで全部自動化してしまうと、
僕にとっては投資がさらに暇になってしまう。
そんな感覚があります。
もう一つは手数料
ウェルスナビの通常口座では、預かり資産に対して年率1%(税込1.1%)を基本とする手数料がかかります。
3,000万円を超える部分については年率0.5%(税込0.55%)となっています。
また、NISAでは利用する枠などによって手数料体系が異なります。
私は自分で低コストのインデックスファンドを買い、資産配分も自分で考えることが苦になりません。
そのため、
自分の場合は、手数料を払ってすべてを任せるメリットがあまり大きくない。
というのが今の判断です。
※手数料やサービス内容は変更される可能性があります。実際に利用する場合はウェルスナビ公式サイトで最新情報を確認してください。
一方で「全部任せたい人」には意味があると思う
では、ウェルスナビには意味がないのか。
私はそうは思いません。
例えば、
- 投資先を自分で決めたくない
- 米国株、日欧株、新興国株などの割合を考えるのが面倒
- リバランスを自分でしたくない
- NISAも含めてできるだけ自動化したい
- 相場を見ていると売買したくなってしまう
こういう人には、資産運用のプロセスをかなり自動化できること自体に価値があると思います。
つまり、
「手数料を払ってでも、時間と手間を減らしたいか」
が大きな分かれ目になるのではないでしょうか。
私は自分でやりたい。
でも、全部任せたい人もいる。
ここは完全に好みの違いです。
7年前より、僕自身がウェルスナビの考え方に近づいていた
今回、7年ぶりに無料診断をやって一番面白かったのは、ここかもしれません。
2019年の私は、ウェルスナビのリスク許容度5のポートフォリオを見て、
「まだちょっと守備的だな」
と感じていました。
当時の私は、楽天VTIや楽天VYMなど米国株を中心に積み立てていました。
それから7年以上。
米国株への評価は今でも高いです。
既存の楽天VTIなどを売るつもりもありません。
ただ、資産額が増え、年齢も51歳になり、
「米国株だけでなく、世界全体や株式以外にも資産を分散したい」
という考えがかなり強くなりました。
今後は、既存の米国資産を持ったまま、新しく投資するお金の一部をオルカンなどの全世界株式へ振り向けることも考えています。
さらに金・銀などの株式以外の資産も増やしたい。
そう考えている今の自分から見ると、
米国株だけではなく、日欧株、新興国株、債券、金、不動産まで持つウェルスナビの考え方は、2019年よりずっと理解できる。
そう感じました。
7年間で変わらなかったもの、変わったもの
| 2019年 | 2026年 | |
|---|---|---|
| 年代 | 40代 | 51歳 |
| リスク許容度 | 5/5 | 5/5 |
| 診断上の積立額 | 10万円 | 10万円 |
| 投資目的 | 余裕資金を着実に運用 | 子供のための長期的な資金づくり |
| 米国株への考え方 | かなり強気 | 今も強気だが世界分散も意識 |
| 金などの守り資産 | 意識は低め | 積極的に検討 |
| ウェルスナビを使うか | 診断のみ | 今の自分なら使わない |
こうして並べると、面白いものです。
リスクを取る姿勢そのものは、それほど変わっていません。
でも、
誰のためにお金を増やすのか。
何に分散するのか。
この2つは、かなり変わりました。
まとめ|リスク許容度は5のまま。でも投資の目的は変わった
2019年に初めてウェルスナビの無料診断をやった時、私はまだ40代でした。
結果はリスク許容度5/5。
そして2026年、51歳になってもう一度診断。
今回もリスク許容度は5/5でした。
ここだけを見ると、
「7年間、何も変わっていない」
ように見えます。
でも実際には違いました。
一番大きく変わったのは、
資産運用を誰のためにするのか。
という部分です。
2019年は自分の余裕資金。
2026年は子供たちも含めた、もっと長い時間軸。
資産が増えたことで、
「どう増やすか」だけではなく、「この資産を最終的にどう残すのか」
まで考えるようになりました。
その一方で、子供たちには自分の力で生きていく力も持ってほしい。
お金を残すことと、生きる力を奪わないこと。
51歳の今は、その間でいろいろ考えています。
そして投資についても、昔のように米国株だけを強く見るのではなく、金など株式以外の資産や世界分散も意識するようになりました。
7年前には少し守備的に感じたウェルスナビの資産配分が、今見るとそれほど違和感がない。
これも自分自身の変化なのだと思います。
ただし、私は今のところウェルスナビを使う予定はありません。
自分で投資を考えることが好きだからです。
でも、
「投資のことはできるだけ考えたくない。でも長期・積立・分散はしたい」
という人にとっては、こうした全自動の資産運用サービスを検討する意味はあると思います。
無料診断だけなら、自分のリスク許容度や資産配分について考えるきっかけにもなります。
実際、私自身も7年ぶりに診断したことで、
「投資の目的が、自分から次の世代へ変わっていた」
ことに改めて気づきました。
これが今回、一番面白かったところです。
関連記事
→ 【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
→ 【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
→ 【8年間の実体験】楽天VTIと楽天VYMどっちを選ぶ?51歳の結論
※この記事は2019年3月15日に公開した本人の無料診断体験を、2026年10月に再び実際にウェルスナビの無料診断を行い、当時の記録と現在の投資方針をもとに大幅リライトしたものです。
※本記事は筆者自身の投資経験や考え方を記録したものであり、特定の金融商品・サービスへの投資や契約を推奨するものではありません。金融商品には価格変動等による損失の可能性があります。診断結果やシミュレーションは将来の運用成果を保証するものではありません。