※データ確認日:2026年11月18日。ASX200とS&P500の長期「配当なし」比較は2000年3月31日〜2026年10月30日。配当込みの比較はS&P Dow Jones Indicesが2025年12月31日時点で公表した別統計です。上位銘柄・業種構成はS&P/ASX200連動ETF「STW」の2026年9月30日時点の数値。異なる期間・通貨・配当条件の数字を混ぜて投資成績を断定しないよう注意しています。指数の過去成績は将来の成果を保証せず、特定商品の購入を勧めるものではありません。
こんにちは、nobu2394.comです。
「世界の株式市場探訪」の第4回は、オーストラリア。第1回のスイス編、ドイツ編、イタリア編に続き、今回も各国の株価指数を長い時間軸で検証していきます。
ただ、今回は少し特別です。2025年に、家族で約10日間、オーストラリアを旅行したからです。
最初に訪れたのはケアンズ。グリーンアイランドも本当にきれいでしたが、特に忘れられないのがポンツーンでの体験でした。海の中で魚たちと触れ合った時間は、今振り返っても「一生の思い出」と言いたくなるくらい素晴らしいものでした。
その後はシドニー、キャンベラ、ブルーマウンテンズなども回りました。コアラも抱きました。シドニーは想像していた以上に都会で、街がとてもきれい。人々にもフレンドリーな印象を持ちました。自然と都市が両方ある、私にとって本当に好きな国です。住む場所として考えても、とても魅力的だと思います。
一方、投資となると判断は別です。実は私は、2017年にアクサ生命の豪ドル建て生命保険に38,000豪ドル相当を一括で投入し、その契約を今も持っています。でも、豪ドルの現金を直接持っているわけではなく、オーストラリア株や豪州ETFを買ったこともありません。
「オーストラリアという国は好き。でも、オーストラリア株を買いたいかと聞かれると、今は買わない」——なぜ、そう考えるのか。
その答えを出すために、今回は代表指数ASX200の約26年の値動き、米国S&P500との比較、配当の重要性、上位企業・業種構成まで調べてみました。
- 最初に結論:旅行先としては最高。株式投資の主力は米国かオルカン
- ASX200とは何か。オーストラリアの主要200社を見る指数
- まず約26年間の長期チャートを見る。ASX200は約2.84倍
- 米国S&P500と同じ約26年間で比較すると?
- 配当なし・配当込みで大違い。長期の勝者が逆転する意外な結果
- ASX200の年間騰落率。資源国も世界同時不況から逃れられない
- 豪州株は本当に分散されている?上位10社を見ると銀行と鉱業が目立つ
- 業種別構成比。金融と素材だけで約59%
- 2000年からの業種構成の変化。豪州はずっと資源と銀行の国だった?
- オーストラリアはなぜ豊かなのか。資源・人口・アジアとの関係
- 2017年から保有する38,000豪ドルのアクサ生命保険。豪ドル現金ではない
- 豪ドル建て保険を持つことと、豪州株を買うことは全く別
- 日本から豪州株を買うなら、為替・ETF・配当課税にも注意
- 今後のオーストラリア株はどうなる? 3つのシナリオで考える
- なぜ私はオーストラリア株を買わないのか
- まとめ|一生の思い出になった国。でも投資対象は別に考える
- 関連記事
- 主な出典とグラフの読み方
最初に結論:旅行先としては最高。株式投資の主力は米国かオルカン
先に私の結論を書いておきます。
- オーストラリアは、2025年の家族旅行を通じて大好きになった国。街も自然も魅力的。
- 豪ドルへの資産配分は、アクサ生命の既存の豪ドル建て保険を保有する形で続ける。ただし豪ドル現金を別に持っているわけではない。
- オーストラリア株・豪州ETFへの個別投資は、今のところ考えていない。
- 新しい株式投資先は、基本的に米国株インデックスか全世界株式(オールカントリー)を優先する。
- ただし調査して驚いたのは、配当込み・豪ドル換算の長期成績では、比較開始時期によって豪州株が米国株を上回る場合もあること。
旅行の満足度と、株式の期待リターンは別。好きな国だから株を買う、という結論にはしません。
ASX200とは何か。オーストラリアの主要200社を見る指数
オーストラリアの代表的な株価指数は、S&P/ASX 200(エーエスエックス・ツーハンドレッド、略してASX200)。オーストラリア証券取引所(ASX)に上場する主要200社を、浮動株調整後の時価総額に基づいて組み入れる指数です。
指数のスタートは2000年4月3日。S&P Dow Jones Indicesが公表する2000年3月31日の初期値は3,133.26ポイントです。日本でいう日経平均やTOPIXと同じように、株式市場の様子を把握するための重要な指標ですね。
ただし「200社入っているから、どんな業種にも均等に分散されている」というわけではありません。あとで詳しく見ると、銀行と資源関連に偏っていることが分かります。
まず約26年間の長期チャートを見る。ASX200は約2.84倍
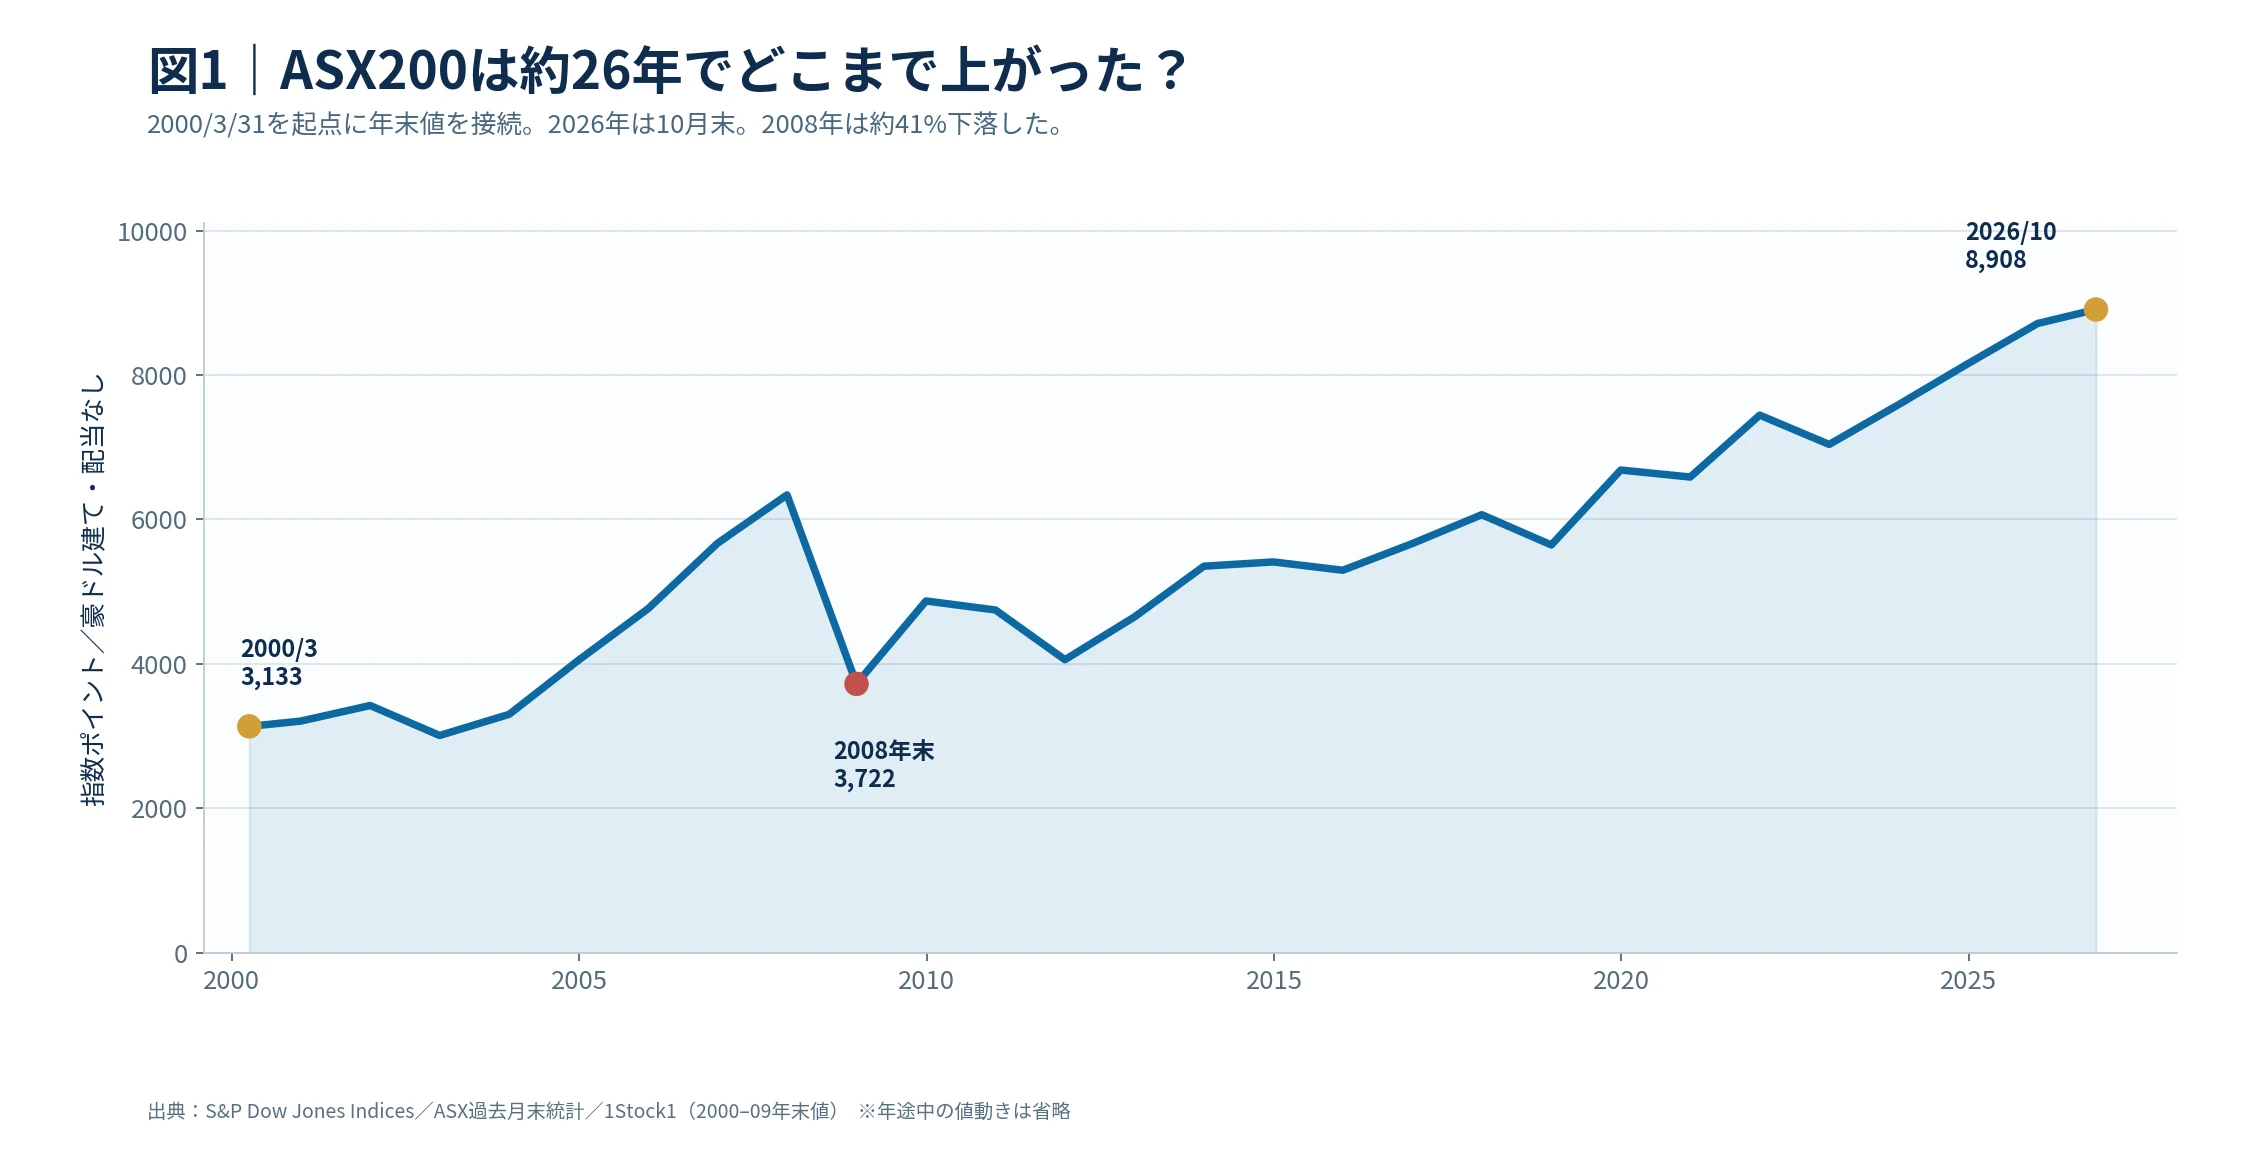
2000年3月31日:3,133.26ポイント → 2026年10月30日:8,908.1ポイント。 単純な倍率は、約2.84倍です。
これは豪ドル建ての配当なし価格指数。途中で受け取った配当金を再投資した成績でも、日本円換算の実際の投資成果でもありません。
注目してほしいのは、2008年です。
2007年末は6,339.8ポイントだったのに、2008年末には3,722.3ポイント。約41.3%の下落でした。2000年代の資源ブームで上がっても、世界金融危機では豪州株も大きく下がっています。
その後は上昇と下落を繰り返しながら、2026年10月末には8,900ポイント台へ。長期間持っていれば必ず安心、というグラフではありませんが、26年間の歩みを俯瞰することができます。
ここで使用した値は、ASXの公表する年末価格指数と、過去の年末値を接続したものです。年途中の日々の値動きを全部描いたチャートではなく、2000年3月末・各年末・2026年10月末という節目を結んだ図です。2026年はまだ年末ではありません。
出典:ASX|Historical market statistics、ASX|2010〜2015年アーカイブ、S&P DJI|25 Years of the S&P/ASX 200。2000〜2009年末は1Stock1の価格指数歴史値を参考にしました。
米国S&P500と同じ約26年間で比較すると?
次に、私が普段の積立で重視する米国株と比較しました。
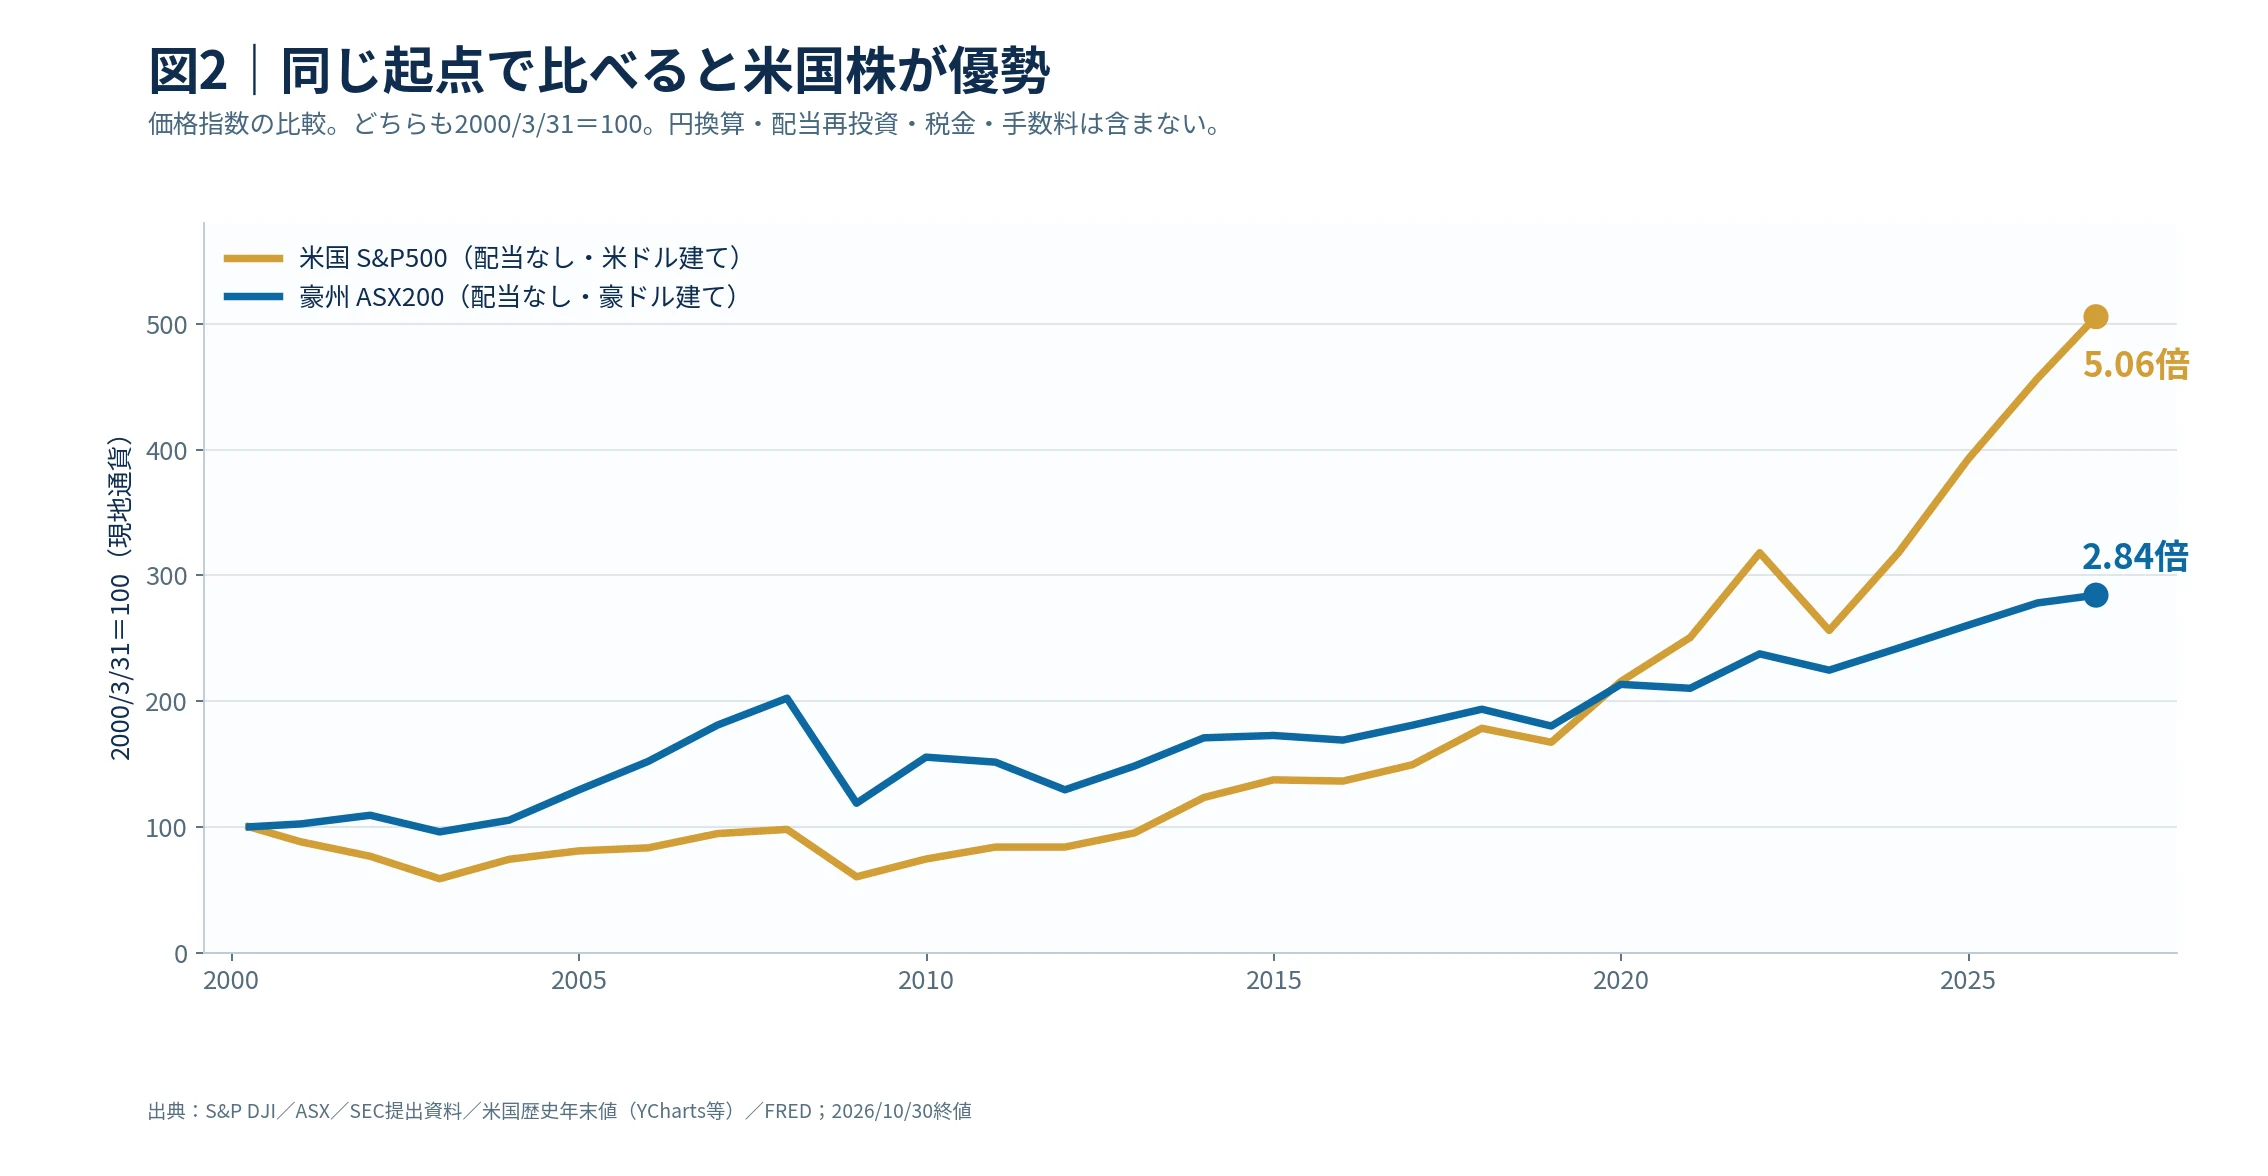
比較の起点は両指数とも2000年3月31日。終点は2026年10月30日。どちらも配当なしの価格指数で、起点を100としています。
| 指数 | 2000年3月31日 | 2026年10月30日 | 上昇倍率 |
|---|---|---|---|
| 豪州 S&P/ASX 200 | 3,133.26 | 8,908.1 | 約2.84倍 |
| 米国 S&P500 | 1,498.58 | 7,580.07 | 約5.06倍 |
同じ時期の配当を含まない株価指数で比べると、米国の方が強い。私が日頃から米国株を主力にしてきた理由の一つを、数字で見た気がします。
ただ、ここで間違えてはいけないことがあります。豪州の指数は豪ドル建て、米国の指数は米ドル建てです。この2.84倍と5.06倍は、日本円で投資した場合の実際の収益差ではありません。 為替、配当、税、信託報酬、売買コストなどを含んでいないからです。
また、価格指数だけを見て「配当大国オーストラリアは駄目だった」と結論づけるのも早い。ここからが今回の面白いところです。
出典:S&P DJI|ASX200初期値、SECに記録された2000年3月末のS&P500終値、ASXの2026年10月末統計、S&P DJI|S&P500指数。
配当なし・配当込みで大違い。長期の勝者が逆転する意外な結果
オーストラリア株は配当利回りが比較的高い市場として知られています。銀行、資源会社など、利益を配当として株主に還元する企業の存在感が大きいのです。
「だったら、受け取った配当を再投資した場合はどうなのか?」
ここでは自分で都合の良い配当率を置かず、指数を算出するS&P Dow Jones Indices自身の比較調査を使用します。2026年3月発行のレポートでは、2025年12月31日時点の実績を、豪州ASX200と米国S&P500の両方を豪ドル建て・配当再投資込みの総合リターンとして比較しています。
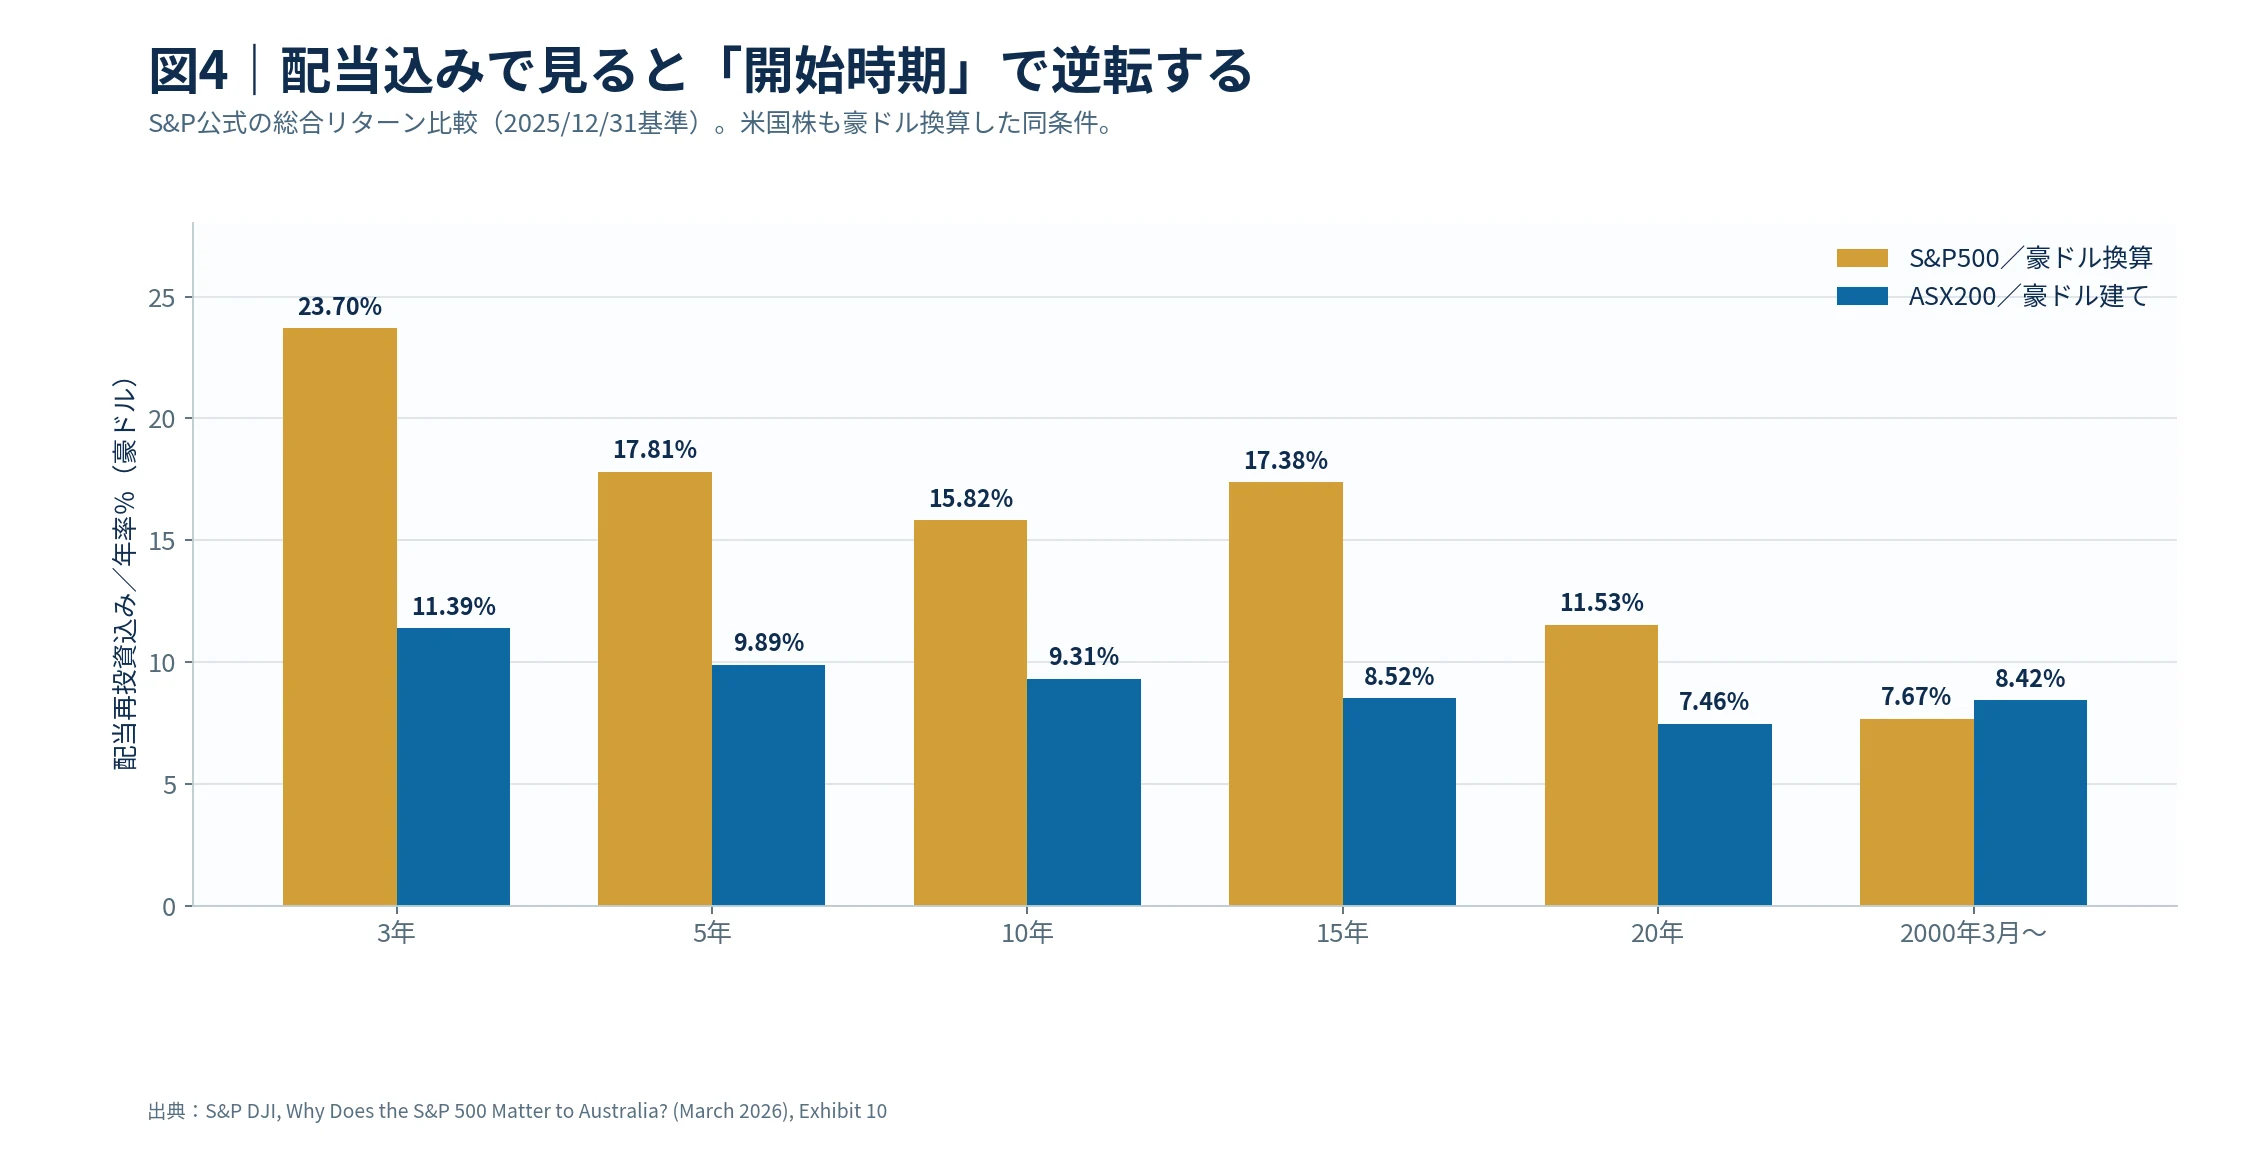
| 比較期間(終点2025年末) | 米国S&P500(豪ドル換算) | 豪州ASX200 | 優勢 |
|---|---|---|---|
| 直近3年間 | 年率23.70% | 年率11.39% | 米国 |
| 直近5年間 | 年率17.81% | 年率9.89% | 米国 |
| 直近10年間 | 年率15.82% | 年率9.31% | 米国 |
| 直近15年間 | 年率17.38% | 年率8.52% | 米国 |
| 直近20年間 | 年率11.53% | 年率7.46% | 米国 |
| 2000年3月31日から | 年率7.67% | 年率8.42% | 豪州 |
これは意外でした。 直近20年間なら米国が優勢です。でも2000年3月末まで起点をさかのぼると、豪州が年率で0.75ポイント上回っているのです。
2000年代前半はITバブル崩壊の影響を受けた米国株が苦戦し、一方のオーストラリアでは中国の工業化や資源価格上昇が追い風になりました。スタート時点が変われば「どちらが勝ったのか」も変わる。
私は今回の数字を見て、「米国株を中心にする」という自分の方針と、「どの期間でも米国が必ず勝つ」という主張は別物だと改めて感じました。投資先を好き嫌いだけで評価しないためにも、ここはしっかり残したい結果です。
なお、この比較は2025年末が終点です。先ほどの2026年10月末の価格指数グラフとは期間が異なるため、数字を直接つなげてはいけません。過去の実績であり、売買可能なETFの税引後手取りリターンでもありません。フランキング・クレジットの個別税制上の効果もそのまま日本の投資家に帰属するとは限りません。
出典:S&P DJI「Why Does the S&P 500 Matter to Australia?」2026年3月、Exhibit 10。
ASX200の年間騰落率。資源国も世界同時不況から逃れられない
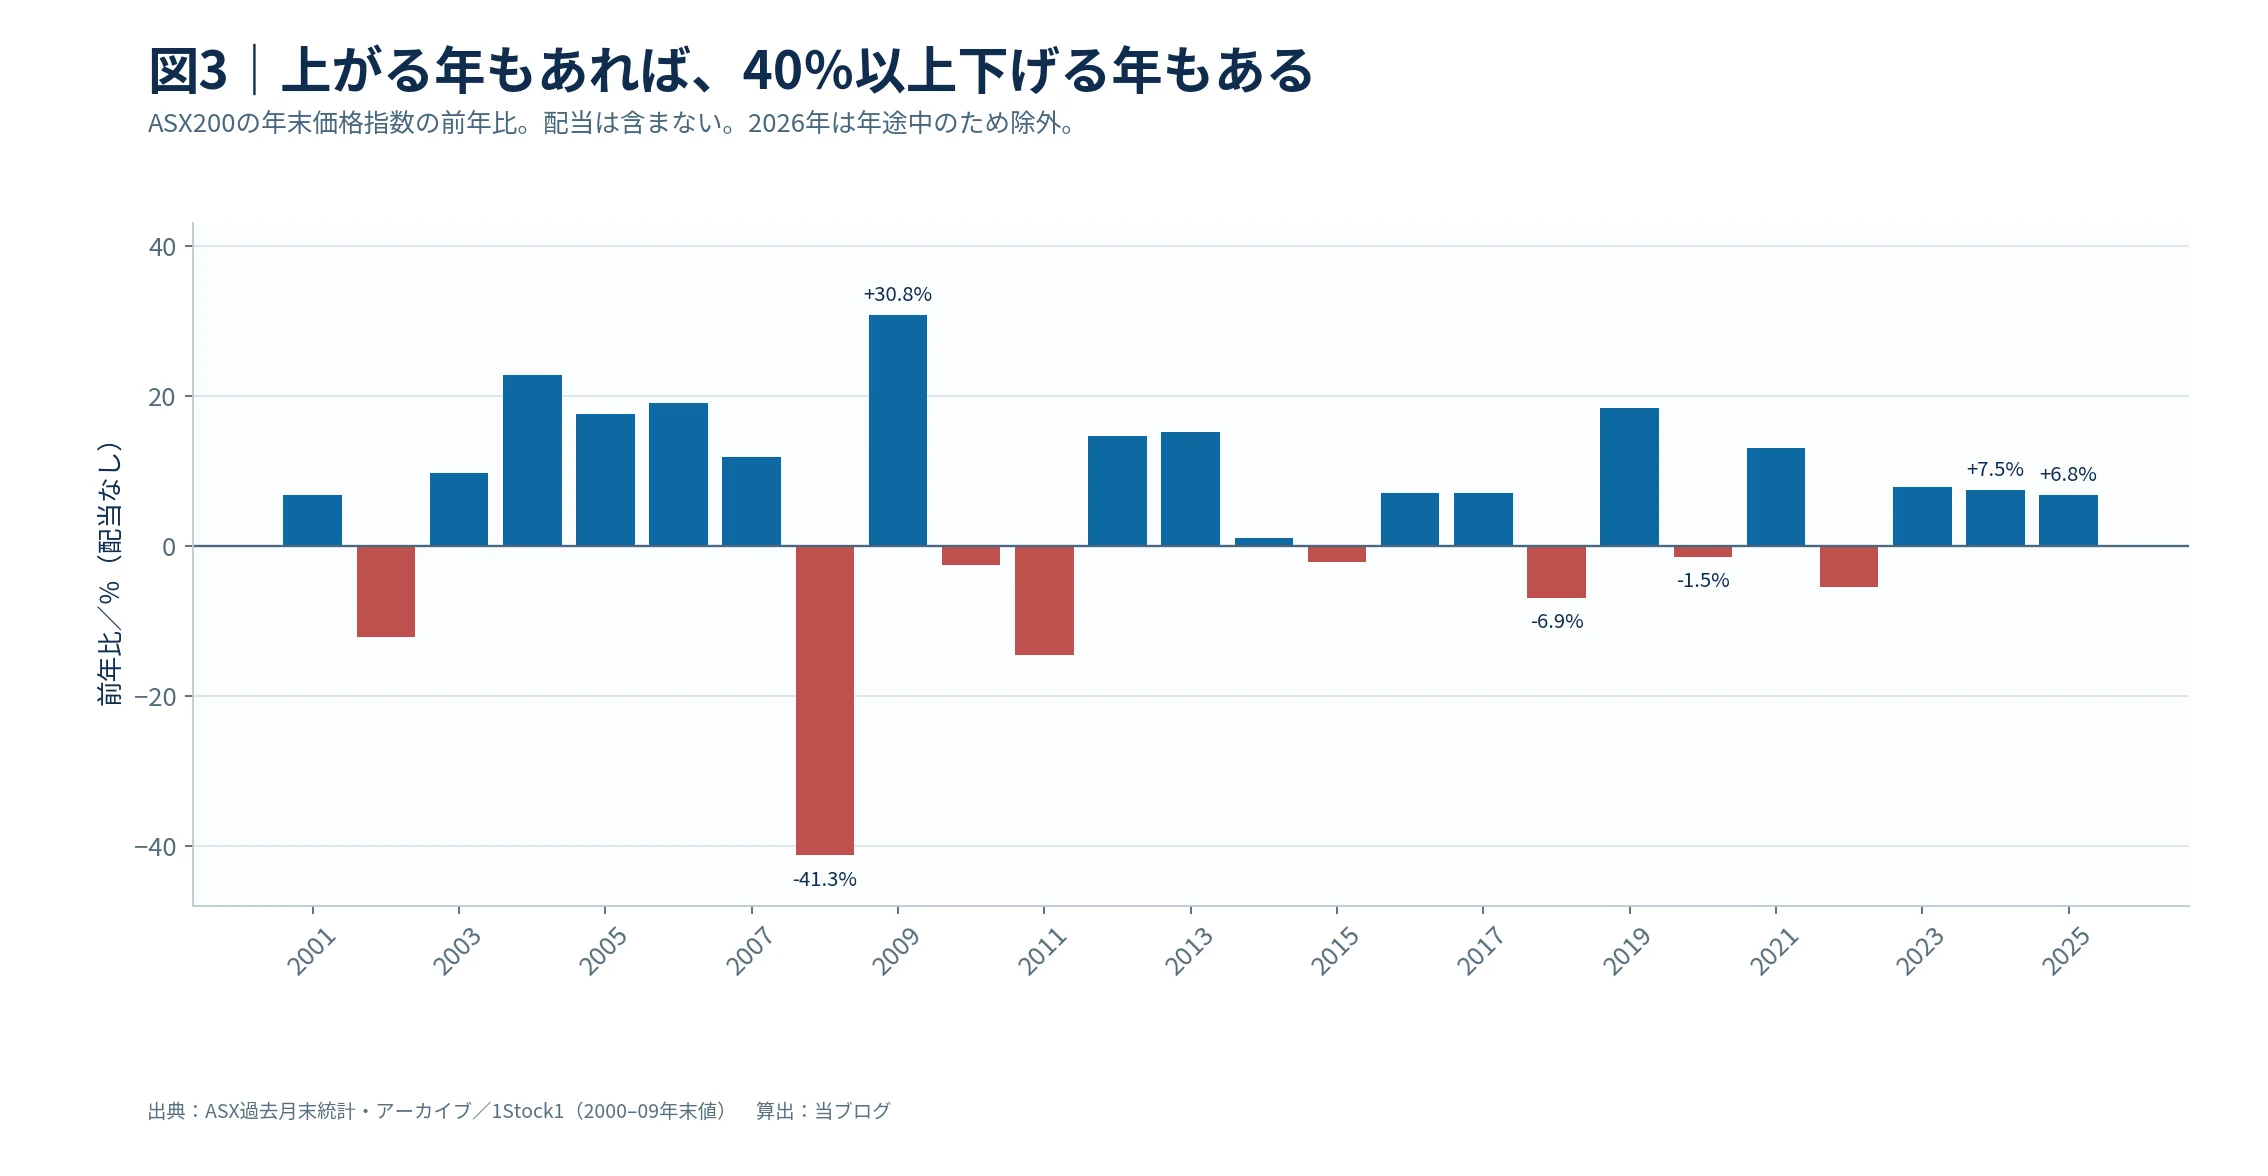
25年分の各年末の価格指数から計算した年間騰落率を見ると、豪州株も決して穏やかではありません。
2008年の約41%下落はもちろん、2011年や2018年にもマイナスの年がありました。反対に、2009年や2019年は大きく回復しています。
ここも「配当なし」の年末比較です。配当を再投資した場合の騰落率とは異なります。長期では配当が重要だからこそ、図2・図3は価格のみ、図4は配当込みと意識して読み分けたいですね。
豪州株は本当に分散されている?上位10社を見ると銀行と鉱業が目立つ
さて、オーストラリアの代表企業というと、何を思い浮かべますか。私はまず資源大手のBHPやRio Tinto、それに銀行を思い浮かべます。
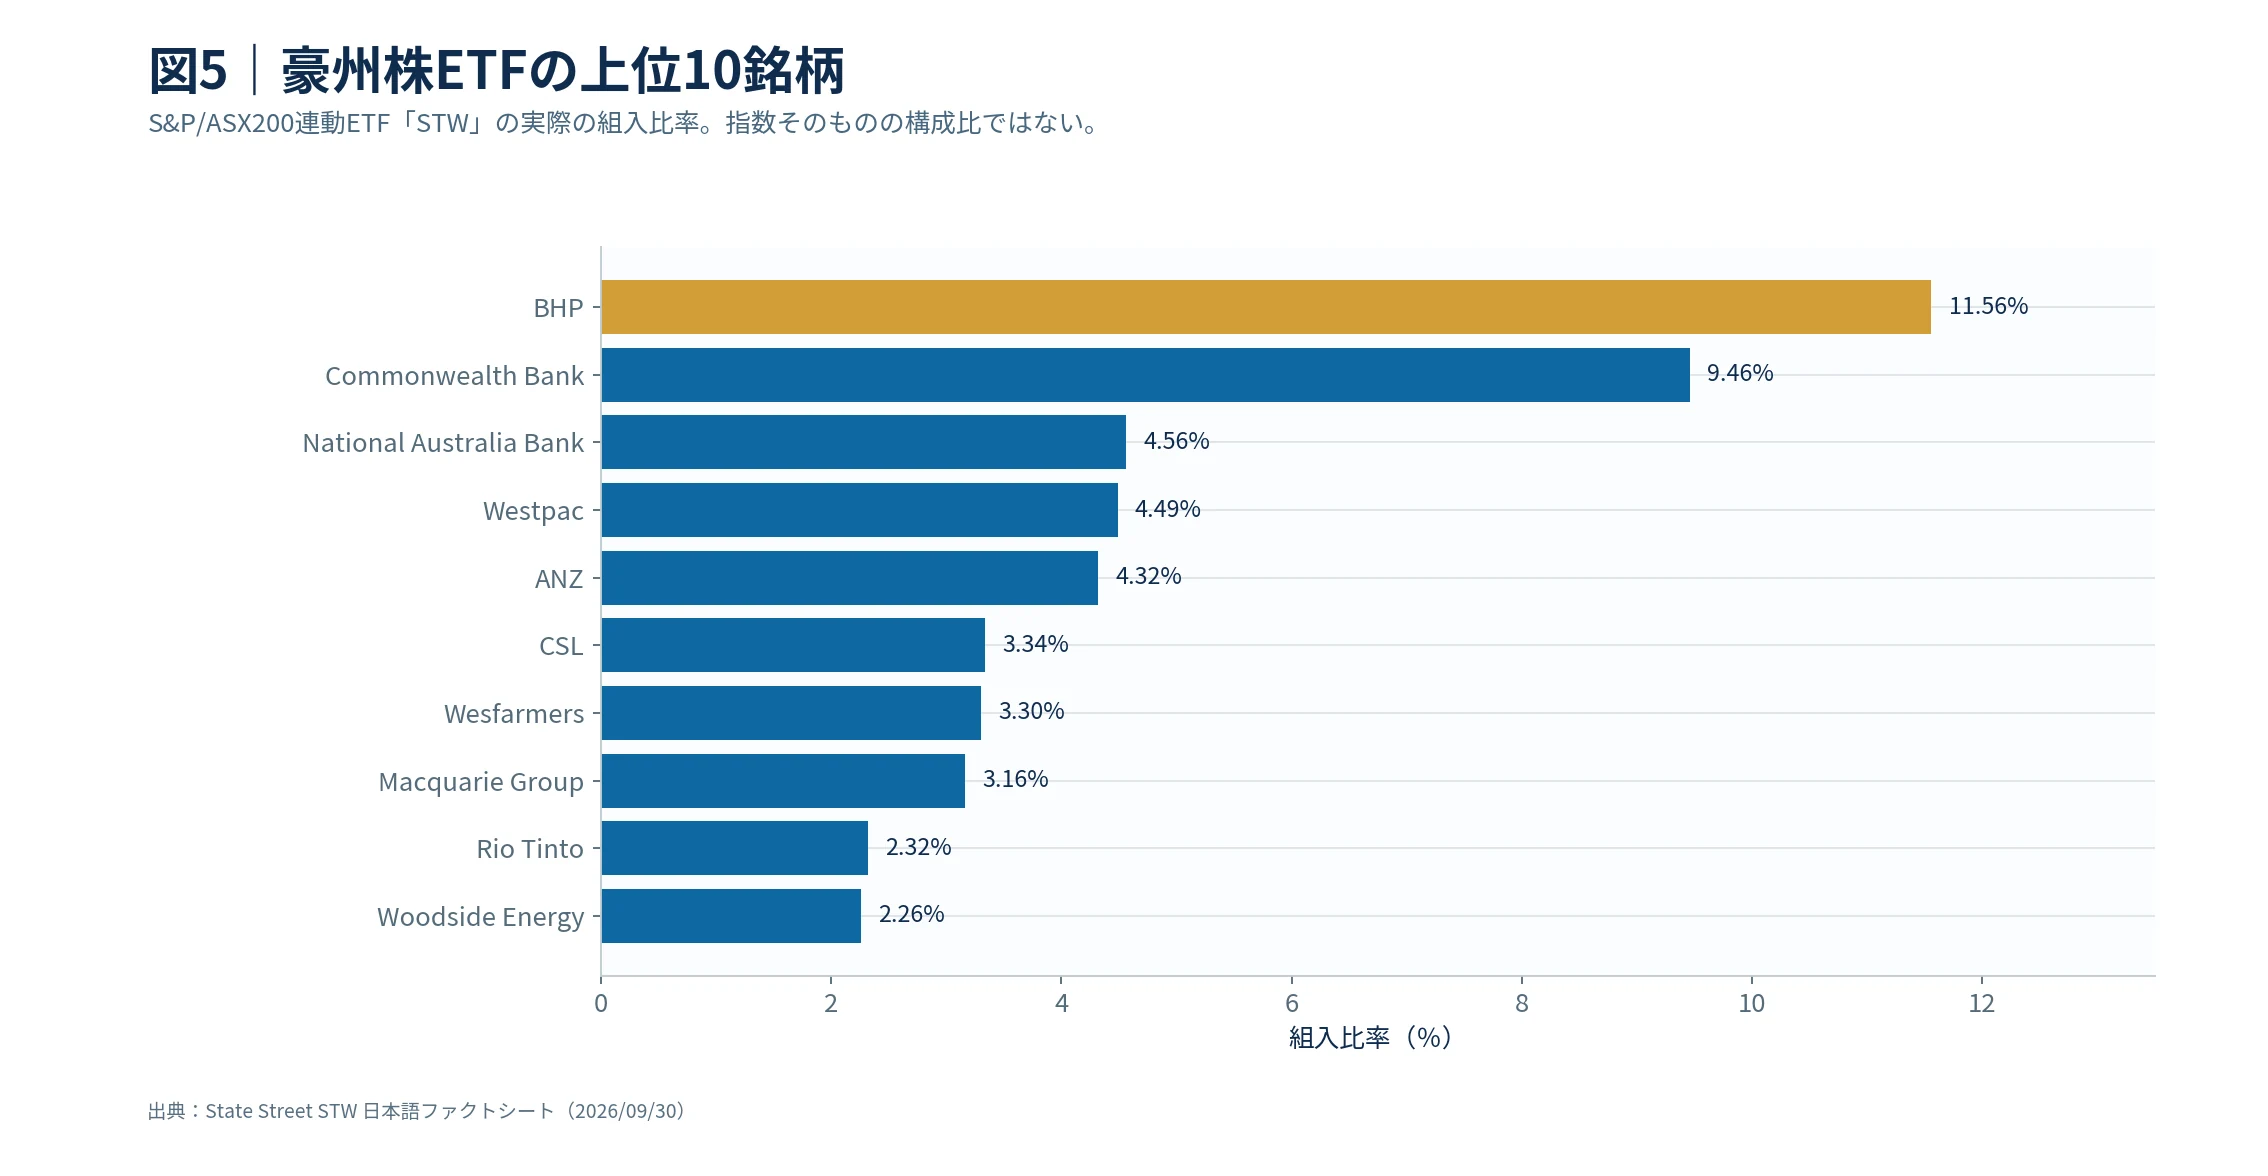
そこで今回、ASX200連動ETFであるSTW(SPDR S&P/ASX 200 ETF)の、2026年9月30日時点の組入上位10社を確認しました。
| 企業 | 主な事業 | STW組入比率 |
|---|---|---|
| BHP Group | 資源・鉱業 | 11.56% |
| Commonwealth Bank | 銀行 | 9.46% |
| National Australia Bank | 銀行 | 4.56% |
| Westpac | 銀行 | 4.49% |
| ANZ Group | 銀行 | 4.32% |
| CSL | バイオ医薬品 | 3.34% |
| Wesfarmers | 小売・複合企業 | 3.30% |
| Macquarie Group | 金融 | 3.16% |
| Rio Tinto | 資源・鉱業 | 2.32% |
| Woodside Energy | エネルギー | 2.26% |
上位10社だけで約48.77%。中でもBHPとCommonwealth Bankの2社だけで約21%を占めます。
これは指数そのものの同日組入ウェイトではなく、指数連動ETF「STW」の実際の保有比率です。ETFの運用方法や現金保有などによって、指数との比率にわずかな差がある可能性があります。
私はVTIやオルカンなど、幅広い分散を重視しています。ASX200は200社という数以上に、銀行と資源セクターへの偏りを意識する必要がありそうです。
出典:State Street「STW」日本語ファクトシート、2026年9月30日。
業種別構成比。金融と素材だけで約59%
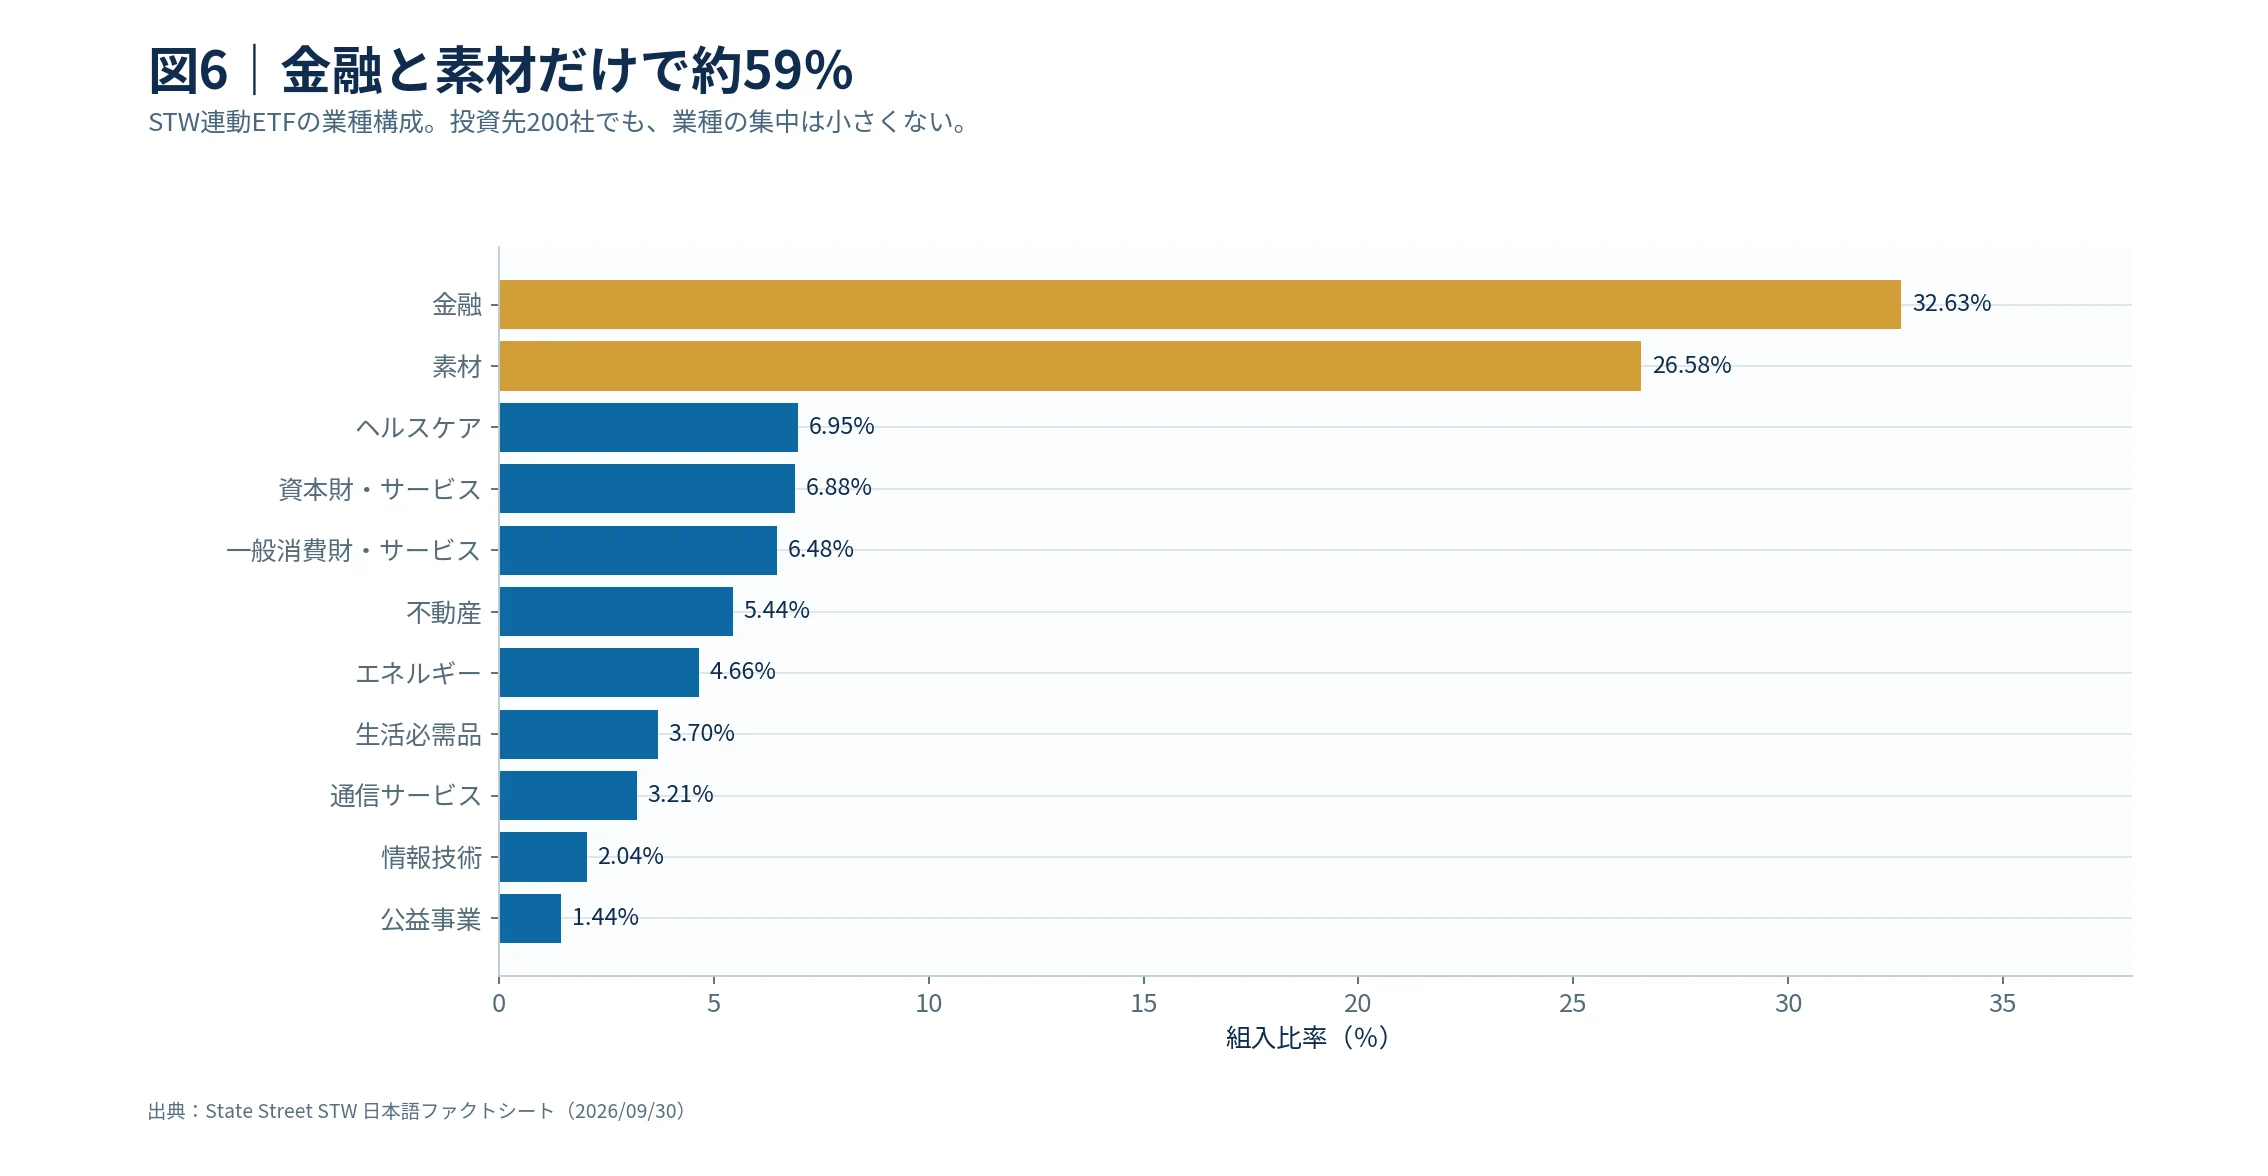
同じSTWの業種構成を見ると、金融32.63%、素材26.58%でした。合計すると59.21%です。
素材というのは、BHPやRio Tintoに代表される鉄鉱石・銅などの資源関連を含む分野。金融は大手銀行などです。
一方、情報技術は2.04%。米国S&P500では巨大テクノロジー企業が指数をけん引していますが、オーストラリアの指数はかなり違う顔ぶれです。
「オーストラリアの経済は豊か」と「オーストラリア株の指数は成長企業が満遍なく入っている」は同じ意味ではありません。
2000年からの業種構成の変化。豪州はずっと資源と銀行の国だった?
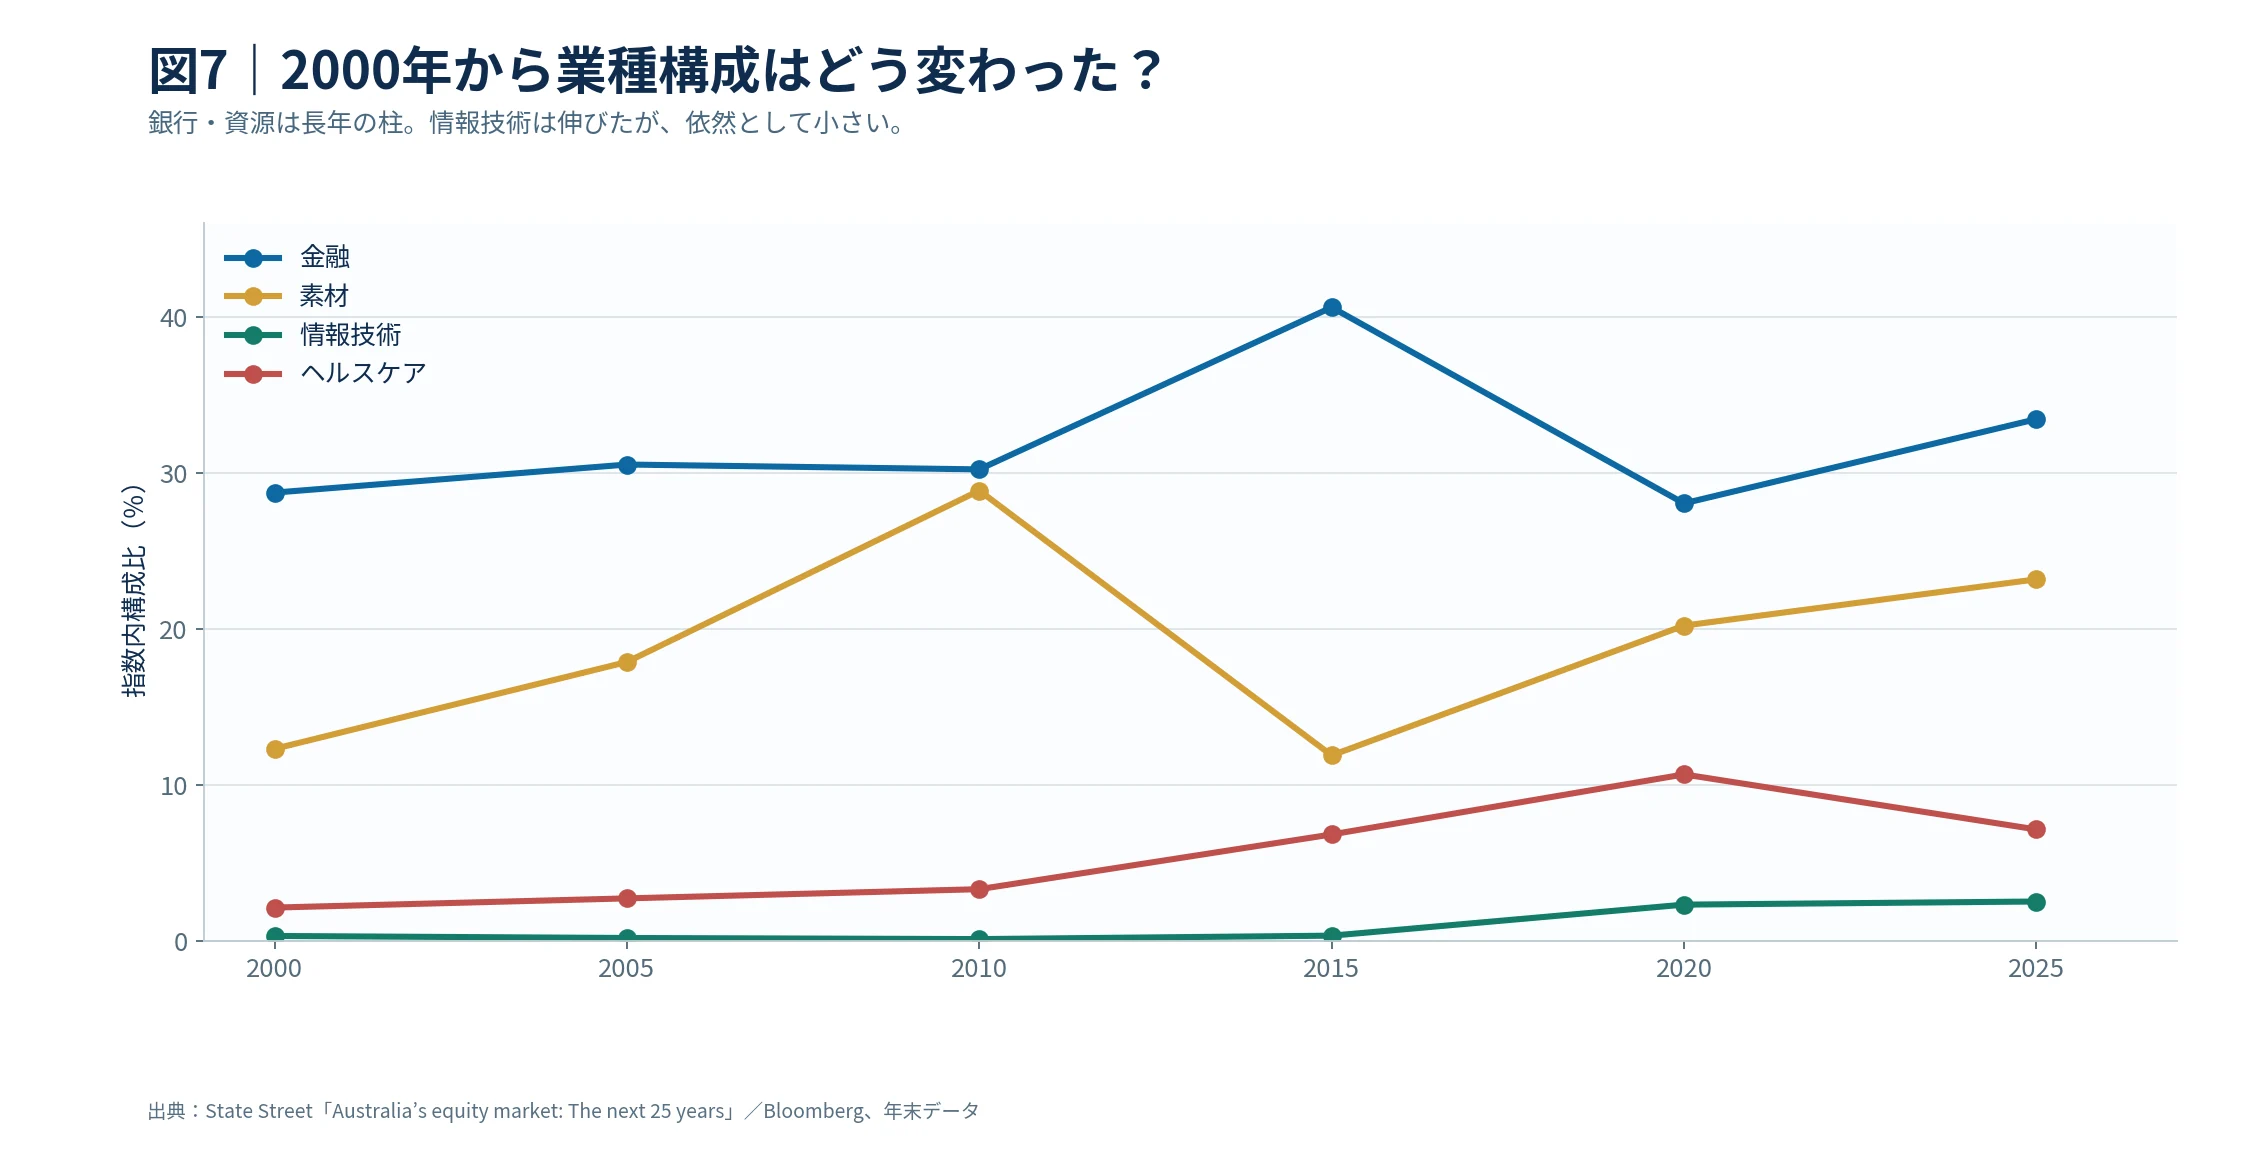
2000年から2025年の業種構成の変化も調べました。金融業は2000年末28.74%から2025年末33.45%に上昇。素材は2000年末12.31%から2025年末23.18%へと比率を拡大しています。
興味深いのは、2010年末に素材が28.87%まで高まっていたこと。その後は資源価格や企業の時価総額の変化で比率が動いてきました。
情報技術も2000年末0.31%から2025年末2.52%に伸びましたが、それでも指数全体では大きな比率ではありません。
これを見ると、「豪州の次の25年」の成長を考えるには、鉱業や銀行の強さだけでなく、医療、デジタル産業、生産性向上などがどこまで伸びるかが重要なのだと感じます。
出典:State Street「Australia’s equity market: The next 25 years」2026年8月。図7の構成比は各年末時点の統計で、図6の2026年9月末STWデータとは時期と集計元が異なります。
オーストラリアはなぜ豊かなのか。資源・人口・アジアとの関係
2025年の家族旅行で、シドニーの整った街並みを見たとき、私はオーストラリアの豊かさを実感しました。もちろん、旅行者が短期間に感じる印象だけで国全体を判断することはできません。地方と都市の格差もあれば、住宅価格や生活費などの課題もあります。
経済面では、オーストラリアには次のような特徴があります。
- 資源輸出:鉄鉱石、天然ガス、石炭、金など、世界市場と結び付く資源が豊富。
- 金融と住宅:大手銀行の存在感が大きく、国内の住宅市場や金利変動が経済に影響する。
- 移民と人口増加:労働力・消費市場の拡大につながる一方、住宅やインフラ需要を押し上げる。
- アジアとの関係:中国を含むアジアの資源需要は追い風にもリスクにもなる。
- 制度の安定性:法律・金融・年金・教育などの社会制度が経済を支える。
資源ブームを詳しく見ると、鉄鉱石や石炭、天然ガスなどの需要が2000年代の豪州経済に大きな影響を与えました。一方で、中国経済が減速すれば、資源輸出への依存は弱点にもなり得ます。
この話は、すでに公開している「オーストラリアはなぜ豊かな先進国なのか?」で詳しく調べています。今回はその内容を繰り返すより、豊かな国の株を買えば、必ず資産が増えるのかという投資判断に重点を置きます。
2017年から保有する38,000豪ドルのアクサ生命保険。豪ドル現金ではない
ここからは、自分自身の話です。
実は私は2017年、約300万円相当の38,000豪ドルを、アクサ生命の豪ドル建て生命保険へ一括投入しました。それから追加投資も、一部解約もしていません。
したがって私の豪ドル資産は、豪ドル紙幣や豪ドル普通預金として自由に持っているお金ではありません。あくまで豪ドル建ての保険契約です。
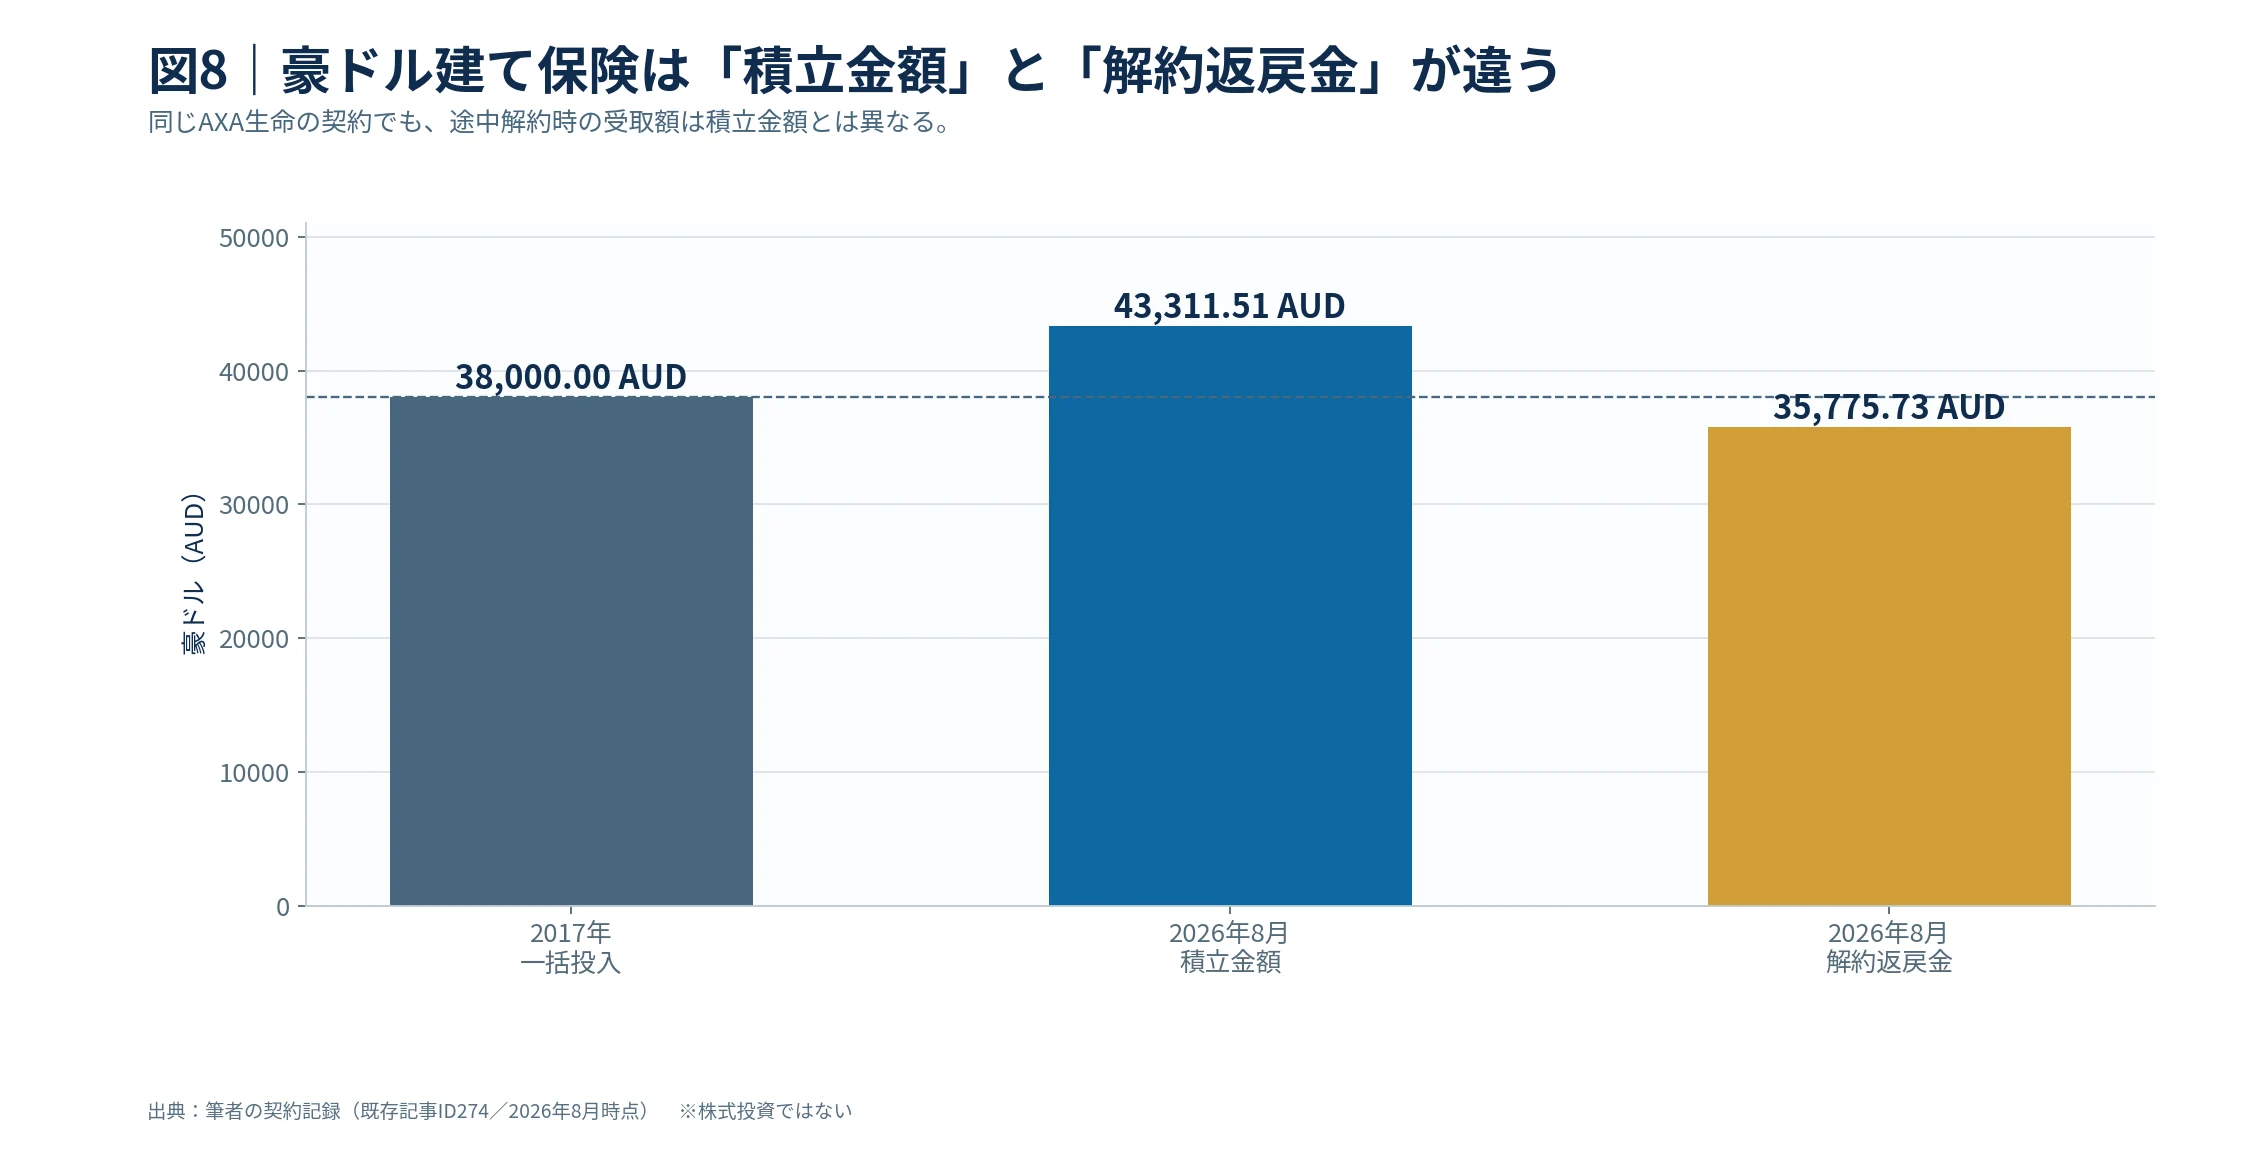
| 項目 | 豪ドル建ての金額 |
|---|---|
| 2017年の一括投入額 | 約38,000豪ドル |
| 2026年8月の積立金額 | 43,311.51豪ドル |
| 2026年8月の解約返戻金 | 35,775.73豪ドル |
契約の積立金額は当初投入額を上回っていますが、今すぐ解約する場合の返戻金は、豪ドル建てでは当初額を下回っていました。その一方で、記事を書いた時点の円換算では約408.6万円となり、契約時の約300万円より高くなっています。
ここが外貨建て生命保険の難しいところ。単純に豪ドル高になれば儲かる、という仕組みではありません。契約費用、変額部分の運用、解約控除、為替など、複数の要因が重なります。
詳しい契約内容と実際の画面は、「38,000豪ドルを外貨建て生命保険に一括投資した結果|9年後の2026年に検証」に掲載しました。この記事の数字はその記録に基づくものであり、今回新たに保険会社へ照会した最新値ではありません。
今の私にとってこの契約は、保有してきた豪ドル建て資産を、通貨分散の一つとして持ち続けるという位置付けです。とはいえ、保険会社の信用リスクや契約条件にも影響されるため、豪ドル現金と完全に同じ性質ではありません。
豪ドル建て保険を持つことと、豪州株を買うことは全く別
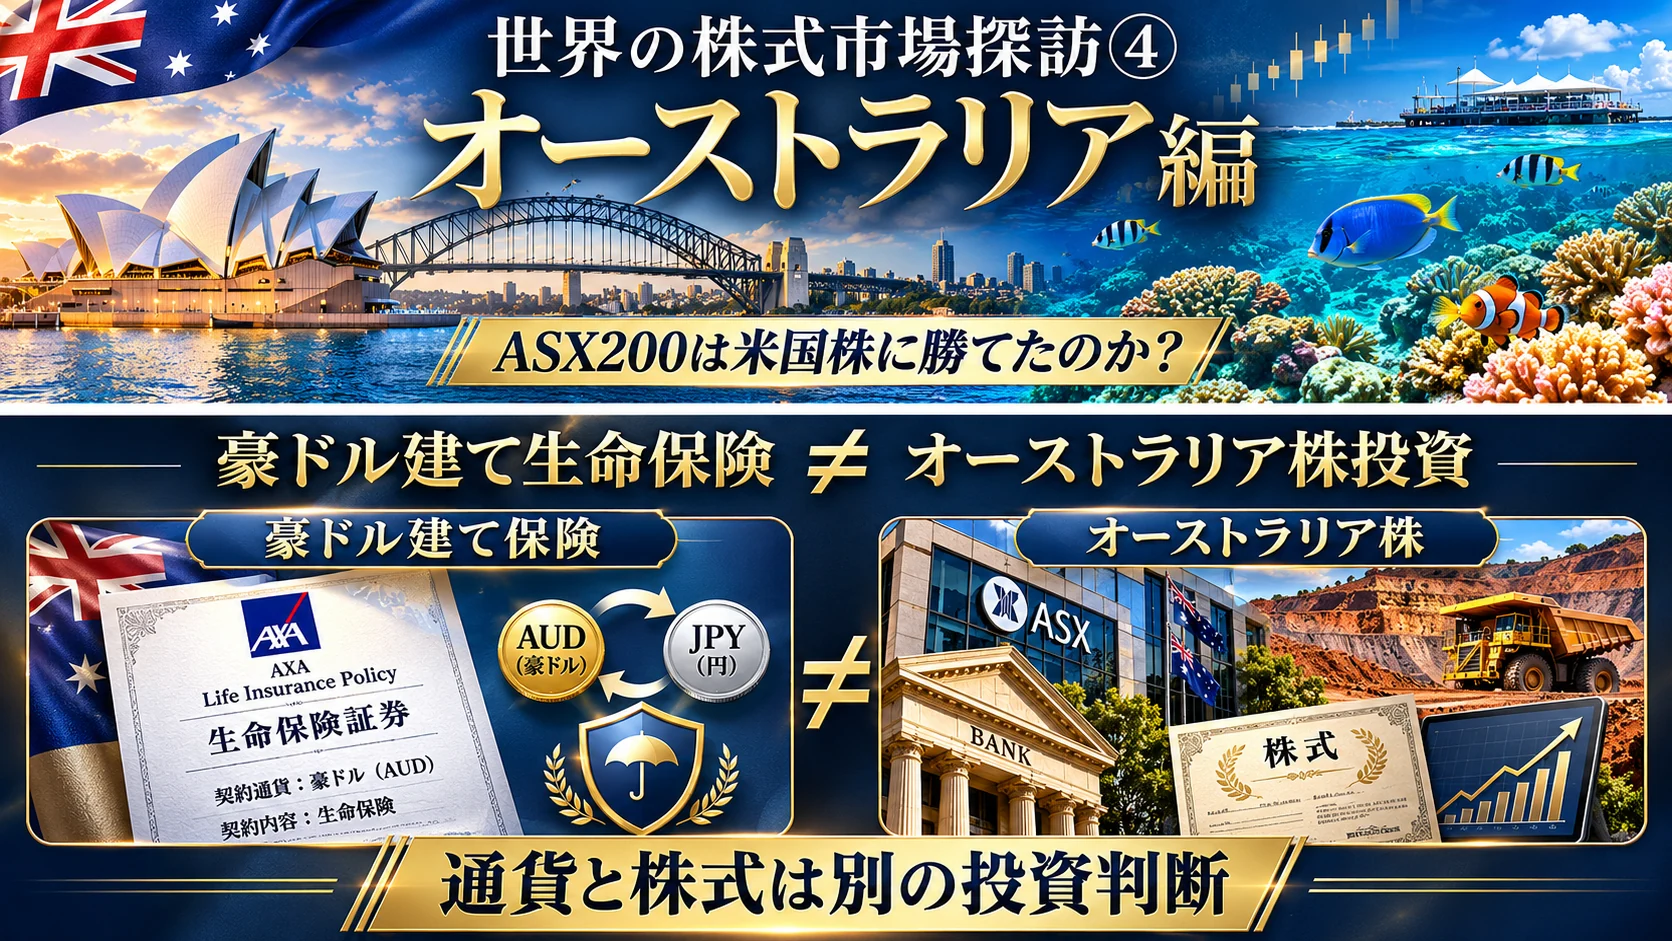
今回の記事で、私が一番整理したかったのはこの違いです。
| 比較するもの | 豪ドル建て生命保険(私の契約) | 豪州株・豪州ETF |
|---|---|---|
| 主な値動きの要因 | 契約条件、運用部分、為替、費用、解約控除 | 株価、企業利益、配当、資源価格、金利、為替 |
| 豪ドルへの関連 | 豪ドル建ての契約価値・解約返戻金 | 豪ドル建て株価・ETF価格(商品による) |
| 途中で現金化 | 契約の解約条件に左右される | 市場取引できる商品なら売却可能(価格変動あり) |
| 私の現在の保有 | あり | なし |
| 私の今後の方針 | 当面は保有継続 | 個別に買う予定なし |
「豪ドルを保有している」と聞くと、豪ドル預金や外貨MMFのようなものを想像する人もいるかもしれません。でも私が保有しているのは保険です。
オーストラリアの通貨に関わる資産を持っていることと、オーストラリアの上場企業の利益成長を買うことは違う。 同じ国でも、投資判断は分けるべきだと考えています。
日本から豪州株を買うなら、為替・ETF・配当課税にも注意
もし日本からオーストラリア株へ投資するとしたら、私が先に確認したい点は三つあります。
第一に、為替です。 豪州株が豪ドル建てで上がっていても、豪ドルが円に対して下がれば、円換算の収益は小さくなったり損失になったりします。逆もあります。豪ドル円を2018年から振り返り、2031年のシナリオを考えた記事では、為替について詳しく書きました。
第二に、投資する商品です。 ASX200自体は指数なので直接買えません。海外上場ETF、国内で販売されるファンドなどを通じて投資することになります。取引可能性、信託報酬、為替ヘッジ、取扱証券会社、NISA対象区分などは、実際に購入する商品の最新資料で確認する必要があります。
第三に、配当と税制です。 オーストラリアには「フランキング・クレジット」という独特の配当課税調整の仕組みがあります。ただし、豪州非居住者が豪州居住者と同じように税額控除や還付を利用できるわけではありません。税率・源泉徴収・日本側の課税・外国税額控除・ETFの籍などで結果は変わります。
公式情報:Australian Taxation Office|Dividends and non-resident shareholders。税務は実際に売買する前に最新制度と個別事情を確認したいところです。
今後のオーストラリア株はどうなる? 3つのシナリオで考える
私は為替でも株でも、将来の一点予想をあまり信用していません。ここでは具体的な株価目標を無理に出さず、何が起きたら豪州株に追い風・逆風になるかを整理します。
| シナリオ | 何が起きるか | 豪州株への主な影響 |
|---|---|---|
| 強気 | 資源需要が強い。中国の景気が想定以上に回復。銀行収益が安定。新産業も育つ。 | 鉱業・金融を中心に利益期待が高まる可能性 |
| 中立 | 資源価格は落ち着き、インフレと金利が徐々に正常化。人口は増えるが住宅や生産性に課題。 | 配当と利益成長を積み上げる展開も |
| 弱気 | 中国経済の悪化、資源安、住宅市況の調整、世界的なリスク回避が重なる。 | 指数上位の金融・素材を中心に大きく下がる可能性 |
未来の結果はまだ分かりません。国別株式市場の構成は変わるし、新しい成長企業が生まれることもあります。その一方で、良い国の株を高い価格で買えば、長く苦戦することもある。投資の難しさはそこにあると思っています。
なぜ私はオーストラリア株を買わないのか
ここまで調べると、「配当込みなら豪州株も良いのでは?」と感じる人もいると思います。実際、数字の上でも豪州株には見るべき強さがありました。
ただ、私自身の結論は変わりません。
オーストラリアの個別株や豪州ETFを、あえて自分のポートフォリオへ追加する予定はありません。
理由は、オーストラリアが嫌いだからではありません。むしろその逆。家族旅行を通して大好きになった国です。シドニーの街並みも、ケアンズで魚たちと過ごした時間も、本当に素晴らしかった。
でも株式投資では、私は米国株か全世界株式インデックスを基本に考えているからです。
今は楽天VTI・楽天VYMを中心に長期積立を続けています。将来的には全世界株式への新規積立を増やす案も考えています。オルカンを保有すれば、その中には豪州企業も市場時価総額に応じて含まれます。わざわざオーストラリアだけを追加購入しなくても、世界の成長の一部として投資できるわけです。
もちろん、オルカンも米国への配分が大きいですし、絶対に安全な投資ではありません。それでも、私が求めているのは「旅行で好きになった国の株を買う」より、「国や企業の勝者を自分で当てずに長く投資を続ける」ことなのです。
「未来の勝者を当てなくていいと考える理由」にも、今の自分の考えを書きました。
まとめ|一生の思い出になった国。でも投資対象は別に考える
2025年、約10日間の家族旅行。グリーンアイランドも美しかったけれど、特にポンツーンで見た海と魚たちの光景は、一生忘れられないと思います。シドニー、キャンベラ、ブルーマウンテンズ、コアラとの触れ合いまで、たくさんの思い出ができました。
旅行先としては最高。住むことを考えても魅力的。それが私のオーストラリアへの率直な気持ちです。
ただし、株式投資は別。ASX200の約26年の価格指数は2.84倍で、同じ期間のS&P500は5.06倍。一方で、配当込み・豪ドル換算の2000年から2025年末の公式比較では豪州がわずかに優勢という、単純には語れない結果もありました。
200社に分散する指数でも、銀行と素材で約6割という集中がある。どの市場にも強みと弱点があります。
私は今後も豪ドル建てのアクサ生命保険は、契約条件を見ながら通貨分散の一つとして保有していくつもりです。でも、豪州株を単独で買う予定はありません。新しい株式投資は米国かオルカンを優先します。
好きな国だから買うのではなく、自分の資産全体に必要かどうかで判断する。 そのことを改めて考えさせてくれた、世界の株式市場探訪④・オーストラリア編でした。
関連記事
- 世界の株式市場探訪①・スイス編|スイスフランは持っている。でもスイス株は?
- 世界の株式市場探訪②・ドイツ編|DAX約39年を米国株と比較
- 世界の株式市場探訪③・イタリア編|FTSE MIBと米国株を比較
- 外貨建て生命保険に38,000豪ドルを一括投資した結果
- 豪ドル円の2018年の予想と2031年の3シナリオ
- オーストラリアはなぜ豊かな先進国なのか
- 米ドル・豪ドル・中国元・スイスフランに通貨分散する理由
主な出典とグラフの読み方
- ASX/Historical market statistics:ASX200価格指数の2016〜2026年月末値。
- ASX/Historical market statistics archive:2010〜2015年月末値。
- 1Stock1/ASX200 年末歴史値:2000〜2009年末の価格指数の確認用。
- S&P DJI/25 Years of the S&P/ASX 200:2000年3月31日の指数初期値。
- S&P DJI/Why Does the S&P 500 Matter to Australia?:同じ豪ドル建て・配当再投資込みの米国対豪州リターン、2025年末まで。
- State Street/STW日本語ファクトシート:2026年9月30日の上位10銘柄、業種比率、配当利回りなど。
- State Street/Australia’s equity market: The next 25 years:2000〜2025年の業種構成の推移と豪州株市場の変化。
- RBA/Exchange Rates:豪ドルの為替レートの公式情報。
- Australian Taxation Office/Dividends and non-resident companies and shareholders:フランキング・クレジットの税務上の留意点。
- 筆者本人のアクサ生命38,000豪ドルの契約記録:2026年8月の積立金額と解約返戻金。
※チャートの線と棒グラフは、記載した実データから当ブログ用に独自作成したものです。「配当なし価格指数」「豪ドル換算・配当再投資込み」「ETF構成比」「個人の保険契約金額」はそれぞれ異なる指標です。画像は図解であり、筆者が旅行先で撮影した写真ではありません。実際の本人旅行写真がある場合は公開前に差し替えを検討してください。