※データ確認日:2026年11月16日。指数の直近終値は2026年11月13日、構成比・業種構成は2026年9月30日、経済見通しは2026年11月11日の公表資料を使用しています。指数の過去成績は将来の成果を保証しません。特定商品の購入を勧める記事ではありません。
こんにちは、nobu2394.comです。
「世界の株式市場探訪」の第3回はイタリア。前回のドイツ編とスイス編に続き、今回もまず長期チャートから見ていきます。
イタリアと聞いて思い出すのは、古い街並み、歴史ある建築物、食事、そして世界に知られるブランドです。実際に私も家族5人でローマを訪れました。
特に印象に残っているのは、街全体に歴史の重みを感じるようなローマの景色です。コロッセオはもちろん、道を歩くだけで歴史的建造物に囲まれているようで、本当に美しい街だと感じました。
そして、もう一つ忘れられないのがバチカン美術館です。訪れたのは、実は財布を失った翌日。大変な出来事の直後だっただけに、あの美しい美術館は今でも強く印象に残っています。バチカン美術館があるのは厳密にはイタリアとは別の独立国であるバチカン市国ですが、私のローマ旅行の大切な思い出の一つです。
観光地としてのローマは、本当に素晴らしかった。 ただ、私にとってイタリアは、好きな旅行先だと単純には言えません。
2026年3月25日、ローマで財布を失い、クレジットカード1枚で約330万円の不正利用が発生したからです。
私は財布を盗まれたと考えていますが、犯行の瞬間を目撃したわけではありません。カード会社の調査を経て、最終的に約330万円が銀行口座から引き落とされることはありませんでした。それでも、家族5人で旅行を続けるうえで相当な不安を抱えました。
詳しい経緯、カード停止や警察への届出、補償の結末は、ローマで財布を失い約330万円のカード不正利用が発生した実体験に書いています。さらに、残った現金50万円以上を頼りに家族旅行を続けた話も記録しました。
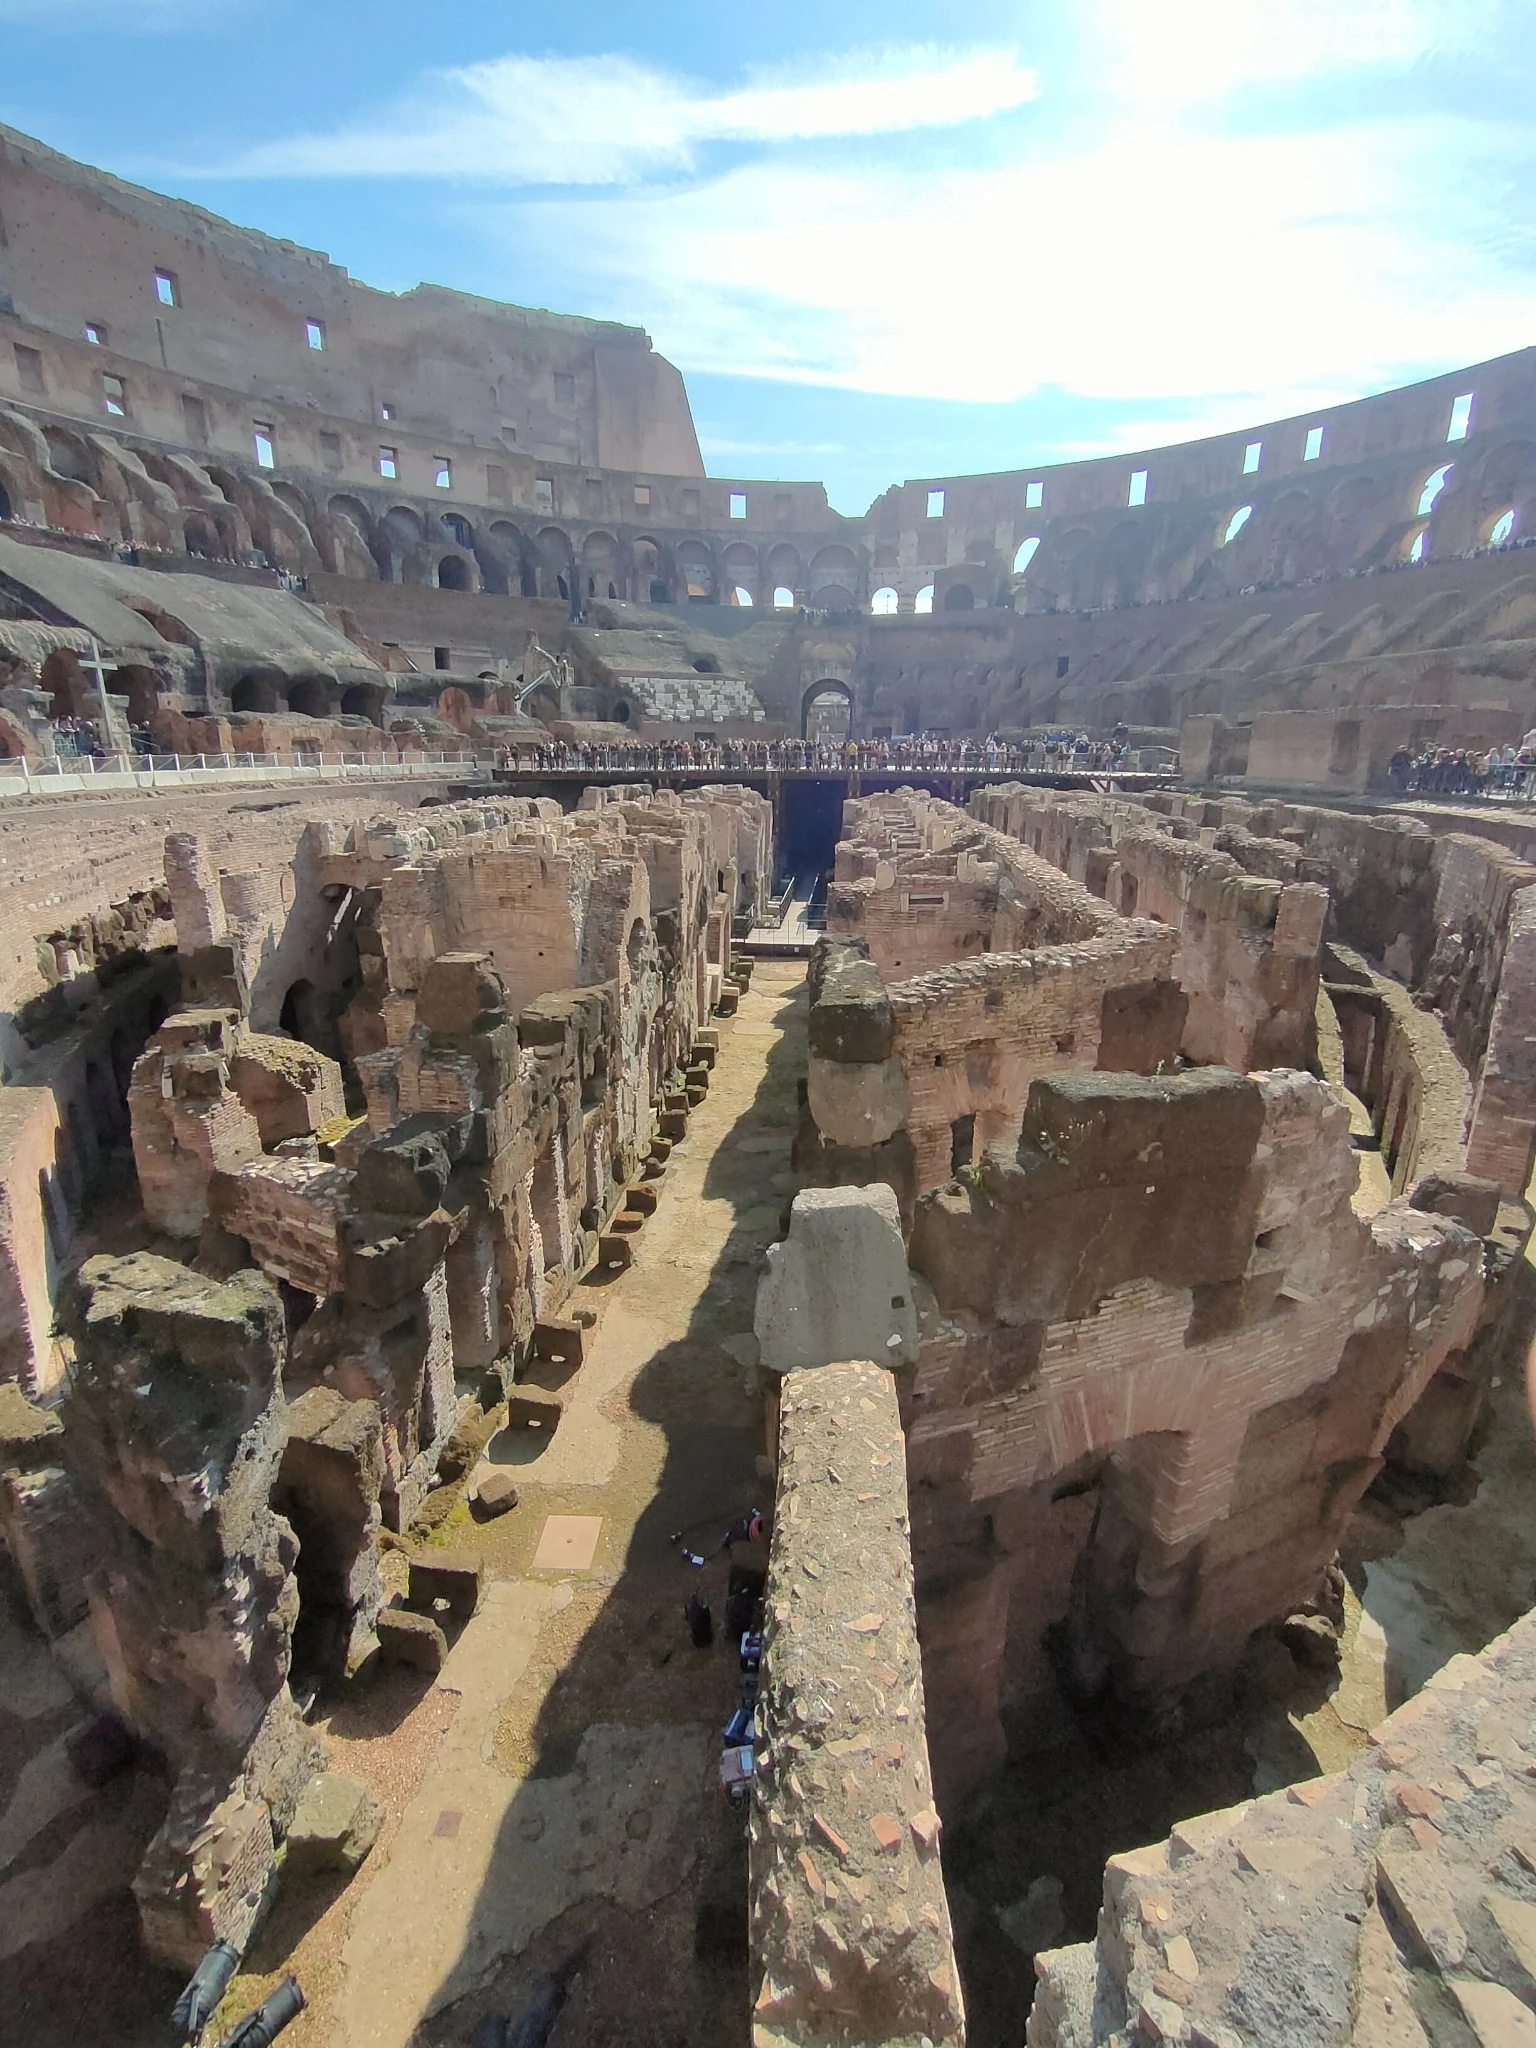
写真:ローマのコロッセオ内部。2026年3月の家族旅行で私が撮影した写真です。観光客として歴史の重みを感じた場所の一つでした。
その経験から、イタリアへの個人的な印象は正直あまり良くありません。でも、旅行中の一件と、上場企業の価値は同じ問題ではない。投資家としては、感情だけで数字を判断したくないのです。
そこで今回は、イタリア株の代表指数FTSE MIB、米国S&P500との比較、構成上位企業、経済の強みと課題を確認します。最後に、私自身がイタリア株を買うかどうかも書きます。
まず約29年間の株価を見てみる。FTSE MIBは何倍になった?
イタリアの代表指数はFTSE MIB(フッツィー・ミブ)です。イタリア株式市場で流動性や時価総額の大きい40銘柄を中心に構成され、浮動株調整後の時価総額で加重平均されます。
公式資料によると、FTSE MIBは2009年に現在の名称で始まり、指数系列の基準は1997年12月31日の24,401.54ポイントまで遡って計算されています。つまり1997年の数値は、現在の算出方法に基づく遡及的な系列です。
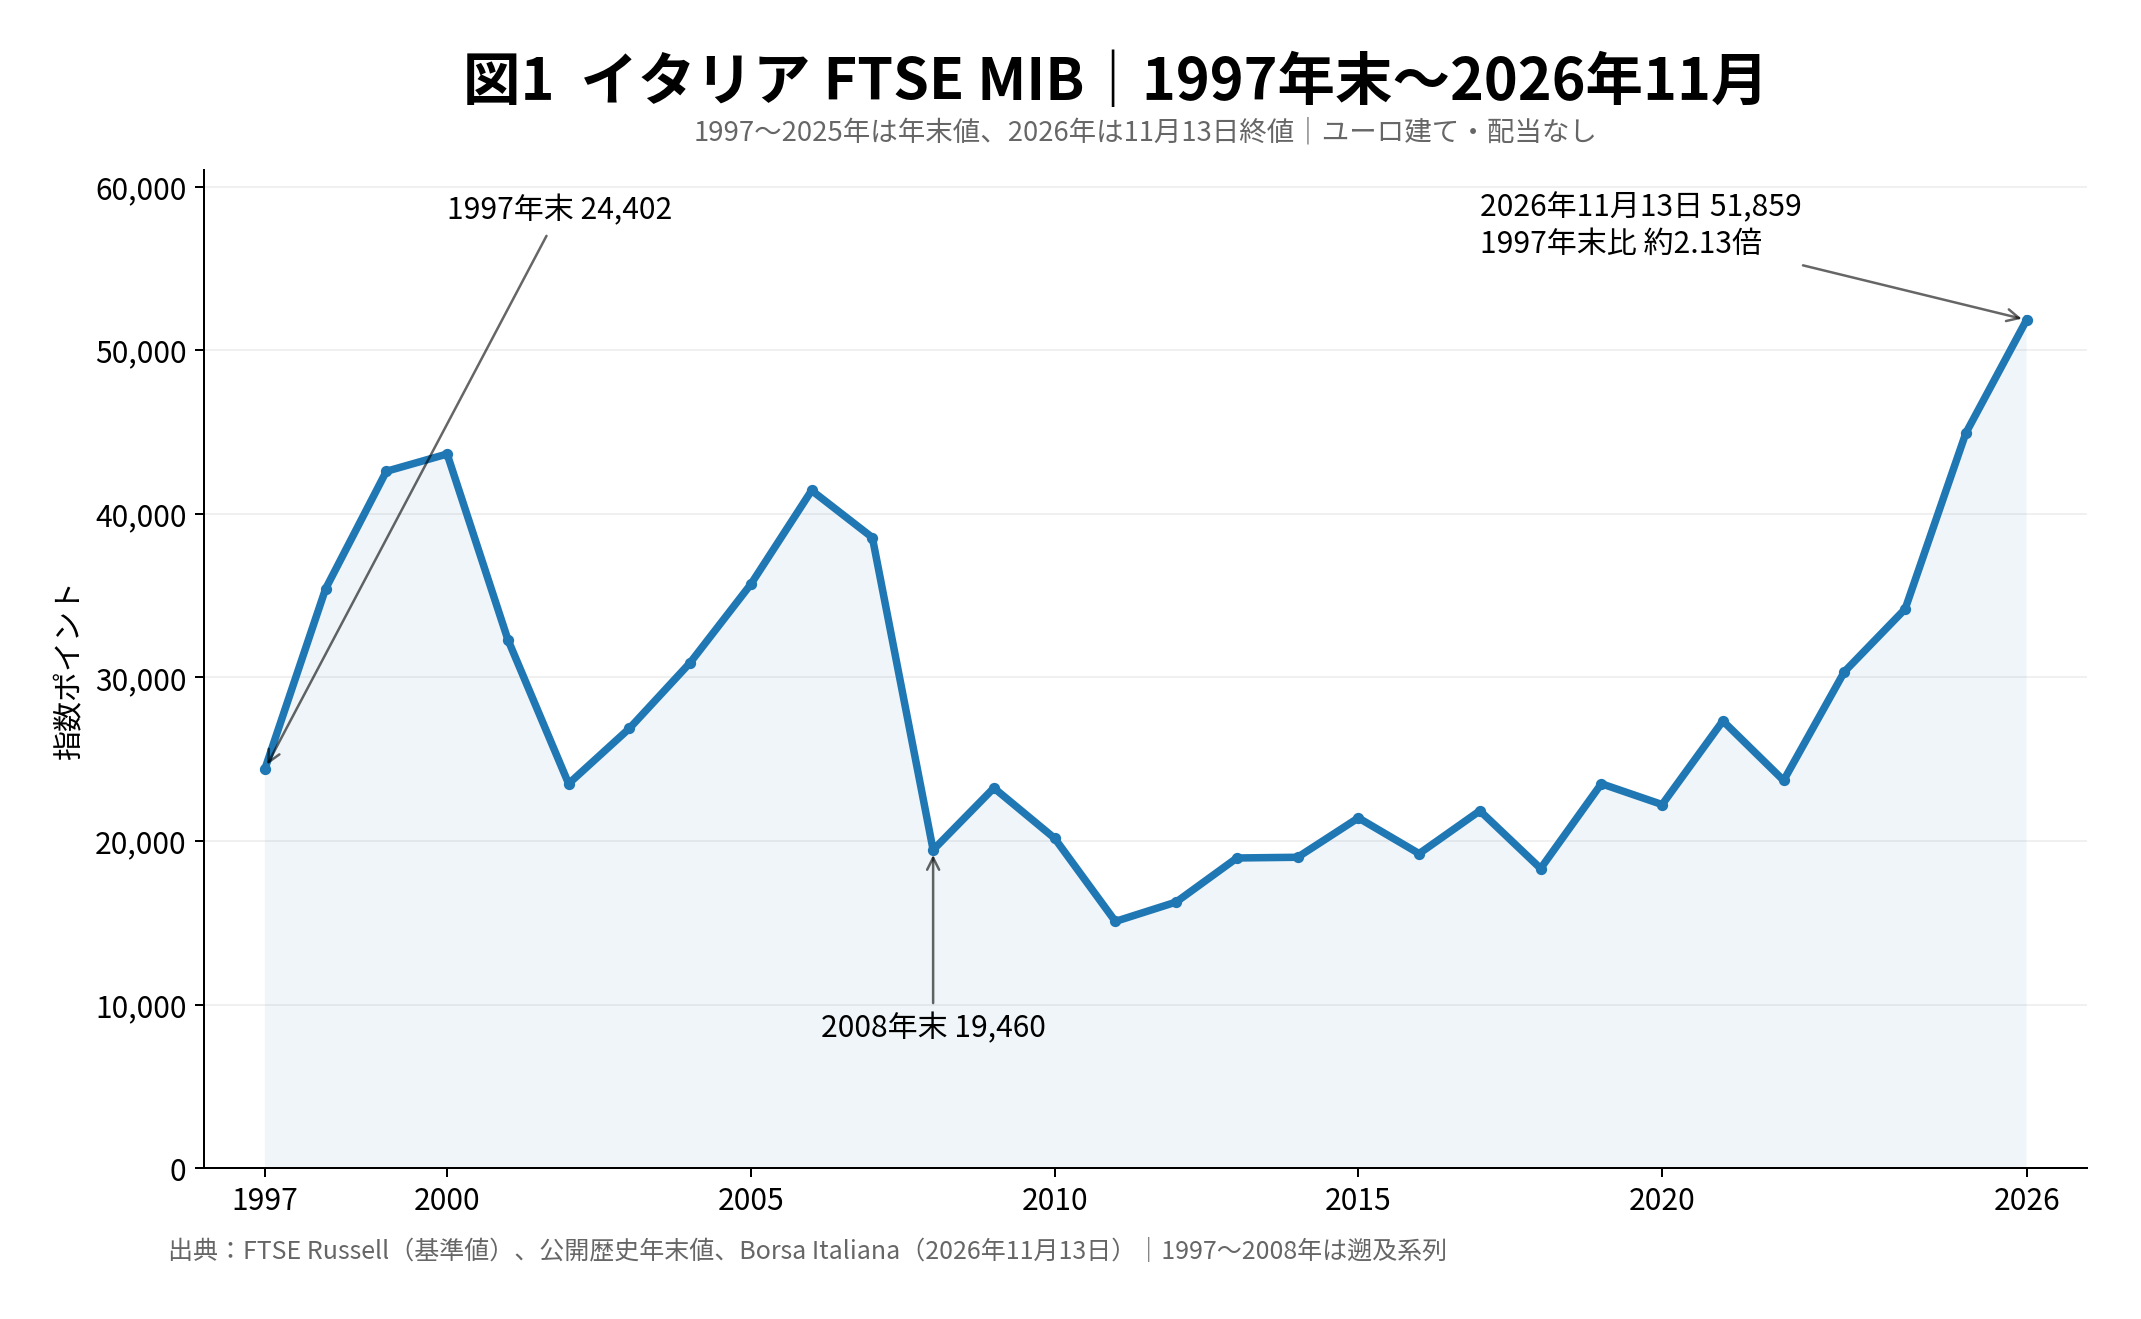
2026年11月13日の終値は51,858.51ポイント。1997年末から約28年11か月で、約2.13倍です。
ただし、2000年末には43,661.68ポイントまで上昇していました。その後のITバブル崩壊、2008年の世界金融危機、欧州債務危機などで長期にわたり苦戦します。2007年末38,553.67ポイントから2008年末19,459.53ポイントへの下落率は、約49.5%でした。
2026年には力強く回復していますが、「29年で2.13倍」という数字だけで、途中の長い停滞を見落としてはいけません。私は長期投資を考えるとき、最終的な倍率だけでなく、何年間待たされたのかも見ています。
米国株と同じ期間で比較すると、景色が変わった
「イタリア株は弱そうだ」という印象が、数字でも裏付けられるのか。比較対象として、米国のS&P500を持ってきました。
比較を公平にするため、どちらも1997年末を100とする配当なしの株価指数で揃えます。イタリアはユーロ建て(1997年は後年の指数系列としての表示)、米国は米ドル建てです。
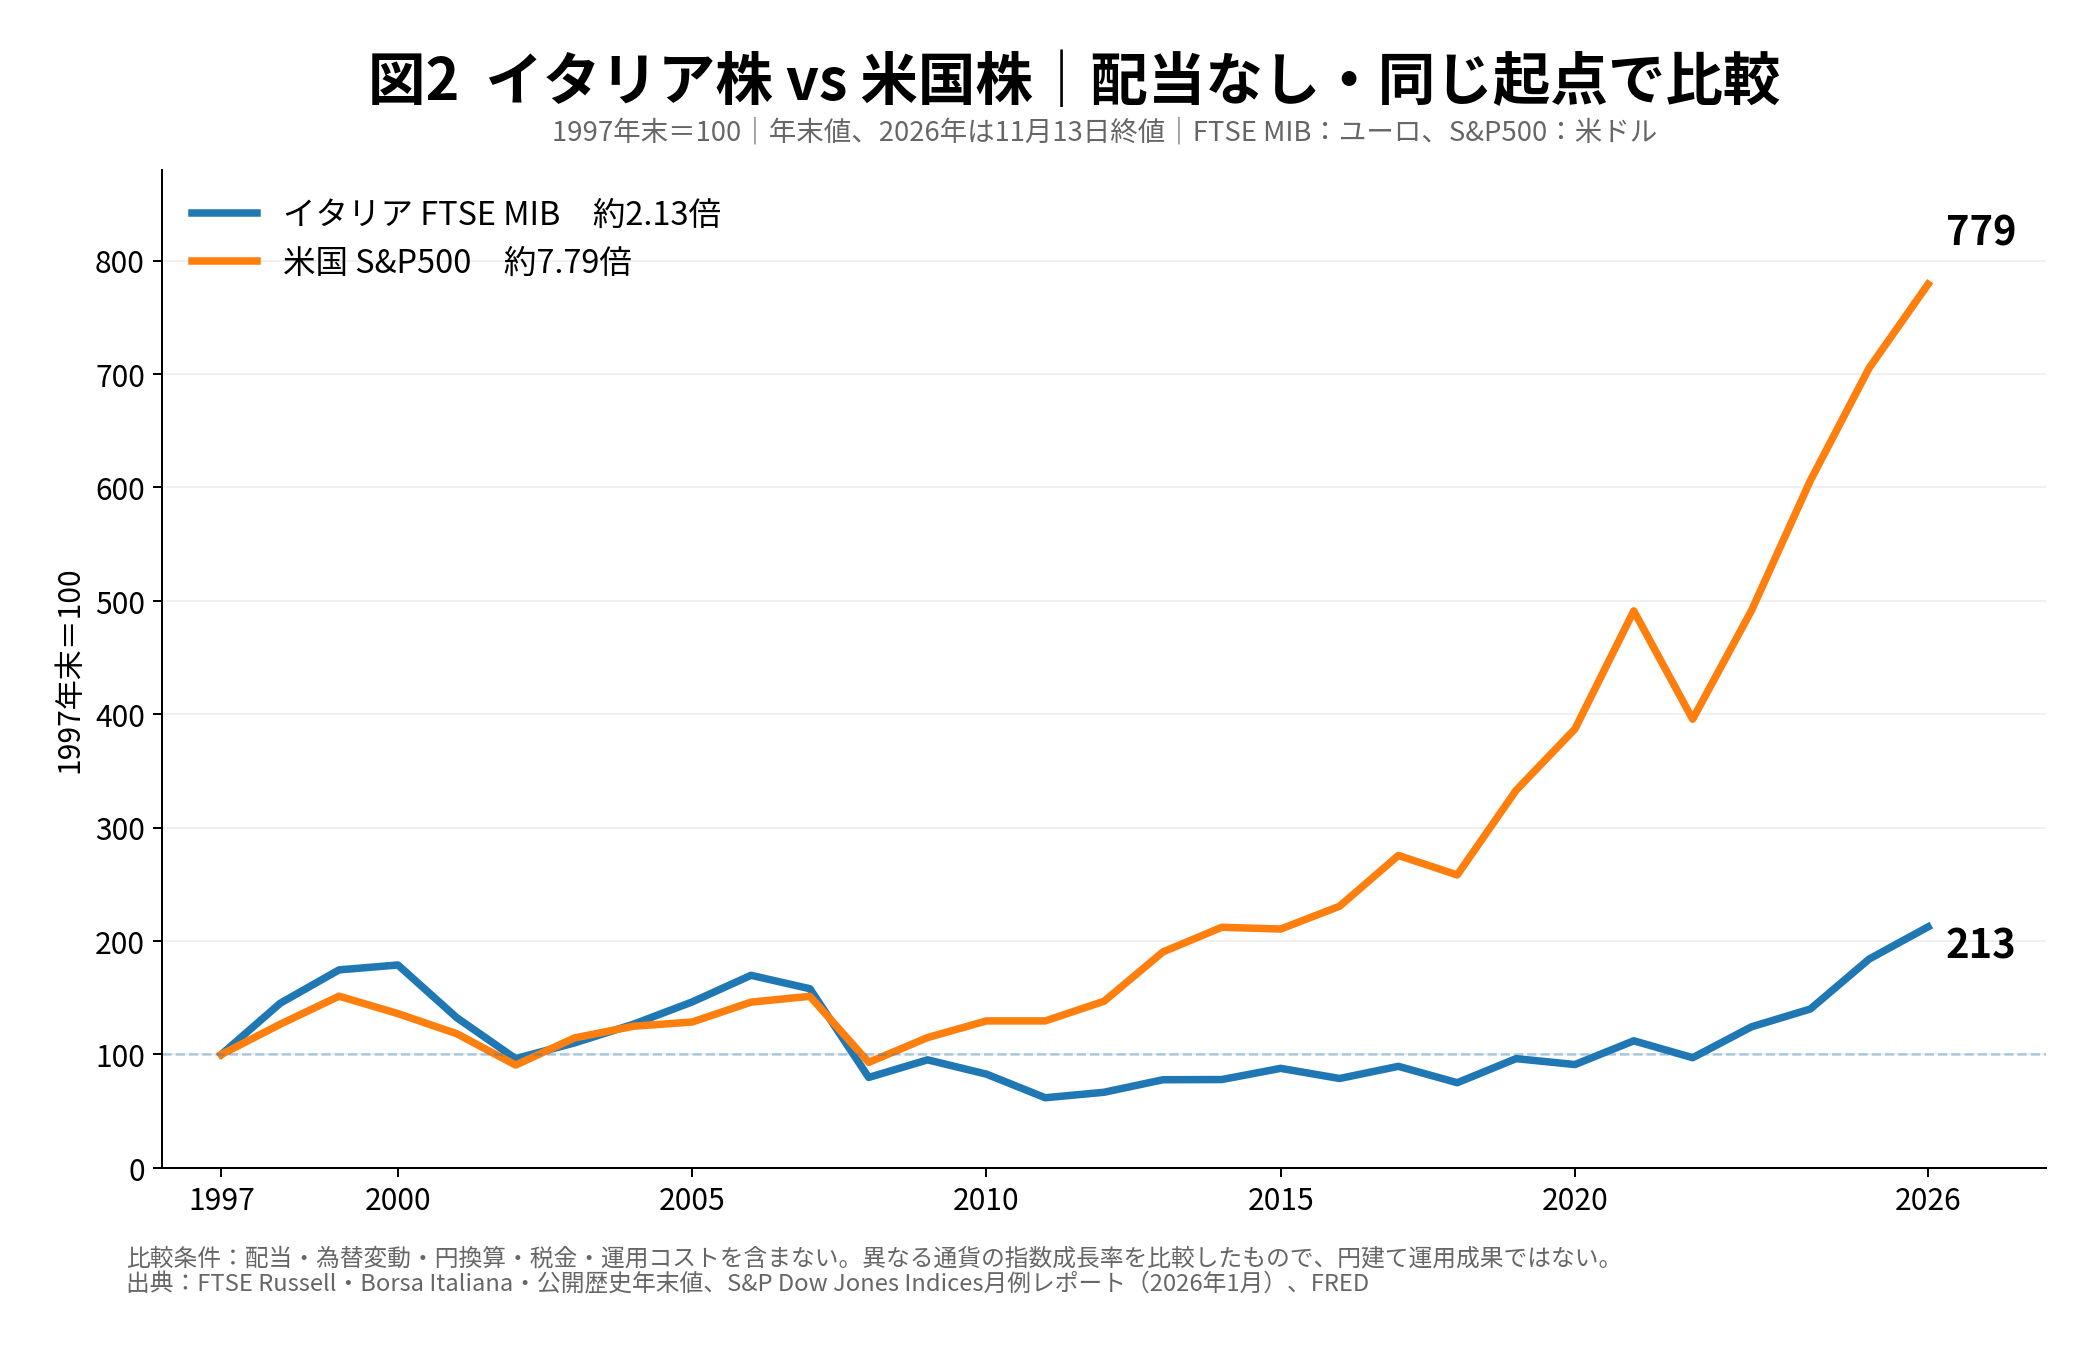
結果は次のとおりです。
| 指数 | 1997年末 | 2026年11月13日 | 約29年間の倍率 |
|---|---|---|---|
| イタリア・FTSE MIB | 24,401.54 | 51,858.51 | 約2.13倍 |
| 米国・S&P500 | 970.43 | 7,561.67 | 約7.79倍 |
この期間では、米国の株価指数の伸びが明らかに大きくなりました。
ただし、これは円で投資した場合の収益率ではありません。配当、為替変動、税金、手数料は含めていません。S&P500を米ドル建て、FTSE MIBをユーロ建てのまま比較しているので、日本の投資家の円建て結果とは異なります。
配当込みで見れば結論は変わる?
ここはドイツDAX編でも大事だったところです。ニュースなどで見るDAXの代表的な値は配当再投資を含んでおり、配当なしの指数と比べると印象が大きく変わります。
一方、今回長期比較に使ったFTSE MIBとS&P500は、ともに配当なし。FTSE MIBにも配当再投資を考慮したトータルリターン版がありますが、同じ1997年末を起点とする両市場の配当込み系列を、日付・課税前後の条件まで揃えていない段階で倍率を断言するのはやめておきます。
イタリアは配当を出す銀行や公益企業の影響が大きい市場です。だからこそ、株価だけで市場全体の投資価値を判断するのも危険だと思います。
直近10年ではイタリア株も伸びていた
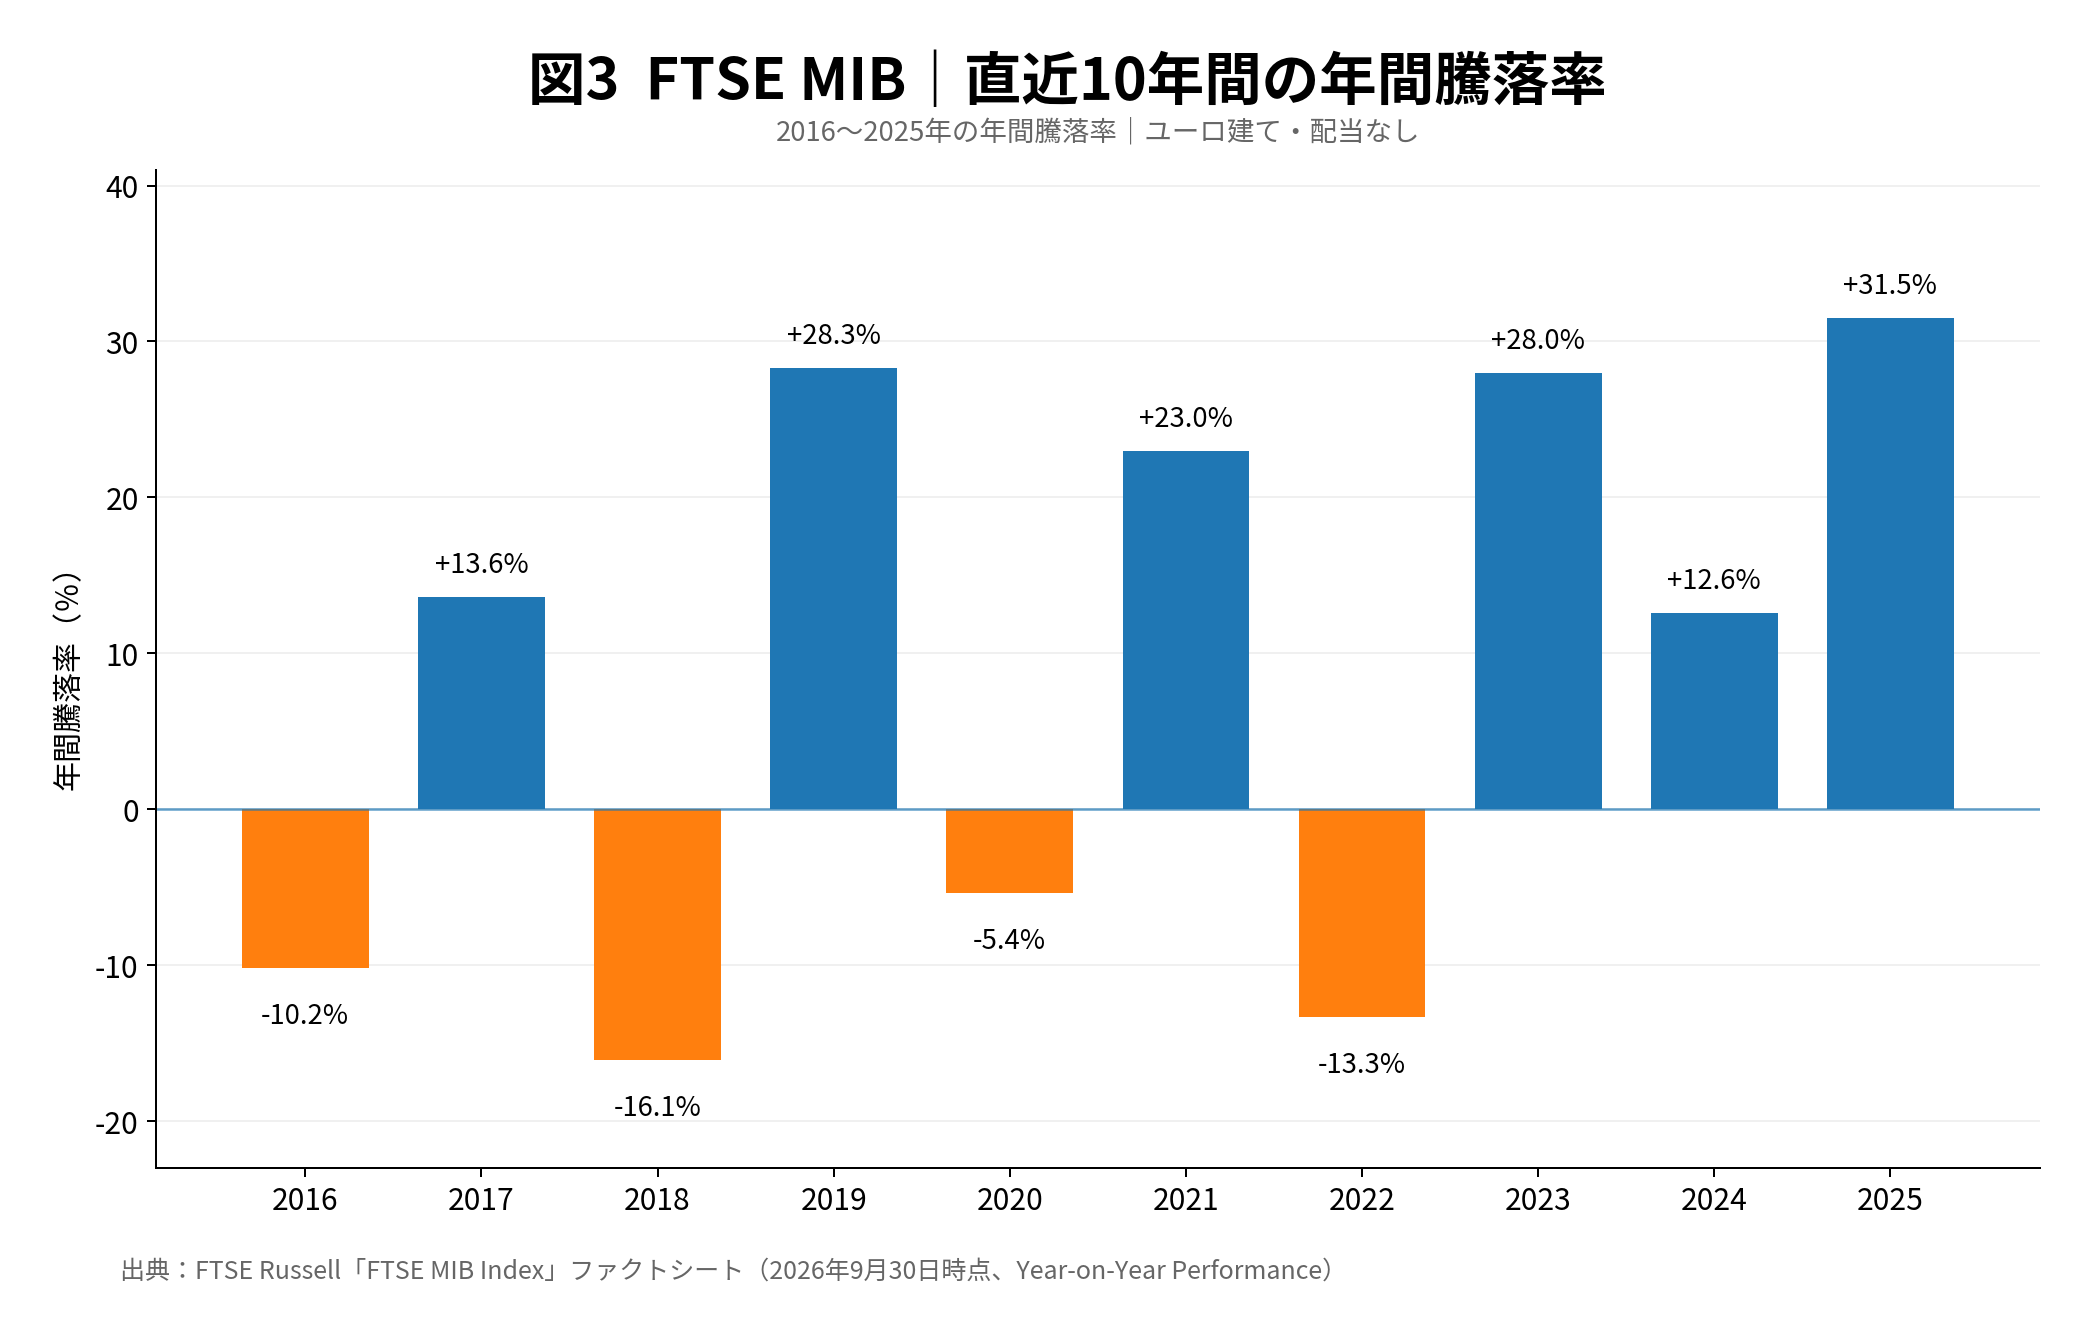
FTSE Russellの公式資料では、2023年は28.0%、2024年は12.6%、2025年は31.5%の上昇でした。2025年だけを見ると、かなり好調です。
逆に2018年は16.1%下落、2022年は13.3%下落しています。1年単位の好不調と、30年近い長期成績では、見え方が違うわけです。
構成上位10社を見る。華やかなブランドの国なのに、株式市場は銀行が主役だった
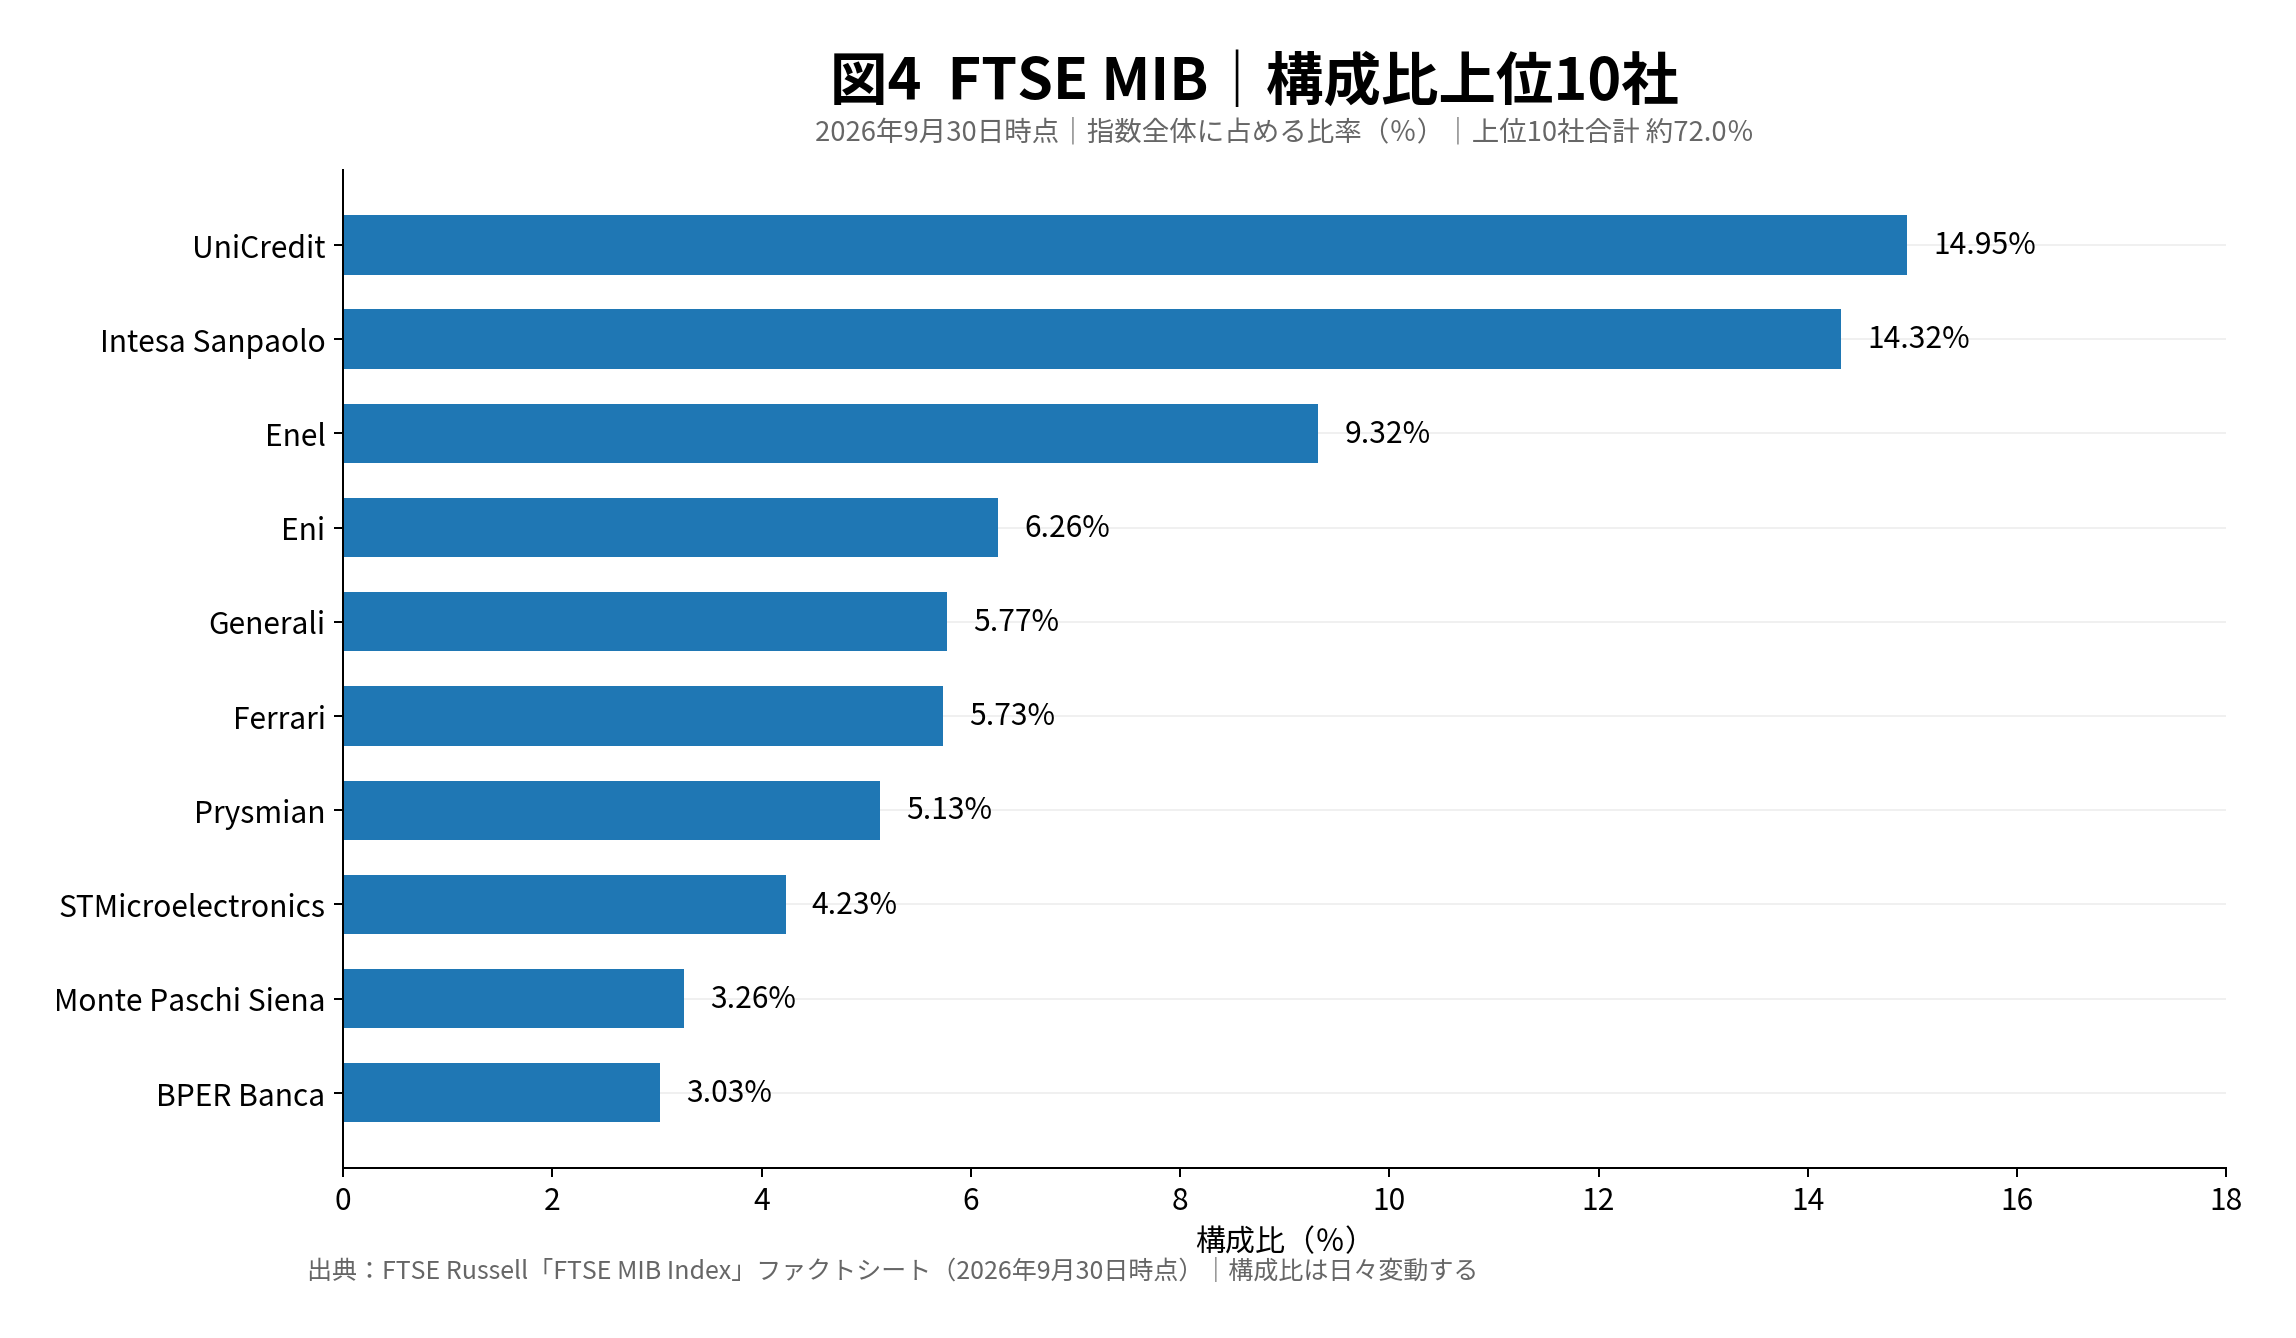
イタリアにはフェラーリ、モンクレール、ブルネロ クチネリなど、世界的に知られるブランドがあります。でも、FTSE MIBの上位10社を見たとき、私が最初に驚いたのは別のことでした。
| 企業 | 主な業種 | 2026年9月末の構成比 |
|---|---|---|
| UniCredit | 銀行 | 14.95% |
| Intesa Sanpaolo | 銀行 | 14.32% |
| Enel | 電力 | 9.32% |
| Eni | 石油・ガス | 6.26% |
| Generali | 保険 | 5.77% |
| Ferrari | 自動車 | 5.73% |
| Prysmian | 電力・通信ケーブルなど | 5.13% |
| STMicroelectronics | 半導体 | 4.23% |
| Banca Monte Paschi Siena | 銀行 | 3.26% |
| BPER Banca | 銀行 | 3.03% |
上位10社だけで指数の約72%を占めています。イタリアの有名ブランドをいろいろ買っている気持ちでも、FTSE MIB全体では銀行や電力、エネルギーの影響が想像以上に大きい。これは投資家として重要な発見でした。
注:ランキングはFTSE Russell公式ファクトシートの2026年9月30日時点。構成銘柄・比率はその後変動します。
業種別構成を見ると、銀行だけで約40%だった
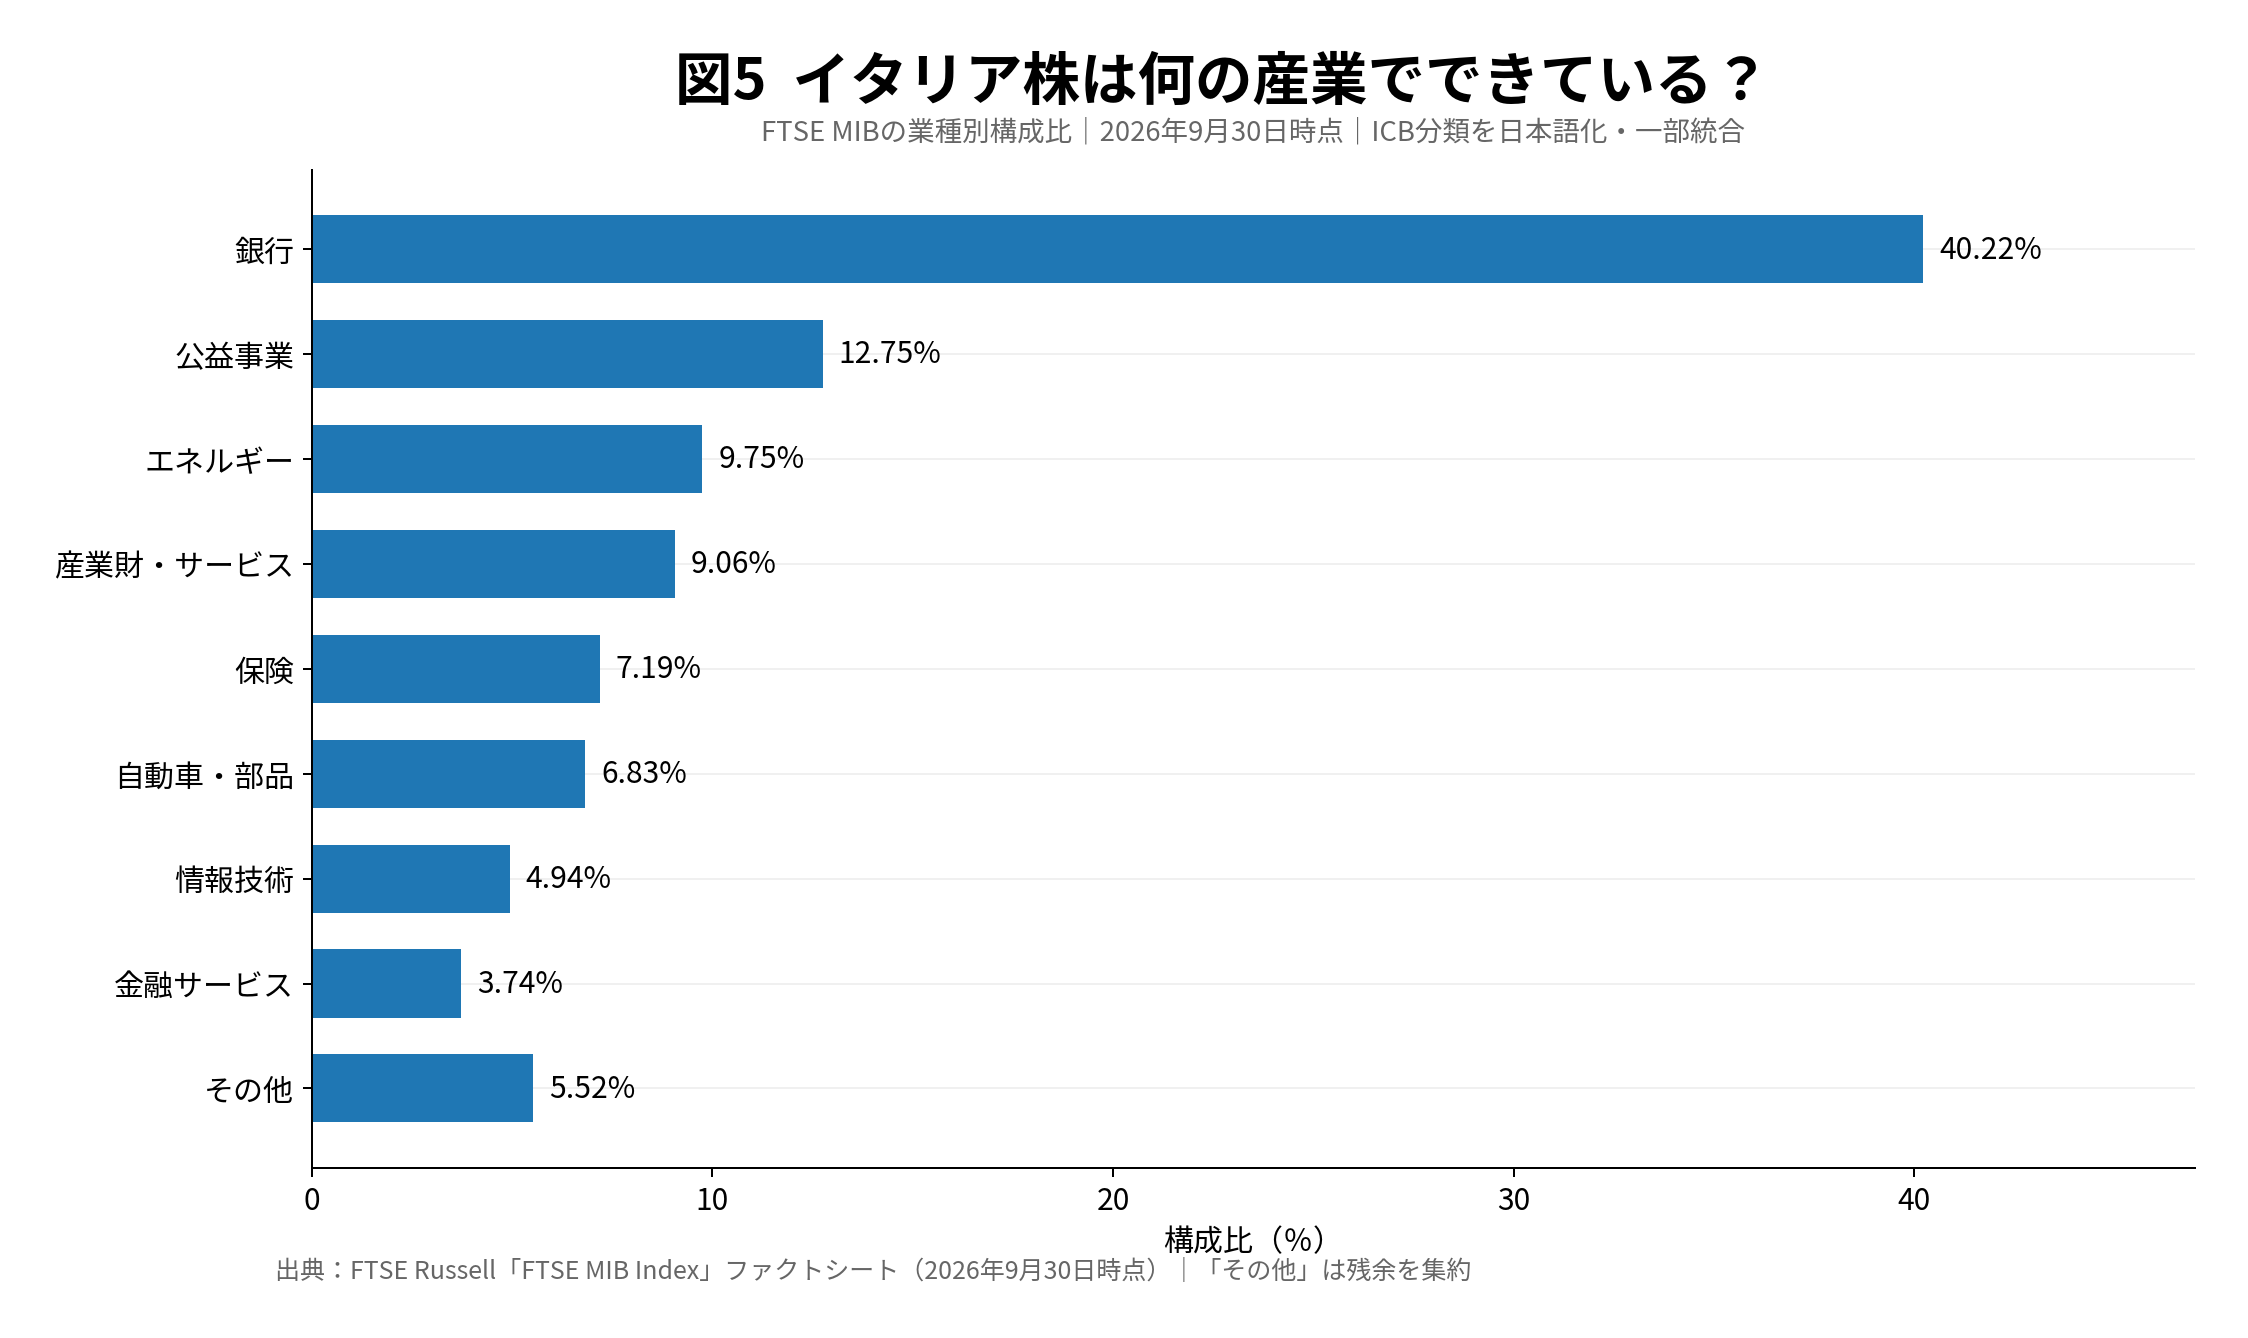
2026年9月末時点では、銀行40.22%、保険7.19%、金融サービス3.74%。この3分野を合わせると、指数の約51%になります。
つまり「イタリアの主要40社に投資する」ということは、実際には金融業の景気や収益、金利、信用環境の影響をかなり受けるということです。
たとえば銀行は金利環境や貸倒れの増減に左右されます。金融セクターの比重が高い国別指数を選ぶ場合、私はこの集中度を無視できません。
なお、2026年10月30日付の集計では銀行構成比が約37.3%と報じられており、構成比は時期によって動きます。グラフはあくまで9月30日時点のスナップショットです。
2026年のイタリア経済は、数字で見るとどうなのか?
イタリアについて、私は経済がそれほど強いという印象を持っていません。では、公表統計ではどうでしょうか。
イタリア国家統計局ISTATが2026年11月11日に発表した見通しでは、実質GDP成長率は2026年が0.9%、2027年が0.6%と予測されています。急成長という数字ではありません。
一方、国内需要は景気を支える見込みで、観光や輸出企業、世界に通用する製造業・ブランド企業など、国としての強みもあります。世界に売れる企業を持つことと、その国全体のGDP成長率は同じではありません。
財政面では、欧州委員会の2026年5月時点の予測で、政府債務残高のGDP比が2027年に139.2%となる見通しが示されました。予測時点の異なる数字ではありますが、財政負担は中長期の課題と言えそうです。
私は中国の製造業の現場で長く働いてきました。だからブランド名だけでなく、製品の競争力、企業の稼ぐ力、金利環境、産業構成を見るようにしています。イタリアに良い企業があることと、イタリア株全体を買いたいことは、やはり別の話です。
メローニ首相には好感を持っている。それでも投資判断は別
ここは少し個人的な話です。
私はジョルジャ・メローニ首相に、個人的には好感を持っています。しかし、政治家への好みと、その国の株式市場の期待リターンは切り離して考えたいです。
政権の方針は企業や市場に影響しますが、株価は企業利益、金利、世界景気、投資家の期待など、もっと多くの条件で動きます。
そして、私自身がローマで経験した財布の事件も同じです。一度の体験でイタリアの人々や企業全体を評価できるわけではありません。 それでも、その経験が自分の気持ちや旅行先としての印象に強く影響したのは事実です。
投資を考えるときには、できるだけ数字と感情を分けておきたい。今回このシリーズを書く意味の一つは、そこにもあります。
日本から投資するなら、ユーロと国別集中をどう考えるか
私はこれまでイタリアの個別株やイタリア株ETFを購入したことがありません。ユーロも保有していません。一方、スイスフランは資産分散のために保有しています。
ユーロとスイスフランを比べるとき、私がスイスに魅力を感じるのは、独自通貨を維持し、永世中立の方針を持ち、NATOにも加盟していないという国のあり方です。ただしスイスはNATOとまったく関係を持たないわけではなく、平和のためのパートナーシップなどを通じて協力しています。
もちろん、スイスフランを持つこととスイス株を持つことも別の判断です。私はスイス編でも、その違いを書きました。
イタリア株に投資するなら、ユーロ/円の変動、海外株の配当課税、商品コスト、銀行株の構成比を確認する必要があります。私自身は、そこまでしてイタリア単独の投資枠を作る魅力を感じていません。
2027年以降のイタリア株。私が見る三つのシナリオ
このシリーズでは、将来の株価を一点予測するのではなく、複数の方向を考えます。
強気シナリオ: 銀行の収益が底堅く、企業の利益成長が続き、輸出企業や高付加価値ブランドの評価が上がる。金融・エネルギーの好調が指数を押し上げる可能性があります。
中立シナリオ: GDP成長は緩やかで、銀行・電力・エネルギー企業の配当や業績を見ながら市場は上下する。指数は上がっても、米国株や全世界株との差は必ずしも縮まらないかもしれません。
弱気シナリオ: 金融環境の悪化、政府債務への懸念、エネルギー価格上昇、世界的な景気後退などが重なり、金融株の比重が高い指数が大きく下がる。過去の急落を忘れるべきではありません。
いずれも可能性の整理であり、発生確率や目標株価の予想ではありません。
結局、私はイタリア株も欧州株も積極的には買わない
調べ終えても、私の結論は変わりませんでした。
イタリア株を単独では買いません。欧州全体の株式ETFも、今のところ積極的に買う予定はありません。
これはイタリア企業を否定したいからではありません。FTSE MIBには魅力的な企業があり、2023〜2025年の株価成績も良好でした。しかし長期の米国株との比較や、金融業への集中、私自身の資産配分を考えると、あえて投資先に追加する理由が見つからなかったのです。
私はこれまで米国株や米国インデックスを中心に資産形成を続けてきました。今後、米国株の既存保有を維持しながら、新規投資資金の一部を全世界株式へ振り向けることは考えています。つまり、イタリア企業を世界株式の一部として間接的に持つ可能性はあります。それと「イタリア単独に賭ける」ことは別です。
コロッセオと歴史ある街並み、財布を失った翌日に訪れたバチカン美術館――ローマの景色は本当に素晴らしかった。一方で、財布を失った事件は最悪の体験だった。そして、企業の数字は思っていたより面白かった。
国を訪れた経験、国への印象、株を買う判断。三つは似ているようで別物。
それを改めて感じた、世界の株式市場探訪③・イタリア編でした。
参考資料・数値の出典
- FTSE Russell:FTSE MIB Index 公式ファクトシート(2026年9月30日) — 指数概要、2016〜2025年騰落率、構成上位10社、業種別構成、1997年の基準値
- LSEG:FTSE MIB Index Ground Rules(2026年8月) — 40銘柄、算出方法、配当なし/配当込み系列
- Borsa Italiana:FTSE MIB 2026年11月13日終値 — 51,858.51ポイント
- Borsa Italiana:FTSE MIB統計(2026年10月号)
- FTSE MIBの年末歴史値(boerse.de) — 図1・図2での過去年末値の照合用
- S&P Dow Jones Indices:2026年1月配信のS&P500月例レポート — 1997〜2025年のS&P500年末値
- FRED:S&P500(2026年11月13日終値)
- ISTAT:2026年11月11日付イタリア経済見通し
- 欧州委員会:2026年5月公表のイタリア経済見通し
- スイス政府:中立政策とNATOへの対応
- イタリア政府:メローニ首相公式ページ
本記事のローマ体験については、2026年11月16日に提供されたWordPressフルエクスポート内の本人記事(ID5413、ID5416)と、同日の本人への聞き取り(バチカン美術館・ローマの街並みについての追加入力を含む)を根拠としています。
コメント