2026年10月、フランスで大規模なデモが続いているというニュースを見た。きっかけは学生たちの不満だったそうだが、物価高や公共サービスへの不満も重なり、数十万人規模の抗議行動に広がっている。
そのニュースで私が特に気になったのは、「フランスの政府債務はGDP比119%」という数字だった。
正直、最初はピンとこなかった。日本は政府債務がGDPの200%を超えていると聞いたことがある。だったら、フランスの119%はなぜ問題視されるのだろう。そもそも、同じユーロを使う国々はそれぞれどこまで経済政策を決められるのだろうか。
私は現在、日本円だけでなく米ドル、スイスフラン、オーストラリアドル、中国元などにも資産を分散している。しかしユーロ建ての預金や現金は直接保有していない。これも深く分析して決めたというより、これまでは「自分の資産にユーロを追加する必要性を感じなかった」というのが本音だ。
そこで今回は、フランスのデモを出発点に、政府債務とユーロの仕組み、日本との比較を調べた。ニュース解説だけでなく、最後は私自身の外貨分散の考え方につなげたい。
この記事のポイント
- 2026年10月のデモは、学校教育への不満に物価高・賃金・公共サービスへの不満が合流して拡大した。
- フランスの「119%」は2026年6月末の政府債務残高をGDPと比較した数値。日本と比べるには、通貨制度や利払い負担も見る必要がある。
- ユーロ圏は2026年時点で21か国。金利はECBが共通で決めるが、税金や予算は各国政府が担う。
- 私の結論は、今のところユーロを新たに直接保有する必要は感じていない。ただしユーロの価値や必要性を否定するものではない。
2026年10月、フランスのデモで何が起きたのか
今回の抗議運動は、単純に「財政赤字に怒った人たちのデモ」ではない。まずは学校の環境や進学制度への不満を背景に学生の運動が広がり、その後、賃金、物価高、公共サービスの質などに不満を持つ労働組合や市民が加わった。
一方、フランス政府は財政赤字を削減しなければならない。歳出を抑えようとすれば、教育や医療、暮らしに直結する分野への不満が高まりやすい。この「財政を立て直したい政府」と「生活・公共サービスの改善を求める市民」の衝突が背景にあると理解した。
報道された主な参加人数を時系列で並べると、次のようになる。
| 日付 | フランス内務省発表の全国参加人数 | 主な動き |
|---|---|---|
| 2026年10月17日 | 約55万人 | 各地でデモが拡大。一部で暴動・略奪などが発生 |
| 10月24日 | 約41万人 | 全国で大規模デモが継続 |
| 10月31日 | 約32万人 | 参加者は減少したが抗議行動は継続 |
注:上記は当局発表。労働組合など主催者側の集計は異なることがある。デモ参加者すべてが暴力行為に加わったわけではない。出典:ロイター2026年10月31日付報道。
ここで大切なのは、デモの規模と財政危機を同一視しないことだ。デモの直接の理由は教育や生活への不満であり、政府債務はその要求に政府がどこまで応えられるかを左右する背景の一つだと考えている。
フランスの政府債務「GDP比119%」とは何を意味するのか
フランスの国立統計経済研究所(INSEE)によると、2026年6月末の一般政府債務残高は、GDP比119.0%だった。これは、その国の政府が抱える債務の「残高」を、その国の「年間の経済規模(GDP)」と比べた割合だ。
例えば、年間の経済規模が100の国で政府債務残高が119なら、GDP比119%になる。ただし、GDPは政府の年収でも、1年間で返済できる資金でもない。比率だけを見て「今すぐ返せないから危ない」と判断するのは早計だ。
それでも日本の200%超という数字を知っていた私は、やはり疑問に思った。そこで同じ指標・同じ年で主要国を比べてみた。
【グラフ②】政府債務GDP比を主要11か国で比較
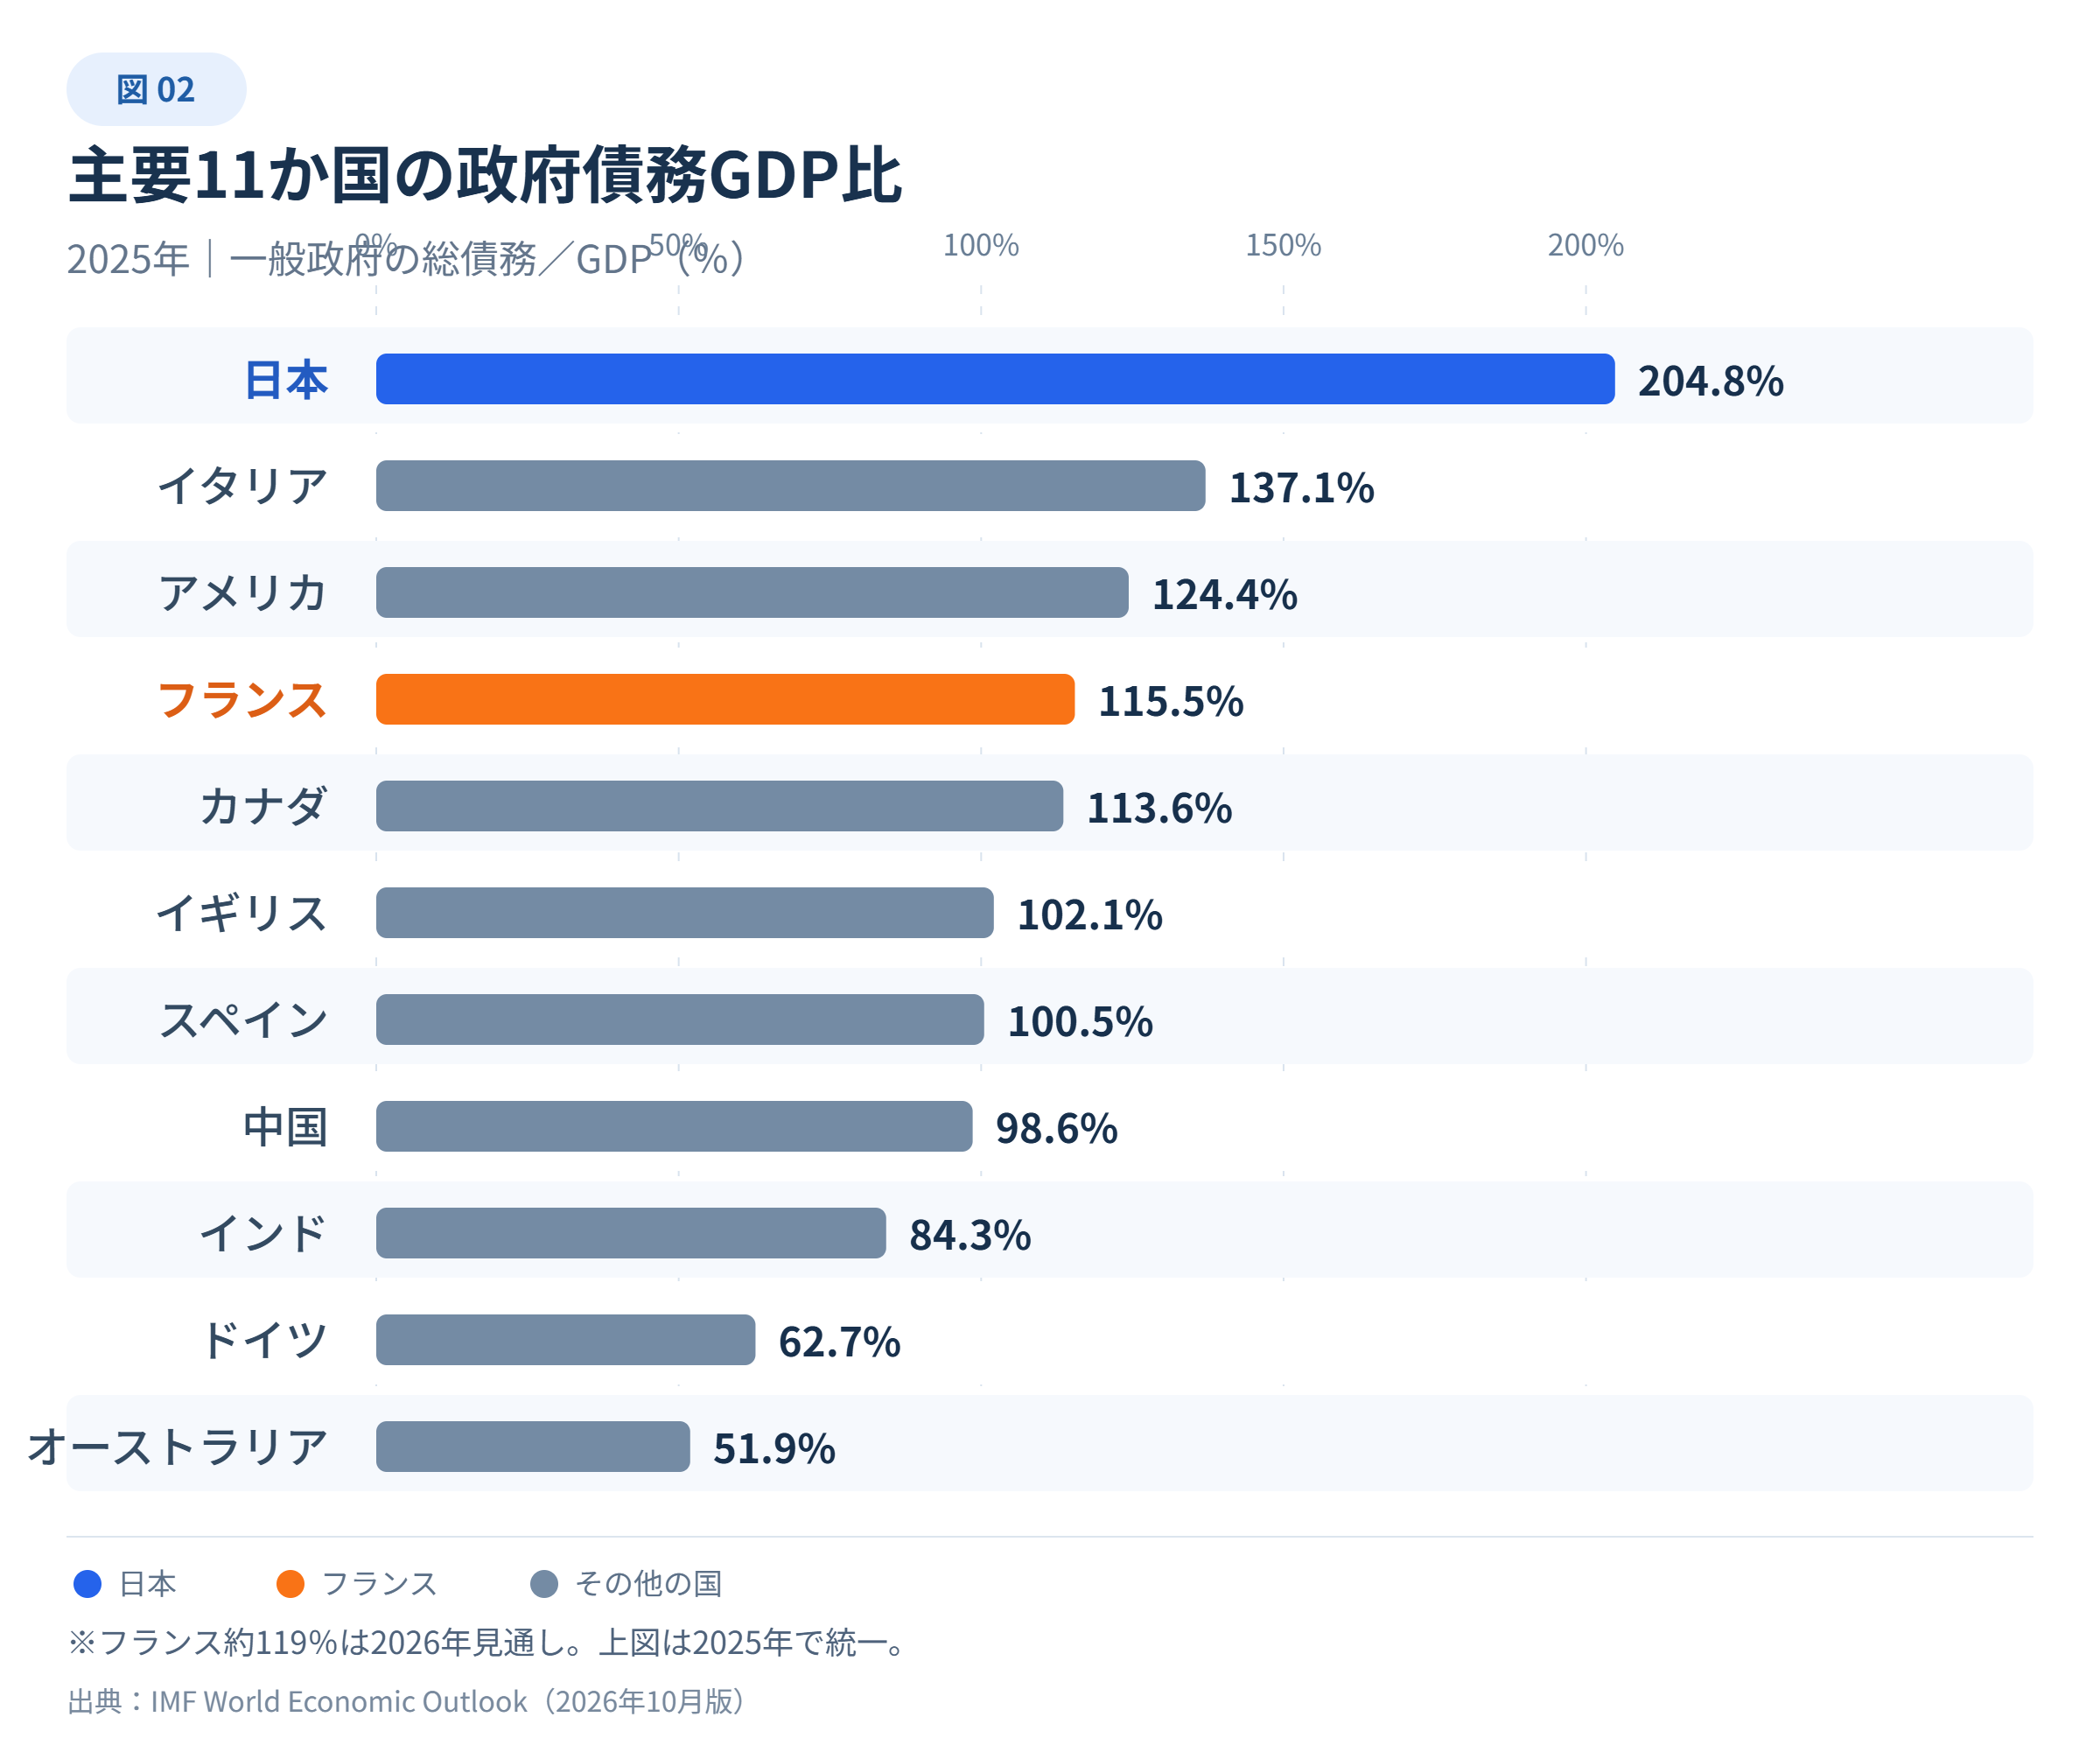
ここでのフランスは2025年の115.5%、冒頭の119.0%は2026年6月末のINSEEによるマーストリヒト基準で、年次と統計基準が異なる。厳密には同一の数字ではないので区別したい。
グラフを見ると、2025年の日本は204.8%と突出している。イタリア137.1%、米国124.4%、フランス115.5%、スペイン100.5%、中国98.6%、ドイツ62.7%と、主要国にも大きな差がある。
では日本がフランスより「危険」なのか。私は債務残高のGDP比だけでは答えられないと思う。
政府の借金は同じでも、日本とフランスでは条件が違う
大きな違いは、どの通貨で国債を発行し、その通貨の金融政策を誰が決めるかだ。
- 日本:日本銀行が円の金融政策を担う。円建て国債の金利環境は、日銀の政策とも深く関係している。
- フランス:フランスの通貨はユーロ。金利を単独で決めることはできず、欧州中央銀行(ECB)がユーロ圏全体を見て金融政策を決める。
だからといって「日本は自国通貨だから安心」とは言い切れない。インフレ、円安、金利上昇などのリスクがある。一方、フランスも共通通貨を利用するメリットがあり、単純に不利ともいえない。
本当に見るべきなのは、債務の多さに加えて、毎年の財政赤字、利払い負担、経済成長、国債への市場の信頼だろう。
【グラフ③】11か国の利払い負担を比較する
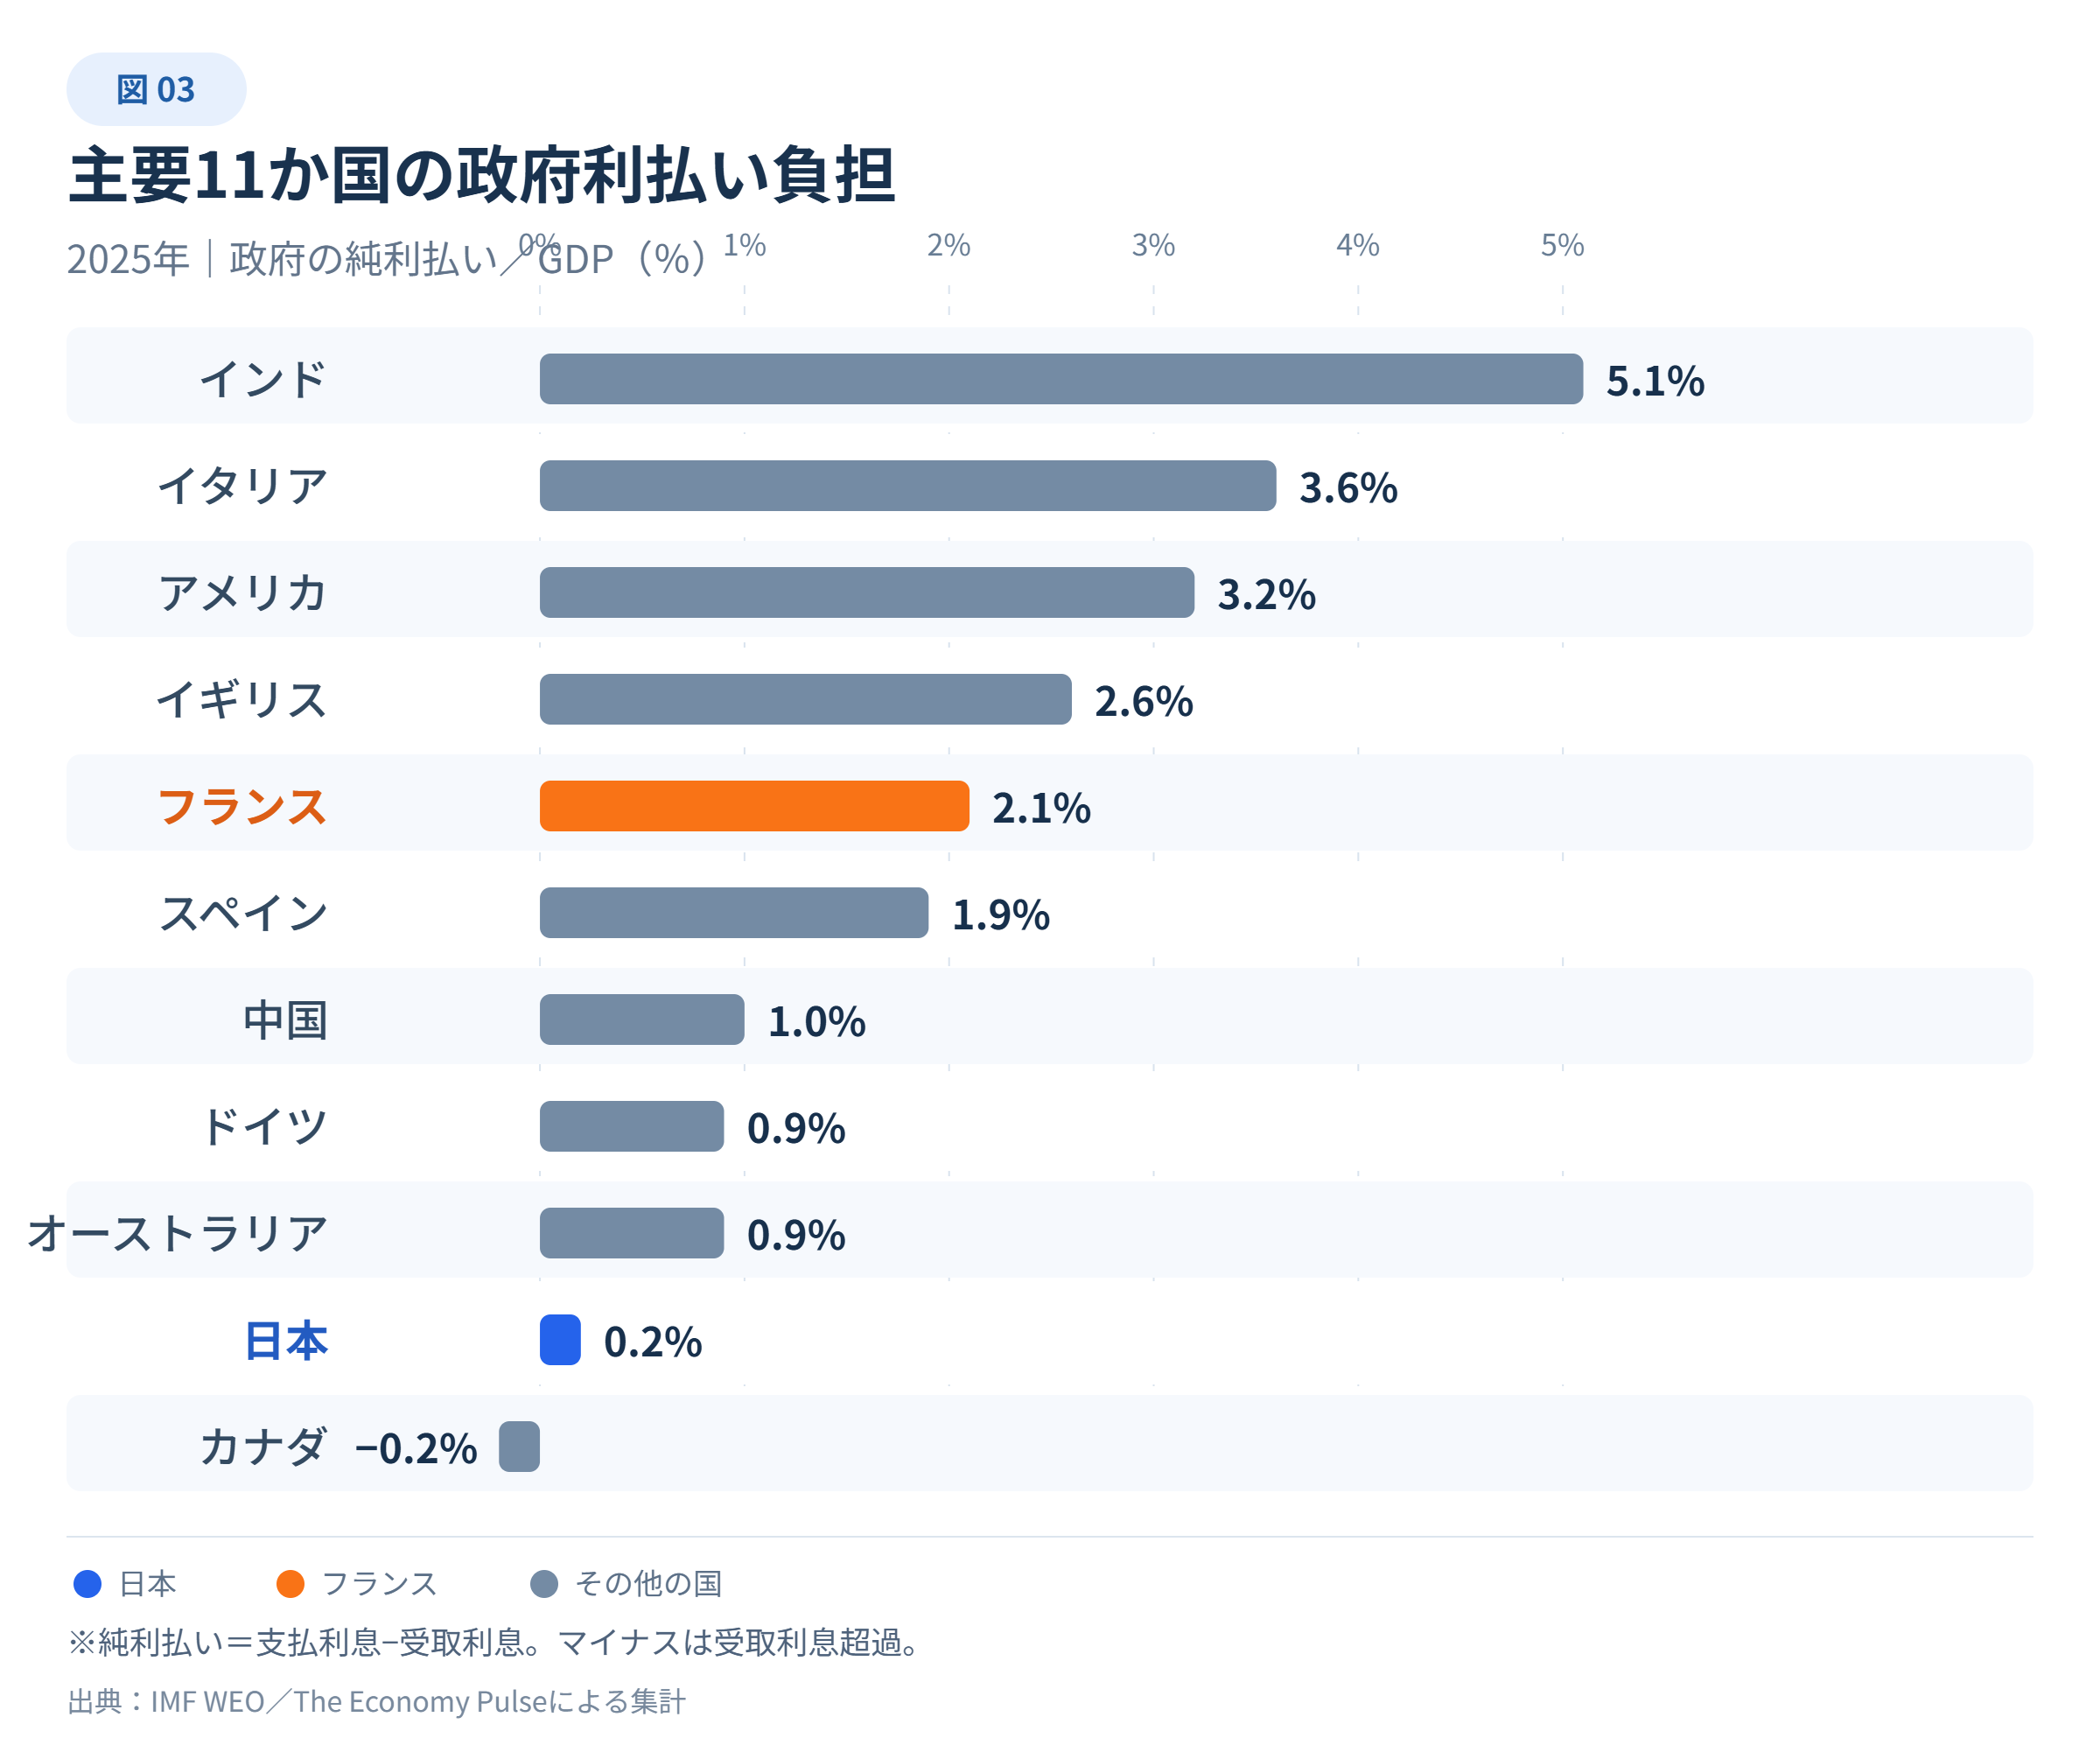
ここは読み方に注意が必要だ。「純利払い」=「支払った利息-受け取った利息」であって、政府が実際に支払った利息の総額ではない。
この指標では、フランス2.1%、米国3.2%、日本0.2%となる。日本の数値が小さいから国債利払いがほとんどない、という意味ではない。カナダのマイナス値も、純額で受取利息が上回ったという意味だ。
それでも、「借金の残高が大きい国」と「その年に利払いの純負担が大きい国」は必ずしも同じではないことが分かる。私はこの違いこそ、GDP比119%と200%超の比較で読者に知ってもらいたい点だ。
もちろん利払いだけでは十分ではない。今後の借り換え金利、税収、経済成長率なども大きく影響する。
そもそもユーロとは?21か国で1つの通貨を使う仕組み
今回調べながら、実は私自身が一番勉強になったのはユーロの制度だった。
ユーロは1999年に導入され、紙幣と硬貨の流通は2002年に始まった。その後参加国が増え、2026年1月にブルガリアが加わって、現在はEU加盟27か国のうち21か国がユーロを使用している。
すべてのEU加盟国がユーロを採用しているわけではない。ユーロ圏とEUは同じ意味ではないのだ。
金利はどこで、誰が決めるのか
ユーロの金融政策を担うのは、ドイツ・フランクフルトに本部がある欧州中央銀行(ECB)。主な政策金利はECBの政策理事会が決める。政策理事会にはECB役員と各ユーロ圏中央銀行の総裁が参加し、原則6週間ごとに金融政策を判断する。
大切なのは、金利などの金融政策は共通でも、税制や予算などの財政政策は各国が担うという点だ。
| 項目 | ユーロ圏での基本的な仕組み |
|---|---|
| 通貨 | 共通のユーロ |
| 主要な政策金利 | ECBがユーロ圏全体を見て決定 |
| 税金・社会保障・国家予算 | 基本的に各国政府が決定(EUの財政ルール等の枠組みあり) |
| 国債 | フランス国債、ドイツ国債など各国が発行 |
| 国ごとの為替切り下げ | 同じユーロを使う国同士ではできない |
私は以前、ユーロ圏は「大きな一つの国」のようなものかと思っていた。しかし調べると、金融政策は一つでも、各国の経済事情や財政事情は同じではない。そのズレがユーロの難しさなのだろう。
それでも、ユーロを使う人は便利だと感じているのか
旅行や貿易では、国境を越えるたびに通貨を両替する必要がなくなる。価格も比較しやすく、為替変動を気にせず取引できる地域が広がる。
ECBが紹介している2025年の調査では、ユーロ圏の回答者の83%が単一通貨を支持していた。私には少し意外な数字だった。多くの人にとって、生活や商売での便利さは大きいのだろう。
一方で、景気が悪い国だけが自国通貨を切り下げたり、その国だけ独自に利下げしたりすることはできない。これも共通通貨の難しさだ。ただし「共通通貨だから各国の景気が自動的に同じになる」とまでは言えない。
ユーロ導入後、国々は豊かになったのか?日本も加えて比較
制度の説明だけでは、私自身まだ腹落ちしない。結局、ユーロ導入から約四半世紀を経て、各国の暮らしは豊かになったのか。そこで日本も入れ、実質1人当たりGDPで見てみることにした。
ここでは国全体のGDPではなく、「1人当たり」にこだわりたい。人口が増えれば国全体のGDPは大きくなり得るが、それだけで一人ひとりが豊かになったとは言い切れないからだ。
【グラフ④】2024年の実質1人当たりGDP
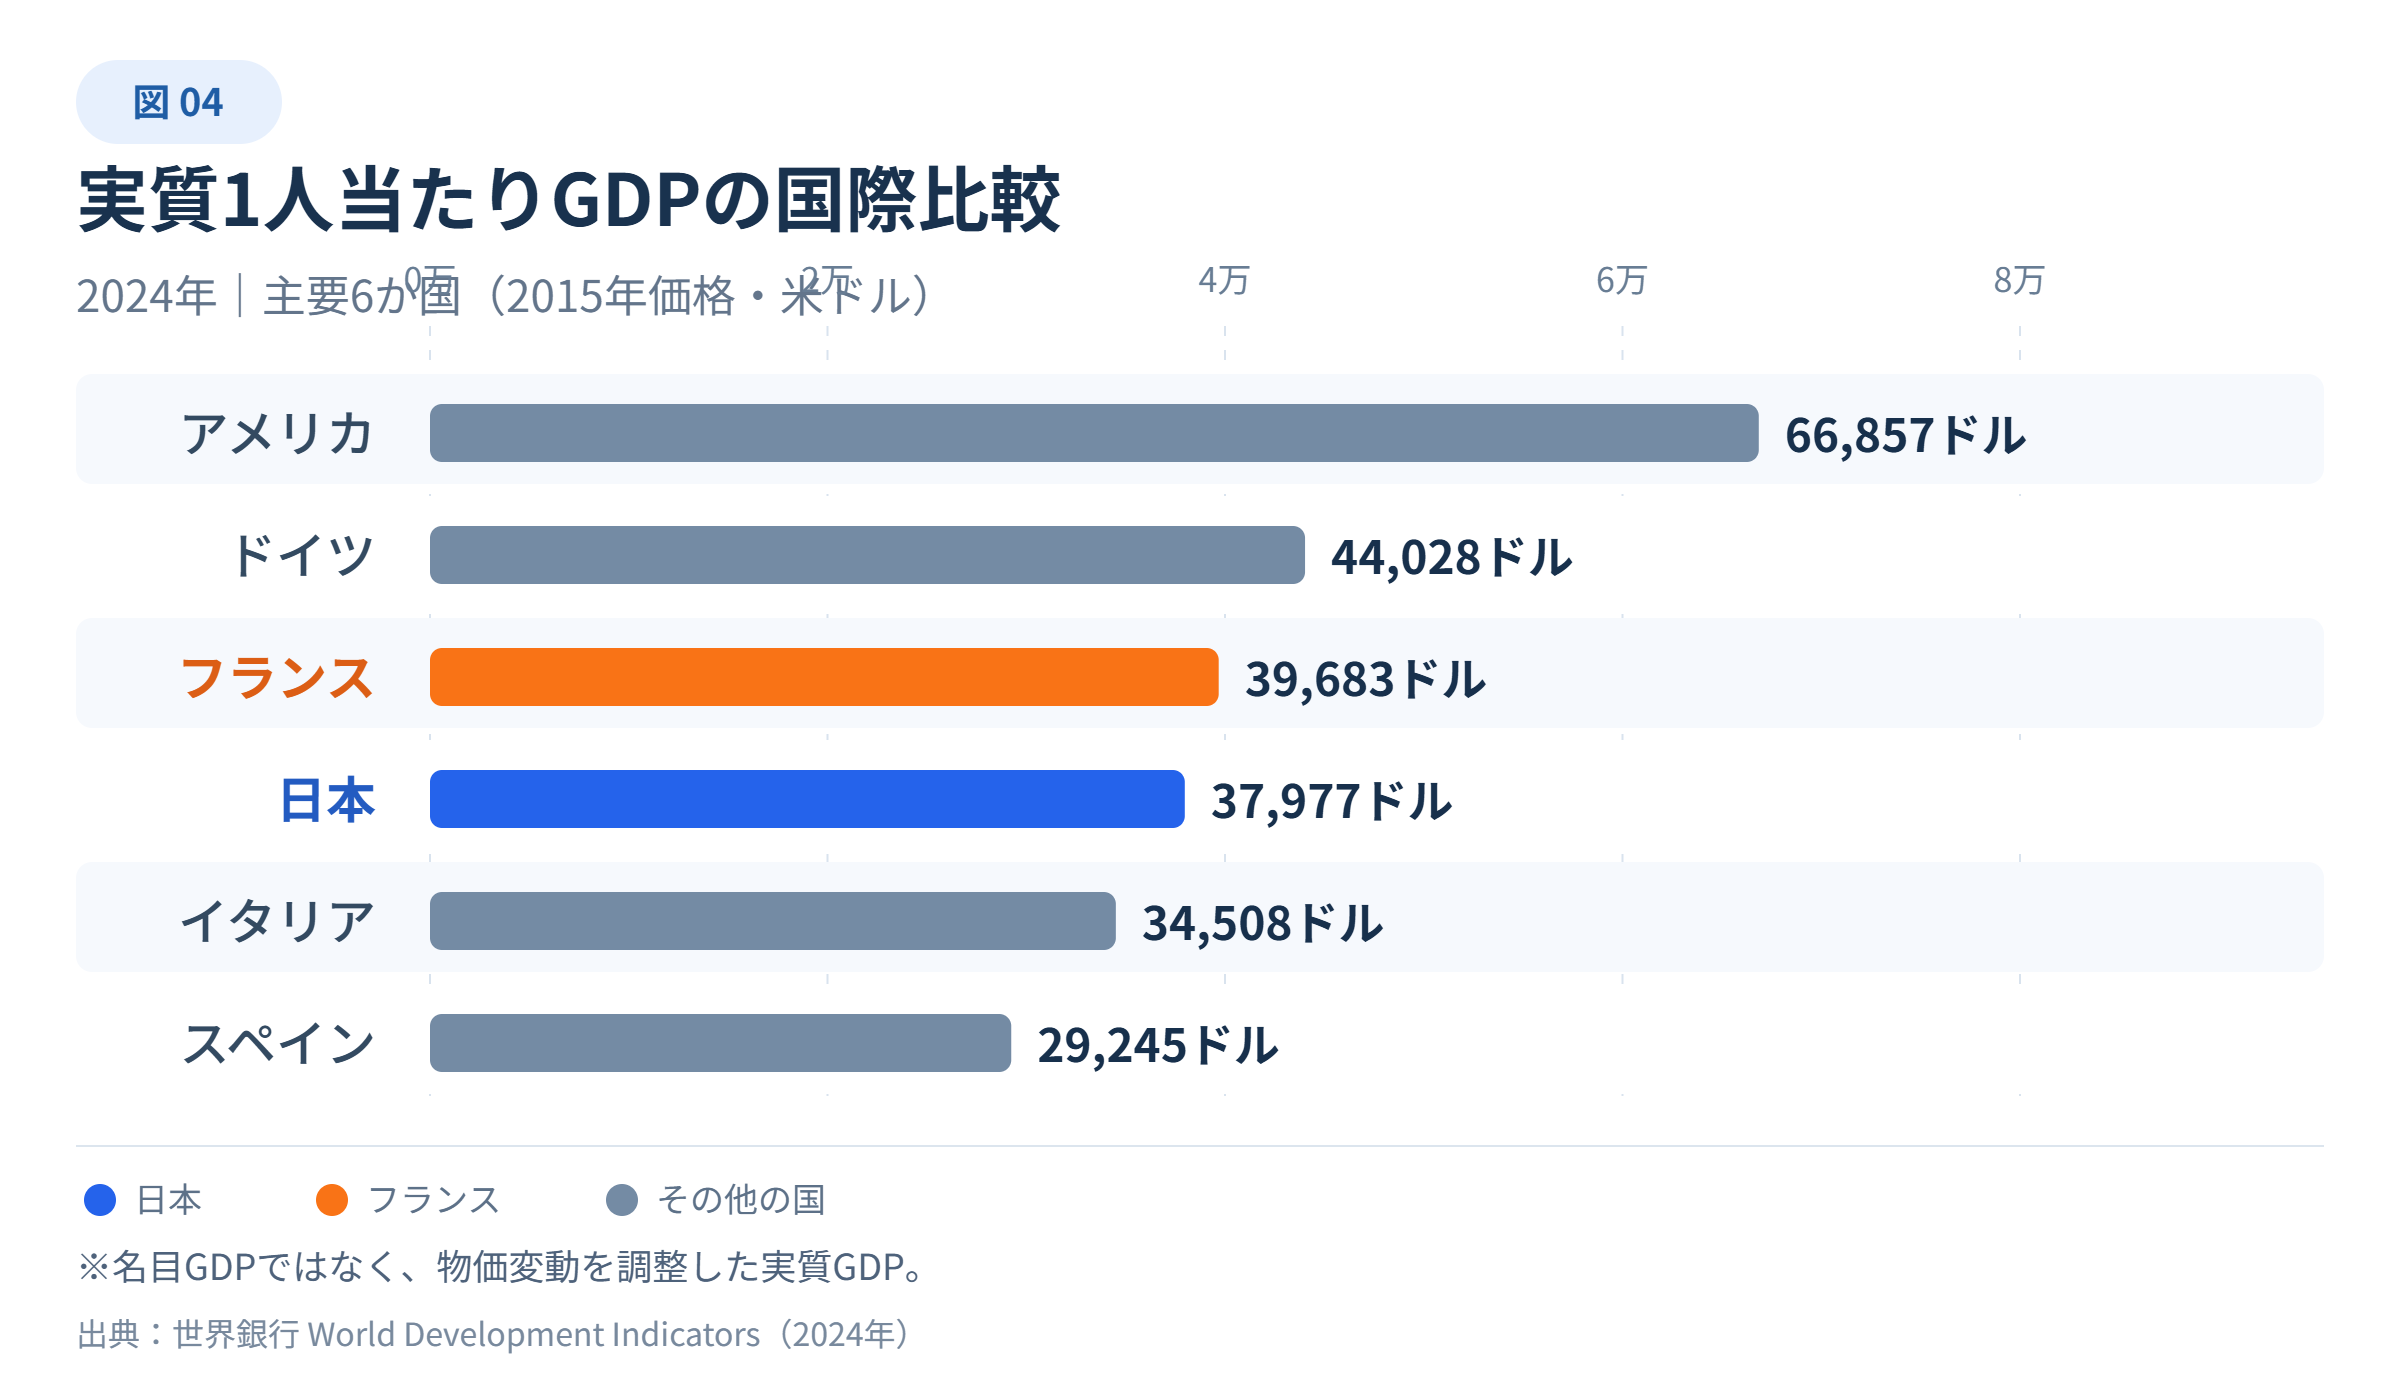
2024年時点では米国が高く、今回選んだ欧州の国々と日本にも差がある。日本の実質1人当たりGDPは約3万8,000ドルで、ドイツやフランスを下回っている。
ただし、これは2015年価格で比較した実質GDPであり、普段ニュースで見かける「その年の為替レートで換算した名目1人当たりGDP」とは別の指標だ。
【グラフ⑤】1999年から2024年の成長率を見る
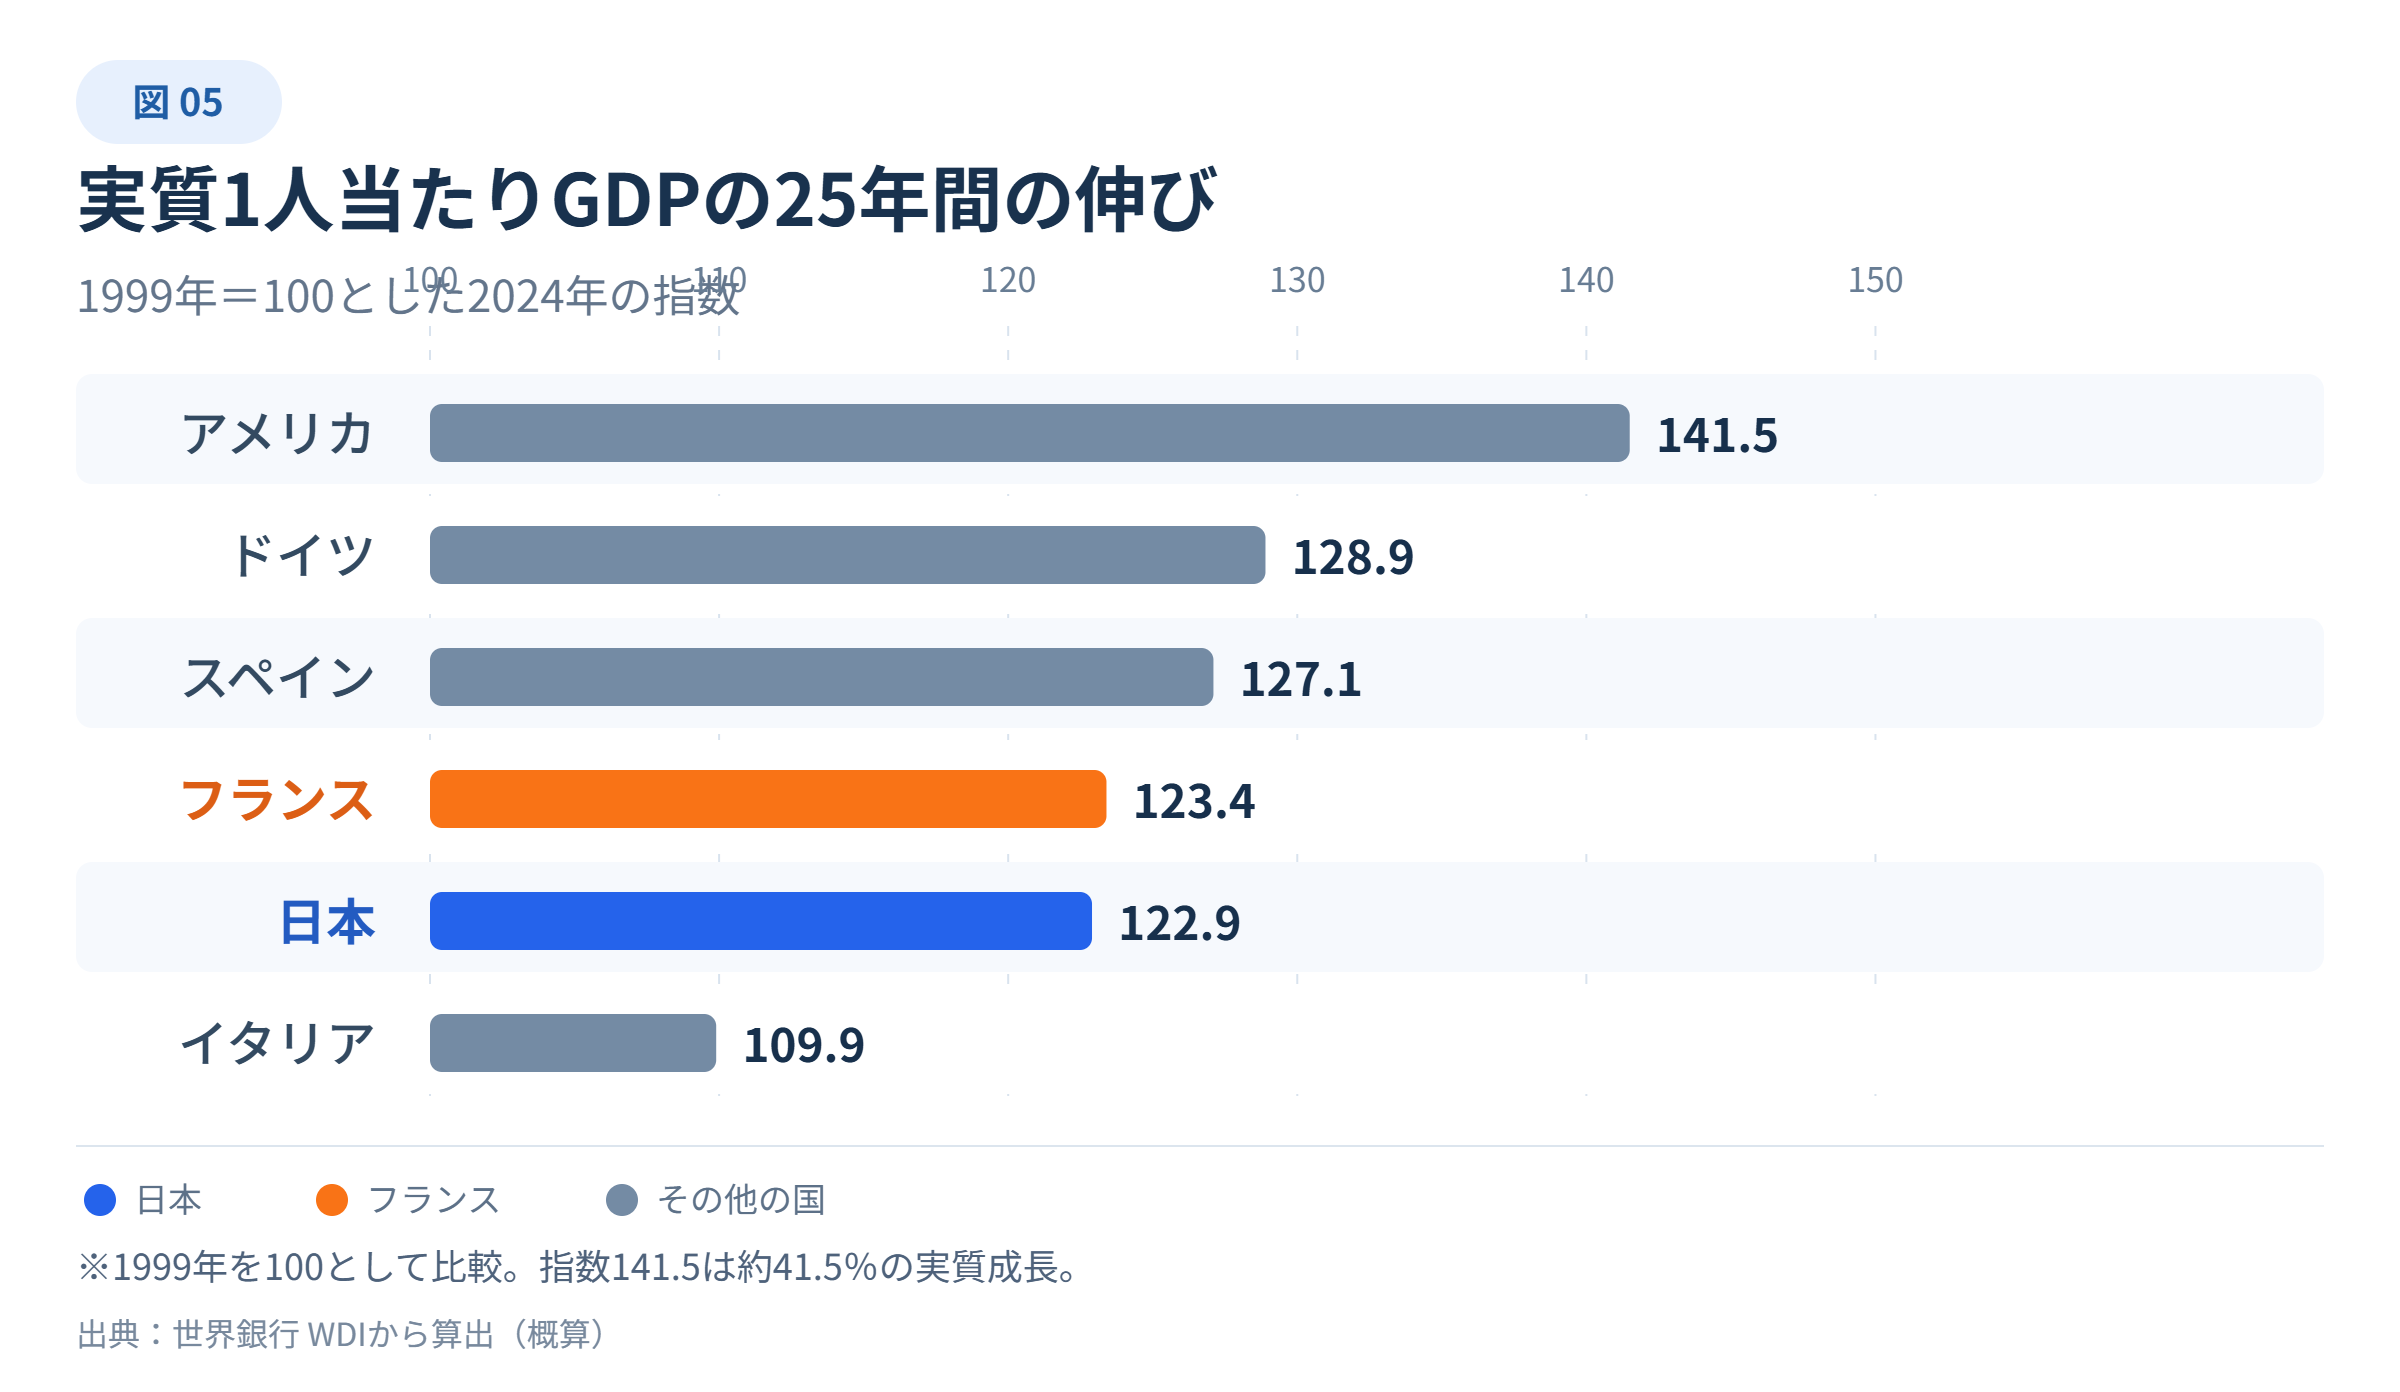
こちらは1999年の各国を100として比べたグラフだ。米国は約141.5、ドイツ約128.9、スペイン約127.1、フランス約123.4、日本約122.9、イタリア約109.9となった。
私が気になったのは、日本の伸びがフランスと近い一方、米国とは差が開いていることだ。イタリアの伸びも小さい。ただし、この25年間の差を「ユーロが原因」と断定することはできない。労働生産性、人口構成、産業構造、制度など、さまざまな要因が関係する。
日本の1人当たりGDPの長期停滞は、それだけで別記事にしたいほど大きなテーマだ。国全体の名目GDP順位との違いは、日本のGDPが2027年に世界6位になる可能性を考えた記事でも取り上げている。
では私はなぜユーロを直接保有していないのか
ここからは経済の解説ではなく、51歳の会社員投資家としての私の実感だ。
現在、私の資産は円だけに偏らないようにしている。米ドル、スイスフラン、オーストラリアドル、中国元などを保有している一方で、ユーロの預金・現金を直接持っていない。
特別な理由があるというより、これまでは「これ以上、通貨の種類を増やす必要はあるだろうか」という感覚が強かった。
米ドルは、長期投資の中心にある通貨
私は米国株や米国インデックスへの投資を長く続けてきた。資産成長の中心は今も米国だ。米ドルの世界的な役割や米国経済の強さを評価しているからこそ、既存の米国資産を簡単に売却するつもりはない。
ただし米ドル資産を多く持つことは、為替リスクと無縁であることを意味しない。円高になれば、円換算の評価額は減ることがある。私の考えは、円高でも米ドル資産を売らない理由に詳しく書いた。
スイスフランは「米ドルとは違う守り」を期待している
欧州地域の通貨を保有するという意味では、私はスイスフランを選んでいる。スイスはユーロ圏に属さず、自国の中央銀行が独自の金融政策を行う。安全通貨とされることも多く、米ドルとは違う役割を期待している。
もちろん、スイスフランが絶対に安全というわけではない。スイス経済や金融政策の影響を受けるし、円に対して下落する可能性もある。「欧州だからユーロとスイスフランは同じ」と考えるのも違う。
金・銀・スイスフランを増やしたいと考える背景は、金・銀・スイスフランを守りの資産として持ちたい理由にまとめている。
豪ドルと中国元には、また別の意味がある
オーストラリアドルは、資源国であり地理的にも欧州や米国と違う経済圏の通貨として興味を持っている。ただし資源価格や景気に影響されやすい面もあり、単純な安全通貨とは思っていない。
中国元も保有している。ただし、中国の金融制度や資本規制は米国やスイスと異なり、同じ感覚で自由に増やすつもりの通貨ではない。
つまり私は「持っている通貨を全部同じくらい信頼している」のではない。それぞれに違う役割とリスクがあると考えている。より詳しくは、米ドル・豪ドル・中国元・スイスフランへの通貨分散を整理した記事にも書いている。
ユーロは「不要な通貨」ではなく、今の私には優先順位が低い
今回調べて、ユーロの利便性や国際通貨としての重要性は以前より理解できた。だから「ユーロには価値がない」と言いたいわけではない。
ただ、私の資産全体で考えると、米ドルを中心とする成長資産と、スイスフランなどの分散資産をすでに持っている。ここへユーロを追加することで、どのリスクがどれだけ減るのか、今の私にはまだ明確に説明できない。
保有通貨の種類を増やすこと自体を、分散投資の目的にしたくないのだ。
いつかユーロ圏でまとまった支出を予定する、ユーロ建て資産への投資に納得できる理由が見つかる、あるいは現在の資産配分の弱点を補えると判断するなら、保有を考え直すかもしれない。
現時点では「持たない」という選択にも、私なりの合理性があると思っている。
私の結論:円だけに集中しない。ただし、何でも買うわけでもない
今回のフランスのデモから考え始めたのは、最初は政府債務119%という数字だった。しかし調べるほど、政治、財政、金利、共通通貨の制度、そして一人ひとりの豊かさの問題がつながっていることを知った。
私は日本の財政が明日にも行き詰まると考えているわけではない。それでも、今後も円の購買力が下がる可能性、円安になる可能性には備えたい。反対に、円高になる可能性も当然ある。だからこそ円だけに資産を集中させない。
ただし、分散を言い訳に、理解できない資産まで何でも買うつもりはない。
私の投資哲学を一言でまとめるなら、「一つの国や通貨に将来を預けすぎず、保有する理由を自分の言葉で説明できる資産を積み上げる」ことだ。
米ドルも、スイスフランも、豪ドルも、中国元も、日本円も、それぞれ強さと弱さがある。今回勉強した結果として、ユーロは有力な国際通貨だと再認識した。それでも今のところ、私が新たにユーロを直接買う予定はない。
それが、2026年11月時点の私の答えだ。今後、各国の経済や為替の状況が変われば、また検証したい。
資産全体での考え方は、51歳・資産2.2億円で変わった私の投資哲学にもまとめている。
参考資料・出典
- INSEE:2026年6月末のフランス政府債務(GDP比119.0%)
- Reuters:2026年10月25日、デモ拡大と政府の対応
- Reuters配信:10月31日のデモ、参加人数と経緯
- IMF:World Economic Outlook(一般政府総債務GDP比)
- The Economy Pulse:政府純利払いの国際比較(IMF WEOベース)
- ECB:ユーロの導入時期、参加国
- ECB:政策理事会と金融政策の決定
- ECB:ユーロに対する支持率(2025年調査)
- World Bank:実質1人当たりGDP(NY.GDP.PCAP.KD)
※本記事は公開資料と筆者の考えを整理したものであり、特定通貨の売買を推奨するものではありません。デモの状況や財政見通しは変化する可能性があります。数値の比較では、基準年・統計の定義を確認してください。