こんにちは、nobu2394.comです。
2026年10月30日、日本銀行が「基調的な物価上昇率は、2%の物価安定目標とおおむね整合的な水準にある」と判断したことがニュースになりました。政策金利は1.25%程度で据え置きです。
このニュースを見て、私は二つの疑問を持ちました。
「物価は何年も前から上がっていたのに、なぜ日銀は今になって2%と言葉にしたのか?」
「そもそも、世界中の物価がずっと0%で安定していたら、それでいいのではないか?」
私は51歳の会社員です。2018年から自分の投資判断や家計の数字をブログに残し、今も現金、変動金利の住宅ローン、株式を持っています。ただ、金融政策の専門家ではありません。今回、日銀・総務省・厚生労働省の資料を読み、分からなかった部分を一つずつ整理してみました。
結論を先に書くと、物価2%は「何があっても値上げが正しい」という意味ではありません。そして日銀が今回判断したのは「基調的な物価が2%程度に達した」ということで、「2%の持続的・安定的な達成を確認済み」という宣言ではありません。
※この記事は2026年10月31日時点で確認できた資料に基づく個人の考察です。金融政策の見通しや投資成果を保証するものではありません。
なぜ日銀は2026年10月になって「2%」と言ったのか?
最初に区別したいのは、実際にスーパーなどで観測される物価上昇率と、一時的なショックを除いても続くと考えられる「基調的な物価上昇率」です。
原油、小麦、輸入品などが急に高くなれば、消費者物価は上がります。ただし、その値上がりが一時的なら、翌年も同じペースで上がり続けるとは限りません。日銀が目標にしているのは、そうした一時的な要因だけでなく、賃金・需要・企業の価格設定を背景とした持続的な物価の安定です。
10月30日、日銀は基調的な物価上昇率について「2%の物価安定目標とおおむね整合的な水準」と判断しました。一方、植田総裁は、持続的・安定的に2%を実現した段階にはまだ至っていないという認識も示しています。
| 今回の判断 | 意味 |
|---|---|
| 基調物価は2%とおおむね整合的 | 一時的な輸入物価だけでは説明できない上昇が広がったとみている |
| 持続的・安定的な達成は未確認 | 今後も賃金、価格設定、景気や物価予想を点検する |
| 政策金利は1.25%で据え置き | 2%を認識したからといって機械的に利上げするわけではない |
私が今回の発言を重要だと感じたのは、「2%に向かって物価を押し上げる」という局面から、「2%近辺に定着させ、行き過ぎも防ぐ」という局面へ、政策の重点が変わり始めたと読めるからです。
ただし「日銀がわざと発表を遅らせた」などと理由を断定する材料はありません。基調物価は直接測れる単一の数字ではなく、複数の指標と経済情勢を総合して判断するものです。
出典:日本銀行「金融市場調節方針に関する公表文(2026年)」、日本銀行「経済・物価情勢の展望」。2026年10月30日の公表・会見内容を参照。
そもそも、物価は毎年2%上がらなければいけないのか?
私が一番不思議だったのはここです。もし世界中で商品の値段が何年も変わらず、給料も生活も安定しているなら、それでよいのではないでしょうか。
実際、物価上昇率0%の世界が、必ず不幸になるわけではありません。技術革新や生産性向上によって、物価が一定でも実質的に豊かな暮らしは実現できます。また、物価上昇率0%と、実質GDP成長率0%は別の概念です。
それでも主要な中央銀行が2%程度を目標にするのは、現実の経済には景気後退やデフレのリスクがあるためです。日銀は2014年の講演で、物価指数の測定上の特性、景気後退時の金利引き下げ余地、国際的な政策運営との整合性を理由に挙げています。
理由1:不景気のときに金利を下げる「のりしろ」を作る
例えば、景気に中立的な実質金利が仮に1%だとします。このとき予想インフレ率が0%なら、名目の中立金利はおおむね1%。予想インフレ率が2%なら、名目の中立金利はおおむね3%です。
景気が悪くなれば、中央銀行は名目金利を下げて企業の投資や家計の支出を支えようとします。平常時の金利が3%程度なら、1%程度の世界より引き下げられる幅が大きい。これが日銀の言う「のりしろ」です。
もちろん、インフレ率が2%になれば金利が自動的に2%上昇するわけではありません。物価と金利は別のもので、ここには次の「実質金利」という考え方が必要です。
理由2:デフレに陥るリスクを減らす
物価上昇率の目標が厳密に0%だと、小さな景気悪化でも物価上昇率がマイナスになることがあります。需要不足で物価・売上・賃金が同時に下がれば、さらに消費や投資が弱くなる悪循環につながりかねません。
ただし、技術の進歩や競争で商品が安くなることまで「悪い」と言いたいわけではありません。需要不足による長期的なデフレと、生産性向上による値下がりは分けて考えるべきだと思います。
日銀が目指す物価上昇と、日々の買い物で感じる負担は別の視点から考える必要があります。食料品の消費税減税案について、店頭価格・企業利益・賃金への影響を考えた記事も書きました。→ 消費税減税で物価は本当に下がる?
インフレと金利は別物なのに、なぜ関係するのか?
ここは私も最初につまずきました。インフレは物価の上昇率、金利はお金を貸し借りする際の利息の割合です。そもそも違う言葉ですよね。
つなぐ鍵は名目金利と実質金利です。
実質金利 ≒ 名目金利 − 予想インフレ率
例えば名目金利が1.25%で、将来の物価上昇率を2%と予想するなら、実質金利は約マイナス0.75%です。
※これは理解用の単純化した計算。実際の実質政策金利を測るには、対応する期間の予想インフレ率などを用いる必要があります。
名目金利が同じでも、物価上昇が見込まれるほど、お金を借りて将来返済することの実質的な負担は軽くなる場合があります。
逆に、名目金利が0%近くまで下がっても、予想インフレ率が2%で安定していれば、実質金利は約マイナス2%まで下がり得ます。これも景気を支える手段になるわけです。
では、実質金利はマイナスだと悪いのでしょうか。実はそうとも限りません。
重要なのは「自然利子率」――経済にとってのちょうどよい実質金利
今回調べていて、私が一番勉強になったのが自然利子率という言葉です。あまり一般的には知られていないと思いますが、日銀の金利政策を考えるうえで欠かせません。
自然利子率とは、簡単にいえば「景気を過熱も冷却もしない、中立的な実質金利」です。
| 実際の実質金利は… | 経済への働き |
|---|---|
| 自然利子率より低い | 比較的緩和的。アクセルがかかりやすい |
| 自然利子率と同じ程度 | おおむね中立 |
| 自然利子率より高い | 比較的引き締め的。ブレーキがかかりやすい |
つまり、実質金利がゼロかマイナスかだけを見ても、金融緩和なのか引き締めなのかは判断できません。自然利子率との距離が重要なんです。
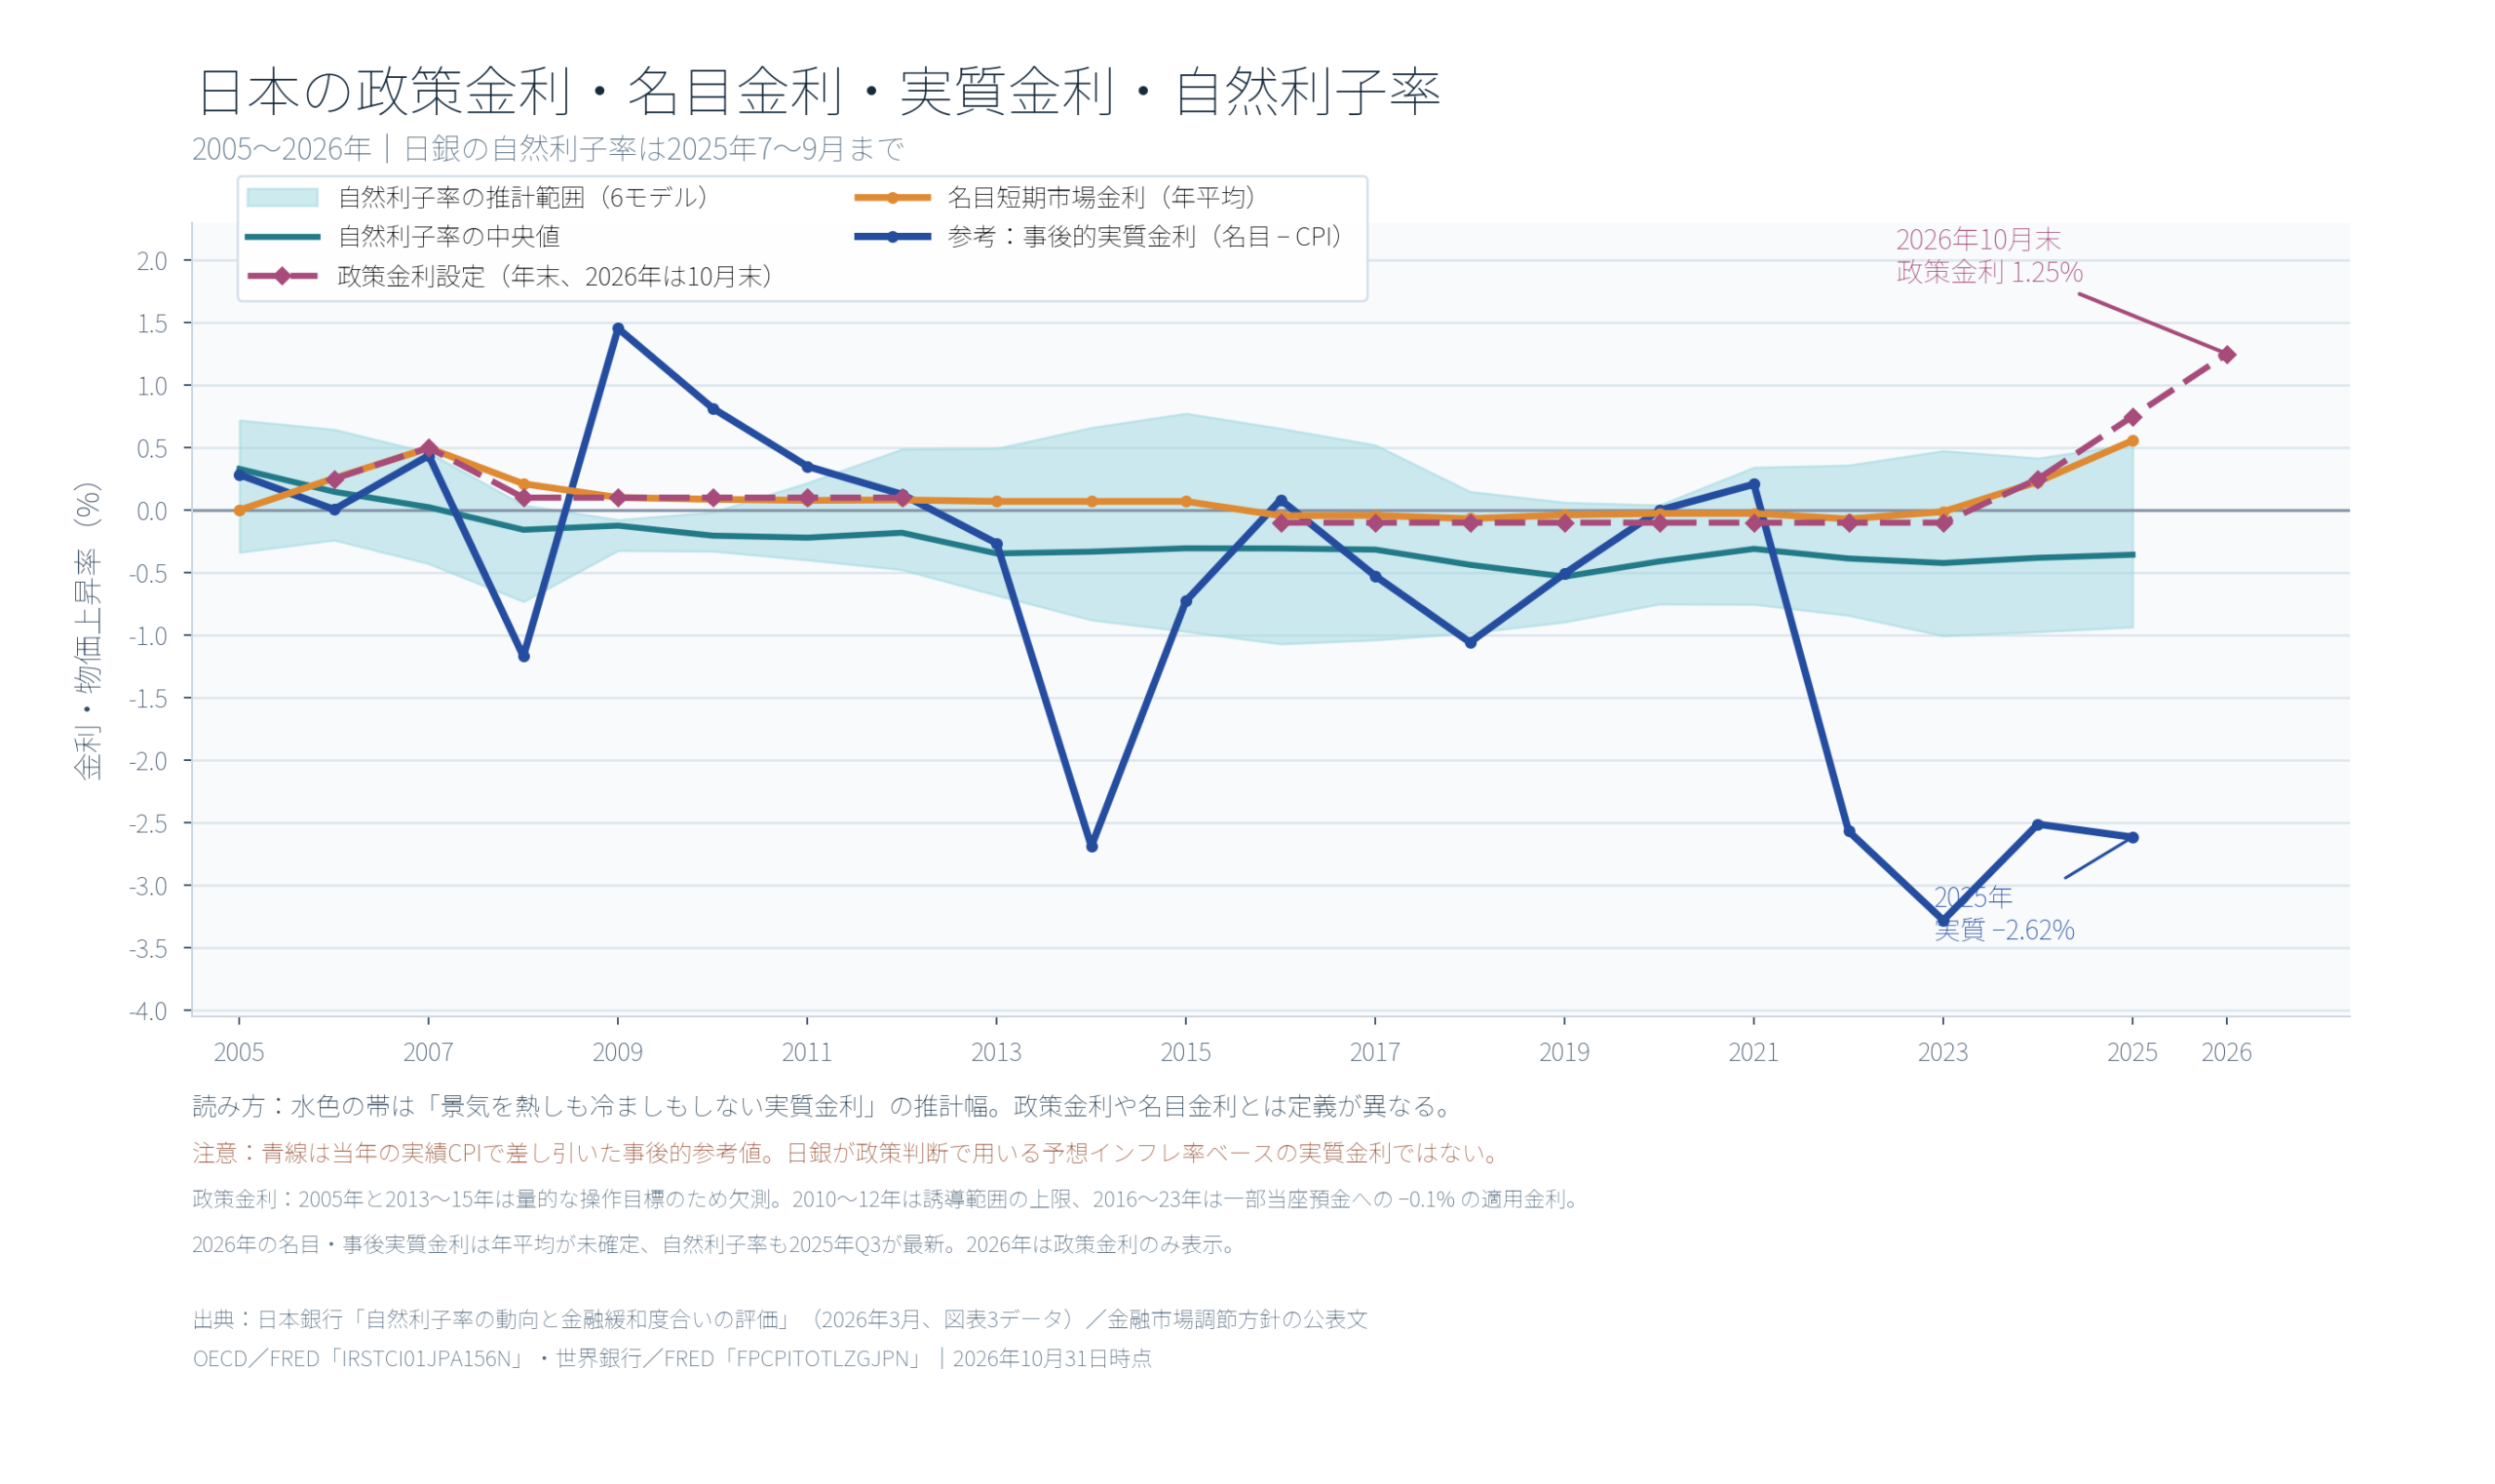
日本の自然利子率はマイナス0.9〜プラス0.5%程度という推計
日銀が2026年3月に公表したレビューでは、6種類のモデルによる自然利子率の推計範囲は、2025年第3四半期時点でマイナス0.9〜プラス0.5%程度でした。
仮に予想インフレ率が2%で安定するとすると、名目の中立金利は約1.1〜2.5%という単純計算になります。2026年10月30日時点の政策金利1.25%は、その仮の範囲の低い方に位置します。
次の図では、2005年以降の政策金利、短期市場の名目金利、実質金利、自然利子率を長期で並べてみました。ただし、それぞれの期間と計算方法には違いがあります。
| 比較する数字 | 水準 | 読み方 |
|---|---|---|
| 自然利子率の推計 | −0.9〜+0.5% | 6モデルの推計範囲。2025年7〜9月時点 |
| 予想インフレ率(仮定) | 2.0% | 計算例のための前提 |
| 名目中立金利(概算) | 1.1〜2.5% | 推計値に2%を加算 |
| 政策金利(2026年10月) | 1.25% | 今回据え置いた水準 |
ただし、ここから「日銀は金利を必ず2%以上に引き上げる」とは言えません。自然利子率は直接観測できず、モデルによって大きな差があるからです。日銀自身も、経済・物価・金融情勢などを総合的に判断する必要があると説明しています。
自然利子率はどう計算するの?
日銀は主に二つのタイプのモデルを使っています。一つは過去の実質金利の動きから長期的な中心を探す時系列モデル。もう一つは、経済成長や需給ギャップ、物価などの関係が経済理論と整合するように推計する構造モデルです。
身近なたとえで言えば、エアコンの設定温度を決めるために、部屋の温度だけでなく、外気温、人数、日差しまで調べるようなもの。「何%なら中立か」は、単純な足し算だけでは決められないのです。
出典:日本銀行「自然利子率の動向と金融緩和度合いの評価」(2026年3月27日)。推計対象は2025年第3四半期であり、2026年10月時点の確定値ではありません。
戦争による値上げが始まりだったのに、今のインフレは違うのか?
ここも私には大きな疑問でした。2022年のロシアによるウクライナへの全面侵攻後、原油や穀物などの国際価格上昇が世界の物価を押し上げました。その後も中東情勢や円相場が輸入コストに影響しています。
こうした原材料費や輸送費の上昇から始まる値上げは、一般にコストプッシュ型インフレと呼ばれます。対して、需要の増加が値上げの主因になるのがデマンドプル型インフレです。
| 種類 | 典型的な原因 | どういう値上げ? |
|---|---|---|
| コストプッシュ型 | 輸入原油・食料・物流費の高騰 | 企業が増えたコストを価格に転嫁 |
| デマンドプル型 | 消費・投資などの需要拡大 | 買いたい人が増え、価格が上がる |
| 賃金・価格の相互作用 | 人手不足、賃上げ、価格設定の変化 | 国内でも賃金とサービス価格が連動 |
実際には、この三つをきれいに切り離すのは難しいと感じました。例えば、輸入原料の値上がりがきっかけでも、その後に企業の価格設定や賃金交渉が変われば、影響が国内へ波及するからです。
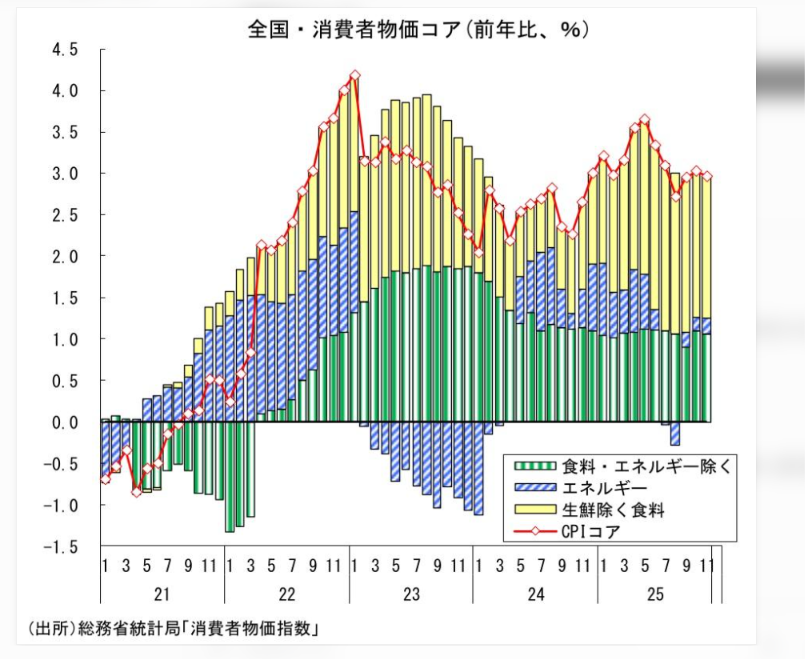
下の図は、2021〜2025年の全国CPIコアの上昇率を項目別の寄与度に分けたものです。2022年のエネルギーの影響と、その後の食料などの寄与の変化を振り返れます。
2026年9月の物価を数字で見る
総務省が10月23日に発表した2026年9月の全国消費者物価指数は次のとおりでした。
| 全国CPI(前年同月比) | 上昇率 |
|---|---|
| 総合指数 | +2.1% |
| 生鮮食品を除く総合 | +2.1% |
| 生鮮食品・エネルギーを除く総合 | +2.4% |
エネルギーを直接除いた指数でも2%を上回っています。したがって「日本の物価上昇は現在も原油価格だけで決まっている」とは言えません。
ただし、生鮮食品・エネルギーを除く指数にも輸入原料を使う加工食品などは含まれます。2.4%の全てが、国内需要や賃金による値上がりだと断定することもできません。
賃金については、厚生労働省が集計した2026年春の主要企業428社の平均賃上げ率が5.18%でした。賃上げが進んでいることは確かですが、これは大企業中心の労使交渉の結果であり、すべての会社員の手取りや実質賃金が同じ割合で増えたことを意味しません。
出典:総務省統計局「2026年9月分 全国消費者物価指数」、厚生労働省「令和8年 民間主要企業春季賃上げ要求・妥結状況」。
戦争が終われば、日本の物価も元に戻る?
必ずしもそうではありません。ここでは「物価の水準」と「物価上昇率」を分ける必要があります。
100円の商品が110円になり、翌年も110円なら、翌年の物価上昇率は0%です。でも商品は100円に戻っていません。原油価格が下がれば物価上昇率を押し下げる可能性はありますが、国内の人件費やサービス価格の上昇が続けば、全体の物価が元の水準まで戻るとは限らないのです。
反対に、輸入価格が下がり、国内の賃金・需要も弱ければ、物価上昇率が2%を下回る可能性もあります。だから日銀も「2%への到達」と「その水準への持続的な定着」を分けて考えているのでしょう。
私は今回、日本の物価上昇を「悪いコストプッシュが消えて、良いインフレに完全に切り替わった」と単純に表現するのは違うと思いました。海外からのコストショックと国内の賃金・価格の変化が、現在も混ざり合っていると見る方が自然です。
金利はこれから何%まで上がるのか?
自然利子率を知ると、日銀がなぜ金利を上げるのかが少し分かってきます。金利が低すぎれば、需要や物価を刺激しすぎる可能性がある。一方、上げすぎれば経済活動や家計の借り入れに負担がかかります。
現在の政策金利1.25%は、将来の物価上昇率を2%と仮定すると実質で約マイナス0.75%です。ただし、自然利子率の推計には幅があるため、これだけで今の政策を厳密に評価することはできません。
「いずれ政策金利は2%を超えるはず」などと断言するより、賃金が物価を上回って増えているか、サービス価格の上昇が続くか、景気や借り入れ需要が弱まっていないかを確認したい。私はそう考えています。
もちろん、原油高や円安といった海外要因にも引き続き注意が必要です。日銀は2%を超えて上振れるリスクも、景気を冷やしすぎるリスクも見ながら判断していくことになります。
現金・住宅ローン・株式を持つ51歳の私が考えたこと
金融政策の勉強をしたからといって、私の投資方針が明日から大きく変わるわけではありません。私は今、現金を3,000万〜4,000万円程度保有し、変動金利の住宅ローンを返済しながら、株式・投資信託への長期投資を続けています。
現金は、インフレが続けば実質的な購買力が目減りする可能性があります。それを理解していても、私は現金をゼロにはしません。生活の安心感や、株価が大きく下がったときに追加投資を検討できる余力として必要だからです。
住宅ローンについては、金利上昇で利息負担が増えます。私自身、変動金利が2018年頃の0.44%から2026年に0.84%へ上がり、銀行から次回1.09%予定と説明を受けた経験があります。ただし、5年ルール・125%ルールがあるから返済期間が自動的に延びると決まっているわけではありません。元金の減り方や最終返済時の扱いは契約を確認する必要があります。
そして株式。私は長期的な企業の成長を期待して米国株やインデックス投資を続けています。ただし株式はインフレに必ず勝つわけでも、利上げの影響を受けないわけでもありません。
だからこそ、私の考えは「現金か株式か」の二者択一ではなく、それぞれの役割を分けて持つことです。これまでの判断と具体的な数字は、別の記事で詳しく公開しています。
- 【実額公開】51歳・総資産2.2億円のポートフォリオ
- 【実体験】変動金利0.44%→0.84%でも住宅ローンを一括返済しない理由
- 【無料シミュレーター】住宅ローンの金利上昇と返済額・完済年齢
- 【実体験】2018年から続ける楽天VTI・VYMの積立投資
まとめ|「物価2%に到達した」で終わらせない
今回の日銀のニュースで、私は「なぜ今なのか」「なぜそもそも2%が必要なのか」から調べ始めました。
調べて分かったのは、2%という数字そのものより、どんな理由で物価が上がり、賃金や経済活動がどう変わり、それに対して実質金利が自然利子率より高いのか低いのかを見ることが重要だということでした。
2026年10月30日の判断は、一つの節目だと思います。でも、戦争による輸入物価の上昇が収まっても2%が続くか、賃金の伸びが物価に追いつくか、まだ答え合わせは終わっていません。
これから資産形成を始める方も、物価上昇をただ怖がるのではなく、現金の役割を考え、無理のない範囲で長期・分散の株式投資という選択肢にも目を向けてみてはいかがでしょうか。少額からでも、経済の仕組みを理解して自分のお金を考えるきっかけになると思います。
私自身も、数か月後、数年後にこの記事を読み返して、日銀が2026年に示した見方を検証していきたいと思います。
参考にした公的資料
- 日本銀行:2026年の金融市場調節方針に関する公表文(2026年10月30日)
- 日本銀行:経済・物価情勢の展望(2026年10月)
- 日本銀行:なぜ「2%」の物価上昇を目指すのか(2014年3月20日)
- 日本銀行:自然利子率の動向と金融緩和度合いの評価(2026年3月27日)
- 総務省統計局:全国消費者物価指数 2026年9月分(2026年10月23日)
- 厚生労働省:2026年民間主要企業春季賃上げ要求・妥結状況(2026年7月31日)