こんにちは、nobu2394.comです。
投資を本格的に始めてから約8年。
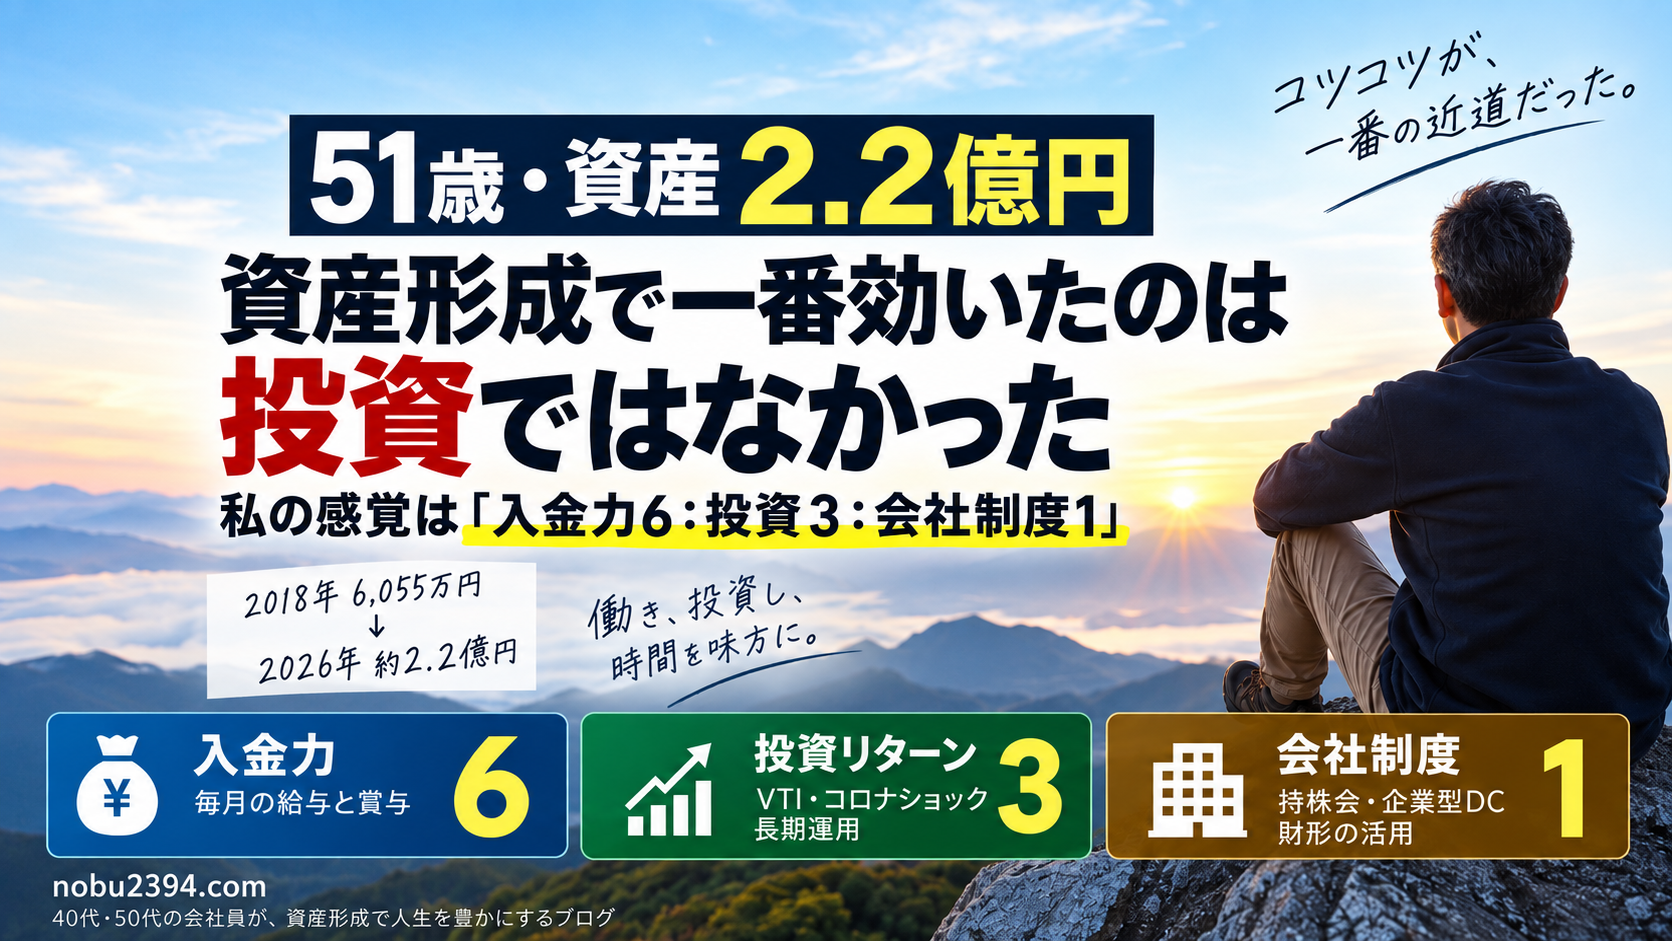
51歳になった現在、我が家の総資産は約2.2億円になりました。
そして今、投資の中心に置いているのは、VTIなどのインデックス投資です。
もし8年前の自分に、今の結果だけを見せて、
「最初からインデックス投資だけやっていればよかったんじゃない?」
と聞かれたら、たぶん私はこう答えます。
結果論だけなら、そうかもしれない。
でも同時に、こうも答えます。
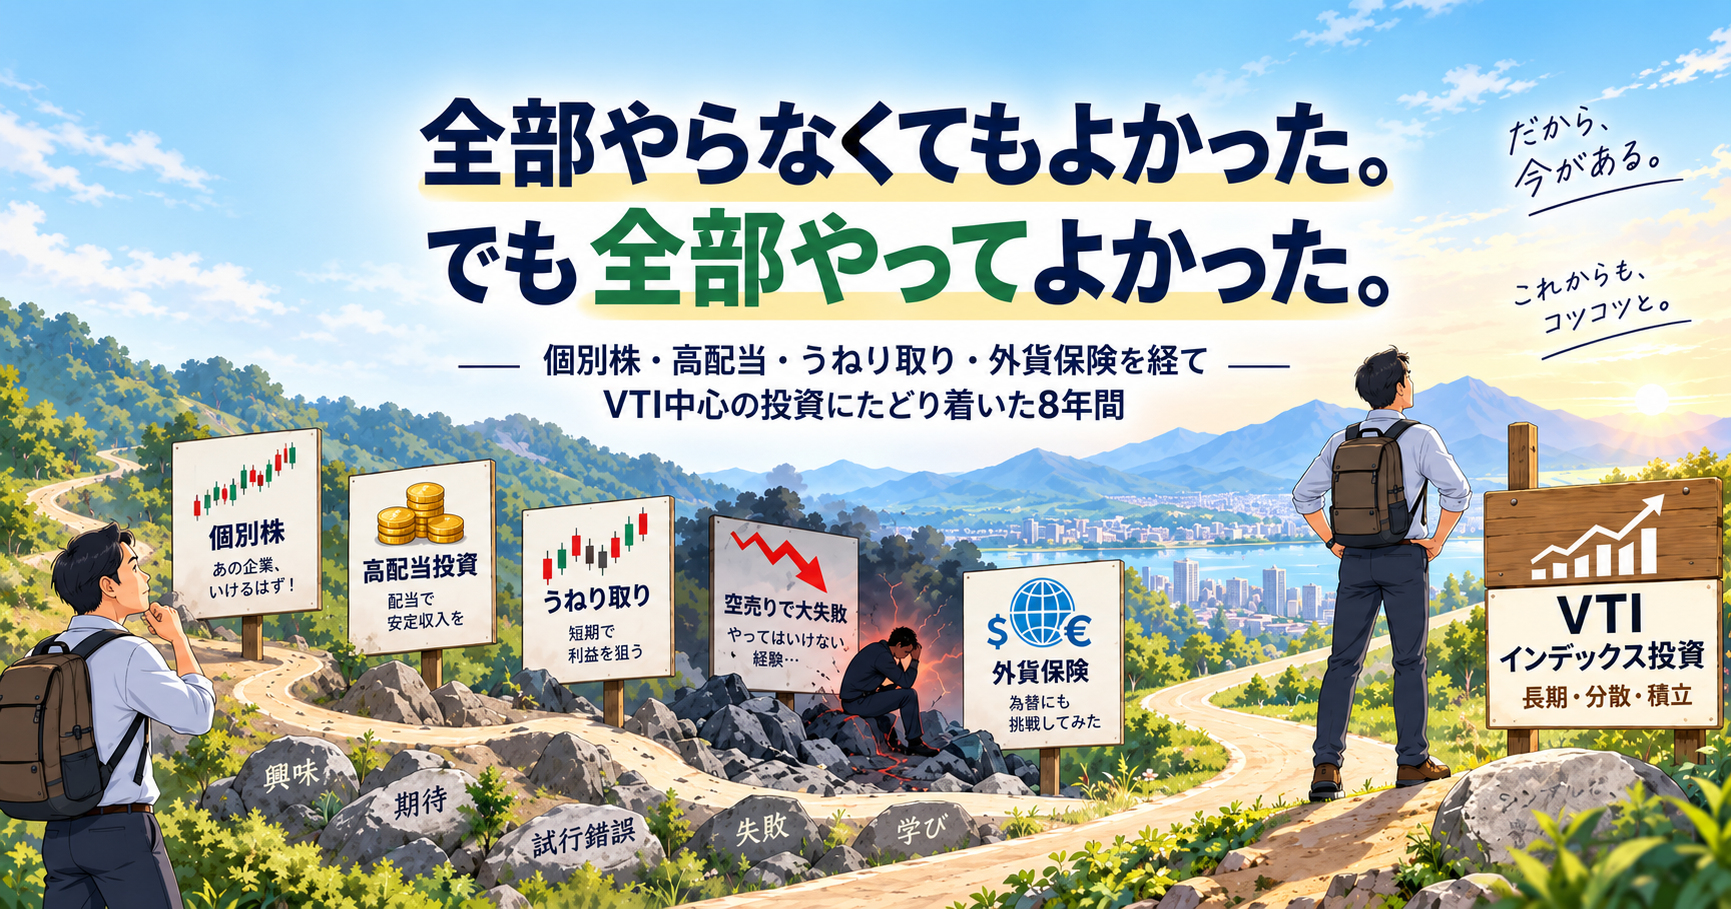
全部やらなくてもよかった。でも、全部やってよかった。
個別株。
高配当株。
うねり取り。
空売り。
外貨。
外貨建て生命保険。
いろいろなものに実際に自分のお金を入れてきました。
うまくいったものもあります。
明確に失敗したものもあります。
それでも今振り返ると、その遠回りがあったからこそ、私はようやく「自分はインデックス投資を中心にすればいい」と腹の底から納得できたのだと思っています。
※この記事は私自身の投資経験を振り返ったものです。特定の金融商品や投資手法を推奨するものではありません。投資には元本割れの可能性があります。
43歳の私は「正解」を探していた
投資ブログを始めた43歳の頃、私はいろいろな投資方法に興味を持っていました。
どの銘柄が上がるのか。
配当金を増やすにはどうすればいいのか。
チャートを読めるようになれば勝てるのではないか。
外貨を持てば分散になるのではないか。
もっと効率よく資産を増やせる方法があるのではないか。
今思えば、「投資の正解はどこかにある」と思っていたのだと思います。
でも8年間いろいろやってきて、今は少し違います。
私にとって大切だったのは、誰かが教えてくれた正解をそのまま信じることではなく、
自分のお金で経験して、自分が続けられる方法にたどり着くこと
でした。
個別株|企業を調べる面白さと、当て続ける難しさを知った
個別株投資は、今でも嫌いではありません。
企業を調べ、将来を考え、自分で銘柄を選ぶ。
これは投資の大きな面白さの一つだと思っています。
一方で、自分で銘柄を選ぶということは、当然ですが自分の判断がそのまま結果に跳ね返ってくるということでもあります。
業績。
競争環境。
景気。
金利。
為替。
経営判断。
一社の株を長く持つだけでも、考えることはいくらでもあります。
だから51歳の今は、個別株を完全に否定するのではなく、資産形成の主力とは分けて考えるようになりました。
インデックスを中心にしながら、個別株は「投資を楽しむ枠」として残す。
現在の考え方はこちらの記事でも整理しています。
【51歳・資産2.2億円】個別株は何%まで?インデックスを主力にしても「投資を楽しむ枠」を残す理由
うねり取りと空売り|丸紅で50万円超を損切りした経験は明確な失敗だった
いろいろな経験を「失敗ではなかった」と考えている私ですが、一つだけ明確に失敗だったと言えるものがあります。
丸紅の空売りです。
2018年、私はうねり取りという売買手法を勉強し、実際に丸紅などを使って取引していました。
チャートを毎日見て、自分で建玉を考え、予想と反対に動けば調整する。
当時はそれが本当に面白かったです。
ところが丸紅の空売りで判断を誤り、損切りを先延ばしにした結果、50万円を超える損失になりました。
当時、日本株に使っていた元手は約300万円。
その規模に対して50万円超の損失は、非常に大きなものでした。
これは痛かったです。
ただ、この失敗で私は、
- ポジションを大きくしすぎないこと
- 損切りを先延ばしにしないこと
- 信用取引・空売りの怖さ
- 「取り返そう」と熱くならないこと
を、自分のお金で学びました。
本を読めば全部書いてあることです。
でも、頭で知っていることと、50万円を実際に失って理解することは、私には全く違いました。
【8年後の反省】丸紅の空売りで50万円超を損切り|300万円の元手で犯した失敗
うねり取りそのものについても、8年後に改めて振り返っています。
【8年後検証】うねり取りは難しい?2018年に実践した私が51歳で出した結論
高配当株|配当金は嬉しい。でも「配当だけ」を見るのはやめた
2018年頃の私は、高配当株にもかなり強く惹かれていました。
AT&Tやアルトリアなどを保有し、
「1億円を作って、4〜5%の配当を得れば年間400万〜500万円。配当金で生活できるのではないか」
と考えていました。
この考え方は、今でも理解できます。
実際、配当金が口座に入ってくるのは嬉しいです。
2018年には年間10万円を超えたことを喜んでいた配当・分配金は、2025年には約65.5万円まで増えました。
だから高配当投資が失敗だったとは全く思っていません。
ただ、8年間続けた結果、見る場所が変わりました。
今は、
配当金だけではなく、値上がり益も含めて資産全体がどれだけ増えたのか
を重視しています。
現在の感覚を大ざっぱに言えば、
資産成長を狙うインデックス投資8:高配当投資2
くらいです。
高配当投資をゼロにはしません。
でも、昔のように高配当株だけを増やしていけばいいとは考えていません。
米国株配当10万円→65万円|高配当投資を主力にしなくなった理由【実体験】
外貨建て保険|複雑な商品を実際に持ったからこそ分かったこと
2017年頃には、外貨建て生命保険にもまとまった資金を入れました。
豪ドル建ての保険に、38,000豪ドルを一括で投入しています。
元は日本円で約300万円でした。
2026年8月現在、積立金額は43,311.51豪ドルまで増えています。
ところが、同じ時点で途中解約した場合の解約返戻金は35,775.73豪ドル。
9年間持っていても、途中解約なら豪ドルベースでは元本38,000豪ドルを下回っています。
積立金額。
解約返戻金。
為替。
市場価格調整。
資金拘束。
実際に保有してみると、一つの商品なのに考える要素がとても多いことが分かりました。
今の自分が同じ300万円を持っていたら、同じ商品を選ぶか。
おそらく選ばないと思います。
それでも、この経験まで「無駄だった」とは思いません。
自分が理解しきれないほど複雑な商品には、簡単に大きなお金を入れない。
これは実際に長期間保有したからこそ、強く実感できたことです。
【実体験】外貨建て生命保険に38,000豪ドルを一括投資した結果|9年後の2026年に検証
そして楽天VTI・VYMの積立を始めた
2018年、私は楽天VTI・楽天VYMへの積立投資を始めました。
最初は月10万円。
その後、積立額を増やしながら続けてきました。
2026年には、楽天VTI・楽天VYMの評価額は約3,760万円まで大きくなりました。
もちろん、最初のお金が値上がりだけで3,760万円になったわけではありません。
継続的に入金してきた結果です。
でも、8年間続けてきて実感したことがあります。
銘柄を当て続けなくていい。
毎日売買判断をしなくていい。
市場全体の成長を信じて、長く持ち続ければいい。
これは私にとって、とても大きな発見でした。
【8年間の実績公開】楽天VTI・楽天VYMを積立投資した結果|評価額3,760万円に
最初からVTIだけ買っていれば、もっと増えていたのか?
これは分かりません。
計算すれば、過去の相場を使って「もし最初から全部VTIだったら」という数字は作れると思います。
でも私が大事だと思っているのは、そこではありません。
仮に結果論としてVTIだけの方が大きく増えていたとしても、43歳の自分が何の経験もなく、いきなり大きなお金をインデックスだけに入れて、暴落時にも本当に持ち続けられたのか。
私は自信がありません。
個別株をやった。
高配当株をやった。
空売りで痛い目にも遭った。
外貨保険も持った。
その一つ一つを通ってきたから、
「もう余計なことをしなくてもいい。市場全体を長く持てばいい」
と納得できたのだと思います。
知識として知ることと、自分のお金で理解することは違った
インデックス投資の合理性は、昔から多くの本やブログで書かれていました。
私も読んでいたはずです。
それでも、すぐにインデックス一本にはなりませんでした。
なぜなら、
「もっといい方法があるかもしれない」
と思っていたからです。
これは投資を始めた人なら、一度は感じることではないでしょうか。
私の場合、その疑問に自分なりの答えを出すまで8年かかりました。
そして、その8年を無駄だったとは思いません。
これから投資を始める人まで、同じ遠回りをする必要はない
ここは誤解してほしくありません。
私がいろいろ経験してよかったからといって、これから投資を始める人に、
「個別株も空売りも外貨保険も全部やった方がいい」
と言いたいわけではありません。
むしろ逆です。
今の私が昔の自分に伝えるなら、
- 資産形成の中心は低コストのインデックスにする
- 個別株などをやりたければ、小さな金額で経験する
- 信用取引で大きなポジションを持たない
- 理解できない複雑な商品に大金を入れない
- 一度の成功や失敗で投資方法を決めつけない
と言うと思います。
経験は大切です。
でも、経験するために致命傷を負う必要はありません。
51歳の結論|全部やらなくてもよかった。でも全部やってよかった
8年間を振り返ると、結果論ではもっとシンプルにできたと思います。
最初からインデックス投資を中心にして、余計な売買をせず、長く積み立てていればよかった。
そう言うこともできます。
でも私は、自分が歩いてきた道を後悔していません。
個別株で企業を見ることを覚えました。
高配当株でキャッシュフローの魅力を知りました。
丸紅の空売りで、大きな損失の怖さを知りました。
外貨保険で、商品を理解することの大切さを知りました。
そして最後に、インデックス投資のシンプルさにたどり着きました。
全部やらなくてもよかった。
でも、全部やってよかった。
これが、51歳になった今の正直な答えです。
投資で遠回りした8年間そのものが、今の投資方針を作ってくれたのだと思っています。