配当金で月5万円入ってきたら、家計はかなり楽になります。
毎月の食費の一部、光熱費、趣味代、旅行代。年間にすると60万円です。
では、その年60万円の配当金を得るには、元本はいくら必要なのか。
私は2018年、米国株の年間配当金が初めて10万円を超えたことをこのブログに書きました。2025年には、証券口座で受け取った配当金・分配金などの年間受取額が655,156円になりました。単純に12か月で割ると、月平均約54,596円です。
実際に「月5万円前後の配当」を経験した立場から、必要元本を利回り別に計算しつつ、それでも2026年現在の私は配当金だけを投資の目標にしていない理由まで書いてみます。
先に結論
月5万円=年60万円の配当を得るには、税金を考えない単純計算で、利回り3%なら2,000万円、4%なら1,500万円、5%なら1,200万円が必要です。課税口座で手取り60万円を目指すなら、必要元本はさらに増えます。
配当金で月5万円もらうための必要元本
計算式はシンプルです。
必要元本 = 年間で欲しい配当金 ÷ 配当利回り
月5万円なら年間60万円なので、利回り別では次のようになります。
| 想定配当利回り | NISAなど国内税を考えない場合 | 課税口座で手取り年60万円を目指す場合 |
|---|---|---|
| 3% | 2,000万円 | 約2,510万円 |
| 4% | 1,500万円 | 約1,882万円 |
| 5% | 1,200万円 | 約1,506万円 |
※課税口座は、上場株式等の配当に20.315%が源泉徴収される前提で単純計算しています。実際の税額は商品・口座・確定申告の有無などで変わります。
国税庁によると、上場株式等の配当等には原則として20.315%の税率で源泉徴収が行われます。
参考:国税庁「上場株式等の配当所得等に係る申告分離課税制度」
利回り4%なら「1,500万円」が一つの目安
例えば配当利回り4%なら、1,500万円×4%=年間60万円です。
NISAのように日本国内の配当課税を考えない単純計算なら、これで月平均5万円になります。
一方、課税口座で手取り60万円を残したい場合、20.315%の税金を考えると必要元本は約1,882万円まで増えます。
この差を見ると、NISAの非課税メリットはやはり大きいと感じます。金融庁も、NISA口座で保有する商品の売却益や配当・分配金は非課税と案内しています。
参考:金融庁「NISAを知る」
ただしNISAなら何でも完全に税金ゼロ、ではない
ここは、米国株を長く持ってきた私自身も注意しているところです。
米国株や米国ETFの配当には、NISAでも米国で原則10%の源泉税がかかります。NISAで非課税になるのは日本国内の20.315%部分で、米国で差し引かれる税金まではなくなりません。
例えば米国株・米国ETFで税引前利回り4%、NISA口座で日本の税金がかからないとしても、米国で10%引かれる前提なら手取り利回りは単純計算で約3.6%です。この場合、年60万円を受け取るのに必要な元本は約1,667万円になります。
新NISAだけで月5万円の配当を作れる?
2026年現在のNISAは、非課税保有限度額が合計1,800万円、そのうち成長投資枠は1,200万円です。
そのため、個別の高配当株や高配当ETFを成長投資枠だけで積み上げる場合、利回り4%で必要となる1,500万円をすべて収めることはできません。
もちろん、何を買うか、つみたて投資枠をどう使うか、課税口座とどう組み合わせるかで状況は変わります。大事なのは、「NISAなら月5万円を簡単に作れる」と考えず、投資枠と利回りを分けて考えることだと思います。
参考:金融庁「NISAを知る」
2018年の年間配当10万円超から、2025年は年間受取額655,156円に
私の場合、2018年に米国株の年間配当金が10万円を超えました。
当時は「配当金を増やして、いつか配当だけで生活できたら」という気持ちがかなり強かったです。
その後も投資を続け、2025年の証券口座での配当金・分配金などの年間受取額は655,156円になりました。月平均にすると約54,596円です。
内訳は、米国株・米国ETFが641,228円、日本株が13,928円。2つを合計すると655,156円です。
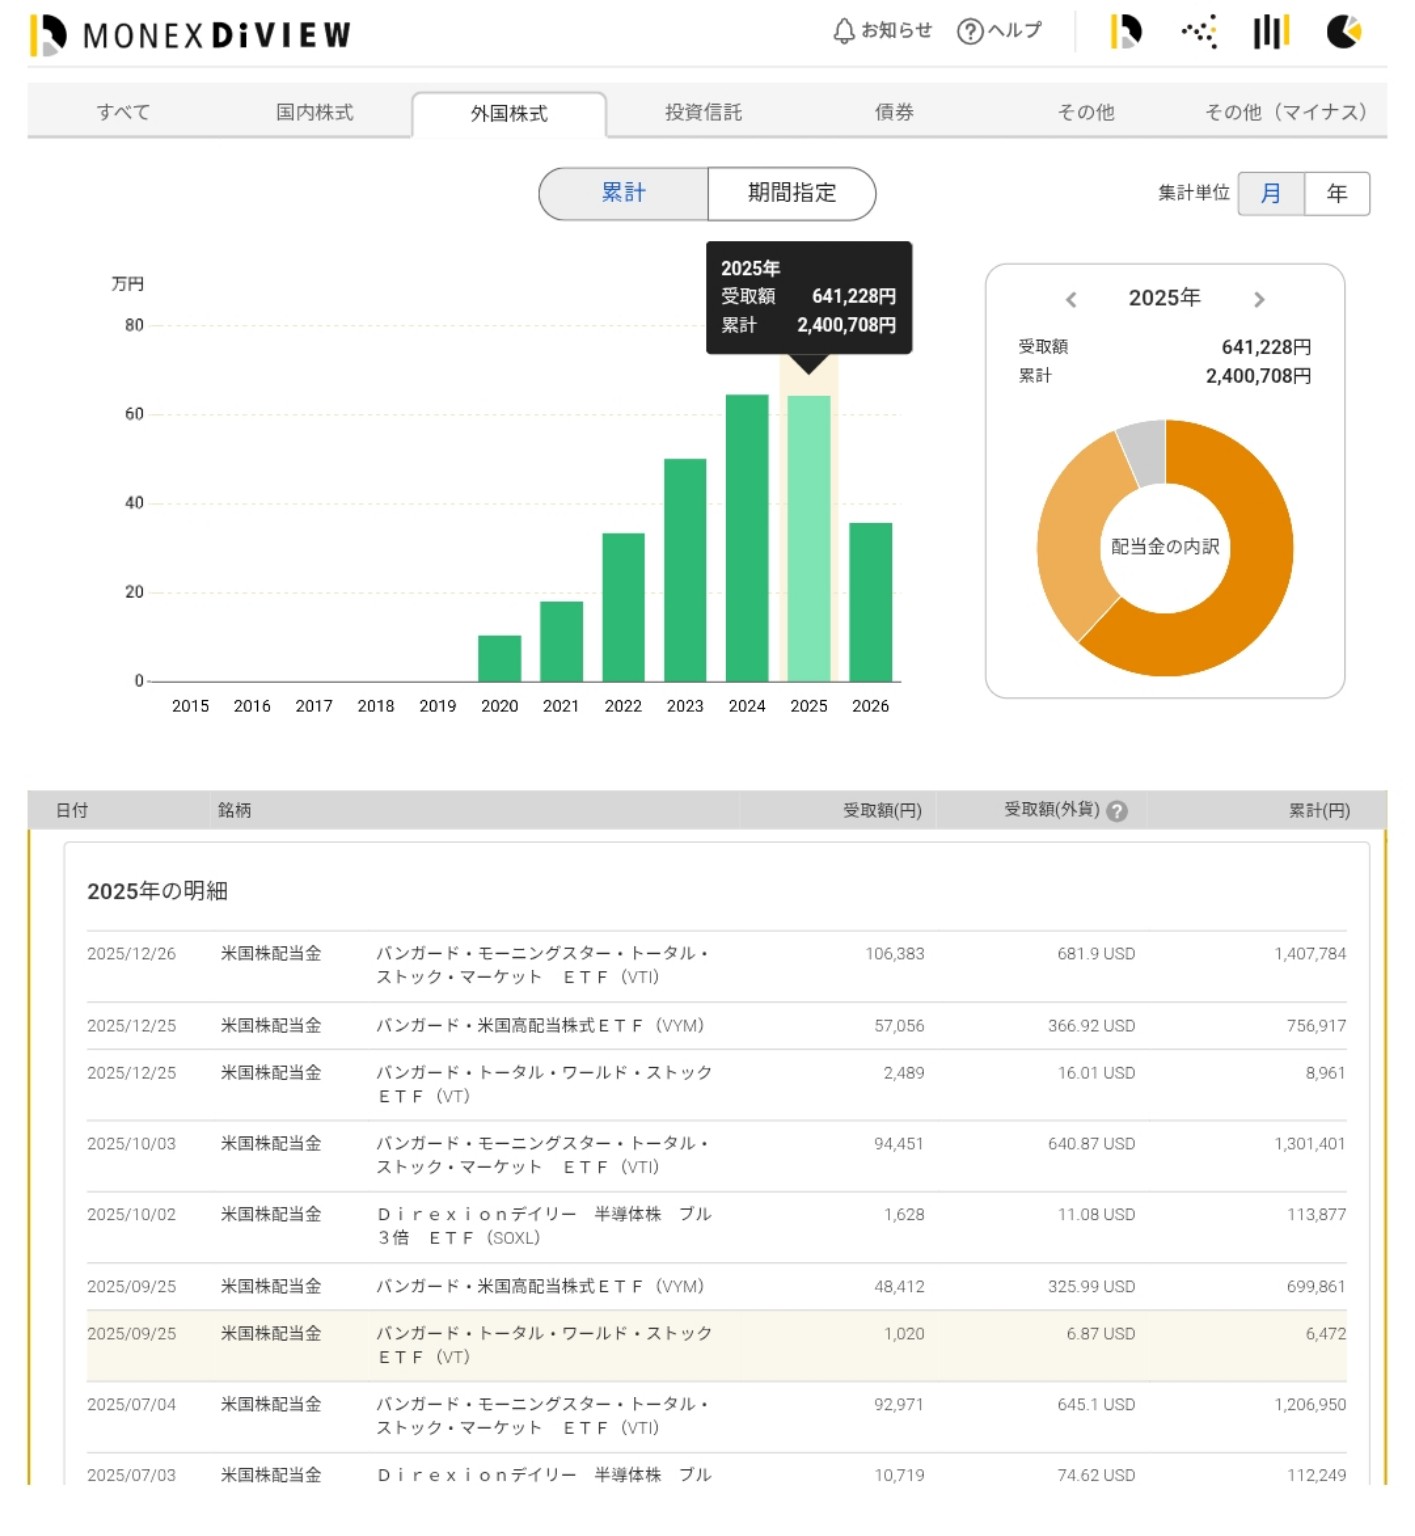
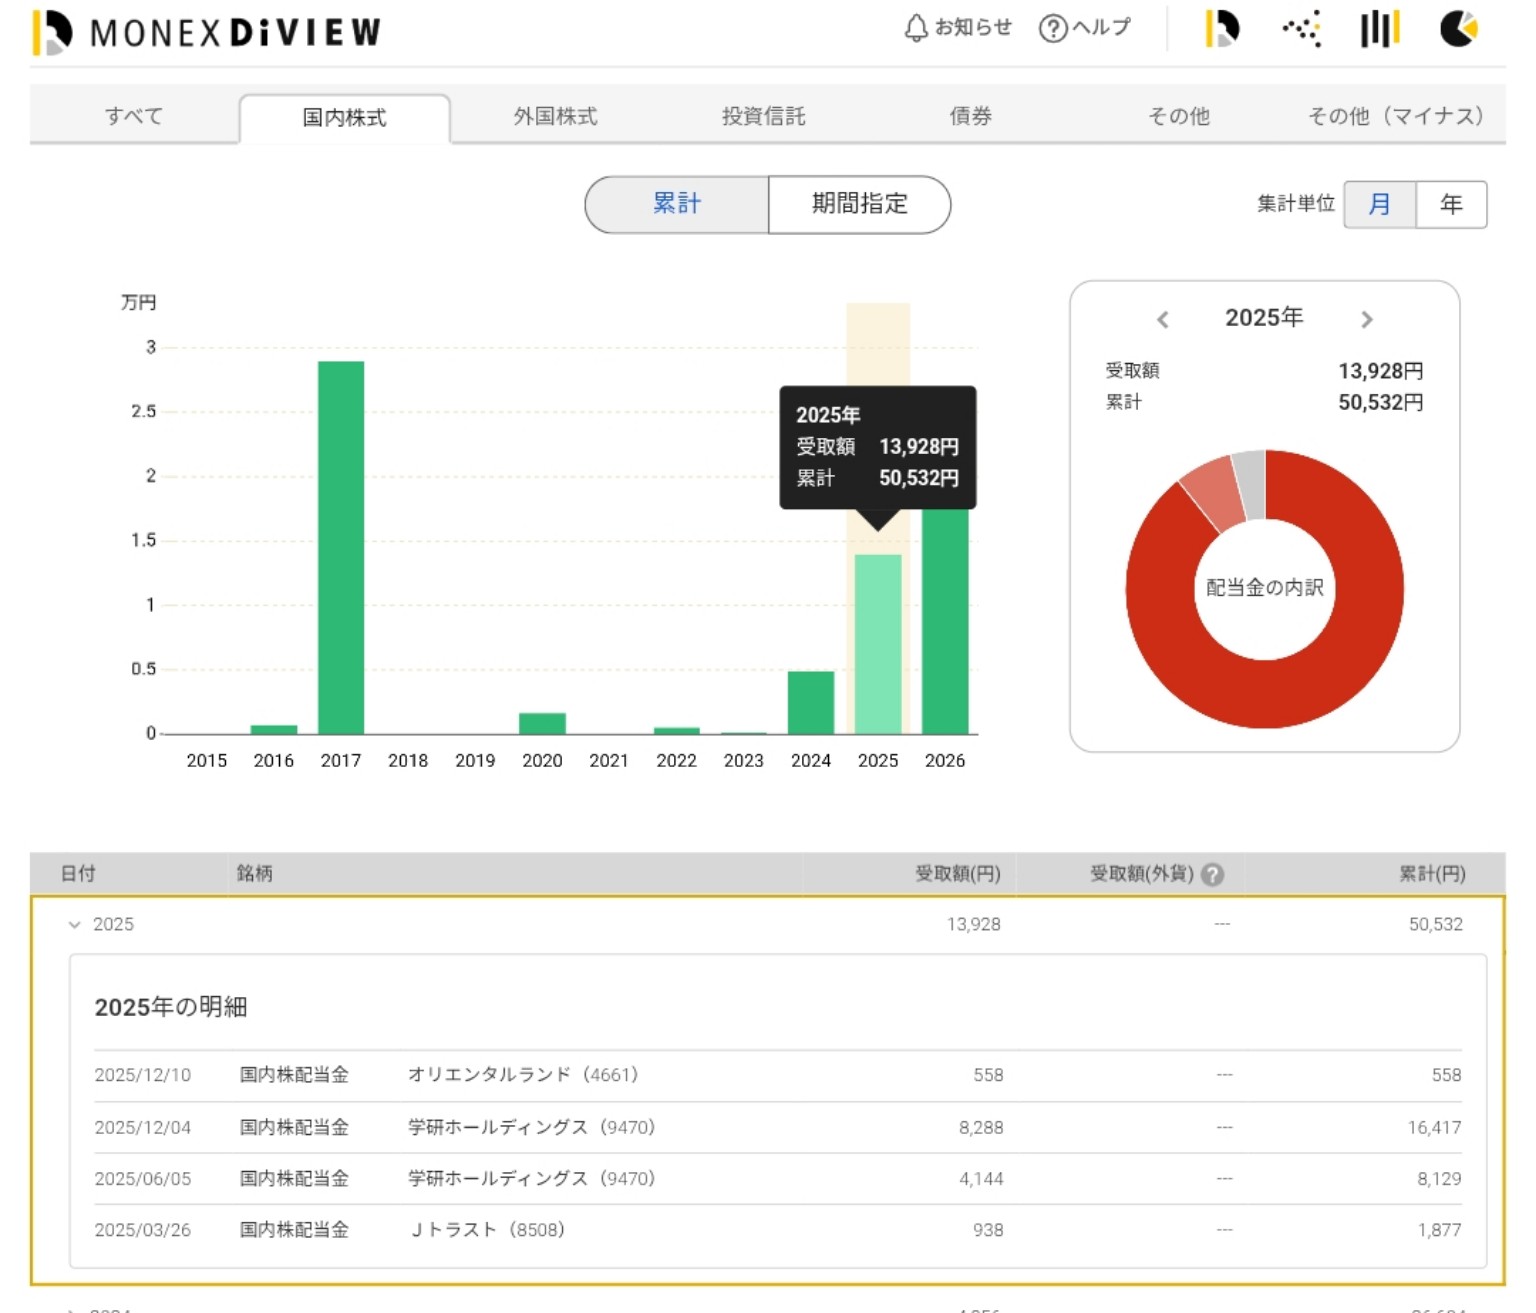
つまり2025年の『月平均約5.5万円』は、そのほとんどが米国株・米国ETFからの受取額です。ここで重要なのは、この655,156円は私の資産全体が生み出した「経済的なリターン」のすべてではなく、口座に現金として入ってきた配当・分配金の数字だという点です。
このため、今回の『月5万円』は私にとって机上の数字ではありません。一方で、ここからがこの記事で一番大事なところです。これだけ資産があるのに、なぜ現金で受け取る配当・分配金は年65万円台なのか。次に、実際の保有資産と税金まで含めて答え合わせします。
なぜ大きな米国株資産があるのに、年間受取額は65万円台なのか
ここまで読むと、「利回り4%なら1,500万円で年60万円なのに、米国株をかなり多く持っている私の受取額が、なぜ65万円程度なのか」と疑問に思う方もいるかもしれません。
結論から言うと、65万円台なのは『資産が少ないから』ではなく、資産全体を高配当化していないからです。
私の実際のポートフォリオは、全体を配当利回り3~5%の高配当資産で組んでいるわけではありません。読者の方が『資産額のわりに少なくない?』と感じる理由は、主に次の4つです。
- 資産の中心がVTIなどの市場成長重視の資産で、高配当ETFのVYMが主力ではない
- VTIの分配金利回りは高配当ETFより低く、資産額が大きくても現金配当は大きくなりにくい
- 楽天VTI・楽天VYMは現在まで分配金支払い実績がなく、評価額がそのまま現金配当に出てくるわけではない
- 641,228円という米国株の受取額は税引後の数字で、税引前の配当総額そのものではない
つまり、記事前半の『利回り4%なら1,500万円で年60万円』は、1,500万円すべてが4%の配当を生むというモデル計算です。私の実際の資産配分とは前提が違います。
私はVYMのような高配当ETFも保有していますが、投資の主力はVTIなど、配当を多く受け取ることよりも市場全体の成長を取り込むことを重視した資産です。現在の投資判断の感覚を大ざっぱに表すと、「資産成長8:高配当2」くらいで、高配当投資はあくまでサテライトという位置づけです。
実際に計算すると、VTIは約1.0%、VYMは約2.2%
2026年9月15日時点で、私は本家ETFのVTIを1,000株、VYMを565株保有しています。現在評価額はVTIが約5,784万円、VYMが約1,411万円です。
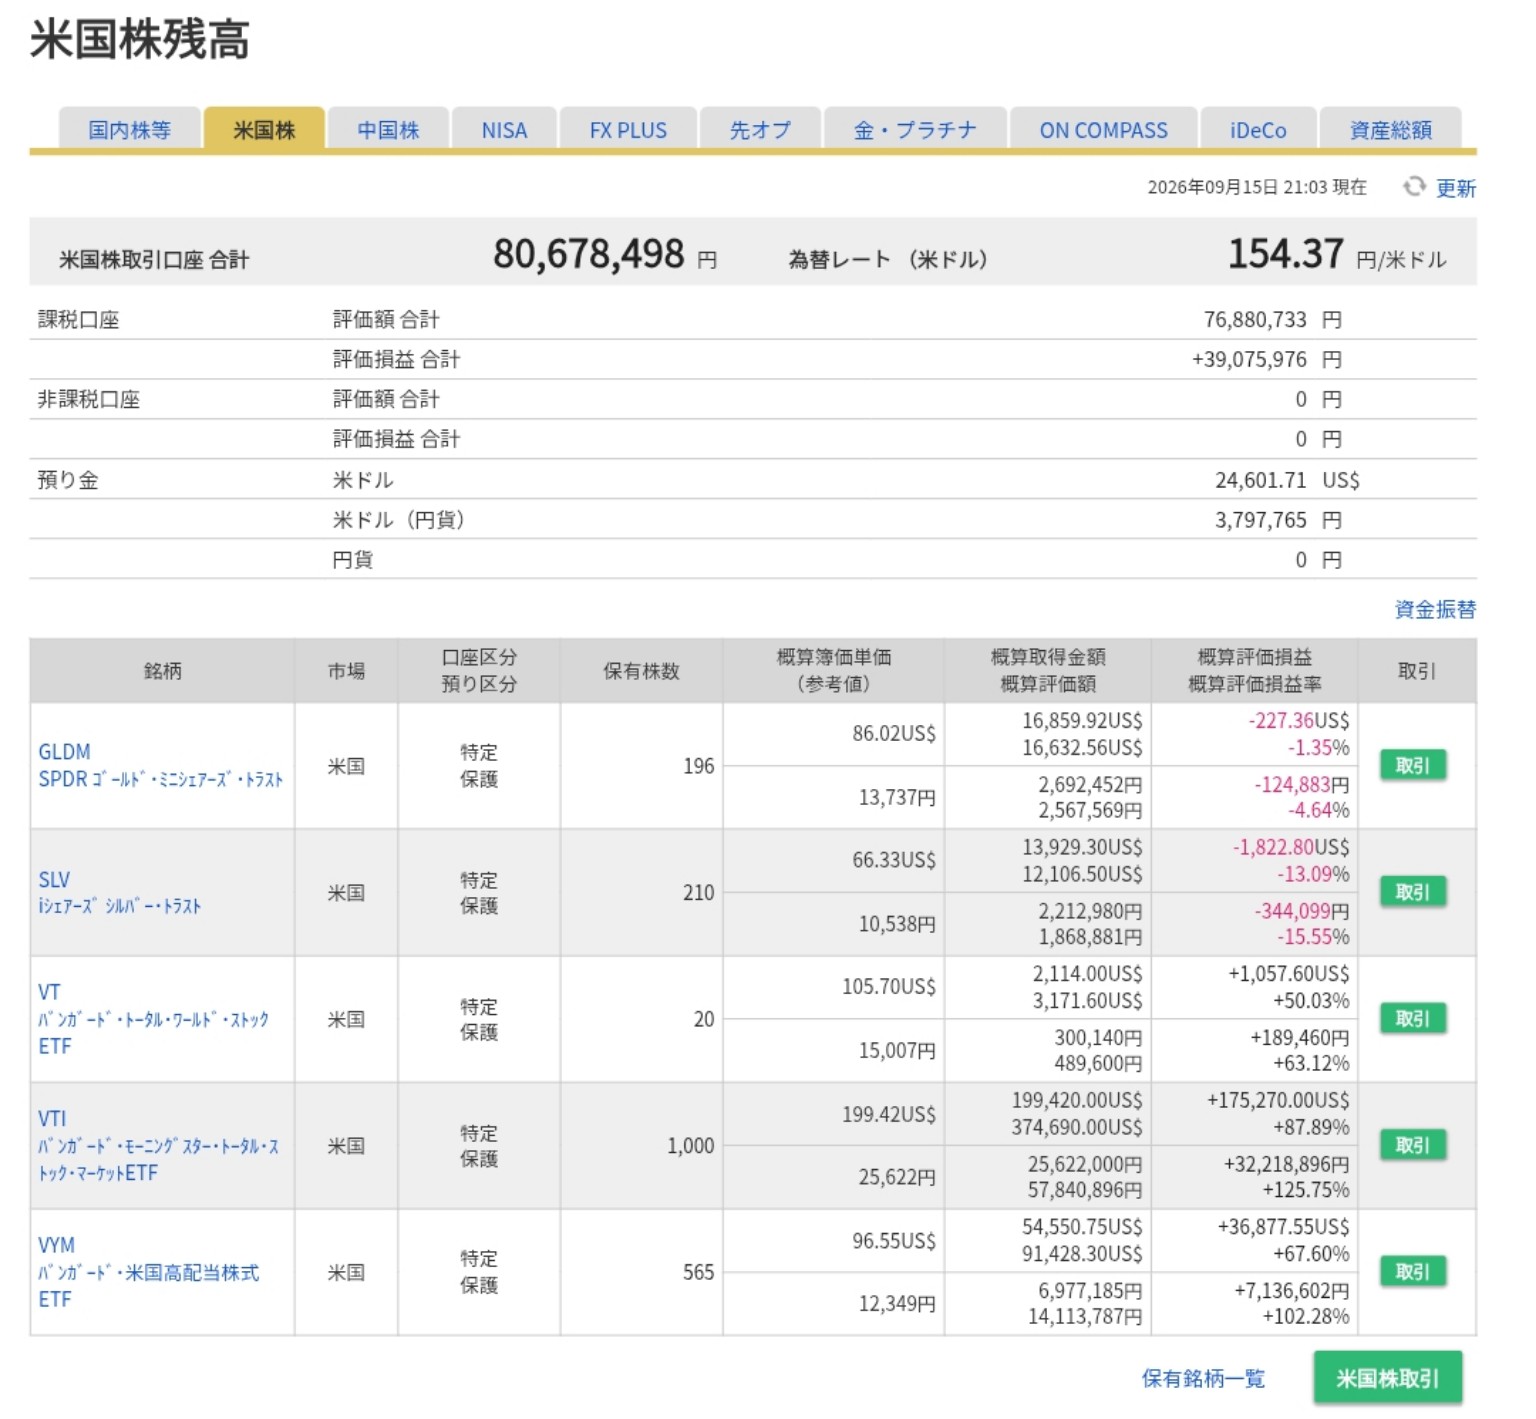
Vanguardが公表している2025年の1株あたり分配金を合計すると、VTIは3.7566ドル、VYMは3.5008ドルでした。これを2026年9月15日時点の私の口座画面に表示された時価(VTI約374.69ドル、VYM約161.82ドル)で割ると、参考利回りは次のようになります。
| ETF | 保有株数 | 現在評価額 | 2025年分配金/株 | 現在価格ベースの参考利回り | 平均取得単価ベースの参考利回り |
|---|---|---|---|---|---|
| VTI | 1,000株 | 約5,784万円 | 3.7566ドル | 約1.00% | 約1.88% |
| VYM | 565株 | 約1,411万円 | 3.5008ドル | 約2.16% | 約3.63% |
※「現在価格ベース」は2025年の年間分配実績を2026年9月15日の時価で割った参考値です。「平均取得単価ベース」は現在の平均取得単価(VTI約199.42ドル、VYM約96.55ドル)に対する参考値で、一般的な配当利回りとは別の取得価格ベースの利回り(Yield on Cost)です。将来の分配金を保証するものではありません。
数字を見ると、高配当ETFと呼ばれるVYMは、現在価格ベースでもVTIの約2倍の分配金利回りがあります。一方、私の資産の中心はVYMではなくVTIです。だから保有資産額が大きくても、年間の受取配当金が資産額に対してそれほど大きくならないわけです。
参考:Vanguard VTI Distribution / Vanguard VYM Distribution
そのため、保有資産の評価額が大きくても、そこから出てくる現金の配当・分配金だけを見れば、資産額に対して低く見えます。その代わり、VTIなどでは株価上昇による値上がり益も含めたトータルリターンを取りにいく考え方です。
楽天VTI・楽天VYMを多く持っていても、現金配当にはそのまま出てこない
もう一つ、配当額が資産規模のわりに小さく見える大きな理由があります。私は楽天VTI・楽天VYMといった投資信託も大きく保有していますが、楽天投信投資顧問の公式ページでは、どちらも現在まで分配金支払いの実績はありません。
つまり、楽天VTI・楽天VYMの評価額が何千万円あっても、投資家である私の口座に『現金の分配金』として入ってこない限り、この655,156円の受取額には直接加算されません。保有資産の大きさと、証券口座に現金で入る配当・分配金は別物ということです。
参考:楽天投信投資顧問「楽天・全米株式インデックス・ファンド」 / 楽天投信投資顧問「楽天・米国高配当株式インデックス・ファンド」
ここまで整理すると、資産額が大きいのに配当が65万円台に見える理由はかなりはっきりします。現金配当を多く出す資産だけでポートフォリオを作っているわけではなく、値上がり益を含むトータルリターンを取りにいく資産や、現金分配をしていない投資信託も大きく保有しているからです。
表示されている米国株の受取額は、すでに税金を引かれた後
マネックス証券の注意事項では、米国株・米国ETFの配当金について、まず米国で10%が源泉徴収され、その後の金額に対して日本でも20.315%が源泉徴収され、源泉徴収後の金額が受取額として表示されると説明されています。
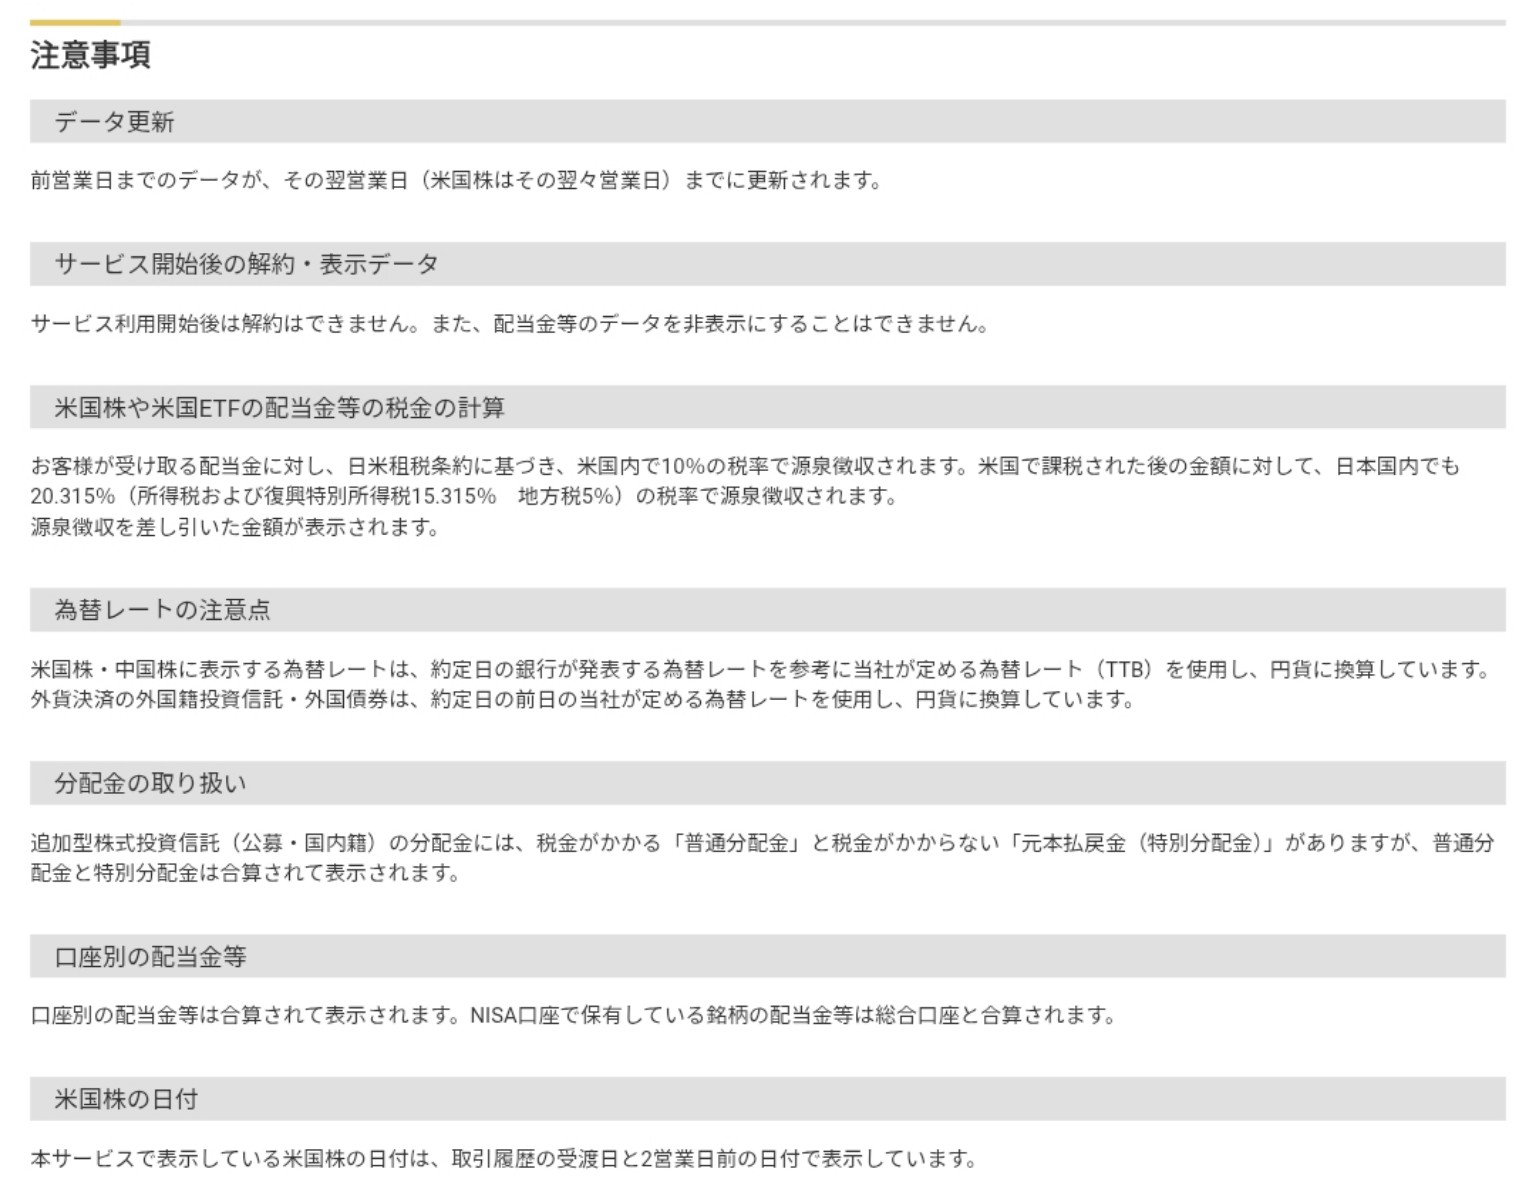
つまり、画面に出ている641,228円をそのまま『税引前の配当利回り』と比較すると、実態より少なく見えます。課税口座の米国株では、原則として米国で10%が源泉徴収され、その後の金額に日本で20.315%が課税されます。確定申告で外国税額控除を使える場合もありますが、控除額には限度があります。
NISAでは日本側の20.315%は非課税ですが、米国側の原則10%は残ります。さらに、NISAは非課税取引のため外国税額控除を使って米国側の税金を取り戻すこともできません。米国株の配当を考えるときは、『NISA=完全に税金ゼロ』ではない点に注意が必要です。
課税口座だけを単純化して計算すると、税引前100に対する手取りは約71.72になります。ただし、私の641,228円については、口座区分や個々の配当明細まで分けずに税引前額を逆算するのは適切ではありません。ここでは『画面の受取額は、税引前の配当総額とは違う』という点だけ押さえておきます。
つまり、先ほどの「利回り4%なら1,500万円で年60万円」という計算は、1,500万円すべてが4%の配当を生むと仮定した場合の話です。私の実際のポートフォリオとは前提が違います。ここを分けて考えないと、「資産額の割に配当が少ない」という見え方になってしまいます。
→ 米国株配当10万円→65万円|高配当投資を主力にしなくなった理由【実体験】
月5万円の配当があっても、毎月5万円入るわけではない
ここも初心者の頃はイメージしにくかった部分です。
「年間60万円=毎月5万円」と計算はできますが、実際の配当金は毎月均等に入るとは限りません。
企業やETFによって配当月・分配月が違い、減配や無配になることもあります。為替の影響を受ける商品なら、円換算額も変わります。
だから私は、月5万円という数字は『年間配当を12で割った平均』として見るようにしています。
高配当5%なら1,200万円で済む。でも利回りだけでは選ばない
表だけ見ると、利回り5%なら必要元本は1,200万円まで下がります。
それなら利回り6%、7%の銘柄を探せば、もっと少ない元本で済むようにも見えます。
でも、私は今はその考え方をしていません。
高い配当利回りには、株価下落によって見かけ上利回りが高くなっているケースや、将来の減配リスクもあります。配当だけを見て投資先を決めると、トータルでは資産が増えないこともあります。
私は8年以上投資を続ける中で、配当金そのものより、配当と値上がり益を合わせたトータルリターンで考えるようになりました。
→ 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
では、51歳の今の私なら「月5万円配当」を目標にするか
今の私は、配当金月5万円そのものをゴールにはしません。
配当や分配金が入ってくる安心感はありますし、2025年の年間受取額が655,156円まで増えたことは素直に嬉しいです。ただ、配当を増やすためだけに高配当株へ資産を集中させるつもりもありません。
これからゼロから投資を始めるなら、まずNISAを使って低コストのインデックス投資で資産全体を育てる。そのうえで、配当を楽しみたいなら高配当資産も一部持つ、という順番を選ぶと思います。
私は現在も楽天VYMなどの高配当資産を保有しています。高配当投資を否定しているわけではありません。「配当だけが正解ではない」と考えるようになったということです。
→ 楽天VTIと楽天VYMどっち?8年間積み立てた51歳の結論
まとめ|配当金月5万円には1,200万〜2,500万円前後が目安
配当金で月5万円、年間60万円を得るために必要な元本は、利回りと税金によって大きく変わります。
- 利回り3%:NISA等なら2,000万円、課税口座の手取りベースなら約2,510万円
- 利回り4%:NISA等なら1,500万円、課税口座の手取りベースなら約1,882万円
- 利回り5%:NISA等なら1,200万円、課税口座の手取りベースなら約1,506万円
ただし、米国株・米国ETFには現地課税があり、NISAでも完全に税金ゼロとは限りません。また、高い利回りほど良いとも限りません。
私は2018年に米国株の年間配当が10万円を超え、その後2025年には配当金・分配金などの年間受取額が655,156円になりましたが、51歳の今は、配当額そのものより資産全体の成長を重視しています。
配当金月5万円は魅力的な目標です。でも、そこに到達する方法は『高配当株を買うこと』だけではない。
これが、実際に月5万円前後の配当を経験した今の私の結論です。
※本記事の金額は一定の配当利回りと税率を置いた単純試算です。配当・分配金は保証されず、減配・無配、株価下落、為替変動等のリスクがあります。税務上の取扱いは商品や個人の状況によって異なるため、実際の判断では最新の公的情報をご確認ください。