こんにちは、nobu2394.comです。
私は2018年から、楽天・全米株式インデックス・ファンド(楽天VTI)と楽天・米国高配当株式インデックス・ファンド(楽天VYM)の両方を積み立ててきました。
8年近く続けた今、あらためて『結局どっちを選ぶのがいいのか?』を考えてみます。
この記事の結論
- もし今、1本だけ選べと言われたら私は楽天VTIを選びます
- ただし自分のお金では、楽天VYMも今後すぐには捨てません
- 私にとってVTIは資産成長のエンジン、VYMは高配当戦略を残すサテライトです
- 2018年8月末に100万円ずつ一括投資していたと仮定すると、2026年9月11日時点ではVTI約381万円、VYM約315万円でした
2018年、なぜVTIだけでなくVYMも買ったのか
当時の私は、今よりもずっと『配当金で生活する』ことへの憧れが強くありました。
例えば1億円を高配当資産に投資して、税引き後で年間400万円前後の配当が入れば、そのお金で生活できるのではないか。そんなイメージです。
だから、米国株式市場全体へ投資するVTIだけでなく、高配当株へ投資するVYMも外したくありませんでした。
とはいえ、2018年当時からVTIの比重を重くしていました。高配当投資はあくまでサテライトで、主力は市場全体の成長を取り込むインデックス投資、という考えはすでにありました。
当時の積立開始については、こちらの記事にも残しています。
【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
8年間持って一番感じた差は「値上がりの強さ」
8年間持ってみて一番差を感じたのは、やはりキャピタルゲインの伸びです。
私の感覚では、VYMよりVTIの方が資産価格の上昇力が強い。利益最大化だけを考えるなら、VTIを主力にする方が自然だと感じています。
ただし、ここで注意したいのは、私自身の口座に表示されている含み益率だけを比べて『VTIの方が優秀』と断定できないことです。
私はVTIとVYMを同じ日に同じ金額だけ買ったわけではありません。旧つみたてNISA、新NISA、特定口座で買付時期も金額も違います。
そこで今回は、もっと単純に同じ日に100万円ずつ投資していたらどうなったかを比べてみました。
同じ日に100万円ずつ投資していたら?
比較の起点は2018年8月31日です。楽天VTIの基準価額は11,442円、楽天VYMは10,027円でした。2026年9月11日の基準価額は、楽天VTIが43,595円、楽天VYMが31,595円です。
| 楽天VTI | 楽天VYM | |
|---|---|---|
| 2018年8月31日 基準価額 | 11,442円 | 10,027円 |
| 2026年9月11日 基準価額 | 43,595円 | 31,595円 |
| 100万円を投資した場合 | 約381万円 | 約315万円 |
| 増加率 | 約+281% | 約+215% |
差は約66万円でした。
この期間だけを切り取れば、VTIの方が明確に上です。
一方で、楽天VYMも100万円が約315万円です。私自身、感覚としてはもっと差が開いていると思っていたので、改めて数字にすると『VYMもかなり頑張っている』と感じました。
※上記は基準価額を使った単純比較です。手数料・税金・実際の買付タイミングは考慮していません。過去の実績は将来の成果を保証するものではありません。
楽天VTI・楽天VYMは現金分配をしていない
ここは本家ETFのVTI・VYMと混同しやすいところです。
私は米国ETFのVTI、VYM、VTも直接保有していて、VYM ETFからは米ドルの配当を受け取っています。
一方、今回比較している楽天VTI・楽天VYMは、現在まで分配金の支払い実績がありません。ファンド内で得た配当等は運用成果として基準価額に反映されます。
そのため今回の基準価額比較は、単純な株価だけではなく、ファンド内部での運用成果を含んだ比較として見ることができます。
それでも私はVYMをやめない
ここが、理屈だけでは説明しにくい部分です。
もし30代、40代の会社員に『楽天VTIと楽天VYMのどちらか1本だけ選べ』と聞かれたら、私はVTIを勧めると思います。資産成長を優先するなら、その方がシンプルだからです。
では、そのVTIとS&P500ならどちらを選ぶのか。これは別記事で8年間の月次データと信託報酬差まで比較しています。楽天VTIとS&P500どっち?8年比較でわかった差と今の結論をご覧ください。
でも、自分のお金ではVYMをゼロにするつもりはありません。
高配当投資への憧れは今も完全には消えていません。本家VYMからドル配当が入ってくる感覚には、資産価格の上昇とは別の安心感があります。
また、VTIが強く上がっている時にVYMがあまり動かないこともあります。私はそんな時に『今はVYMの仕込み時かもしれない』と感じることがあります。
VTIとVYMでは、上がるタイミングやチャートの形が少し違います。その違い自体も、私にとっては投資を続ける面白さの一つです。
2026年現在はVTI 2:VYM 1で積み立て中
2026年9月現在、私は毎月40万円を自動積立しています。
- 楽天VTI:月266,667円
- 楽天VYM:月133,333円
- 合計:月400,000円
つまり新規資金は、ほぼVTI 2:VYM 1です。
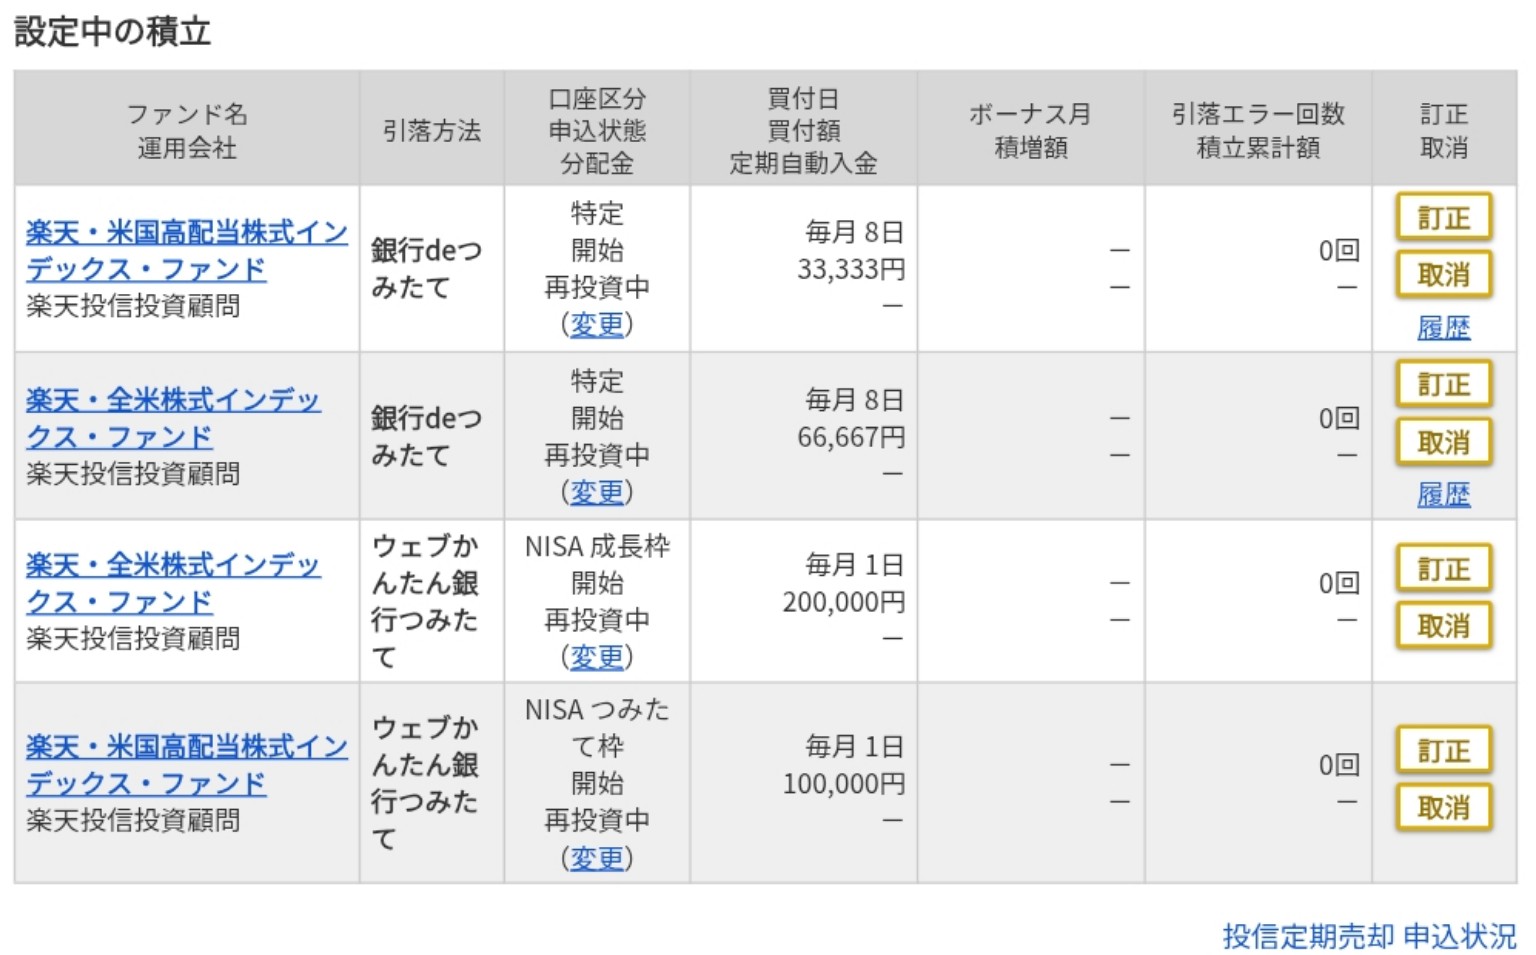
現在の役割分担を一言で言えば、VTIは資産成長のエンジン、VYMは高配当戦略を残すサテライトです。
現在の保有状況については、こちらの記事でも詳しく公開しています。
【8年間の実績公開】楽天VTI・楽天VYMを積立投資した結果|評価額3,760万円に
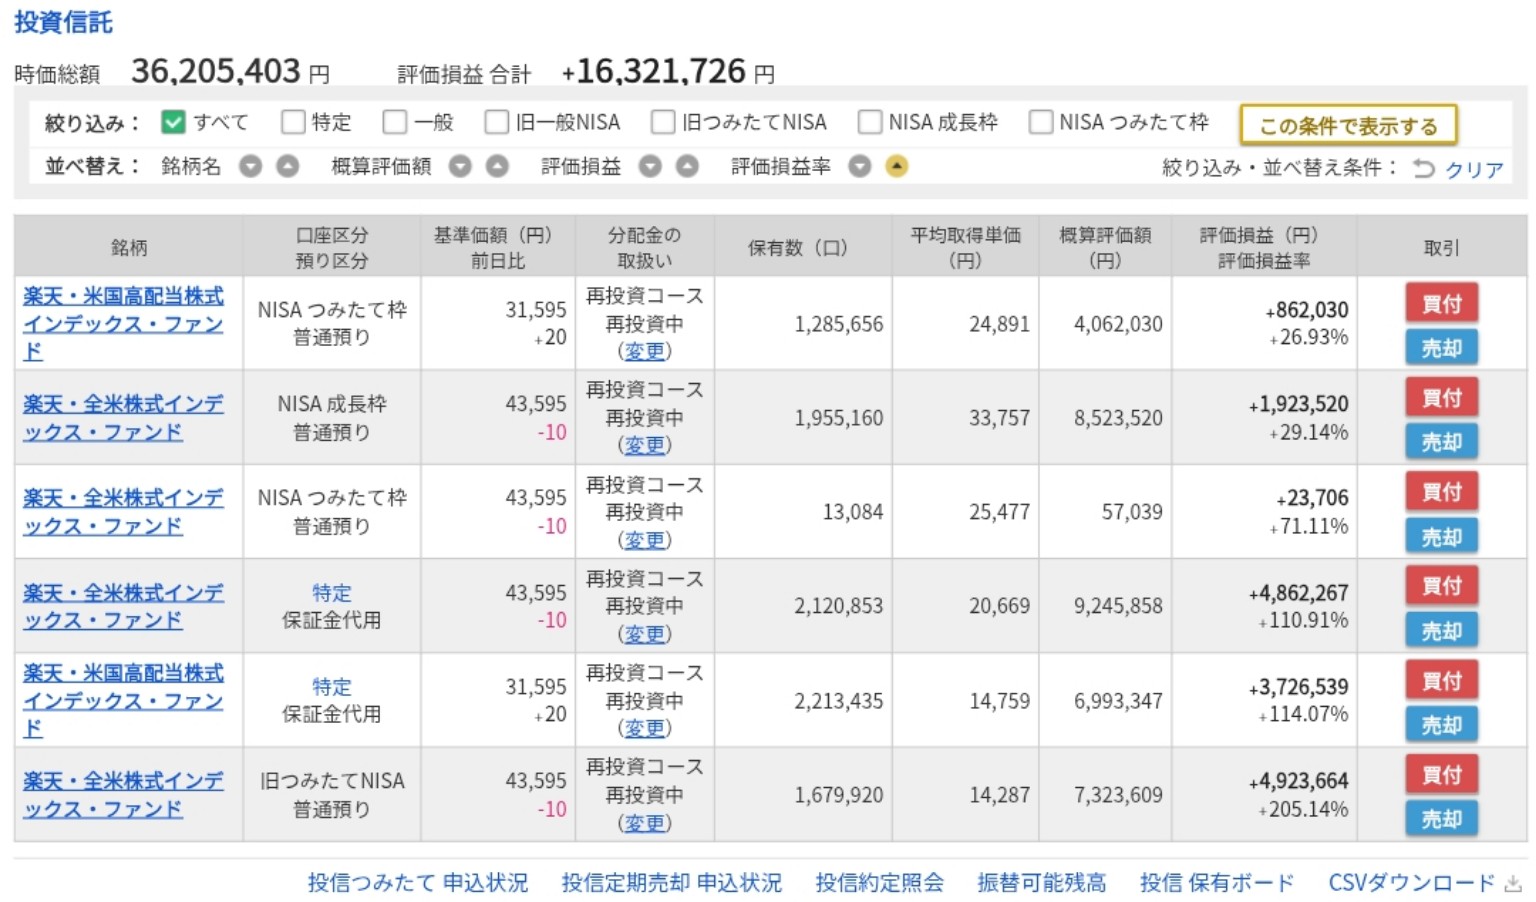
※2026年9月13日時点の円換算評価額は、9月1日時点より円高が進んだ影響もあり低下しています。短期間の評価額変化をそのまま運用成績の悪化とは見ていません。
今後はVTI・VYMをやめてVTへ行く可能性もある
新NISAを使い切るまでは、今のVTI・VYMの積立比率を大きく変える予定はありません。
ただし新NISA1,800万円を埋めた後は、新しく積み立てるお金をVTやオールカントリーへ振り向ける構想があります。
既存のVTI・VYMを売るのではなく、新しいお金の行き先を世界分散へ変えるという考えです。
【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?
まとめ|1本ならVTI。でも私はVYMも持ち続ける
8年間両方を積み立ててきた今の結論はシンプルです。
もし『そもそも50代から新NISAを始めるのは遅くないか』と迷っているなら、51歳の私が投資経験ゼロならどう始めるかも別記事でまとめています。→ 50代から新NISAは遅い?投資ゼロの私なら月10万円から始める
1本だけ選ぶならVTI。
でも、私自身はVYMも持ち続けます。
利益最大化だけならVTIを選ぶ方が合理的かもしれません。それでも投資は数字だけではありません。配当への憧れ、キャッシュフローを持つ安心感、違う値動きをする資産を持つ面白さもあります。
だから私は、VTIを主力にしながらVYMも残す。この形が今の自分には一番しっくりきています。
そして今後、新NISAを使い切った時にこの考えがどう変わるのか。そこもまた数年後に答え合わせしたいと思います。