こんにちは、nobu2394.comです。
この記事を最初に書いたのは2018年5月18日。
当時43歳だった私は、キョウデン(6881)という会社に注目していました。
理由は単純で、好決算を受けて株価が大きく上昇していたからです。
2018年5月17日の終値は550円。
当時の私は短期売買もかなりやっていたので、まずチャートを見て、
「年初来高値を抜ければ、さらに上へ行くのではないか」
と考えていました。

ただ、当時の記事を今読み返してみると、株価以上に面白いことを書いています。
それが、
プリント基板という産業そのものに注目していたこと。
そして、
「これからIoTや自動運転が広がれば、プリント基板の需要も増えるのではないか」
と考えていたことです。
さらに、中国メーカーとの競争についてもかなり気にしていました。
そこで今回は、キョウデンという1社の株価だけを見るのではなく、
2018年に私が見ていたプリント基板業界は、8年後の2026年にどうなったのか。
を答え合わせしてみたいと思います。
この記事の結論
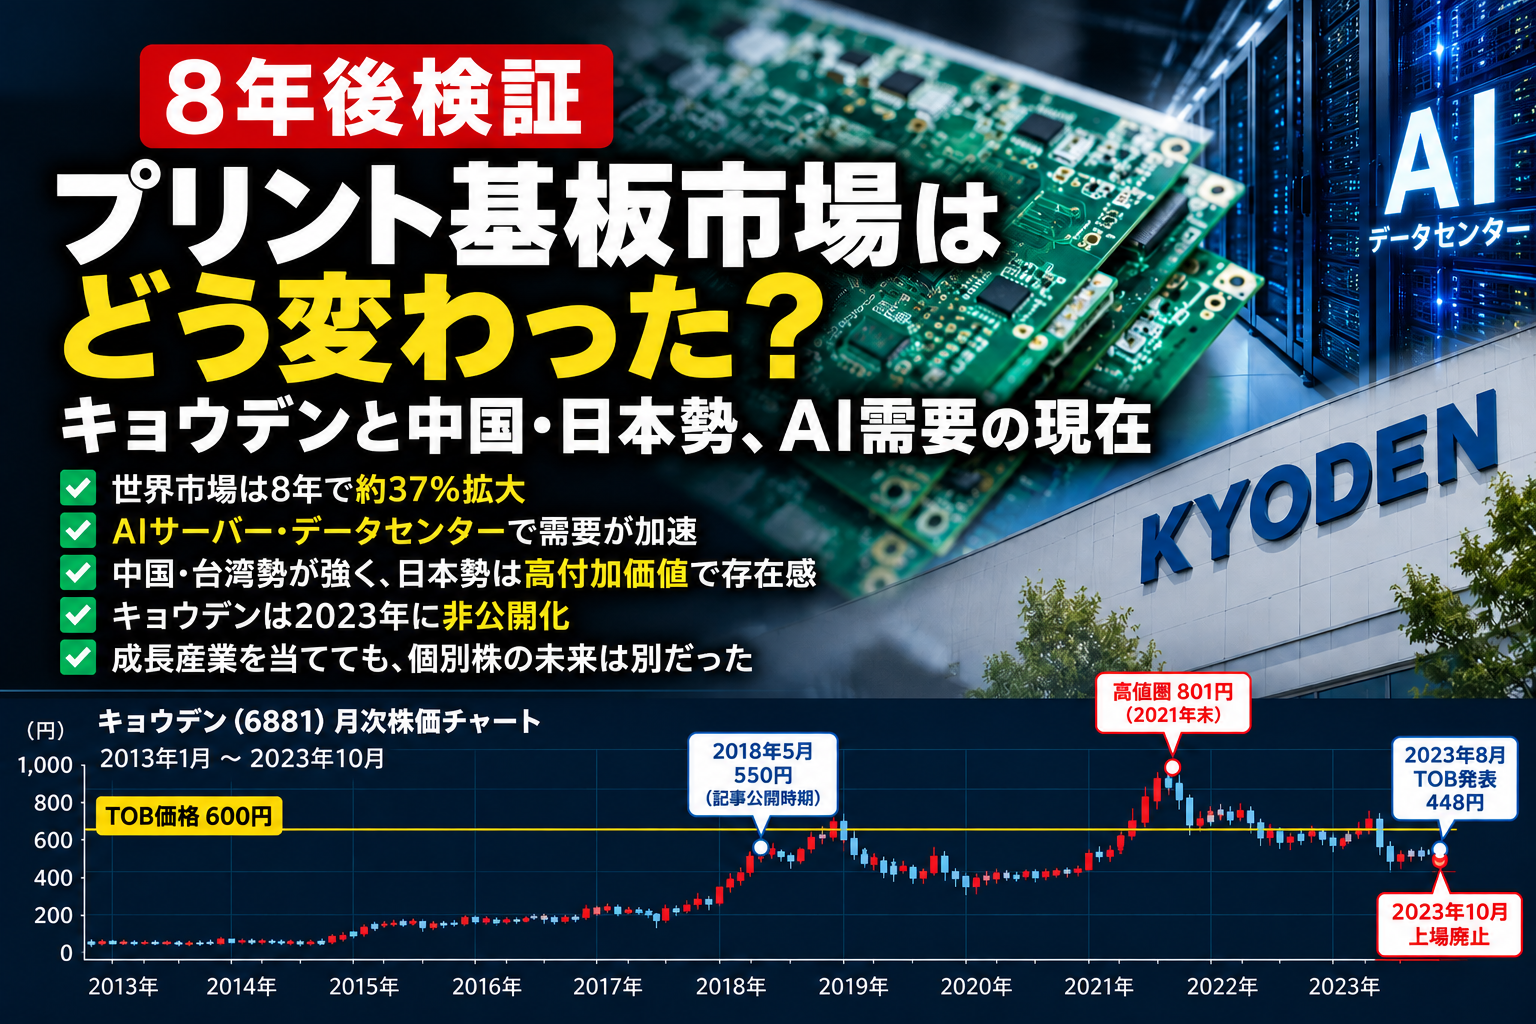
- 世界のプリント基板市場は2018年から大きく拡大した
- 特に2025年はAIサーバー・データセンター需要で成長が加速した
- ただし「基板なら何でも伸びる」のではなく、高多層・HDI・半導体パッケージ基板など高付加価値品の重要性が増した
- 2018年に脅威と感じていた中国勢は、8年後も世界最大の生産拠点になっている
- 台湾勢も非常に強く、日本勢は高付加価値分野で存在感を残している
- キョウデンは倒産ではなく2023年に非公開化され、上場株としては姿を消した
- 「成長産業を当てること」と「その個別株で儲けること」は別物だった
- プリント基板とは?あの「緑色の板」です
- 2018年、私は「IoTと自動運転で基板需要は増える」と考えた
- ただし8年後は「基板なら何でも伸びる」世界ではなかった
- 2025年、AI・データセンターがPCB需要を一段押し上げた
- 2018年に脅威と書いた中国勢は、8年後どうなった?
- 実は台湾勢がものすごく強い
- 日本のプリント基板メーカーは負けたのか?
- さらに生産拠点は中国から東南アジアにも広がっている
- ではキョウデンは8年間でどうなった?
- 2023年、キョウデンは上場廃止になった
- それでも私は「個別株特有のリスク」だと思う
- 倒産だけが個別株のリスクではない
- これも私がインデックスを中心にする理由の一つ
- 上場廃止後のキョウデンはどうなった?
- 2018年に考えた「二つの可能性」を8年後に答え合わせ
- 成長産業を当てても、個別株の未来まで当てたことにはならない
- 2018年の私と、2026年の私の違い
- 大きく儲けようとしていた43歳の自分も、今では重要な経験だった
- まとめ|2018年の予想は半分当たり、投資結果はもっと複雑だった
- 主な確認資料
プリント基板とは?あの「緑色の板」です
まず、プリント基板について簡単に説明します。
パソコン、テレビ、家電などを分解すると、中に緑色の板が入っています。
一般的にイメージしやすいのが、あれです。

正式にはプリント配線板(PCB:Printed Circuit Board)と呼ばれます。
基板の上には銅で作られた配線があり、IC、コンデンサー、抵抗などの電子部品を接続します。
つまり、半導体などの電子部品がいくら高性能になっても、
それらをつなぐ基板がなければ製品として機能しません。
なお、基板が緑色なのは基板そのものの色というより、表面を保護するソルダーレジストの色です。
実際には青、黒、赤などの基板もあります。
2018年、私は「IoTと自動運転で基板需要は増える」と考えた
2018年の記事で私は、こんなことを書いていました。
今後、IoTや自動運転が広がれば、プリント基板の需要はさらに増えるのではないか。
かなり単純な考えでした。
しかし8年後にデータを見ると、方向性としてはそれほど外れていませんでした。
世界のPCB市場は、2018年時点で約624億ドル。
2024年には約736億ドル。
そして2025年には約858億ドルまで拡大しています。
| 年 | 世界PCB市場 | 2018年比 |
|---|---|---|
| 2018年 | 約624億ドル | 基準 |
| 2024年 | 約736億ドル | 約+18% |
| 2025年 | 約858億ドル | 約+37.5% |
※市場規模は調査会社によって集計範囲が異なります。ここでは比較しやすいよう、主にPrismark Partnersの公表・引用データを基準にしています。
8年間で約37%。
もちろん一直線に増えたわけではありません。
2019年には市場が縮小し、コロナ禍やスマートフォン需要の変化、半導体不足などもありました。
それでも長期で見ると、市場自体は拡大しています。
2018年当時の、
「電子機器が増えれば、プリント基板の需要も増える」
という大きな方向性は、間違っていなかったと思います。
ただし8年後は「基板なら何でも伸びる」世界ではなかった
ここが、2018年の自分がまだ分かっていなかったところです。
プリント基板と一口に言っても、製品によって難易度も利益率もまったく違います。
例えば、
- 一般的な片面・両面基板
- 多層基板
- 高多層基板
- HDI(高密度配線)基板
- フレキシブル基板
- 半導体パッケージ用基板
などがあります。
2026年現在、特に重要になっているのは、より高性能・高密度な基板です。
2024年には、AIサーバー需要などを背景に、18層以上の高多層基板やHDI基板が大きく伸びました。
つまり、
「PCB市場が成長しているから、すべてのPCBメーカーが同じように伸びる」
わけではありません。
どんな基板を作れるのか。
どんな顧客を持っているのか。
量産なのか、試作なのか。
車載なのか、スマートフォンなのか、サーバーなのか。
そして高度な多層化や微細加工に対応できるのか。
8年間で、この違いがますます大きくなったように見えます。
2025年、AI・データセンターがPCB需要を一段押し上げた
2018年の私は、IoTと自動運転を主な成長要因として考えていました。
自動運転が普及したとき、完成車メーカーがどこまで主導権を握れるのかについては、トヨタの2018年記事を8年後に検証しています。→ 【8年後の答え合わせ】トヨタは自動車業界の「頂点」を守れるか|売上50兆円、Huawei・自動運転の現在
もちろん、この二つも重要でした。
しかし2026年の今から振り返ると、もう一つ巨大な需要が出てきました。
生成AIとデータセンターです。
AIサーバーやネットワーク機器が実際に働く場所がデータセンターです。データセンターの主要設備とChatGPTの処理の流れを図解した記事も合わせて読むと、なぜ高性能な基板が必要になるのかイメージしやすくなります。
2025年の世界PCB市場は前年比約16.7%増となり、約858億ドルまで拡大しました。
その大きな要因として挙げられているのが、
- AIサーバー
- 高速ネットワーク機器
- 高度な半導体パッケージ
- データセンター設備
です。
AIサーバーでは、大量のデータを非常に高速でやり取りします。
当然、基板側にも高速伝送、高密度化、多層化、低損失といった高い性能が求められます。
私は2018年に、
「IoTや自動運転で基板需要が増える」
と書きました。
8年後の答えは、
「需要は増えた。ただし、その中心はさらに高度な基板へ移っていった」
だったと思います。
2018年に脅威と書いた中国勢は、8年後どうなった?
2018年の記事では、私はかなり中国メーカーを意識していました。
安価な中国製品との競争で、日本企業は本当に勝てるのか。
これをキョウデンの長期成長を考える上で重要なポイントだと考えていました。
では8年後、実際にはどうなったのでしょうか。
2018年時点の資料では、中国大陸でのPCB生産額は約327億ドルで、世界の約52.4%。
2024年には、中国でのPCB生産額は約410億ドル、世界の約56%まで拡大しています。
つまり、
2018年に感じていた「中国勢の脅威」は消えるどころか、中国は現在も世界最大のPCB生産拠点です。
ただし、ここも「中国だけが勝った」と単純に考えるのは違います。
実は台湾勢がものすごく強い
PCB業界を見るとき、中国と日本だけを比べると実態を見誤ります。
非常に重要なのが台湾です。
2024年の世界トップ100 PCBメーカーを、本社所在地別に見ると次のようになっています。
| 本社所在地 | トップ100企業数 | PCB生産額 |
|---|---|---|
| 中国 | 40社 | 約242億ドル |
| 台湾 | 21社 | 約244億ドル |
| 日本 | 16社 | 約109億ドル |
| 韓国 | 10社 | 約80億ドル |
※世界トップ100 PCBメーカーを「本社所在地」で集計したPrismark資料。生産場所別の世界シェアとは別の指標です。
中国企業は40社と非常に多い。
一方、台湾企業は21社しかありません。
それでもトップ100企業のPCB生産額合計では、台湾勢の方がわずかに上です。
世界上位には、台湾のZhen Ding、Unimicronなど巨大企業が並びます。
この8年間で感じるのは、
PCBは「日本対中国」というより、台湾・中国を中心としたアジア産業になった。
ということです。
日本のプリント基板メーカーは負けたのか?
では日本勢はどうなったのでしょうか。
確かに、生産量だけを見れば中国や台湾の存在感は非常に大きくなっています。
2024年の世界PCB生産を生産地域別に見ると、日本の比率は約7.9%。
世界の半分以上を作る中国と比べれば、かなり小さいです。
ただし、日本企業がPCB産業から消えたわけではありません。
2024年の世界トップ100には、日本企業が16社入っています。
代表的な企業として、
- Mektec(旧日本メクトロン)
- メイコー
- イビデン
- 日東電工
- 新光電気工業
- 日本CMK
- 住友電工系
などがあります。
特に日本勢は、
FPC、車載、高密度基板、半導体パッケージ基板など、技術難易度の高い領域で存在感を残している。
という印象です。
例えば日東電工のFPCは2024年、AI・データセンターや大容量HDD向け需要が成長要因になっています。
メイコーも車載・EV、通信、HDIなどへの投資を続けています。
つまり日本勢の戦い方は、
「安く大量に作る」だけでなく、「難しい基板を作る」方向へますます寄っている。
と考えた方が分かりやすいと思います。
さらに生産拠点は中国から東南アジアにも広がっている
もう一つ、2018年には今ほど強く意識していなかった変化があります。
それが、PCB生産の東南アジアへの分散です。
中国はいまも最大の生産拠点ですが、地政学リスクや顧客側のサプライチェーン分散を背景に、
タイ、ベトナム、マレーシアなどへの設備投資も増えています。
Prismarkによれば、近年のPCB業界ではタイ・ベトナム・マレーシアに合計100億ドルを超える生産能力投資が計画・実行されています。
つまり、2026年のPCB業界を見るなら、
中国か日本か、ではなく、中国・台湾・日本・韓国・東南アジアを含むサプライチェーン全体を見る必要があります。
ではキョウデンは8年間でどうなった?
ここで、元の記事の主役だったキョウデンに戻ります。
2018年当時のキョウデンは、プリント配線板を中心とする電子事業と、工業材料事業を展開していました。
私が記事を書いた2018年5月17日の終値は550円。
その後、株価は大きく動きました。
| 時期 | 株価 |
|---|---|
| 2018年5月17日 | 550円 |
| 2019年3月期の高値 | 760円 |
| 2022年3月期の高値 | 838円 |
| 2023年8月8日 TOB発表直前終値 | 448円 |
| TOB価格 | 600円 |
| 2023年10月25日 最終売買日終値 | 599円 |
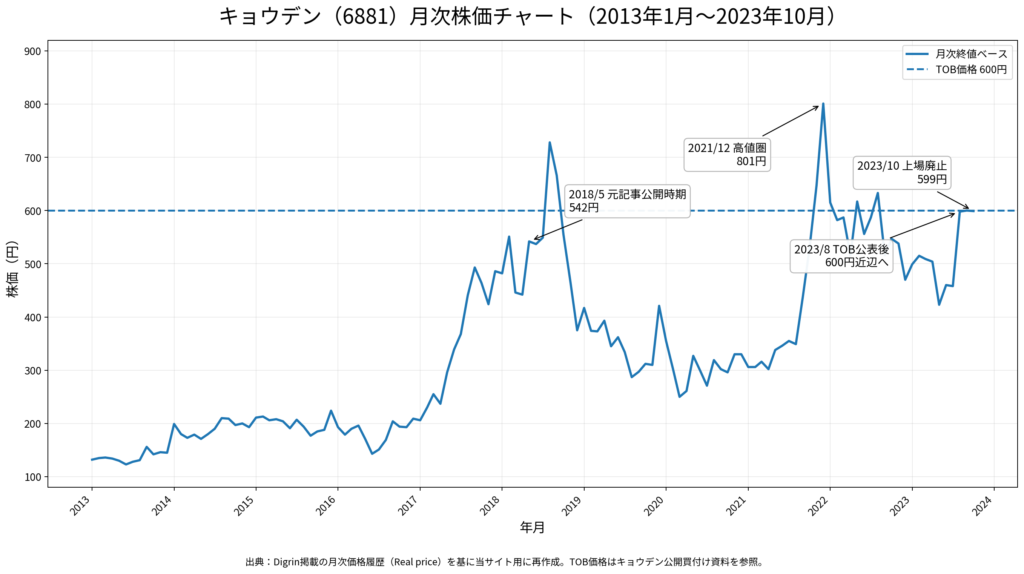
キョウデン(6881)の月次株価チャート。2013年以降に株価は大きく上昇し、2021年末には800円前後まで上昇しました。2023年8月にTOB価格600円が提示され、同年10月に上場廃止となっています。月次価格データを基に当サイトで独自作成。
2023年、キョウデンは上場廃止になった
そして2023年、キョウデンには大きな変化が起きました。
上場廃止です。
ただし、これは経営破綻や倒産による上場廃止ではありません。
創業者側による非公開化を目的としたTOBが行われ、その後、株式等売渡請求によって上場廃止になりました。
TOB価格は、
1株600円。
発表直前の2023年8月8日の終値448円に対して、約33.9%のプレミアムが付いていました。
そのため、
「株主が極端に安い価格で追い出された」
という事例ではありません。
会社側も、一般株主にとって合理的な売却機会を提供する価格だと判断しています。
それでも私は「個別株特有のリスク」だと思う
ただ、ここで一つ考えたいことがあります。
キョウデンの株価は過去に838円まで上昇したことがあります。
例えば、仮に800円を超えたあたりで株を購入し、そのまま保有していた人がいたとします。
最終的に600円で現金化されれば、取得価格を下回ります。
838円から600円なら、株価差だけで約28%下です。
もちろん実際の投資損益は、購入価格、売却価格、配当などによって変わります。
また、私がこの記事を書いた2018年5月の550円近辺で購入し、600円まで持っていたなら、株価だけを見れば約9%上です。
ですから、
「キョウデンの株主は非公開化で損をした」
と一括りにすることはできません。
ただし重要なのは、
株主自身が「まだ10年持ちたい」と考えていても、上場株として持ち続ける選択肢がなくなった。
ということです。
会社はその後も事業を続けています。
PCB市場も成長しています。
でも上場株主としての投資は、そこで終了しました。
私はこれも、個別株特有のリスクの一つだと思っています。
倒産だけが個別株のリスクではない
個別株のリスクというと、
倒産。
業績悪化。
不祥事。
株価暴落。
こういったものを考えがちです。
でも実際には、
TOBやMBO、非公開化によって、自分が望んでいないタイミングで投資が終了する。
ということもあります。
もちろんTOBは、プレミアムが付いて株主にとって良い結果になることもあります。
今回のキョウデンも、発表直前株価には大きなプレミアムが付きました。
ですから、非公開化そのものを悪いことだと言うつもりはありません。
ただ、
一つの会社を買うということは、その会社固有の経営判断や資本政策も引き受けるということ。
これは覚えておいた方がいいと思います。
これも私がインデックスを中心にする理由の一つ
こういう記事を書くと、最終的にまたインデックスの話になってしまいます。
でも8年間投資をしてきて、どうしてもそこに戻ってきます。
個別株では、
- どの会社が勝つのか
- その会社の技術が競争力を維持できるか
- 経営陣がどう判断するか
- M&AやTOBが起きるか
- 上場を続けるか
まで考える必要があります。
一方、インデックス投資では、一つの会社に何かが起きても、それだけで資産形成全体が終了するわけではありません。
もちろんインデックスも値下がりします。
リスクがなくなるわけではありません。
でも、
一社固有の事情に、資産形成全体を左右されにくい。
これは、51歳になった今の私には非常に大きなメリットです。
個別株、信用取引、高配当株などをいろいろ経験した末に、なぜインデックス投資中心になったのかはこちらでまとめています。
上場廃止後のキョウデンはどうなった?
ここも面白いところです。
上場廃止したからといって、キョウデンという会社がなくなったわけではありません。
2024年には、世界的な投資会社カーライルがキョウデンを取得しました。
現在もプリント基板メーカーとして事業を続けています。
そして今後の成長分野として、
- 高多層基板
- ビルドアップ基板
- 海外展開
- EMS
などを強化する方針が示されています。
特にキョウデンは、
小ロット・多品種・短納期の試作基板
を強みとしてきました。
大量生産の価格競争だけではなく、顧客の新製品開発段階から入り、短期間で試作品を提供する。
これは2018年に私が心配していた、
「中国勢との価格競争だけになったら厳しいのでは?」
という疑問に対する、一つの答えなのかもしれません。
2018年に考えた「二つの可能性」を8年後に答え合わせ
2018年の記事で、私はキョウデンの好業績について二つの可能性を書いていました。
一つ目。
技術力や原価改善などによって、中国メーカーより競争力を高めた結果、業績が伸びている。
二つ目。
単にPCB需要が強く、他社からあふれた仕事が回ってきているだけ。
もし前者なら長期的に強い。
後者なら他社が設備を増やしたときに厳しくなる。
当時の私はそう考えていました。
8年後の今見ると、答えはおそらく、
「どちらか一方ではなかった」
のだと思います。
PCB市場そのものは拡大しました。
一方で競争も激しくなり、普通の基板を安く大量に作るだけでは厳しくなった。
その中で各社は、
高多層。
HDI。
FPC。
半導体パッケージ。
車載。
試作短納期。
といった、それぞれの強みに移っています。
キョウデンもまさに、その方向へ進んでいます。
成長産業を当てても、個別株の未来まで当てたことにはならない
今回8年後に振り返って、一番面白いと思ったのはここです。
2018年に私が考えた、
「プリント基板の需要は今後増える」
という予想。
これは大筋で当たりました。
世界市場は拡大しました。
IoT、自動車の電子化、5G、クラウド、そして生成AI。
プリント基板が必要になる機器はさらに増えました。
でも、
「PCB市場が伸びる」ことと、「キョウデン株を長期保有すれば大きく儲かる」ことは同じではありませんでした。
会社の業績。
競争力。
技術。
株価。
買った価格。
そして最終的には非公開化。
個別株には、産業全体の成長だけでは説明できないことがたくさんあります。
業界の未来を当てても、個別株の未来まで当てたことにはならない。
今回のキョウデンを8年後に振り返って、一番感じたのはこのことです。
「産業の成長」と「その投資で利益を出せるか」は違うという話を、私が保有していた半導体3倍ブルETFでも検証しました。→ SOXLで含み益964万円から含み損100万円を経験した記録
2018年の私と、2026年の私の違い
2018年の私は、
「これから伸びそうな業界を探す」
「その中から伸びそうな会社を探す」
「チャートを見て買うタイミングを考える」
という投資をかなりやっていました。
これは面白かったです。
そして、こうして8年後に答え合わせできる材料も残りました。
ただ、51歳になった今、資産形成の中心で同じことをするかと言われれば、しません。
今は、
米国株インデックスを中心に持ち、今後の新規資金では全世界株式への分散も考える。
という方針です。
個別株を完全に否定しているわけではありません。
面白い会社があれば買うこともあります。
ただし、資産形成の中心と、個別株を楽しむ部分は分ける。
この考え方はかなり明確になりました。
現在の投資方針全体についてはこちらでまとめています。
大きく儲けようとしていた43歳の自分も、今では重要な経験だった
2018年当時、私は個別株や短期売買にかなり夢中でした。
そして同じ年には、信用取引や空売りでも大きな失敗をしています。
今ならやらないこともたくさんあります。
でも、こうした経験があったからこそ、
「一社を当て続ける必要がない投資」
に価値を感じるようになりました。
2018年に大損したあと「早く取り返したい」と考えたことで、さらに危ない判断をしてしまった経験はこちら。
まとめ|2018年の予想は半分当たり、投資結果はもっと複雑だった
2018年、私はキョウデンという会社を調べながら、プリント基板という産業に注目しました。
当時考えていたのは、
IoT。
自動運転。
中国メーカーとの競争。
そして、日本企業が技術力で勝てるのか。
ということでした。
8年後。
世界PCB市場は2018年の約624億ドルから、2025年には約858億ドルまで拡大しました。
AIサーバー、データセンター、高速ネットワークという、2018年には今ほど強く意識していなかった需要も加わっています。
中国は世界最大のPCB生産拠点になり、台湾勢も世界トップクラスのメーカーを多数抱えています。
日本勢も、高付加価値基板、FPC、車載、半導体パッケージなどで存在感を残しています。
そしてキョウデン。
会社はなくなっていません。
むしろ現在もPCB事業を続け、高多層・ビルドアップ基板などへの成長を目指しています。
でも、上場株としてのキョウデンは2023年に姿を消しました。
ここが、今回の8年後検証で一番面白いところです。
成長産業を見つけることと、その中の一社を当てることは別。
そして、
良い会社を見つけることと、良い投資になることも別。
2018年の自分は、まだこの違いを十分に理解していなかったと思います。
だから今の私は、
個別株はサテライト。
資産形成の中心はインデックス。
そう考えています。
8年前にキョウデンを調べていた自分から見ると、ずいぶん遠回りしました。
でも、その遠回りがあったからこそ、今の投資スタイルに納得できているのだと思います。
※この記事は2018年5月18日に公開したキョウデン(6881)に関する記事を、2026年10月時点の公開資料や市場データを確認しながら全面的にリライトしたものです。市場規模は調査会社によって定義・集計方法が異なるため、主にPrismark Partnersの公表・引用データを使用しています。特定の銘柄や金融商品の購入を推奨するものではありません。投資には価格変動や元本割れの可能性があります。
主な確認資料
- Prismark Partners:世界PCB市場規模、世界PCB企業ランキング
- TTM Technologies Annual Report:世界PCB市場・地域別生産構成
- 日本電子回路工業会(JPCA):プリント配線板業界・技術ロードマップ
- 東京証券取引所:キョウデン上場廃止情報
- キョウデン:2023年公開買付け関連資料、決算公告、企業情報
- カーライル:キョウデン株式取得および今後の成長方針