こんにちは、nobu2394.comです。
この記事を最初に書いたのは2021年6月。
きっかけは、妻から突然こんな相談をされたことでした。
「私のSUBARUのNISA、もうすぐ非課税期間が終わるみたいなんだけど、そのあとどうすればいいの?」
先に結論を書くと、旧一般NISAで含み損のまま非課税期間が終わり課税口座へ移ると、移管時の時価が新しい取得価額になります。
そのため、その後に株価が戻っただけでも、課税口座上では利益が出た扱いになり、実際の買値まで戻っていなくても税金が発生するケースがありました。この記事では、妻のSUBARUを実例に、この少し分かりにくい仕組みを整理します。
当時、妻は旧制度の一般NISAでSUBARU株を保有していました。
しかも問題は、
かなりの含み損だったこと。
です。
旧一般NISAの非課税期間は5年間。
利益が出ていれば「非課税で売却する」という分かりやすい選択肢があります。
しかし含み損のまま非課税期間が終わる場合はどうなるのか。
2021年の私は妻に聞かれて初めて本格的に調べ、そこでNISAの意外な仕組みを知りました。
あれから5年。
2024年には新NISAも始まり、制度は大きく変わりました。
そこで今回は、2021年の記事を2026年現在の制度で答え合わせします。
結論から言うと、旧NISAで私が当時気にしていた「5年後問題」は、新NISAではかなり改善されました。
ただし、NISAだから損をしないわけではありません。
そして現在のNISAにも、知っておいた方がいい注意点は残っています。
※この記事は私自身と家族の投資経験を振り返ったものです。税制・NISA制度は変更される可能性があります。実際の手続きについては金融庁、国税庁、利用している金融機関の最新情報をご確認ください。
- 2021年、妻の旧NISAで起きていたこと
- NISAは利益を生み出してくれる制度ではない
- 旧一般NISAでは「5年後」に選択が必要だった
- 選択肢1|非課税期間中に売却する
- 今も残るNISAの注意点|損失は損益通算できない
- 選択肢2|含み損のまま課税口座へ移すと何が起きたのか
- 4,000円で買った株が2,000円で課税口座へ移った例
- その後3,000円まで戻ると「まだ損なのに税金」が起こり得る
- これは2021年の私の勘違いではなかった
- 選択肢3|当時はロールオーバーという方法があった
- 2026年現在、旧NISAから新NISAへロールオーバーはできない
- 2024年からの新NISAでは「5年後問題」がなくなった
- 新NISAは年間最大360万円、総枠1,800万円
- 2021年に心配した「満期」は、新NISAでは心配しなくていい
- ただし「新NISAなら絶対安心」ではない
- 妻のSUBARUから私が学んだこと
- 51歳の私は、NISAを長期資産形成の中心として考えている
- 私は新NISA1,800万円を使い切った後まで考え始めた
- 楽天VTI・VYMでも時間の長さを実感している
- 妻のSUBARUの「その後」はこの記事では断定しない
- 2026年の結論|旧NISAの弱点はかなり改善された
- それでもNISAの本質は変わらない
- まとめ|5年前の「NISAの隠れたデメリット」を答え合わせ
- 関連記事
2021年、妻の旧NISAで起きていたこと
当時、妻は旧一般NISAを利用していました。
旧一般NISAでは、年間120万円まで投資でき、非課税保有期間は5年間でした。
妻はその枠でSUBARU株を購入していました。
ところが、その後SUBARUの株価は大きく下落。
こちらが当時の記事に載せていた画像です。
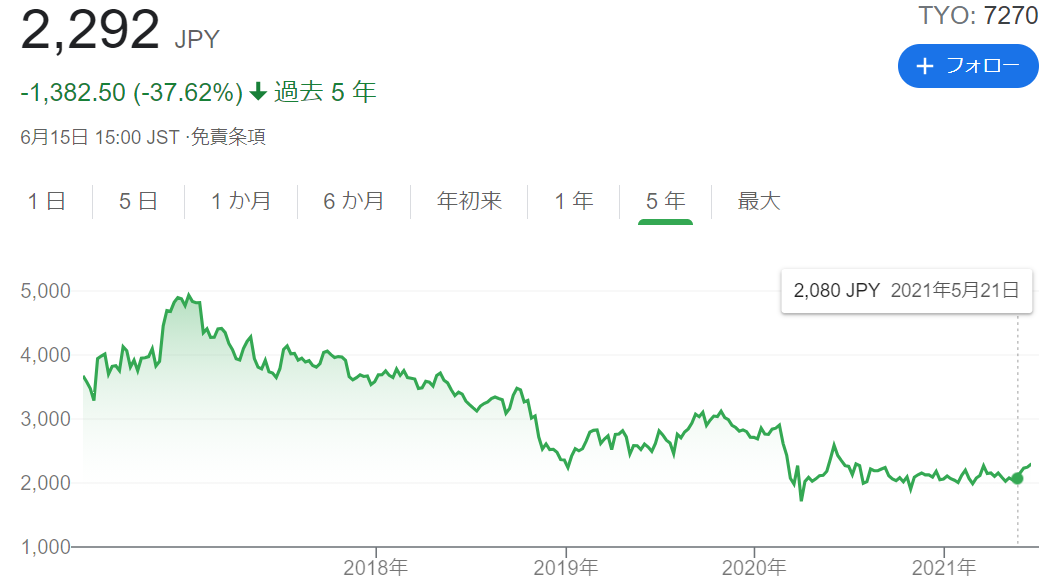
買った時より株価が大きく下がっていたため、NISA最大のメリットである、
「利益に税金がかからない」
という恩恵をほとんど受けられていない状態でした。
NISAは利益を生み出してくれる制度ではない
これは当たり前の話ですが、当時の私は改めて実感しました。
NISAは、
「投資で利益が出た場合、その利益を非課税にしてくれる制度」
です。
NISAそのものが投資先の価格を上げてくれるわけではありません。
含み損を含み益に変えてくれる制度でもありません。
だから、
「NISAを使えば得をする」
というより、
「利益が出た時にNISAのメリットが大きくなる」
と考えた方が分かりやすいと思います。
旧一般NISAでは「5年後」に選択が必要だった
2023年までの一般NISAでは、非課税期間は5年間でした。
非課税期間が終わる時には、大きく分けて、
- 非課税期間中に売却する
- 課税口座へ移す
- 条件を満たす場合は翌年のNISA枠へロールオーバーする
という選択肢がありました。
2021年の記事では、この3つを妻のSUBARU株を例に考えていました。
選択肢1|非課税期間中に売却する
一番シンプルなのは売却です。
利益が出ているなら、NISA口座で売却すればその利益は非課税です。
しかし妻の場合は含み損でした。
そこで売れば、損失が確定します。
しかもNISA口座の損失は、課税口座で生じた利益などとの損益通算には使えません。
損失を翌年以降へ繰り越すこともできません。
これは2026年現在のNISAでも重要な注意点です。
今も残るNISAの注意点|損失は損益通算できない
例えば、
課税口座の株で100万円の利益。
NISA口座の株で50万円の損失。
が出たとします。
通常の課税口座同士であれば、一定の条件で損益通算を考えることができます。
しかしNISA口座の50万円の損失は、税務上は損失として利用できません。
つまり、
NISAは利益には強い一方、損失を税金面で利用することはできない。
という特徴があります。
新NISAになっても、この点は変わっていません。
選択肢2|含み損のまま課税口座へ移すと何が起きたのか
2021年の記事で私が一番驚いたのが、ここでした。
旧NISAの非課税期間が終了し、保有株を特定口座や一般口座などの課税口座へ移した場合、
移管した時点の価格が、新しい取得価額になります。
元々いくらで買ったかが、その後の税金計算の取得価額になるわけではありません。
4,000円で買った株が2,000円で課税口座へ移った例
2021年の記事で使った例をもう一度整理します。
例えば、
- SUBARUを4,000円で300株購入
- 購入額は120万円
- NISA非課税期間終了時の株価は2,000円
だったとします。
この時点では、
120万円 → 60万円
ですから、投資した本人の感覚では60万円の含み損です。
ところが、この状態で課税口座へ移すと、税務上の取得価額は移管時の2,000円になります。
つまり、
「2,000円で300株を取得した」
という扱いになるわけです。
その後3,000円まで戻ると「まだ損なのに税金」が起こり得る
さらに、その後SUBARUが3,000円まで戻ったとします。
元々4,000円で購入した本人から見ると、
まだ1株あたり1,000円のマイナス。
です。
ところが課税口座では、取得価額が2,000円にリセットされています。
3,000円で売れば、
3,000円-2,000円=1,000円の利益
として計算されます。
300株なら30万円の譲渡益です。
その利益部分には通常、約20%の税金がかかります。
2021年に私が「NISAの隠れたデメリット」と感じたのは、まさにこの部分でした。
これは2021年の私の勘違いではなかった
今回、2026年に改めて国税庁の情報を確認しました。
NISA口座から特定口座や一般口座へ移した株式については、
移管日の終値に相当する金額が取得価額になる
という扱いになっています。
つまり、2021年の記事で説明した仕組み自体は間違っていませんでした。
選択肢3|当時はロールオーバーという方法があった
旧一般NISAでは、一定の条件を満たせば、非課税期間が終了する商品を翌年の一般NISAの非課税枠へ移す「ロールオーバー」がありました。
含み損だった妻にとっては、
「今売らずに、もう少し非課税口座で保有する」
という選択肢になりました。
当時の妻も、すぐに損失を確定することにはかなり抵抗がありました。
そのため、ロールオーバーを検討していました。
2026年現在、旧NISAから新NISAへロールオーバーはできない
ここは現在かなり重要です。
2023年までの旧NISAで保有している商品は、2024年から始まった新NISAへロールオーバーすることはできません。
旧制度の商品は、その商品を購入した時の旧制度の非課税期間のまま管理されます。
例えば旧一般NISAなら5年間。
旧つみたてNISAなら20年間。
です。
非課税期間が終了したら、
- 期間終了前に売却する
- 期間終了後に課税口座へ払い出す
ことになります。
2024年からの新NISAでは「5年後問題」がなくなった
では、新NISAではどうなったのか。
ここは非常に大きく改善されました。
2024年からのNISAでは、
非課税保有期間が無期限
になりました。
旧一般NISAのように、
「5年経ったから売るか、課税口座へ移すか」
と考える必要がありません。
51歳の私にとっても、これは非常に大きな変更です。
新NISAは年間最大360万円、総枠1,800万円
2026年現在の新NISAでは、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計:年間最大360万円
- 非課税保有限度額:合計1,800万円
- うち成長投資枠:最大1,200万円
- 非課税保有期間:無期限
となっています。
さらに新NISAでは、保有商品を売却すると、売却した商品の取得金額分の非課税保有限度額を翌年以降に再利用できます。
旧制度に比べると、長期投資との相性はかなり良くなったと感じています。
2021年に心配した「満期」は、新NISAでは心配しなくていい
5年前、妻と話していた最大の問題は、
「含み損なのに5年の期限が来てしまう」
ということでした。
新NISAでは非課税保有期間が無期限なので、この問題は基本的になくなりました。
株価が下がっている時に、制度上の期限だけを理由に、
「そろそろどうするか決めなければならない」
と迫られることはありません。
これは長期投資家にとって非常に大きなメリットだと思います。
ただし「新NISAなら絶対安心」ではない
ここは勘違いしない方がいいと思います。
非課税期間が無期限になっても、投資そのもののリスクがなくなるわけではありません。
個別株が大きく下落することはあります。
投資信託も一時的に大幅下落することがあります。
そして先ほど説明したように、NISA内で発生した損失は課税口座との損益通算には利用できません。
NISAは税制上有利な「箱」であって、中に何を入れても安全になる魔法の箱ではありません。
妻のSUBARUから私が学んだこと
妻の旧NISAを振り返って、今一番感じるのは、
「NISAだから」という理由だけで投資先を決めないこと
の大切さです。
税金がかからないのはもちろん大きなメリットです。
でも重要なのは、その前に、
何を買うか。
どれくらい分散するか。
どれくらい長く持てるか。
です。
一つの個別株へNISA枠を集中させれば、その企業固有のリスクも大きくなります。
これはNISA制度では消してくれません。
51歳の私は、NISAを長期資産形成の中心として考えている
2021年当時に比べると、私自身の投資スタイルもかなり変わりました。
現在は、長期の資産形成ではインデックス投資を中心にしています。
個別株を否定しているわけではありません。
私自身、今でも個別株投資は好きです。
ただ、
「生活や老後を支える資産」と「投資を楽しむ資産」
は分けて考えるようになりました。
NISAについても、税制メリットだけを見るのではなく、長期間持ち続けられる資産を置く場所として考えています。
私は新NISA1,800万円を使い切った後まで考え始めた
51歳になった現在は、
「NISAを使うべきか」
ではなく、さらにその先、
「1,800万円の非課税保有限度額を使い切った後はどうするか」
まで考えるようになりました。
資産形成のステージが変われば、考える問題も変わってきます。
【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
楽天VTI・VYMでも時間の長さを実感している
私は2018年頃から楽天VTIや楽天VYMへの投資を続けてきました。
最初は評価益が数万円だったものが、長い時間をかけることで大きな資産へ育ってきました。
NISA制度そのものも重要ですが、実体験から感じているのは、
制度を細かく使いこなすこと以上に、長く市場に居続けることの方が大きい
ということです。
【7年後検証】楽天VTI・VYMはどうなった?評価額3,707万円、積立投資で実感した「時間」の力
妻のSUBARUの「その後」はこの記事では断定しない
なお、2021年当時の妻のSUBARU株が、その後最終的にどうなったのか。
2026年現在、私の手元では正確な保有状況や売却記録を確認できていません。
そのため、
「あの時ロールオーバーして、最終的にいくらになった」
というような結果は、この記事では書かないことにします。
確認できないことを、記憶だけで答え合わせするべきではないと思うからです。
今後、当時の記録を確認できた場合には改めて追記したいと思います。
2026年の結論|旧NISAの弱点はかなり改善された
2021年の記事では、NISAの「隠れたデメリット」として、
含み損で非課税期間が終了し、課税口座へ移すと取得価額が移管時の価格になる
という問題を紹介しました。
この仕組みは、旧NISAでは実際に重要な注意点でした。
しかし2024年からの新NISAでは、非課税保有期間が無期限になりました。
そのため、
「5年の期限が来たから、含み損でも何かを決めなければならない」
という旧一般NISA特有の問題は解消されています。
これはかなり大きな改善だと思います。
それでもNISAの本質は変わらない
ただし、新NISAになっても、
- 投資した商品が値下がりする可能性はある
- NISAの損失は損益通算できない
- 個別株への集中リスクはなくならない
という点は変わりません。
NISAを使うことと、良い投資をすることは別の話です。
51歳になった今なら、
「まず長期間持ち続けられる資産を選び、そのうえでNISAの非課税メリットを使う」
と考えます。
まとめ|5年前の「NISAの隠れたデメリット」を答え合わせ
2021年、妻の旧一般NISAでSUBARUが含み損になったことをきっかけに、私はNISAの非課税期間終了について調べました。
そこで知ったのが、
含み損のまま課税口座へ移すと、移管時の価格が新しい取得価額になる
という仕組みでした。
5年後の2026年に確認しても、この理解自体は間違っていませんでした。
一方で、2024年から始まった新NISAでは、
非課税保有期間が無期限
となりました。
旧一般NISAの「5年後どうする?」という大きな弱点はなくなりました。
それでも、NISAの損失は損益通算できません。
そしてNISAは、投資そのもののリスクをなくしてくれる制度ではありません。
5年前の妻のSUBARUから学んだことは、今も同じです。
NISAだから買うのではなく、長く持ちたい資産をNISAで持つ。
51歳の今は、これが一番しっくりきています。
関連記事
旧一般NISAとは別に、私自身が2018年から続けてきた旧つみたてNISAの実績も公開しています。
→ 【実体験】旧つみたてNISAは今どうなった?2018年開始・楽天VTI約240万円が752万円に
また、将来の海外赴任でNISAを継続できない場合の課税口座への払出しや、国外転出時課税・IBKRへの現物移管についてはこちらで整理しています。
→ 【資産2.2億円】海外赴任前の投資ロードマップ完全版|出国税・納税猶予・NISA・IBKRを整理
- 【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
- 【7年後検証】楽天VTI・VYMはどうなった?評価額3,707万円、積立投資で実感した「時間」の力
- 【6年後検証】「長期・積立・分散」は本当に最強だった?コロナ暴落から51歳の今、答え合わせ
参考:金融庁「NISAを知る」「2023年までのNISA」、国税庁「株式等を譲渡したときの課税」等。制度については2026年9月時点の公表情報を確認しています。

