こんにちは、nobu2394.comです。
この記事を最初に書いたのは2021年6月。
当時のテーマは、私が保有しているアクサ生命の外貨建て生命保険の運用状況と、
「これから豪ドル円はどうなるのか?」
という話でした。
当時の豪ドル円は、およそ1豪ドル=85円前後。
そして私は、短期の為替は予想できないとしながらも、10年、20年という長い目で見れば、
「円安・豪ドル高の方向ではないか」
と考えていました。
それから約5年。
2026年9月現在、豪ドル円は1豪ドル=約111円まで動いています。
単純に85円と111円を比較すると、豪ドルの円に対する価値は約30%上昇したことになります。
では、2021年の予想は当たったと言っていいのか。
そして、私が38,000豪ドルを一括で投入したアクサ生命の外貨建て生命保険は、現在どうなっているのか。
今回は、2021年の自分の記事を5年後の51歳の今、答え合わせしてみます。
※為替レートは常に変動します。記事内の2026年9月の豪ドル円は執筆時点の市場レートを参考にしています。また、この記事は私自身の投資記録であり、特定の通貨・保険商品を推奨するものではありません。
- 2021年、豪ドル円は約85円だった
- それでも2021年の私は「長期では円安・豪ドル高」と予想した
- 5年後の2026年、豪ドル円は約111円へ
- では「2021年の予想は当たった」のか?
- もう一つ答え合わせしたい|38,000豪ドルの外貨保険
- 2021年時点では解約返戻金39,437豪ドルだった
- 2021年当時の変額部分もかなり回復していた
- ところが2026年、解約返戻金は35,775豪ドル
- 「5年長く持ったのに減った」|ここが外貨保険の難しいところ
- 一方、積立金額そのものは43,311豪ドルまで増えている
- 豪ドルでは元本割れ、でも日本円では約408万円
- この5年間で一番効いたのは「保険」より「為替」だったのかもしれない
- もし同じ300万円を今運用するなら、この保険を選ぶか?
- それでも今すぐ解約しない理由
- 2021年は「暴落したら解約してVTIを買う」と考えていた
- 51歳の今も、現金は「暴落時の心のクッション」
- 2026年の私は「為替を当てる」より通貨を分散したい
- 「円安になるから外貨を買う」ではない
- 2021年の予想を5年後に答え合わせした結論
- まとめ|豪ドル円の予想より大事だったこと
- 関連記事
2021年、豪ドル円は約85円だった
まず2021年当時を振り返ります。
こちらが、当時の記事で使用していた豪ドル円のチャートです。

2020年のコロナショックでは、豪ドル円は大きく下落しました。
その後、株式市場の回復とともに豪ドルも戻り、2021年6月頃には85円前後まで上昇していました。
当時の私は記事の中で、
「2〜3年程度の為替を当てるのはほぼ不可能」
と書いています。
これは51歳になった今でも、基本的に同じ考えです。
それでも2021年の私は「長期では円安・豪ドル高」と予想した
短期は分からない。
それでも当時の私は、10年、20年という長い時間軸では、
円安・豪ドル高
になるのではないかと考えていました。
理由の一つとして考えていたのが、日本とオーストラリアの人口動態や経済成長力の違いです。
人口が減少していく日本。
移民などによって人口増加が期待できるオーストラリア。
そうした長期的な国力の差が、最終的には通貨にも影響するのではないか。
当時はそんな考え方をしていました。
5年後の2026年、豪ドル円は約111円へ
そして2026年9月。
執筆時点の豪ドル円は、
1豪ドル=約111円
です。
2021年当時の約85円と単純比較すると、
85円 → 約111円
となっています。
上昇率は約30%。
少なくとも2021年から2026年までの5年間については、
円安・豪ドル高
の方向に動きました。
では「2021年の予想は当たった」のか?
ここは少し慎重に考えたいと思います。
結果だけを見れば、私が考えていた方向には動きました。
だから、
「予想の方向は今のところ合っていた」
とは言えると思います。
ただし、
「日本の人口が減り、オーストラリアの人口が増えると考えたから豪ドル円を正確に予想できた」
という話ではありません。
為替はそんなに単純ではないと思っています。
実際には、
- 日本とオーストラリアの金利差
- 資源価格
- 世界経済の景気
- 中国経済
- 投資家のリスク選好
- 日本円そのものの強弱
など、多くの要因が絡みます。
そして私が2021年に考えていたのは10年、20年という時間軸です。
まだ5年しか経っていません。
だから今回の結論は、
「2026年時点では予想した方向に動いている。ただし、長期予想の答え合わせはまだ途中」
くらいが正確だと思っています。
もう一つ答え合わせしたい|38,000豪ドルの外貨保険
そして、この豪ドル円の話と切り離せないのが、私が実際に保有している外貨建て生命保険です。
私は2017年頃、アクサ生命の
「利率変動型定額部分付変額終身保険(通貨選択型)」
へ、
38,000豪ドル
を一括で投入しました。
もともとは日本円で約300万円だった資金です。
その後、この保険には追加投資をしていません。
一部解約もしていません。
2026年現在も、そのまま保有しています。
詳しい9年間の運用結果はこちらの記事でまとめています。
【実体験】外貨建て生命保険に38,000豪ドルを一括投資した結果|9年後の2026年に検証
2021年時点では解約返戻金39,437豪ドルだった
2021年6月、この保険の状況はこうなっていました。
- 最初の5年間の積立利率:1.31%
- その後15年間の積立利率:2.04%
- 第1保険期間満了時の定額部分保証率:110%
- 解約返戻金:39,437豪ドル
38,000豪ドルを一括で投入していたので、2021年時点では解約返戻金が元本を上回っていました。
当時の記事では、
「ようやく利益が出てきた」
と感じていたことを覚えています。
2021年当時の変額部分もかなり回復していた
こちらが当時の記事で使っていた変額部分のチャートです。

コロナショックで一度大きく下落した後、2021年にはかなり回復していました。
そのため当時は、
「このまま長く持っていれば、それなりに増えていくのではないか」
という感覚もありました。
ところが2026年、解約返戻金は35,775豪ドル
では5年後はどうなったのか。
2026年8月現在の実際の契約画面です。
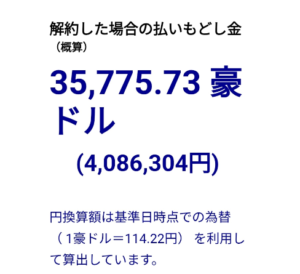
解約返戻金は、
35,775.73豪ドル。
です。
2021年の39,437豪ドルと比べると、
約3,661豪ドル減っています。
そして最初に投入した38,000豪ドルと比較しても、
38,000豪ドル → 35,775.73豪ドル
なので、2026年現在、途中解約すると豪ドルベースではまだ元本割れです。
「5年長く持ったのに減った」|ここが外貨保険の難しいところ
これは今回改めて見ると、非常に興味深い結果です。
2021年。
39,437豪ドル。
2026年。
35,775.73豪ドル。
5年間長く保有したにもかかわらず、途中解約した場合の金額は減っています。
つまり、
「長く持っていれば、解約返戻金が毎年一直線に増える」
という商品ではありません。
この保険には定額部分だけでなく変額部分があり、さらに市場価格調整などもあるため、単純な定期預金のようには考えられません。
一方、積立金額そのものは43,311豪ドルまで増えている
さらに分かりにくいのが、この数字です。
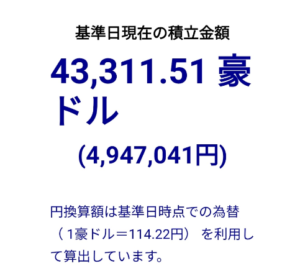
2026年8月現在の積立金額は、
43,311.51豪ドル。
契約時は38,000豪ドルですから、積立金額自体は約14%増えています。
ところが、途中で解約すると35,775.73豪ドル。
つまり、
積立金額と、今すぐ解約して受け取れる金額は同じではありません。
実際に9年間保有してみて、この商品の複雑さを改めて感じています。
豪ドルでは元本割れ、でも日本円では約408万円
さらに話を複雑にするのが為替です。
2026年8月の契約画面では、35,775.73豪ドルの解約返戻金は、
4,086,304円
と表示されていました。
私はもともと日本円約300万円を元手に、この38,000豪ドルを保険へ投入しています。
単純比較すると、
約300万円 → 約408.6万円。
日本円ベースでは100万円以上増えています。
つまり、
豪ドルベースでは元本割れ。
しかし、
円換算するとプラス。
という状態です。
この5年間で一番効いたのは「保険」より「為替」だったのかもしれない
今回の結果を見ると、私には一つかなり強く感じることがあります。
それは、
円換算した資産価値を押し上げた要因として、為替の影響が非常に大きかった
ということです。
2021年の豪ドル円は約85円。
2026年9月は約111円。
一方で、保険の解約返戻金そのものは、
39,437豪ドル → 35,775.73豪ドル
と減っています。
つまり、
豪ドルという通貨の円に対する上昇と、保険商品そのものの運用成績は別々に考える必要があります。
ここを混ぜてしまうと、
「外貨保険を買ったから100万円儲かった」
という単純な結論になってしまいます。
私は、それは少し違うと思っています。
もし同じ300万円を今運用するなら、この保険を選ぶか?
では2026年の今、もう一度300万円の余裕資金があり、同じ商品を契約できるとしたらどうするか。
私の答えは、
おそらく、この商品は選びません。
です。
理由は、
- 商品の仕組みが複雑
- 途中解約の自由度が低い
- 積立金額と解約返戻金が大きく異なる
- 資金拘束が長い
- 為替リスクがある
からです。
純粋に資産形成を目的とするなら、51歳の今の私は、よりシンプルで低コストの商品を選ぶと思います。
それでも今すぐ解約しない理由
では、今の保険をすぐ解約するのか。
今のところ、そのつもりもありません。
私の契約は第1保険期間が20年。
定額部分については、第1保険期間満了日の保証率が110%となっています。
38,000豪ドルに対する110%は、
41,800豪ドル。
です。
変額部分は運用状況によって変わります。
つまり、この商品は私の中では、
「途中で自由に売買する資産」ではなく、20年間の結果を最後まで確認する資産
という位置付けになっています。
2017年から保有しているので、まだ答え合わせは途中です。
2021年は「暴落したら解約してVTIを買う」と考えていた
ここも、昔の記事を読み返して面白かった部分です。
2021年の私は、
「もしリーマンショック級の暴落が来たら、この保険を解約してVTIなどを買う」
という趣旨のことを書いていました。
同時に、
「暴落時に買い向かうため、一定の現金を持っておく」
という考えも書いていました。
この考え方は、実は5年後の今もかなり残っています。
51歳の今も、現金は「暴落時の心のクッション」
現在の私は、将来的にも3,000万円〜4,000万円程度の現金を持っておきたいと考えています。
株式100%の方が期待リターンが高い可能性がある。
それは頭では理解しています。
それでも私は、
「暴落しても、まだ買えるお金がある」
という状態を残しておきたい。
現金は、私にとって単なる待機資金ではなく、
暴落時の心のクッション
でもあります。
【51歳・資産2.2億円】資産を取り崩すのが怖い|60歳からの「出口戦略」を考え始めた
2026年の私は「為替を当てる」より通貨を分散したい
そして、2021年から一番変わったのはここかもしれません。
当時は、
「豪ドル円はこれから上がるのか、下がるのか」
をかなり考えていました。
51歳になった今は、以前ほど為替の方向を当てようとは思わなくなりました。
なぜなら、短期の為替は本当に分からないからです。
それよりも、
一つの国、一つの通貨に依存しすぎないこと
の方が重要だと考えるようになっています。
私は現在、米ドルだけではなく、豪ドル、中国元、スイスフランなど複数の通貨で資産を持っています。
さらに金や銀など、通貨そのものではない資産への分散も考えています。
「円安になるから外貨を買う」ではない
ここは重要です。
私は、
「これから絶対に円安になる」
と思っているから外貨を持ちたいわけではありません。
将来、円高になる可能性も当然あります。
豪ドルが大きく下がる可能性もあります。
スイスフランだって、米ドルだって同じです。
だから今は、
「どの通貨が勝つかを当てる」のではなく、「どれか一つの予想が外れても困らないようにする」
という考え方に変わってきています。
これは私の現在の投資全体の考え方にも共通しています。
予想を当てるより、予想が外れても生き残れる。
51歳の今は、こちらを重視しています。
2021年の予想を5年後に答え合わせした結論
2021年。
豪ドル円は約85円。
私は、10年、20年という長い目で見れば、円安・豪ドル高になる可能性が高いのではないかと考えていました。
2026年9月現在。
豪ドル円は約111円。
少なくともこの5年間については、
予想した方向に動きました。
ただし、まだ5年です。
私が当時考えていた10年、20年の答え合わせは終わっていません。
そして今回もっと重要だったのは、
為替予想が合っていても、投資商品の成績が良いとは限らない
ということでした。
実際、外貨保険の解約返戻金は、
2021年の39,437豪ドルから、2026年には35,775.73豪ドルへ減っています。
それでも円換算では、当初の約300万円を上回っています。
外貨投資では、
- 商品の運用成績
- 為替
- 手数料
- 解約条件
- 保有期間
を分けて考える必要がある。
9年間実際に外貨建て保険を持ってみて、私はそのことを強く実感しています。
この外貨保険も、今振り返れば私の投資の遠回りの一つでした。ただ、個別株や高配当、うねり取り、空売りなども含めた経験があったからこそ、現在のVTI中心の考え方にたどり着けたとも感じています。詳しくは「全部やらなくてもよかった。でも全部やってよかった」で振り返りました。
まとめ|豪ドル円の予想より大事だったこと
今回、2021年の記事を5年後に振り返りました。
結果をまとめると、
- 2021年の豪ドル円:約85円
- 2026年9月の豪ドル円:約111円
- 2021年の解約返戻金:39,437豪ドル
- 2026年の積立金額:43,311.51豪ドル
- 2026年の解約返戻金:35,775.73豪ドル
- 2026年8月契約画面の円換算:約408.6万円
となっています。
2021年に考えていた円安・豪ドル高という方向は、2026年現在までを見ると合っていました。
しかし、それ以上に今回感じたのは、
「為替を当てること」と「資産形成に成功すること」は同じではない
ということです。
51歳の今は、豪ドルが上がる、米ドルが上がる、円が下がる、といった一つの予想に賭けるより、
複数の通貨、株式、現金、金などへ分散し、どんな環境になっても大きく困らない資産を作る
ことを重視しています。
そしてこの38,000豪ドルの外貨保険については、まだ結論は出ていません。
契約から20年を迎えた時、最終的にいくらになったのか。
その時の豪ドル円はいくらなのか。
あと約11年。
このブログが続いていれば、必ずもう一度答え合わせしたいと思っています。

