こんにちは、nobu2394.comです。
この記事を最初に書いたのは2018年5月23日。
当時43歳だった私は、日本株の短期売買でなかなか勝てず、かなり悩んでいました。
損切り。
また損切り。
そして、また次のルールを考える。
そんな時期です。
その中で考えたのが、
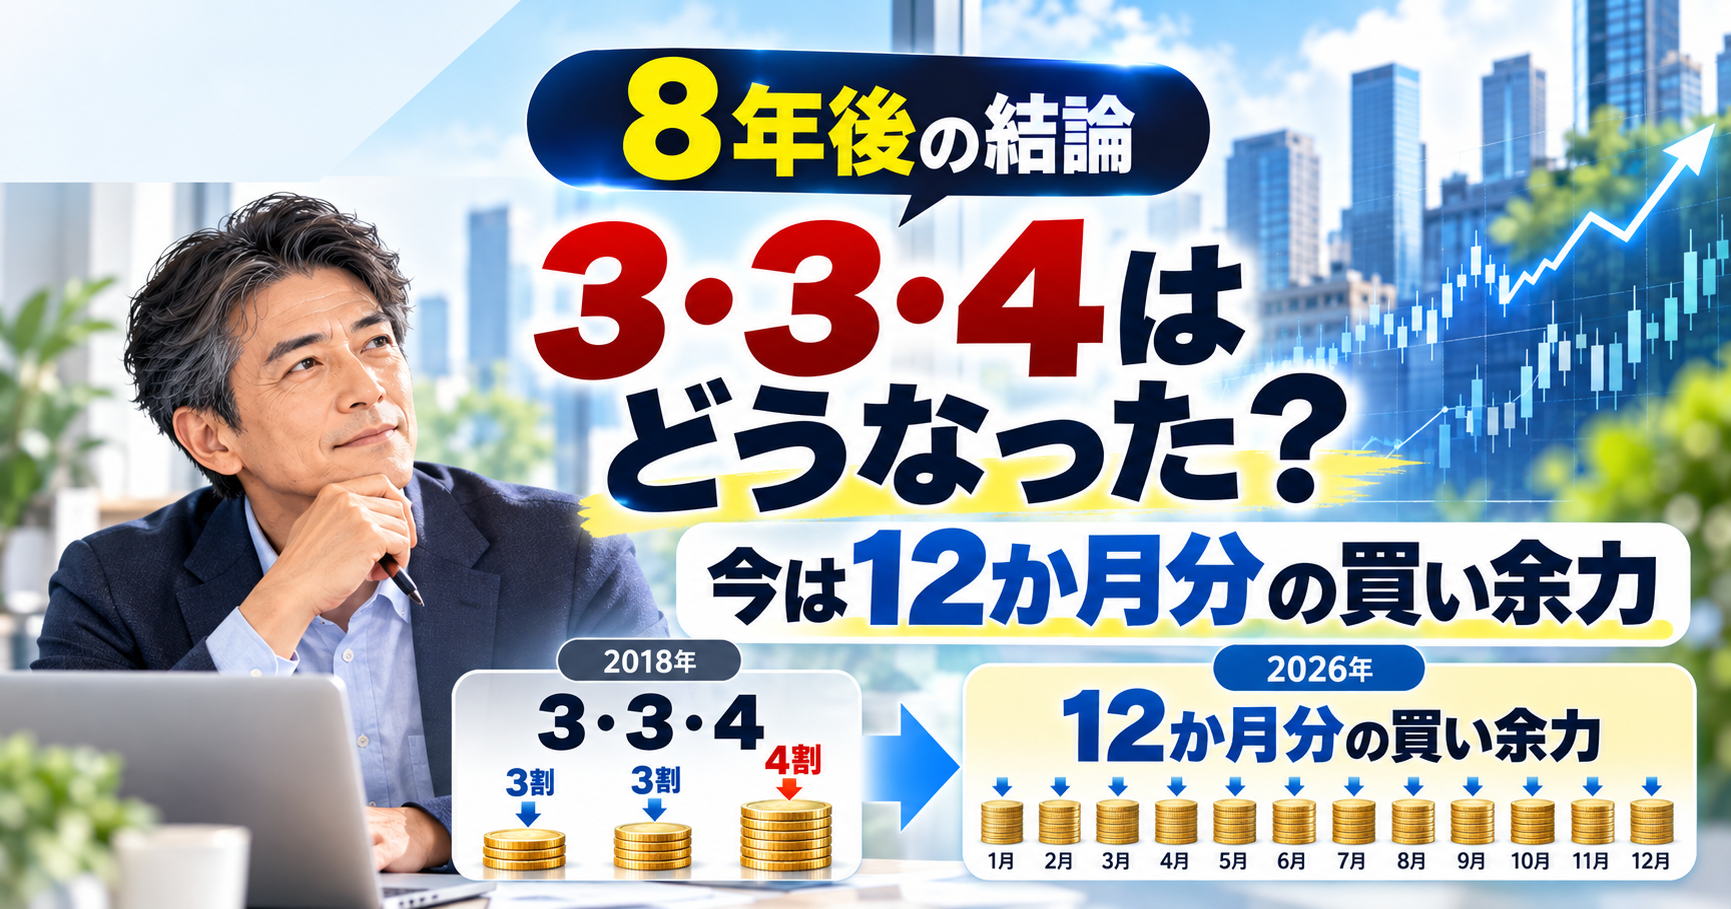
「株を一気に買わず、3・3・4の3回に分けて買う」
というルールでした。
あれから約8年。
51歳になった2026年現在、私はこの「3・3・4」というルールを使っていません。
というより、正直なところ、当時もそれほど長く使った記憶がありません。
ただし。
「一気に資金を入れない」
という考え方だけは、8年たった今もかなり強く残っています。
むしろ現在は、3回どころではありません。
最低でも12回、つまり12か月程度は追加で買い続けられる現金余力を残しておく。
これが今の私の基本的な考え方です。
この記事の結論
- 2018年は、短期売買の損失を減らすため「3・3・4」の3分割買いを考えた
- しかし、この具体的なルールを長期間使い続けた記憶はほとんどない
- その後うねり取り、信用取引まで試し、かなり苦しい経験もした
- 一方、同じ2018年に楽天VTI・VYMの積立投資も始めていた
- 2026年現在は「3回」ではなく、最低12回・12か月程度買える現金余力を重視している
- 3・3・4は消えたが、「一気に買わない」「次に動ける現金を残す」という考え方は今も残っている
※この記事は私自身の過去の売買記録と現在の投資方針を振り返ったものです。特定の投資手法や金融商品の購入を推奨するものではありません。
- 2018年、なぜ「3・3・4」を考えたのか
- 当時考えていた「3・3・4」のルール
- 500円の株を1,000株買うなら、どう違うのか
- 3・3・4のメリット|最初の予想が外れても次がある
- デメリット|途中から上がると全額を投資できない
- 実は3・3・4を長く使った記憶はほとんどない
- 5月下旬、私はほとんど株を売買しなくなった
- 次に出会ったのが「うねり取り」だった
- 丸紅では最終的に約60万円の損失
- 2019年、確定利益では勝っていても含み損が増えていった
- 2019年夏、信用期限が来て「もう勝てない」と感じた
- その一方で、2018年にはもう一つの投資を始めていた
- 2026年、3回ではなく「最低12回買える」が基本になった
- 12回全部使い切らなくてもいい
- 逆に下がり続ければ、少しずつ買い向かえる
- 3・3・4は消えた。でも「守備力」という考えは残った
- 株は何回に分けて買うのが正解なのか
- 8年前の自分に伝えるなら
- まとめ|3回から12回へ。変わらなかったのは「一気に買わない」こと
2018年、なぜ「3・3・4」を考えたのか
当時の私は日本株の短期売買をかなり真剣にやっていました。
ただ、思ったように勝てません。
買った直後に株価が下がる。
損切りする。
次の銘柄を探す。
また負ける。
そんなことを繰り返していました。
そこで私は、
「最初から全部買ってしまうから苦しくなるのではないか」
と考えました。
底だと思って買っても、本当にそこが底なのかは分かりません。
だったら最初の買付額を減らして、その後さらに下がったときに追加できるようにしておけばいい。
そこで考えたのが、
3割 → 3割 → 4割
という3回の分割買いでした。
当時考えていた「3・3・4」のルール
2018年の記事を読み返すと、かなり細かくルールを作っていました。
| 項目 | 2018年当時のルール |
|---|---|
| 1回目 | 予定資金の30% |
| 2回目 | さらに下落したら30%追加 |
| 3回目 | さらに必要なら残り40% |
| 追加投資 | 3回以上はしない |
| 1銘柄への投資額 | 最大60万円程度 |
| 損切り | トータル損失2万円で実行 |
かなり必死ですね(笑)。
でも当時の自分としては真剣でした。
とにかく、
一度の判断ミスで大きく資金を減らしたくなかった。
それが一番大きかったと思います。
500円の株を1,000株買うなら、どう違うのか
当時の記事では、具体的な例まで計算しています。
例えば500円の株を最終的に1,000株買いたいとします。
以前の私なら、
500円 × 1,000株=50万円
を一気に入れていました。
ところが500円から480円へ下がると、
2万円の含み損。
当時の私が決めていた損切りラインにすぐ到達してしまいます。
そこで3・3・4にすると、当時はこんな計算をしていました。
| 買付 | 株価 | 株数 | 累計投資額 |
|---|---|---|---|
| 1回目 | 500円 | 300株 | 150,000円 |
| 2回目 | 480円 | 300株 | 294,000円 |
| 3回目 | 490円 | 400株 | 490,000円 |
一気に50万円入れるより投資額を少し抑えられ、平均取得価格も下げられる。
そして株価がさらに下がったときにも、最初から全部買っているより余裕があります。
今見ると非常に細かいルールですが、考え方そのものは悪くなかったと思います。
3・3・4のメリット|最初の予想が外れても次がある
分割して買う最大のメリットは、
最初の買値を当てる必要がないこと。
だと思います。
最初に買ったところからさらに下がっても、まだ資金が残っています。
そして株価が下がれば、より安い価格で追加できます。
何より、
「まだ次がある」
という心理的な余裕があります。
これは2018年当時も、2026年現在も同じです。
デメリット|途中から上がると全額を投資できない
一方、デメリットもあります。
例えば最初の3割を買った直後に株価が上昇した場合。
追加で買わなければ、当然ながら最初から全額投資した場合より利益額は小さくなります。
2018年当時の私は、これを明確にデメリットと考えていました。
でも51歳になった今、この部分の考え方はかなり変わりました。
途中から上がったなら、それでいい。
と思っています。
使わなかった資金はなくなったわけではありません。
現金として残っています。
そしてその現金は、次の下落で使えます。
実は3・3・4を長く使った記憶はほとんどない
ここは8年後の記事なので、正直に書いておきます。
この3・3・4を考えた2018年5月ごろには、実際に似た形で分けて買っていた可能性はあります。
ただ、
「3・3・4を長期間、自分のメインルールとして使い続けた」
という記憶はありません。
むしろ、この直後の記録を見ると、私は売買そのものにかなり臆病になっています。
5月下旬、私はほとんど株を売買しなくなった
当時の記事を読み返すと、かなり率直に書いていました。
「勝てていないから」
日本株について書く記事が減っている。
そして、
「5月下旬からは、ほとんど取引をしていません」
とも書いています。
当初約300万円だった日本株の資金も、かなり元本に近いところまで減っていました。
6月末の記録では、
「元本の300万円はかろうじて守っています」
という状態です。
つまり3・3・4を考えた背景には、
「どうすればもっと儲かるか」
というより、
「どうすればこれ以上負けずに済むか」
という気持ちがかなり強かったのだと思います。
次に出会ったのが「うねり取り」だった
そこで私は、いったん売買回数を減らして、別の方法を勉強し始めました。
その一つが、
うねり取り。
でした。
チャートを見ながら、買い玉と売り玉を調整して利益を狙う方法です。
2018年7月ごろから、実際のお金を使って少しずつ試し始めました。
一時的には利益を出せるようになり、
「今度こそいけるかもしれない」
と思った時期もありました。
しかし、簡単にはいきませんでした。
丸紅では最終的に約60万円の損失
中でも大きかったのが丸紅です。
2026年に全取引履歴を集計し直した結果、丸紅の一連の取引は、
▲601,588円。
約60万円の損失でした。
しかも問題は単純に「銘柄選びを間違えた」ことではありません。
現物取引だけなら利益が出ていた一方、信用売りのポジションを膨らませすぎたことが大きく響いていました。
3・3・4の記事では、
「3回以上は絶対に資金を投入しない」
と書いていたのに、その後の自分は別の手法でポジションをどんどん大きくしてしまいました。
今読むと、かなり皮肉です。
2019年、確定利益では勝っていても含み損が増えていった
それでも丸紅の損失だけで、すぐ短期売買をやめたわけではありません。
2019年に入ってからも続けています。
しかも1月、2月、3月は、
3か月連続で確定損益はプラス。
でした。
ところが、裏では含み損が増えていました。
| 時点 | 含み損 |
|---|---|
| 2019年2月末 | 約22万円 |
| 2019年3月末 | 約38万円 |
| 2019年4月末 | 40万円超 |
| 2019年5月 | 約49万円 |
確定利益だけ見れば勝っている。
でも口座全体では含み損が膨らんでいく。
そして、信用取引には期限がありました。
2019年夏、信用期限が来て「もう勝てない」と感じた
2019年7月の記事には、
「ついに信用の期限が切れ始め、含み損を返済決済するはめになってしまいました」
と残っています。
2026年の今振り返ると、この頃にはかなり疲れていました。
今の言葉で言えば、
「短期売買はしんどい。というより、俺には勝てないな」
という感覚です。
私の記憶では、このあたりを境に短期売買から徐々に距離を置いていきました。
信用期限については、別記事で当時の含み損推移まで含めて詳しく振り返っています。
その一方で、2018年にはもう一つの投資を始めていた
ここが今振り返ると、とても面白いところです。
日本株では、
3・3・4。
損切り。
うねり取り。
空売り。
信用取引。
どうすれば勝てるのかを必死に探していました。
その一方で、まったく別のところでは、
楽天VTIと楽天VYMの積立投資
を始めようとしていました。
2018年3月に月10万円の積立を考え始め、設定で2回失敗したあと、2018年8月に実際の買付が始まっています。
今見ると不思議です。
片方では、毎日の株価を見ながら、
「どこで買うか」「どこで売るか」
を必死に考えている。
もう片方では、
毎月10万円を長期間積み立てる。
という非常に地味な方法を始めていました。
そして8年後。
私の資産形成の中心として残ったのは、後者でした。
2026年、3回ではなく「最低12回買える」が基本になった
では現在、相場が大きく下がったらどうするのか。
2018年のような3・3・4は使いません。
今の基本的な考え方は、
最低12回。
もっと言えば、
12か月程度は買い続けられる現金をあらかじめ残しておく。
というものです。
| 2018年 | 2026年 | |
|---|---|---|
| 目的 | 1回の短期売買で負けにくくする | 長い下落でも買い続けられるようにする |
| 回数 | 3回 | 最低12回程度を想定 |
| 対象 | 主に日本株の個別株 | VTIなど幅広いインデックスが中心 |
| 考え方 | 底値を探す | 底値を当てようとしない |
| 残った現金 | 十分買えなかった感覚 | 次の機会に使える資産 |
12回全部使い切らなくてもいい
ここは2018年の自分とは、かなり考え方が違います。
例えば暴落が始まって、1回目、2回目、3回目と追加購入する。
でも、その途中で相場が反発してしまった。
昔なら、
「もっと買っておけばよかった」
と思ったかもしれません。
今は違います。
「12回全部使わなくて済んだ」
と考えます。
残った現金は次の暴落で使えます。
無理に全部投資する必要はありません。
そもそも51歳になった今、
一度の相場で勝負する必要がない。
と考えるようになりました。
逆に下がり続ければ、少しずつ買い向かえる
もちろん反対もあります。
1回買った。
さらに下がった。
また買った。
まだ下がる。
それでも現金が残っている。
だからまた買える。
この状態を最初から作っておくことを、今はかなり大切にしています。
コロナショックや2022年の下落局面では、普段よりかなり多く資金を投入した記憶があります。
ただ、それでも、
「12回全部使うこと」
が目的ではありません。
大事なのは、
下落が想定より長く続いても、次の一手を残しておくこと。
です。
3・3・4は消えた。でも「守備力」という考えは残った
2018年の記事で、私は3・3・4について何度も、
「守備力を高める」
と書いていました。
この言葉は、8年後の今でも結構好きです。
ただ、守る対象が変わりました。
当時は、
1回の個別株売買で2万円損しないこと。
を考えていました。
今は、
資産全体を守りながら、次のチャンスで動ける現金を残すこと。
を考えています。
同じ「守備力」でも、かなり意味が変わったと思います。
株は何回に分けて買うのが正解なのか
では、株は3回、5回、12回のどれに分けて買うのが正解なのか。
私は、
万人共通の正解はない
と思っています。
投資できる金額も違います。
収入も違います。
年齢も違います。
暴落時に耐えられる精神的な幅も違います。
私自身も、2018年は3回でした。
今は最低12回程度を想定しています。
だから「12回が正解」という意味ではありません。
私にとって重要なのは回数そのものではなく、
「最初の判断が外れても、次に動ける余力があるか」
ということです。
8年前の自分に伝えるなら
2018年5月の自分に今伝えるなら、こう言うと思います。
3・3・4という考え方自体は悪くない。
一気に買わないという発想は、そのまま持っておけばいい。
でも毎回底を当てようとしなくていいし、1回の売買で勝負しなくてもいい。
そしてもう一つ。
今、横で始めようとしている月10万円の積立投資。
そっちもちゃんと続けておけ。
ですね(笑)。
もちろん、短期売買やうねり取りを経験したことが全部無駄だったとは思っていません。
実際に自分のお金を失敗させたからこそ、今の投資スタイルになった面もかなりあります。
その8年間全体についてはこちらの記事でも振り返っています。
まとめ|3回から12回へ。変わらなかったのは「一気に買わない」こと
2018年、短期売買で連敗していた私は、資金を3・3・4の割合で3回に分けて買う方法を考えました。
正直、その具体的なルールを長く使った記憶はありません。
その後もうねり取り、信用取引、空売りなど、さまざまな方法を試しました。
うまくいった時期もありました。
でも、大きく負けたこともありました。
そして51歳になった今。
3・3・4というルールは残っていません。
代わりに残ったのは、
「一気に資金を入れない」
「下がっても次を買える現金を残す」
「一度の相場で勝負しない」
という考え方です。
今では暴落時の追加投資も、最低12回、12か月程度は続けられる現金余力を意識しています。
では、その12回分の現金を普段どのくらい持ち、暴落後にどう戻すのか。現在の現金管理についてはこちらで詳しくまとめました。
▶ 【8年後検証】暴落に備える現金はいくら必要?私は3,000万円を「心のクッション」にする
そして途中で相場が上昇して、12回全部使わなかったとしても、それで構いません。
残った現金は、次のチャンスまで待てばいい。
8年前は、底値を見つけて勝とうとしていました。
今は、
底値を当てなくても生き残れる形を作っておく。
その方が、自分には合っていると思っています。