こんにちは、nobu2394.comです。プロフィールにもあるとおり、1000万円の余裕資金を日本株300万、米国株700万円相当、で運用している私ですが、このブログを書きながら、お金に関する知識を少しずつ増やし、この1000万の運用とは別の運用手法に興味を持ち始めました。
今現在私が実際に実施している、もしくは実施しようとしている投資先は以下のものがあります。
あまり知識が無かったころに加入
外貨型生命保険、日本型生命保険
それなりに情報を得た後で投資を検討中
積立NISAでの米国株のインデックス投資
同じく知識が無かったときでも、作戦が見事にはまって、資産が大きく含み益になっているもの
会社の持ち株や確定拠出年金
この中で確定拠出年金は以前も記事にさせていただいていますが、長い運用期間も味方して、そこまで拠出金が多い訳ではないんですが、そこそこの利益が出ている状態です。
前置きが長くなりましたが、今日はこの確定拠出年金で、会社で加入しているものとは別で、個人でも入ることの出来る、ideco(イデコ)についてのお話です。
イデコとは?
詳しい説明はいつものごとく省きますが、このイデコは別名自分年金と言われていて、今や崩壊寸前にある日本の年金システムをなんとか救うべく始まった制度で、最初は我々のような企業に勤めている人向けに確定拠出年金と言う名ではじまり、長い時を経て2018年よりこのイデコという名前で始まった新たな制度です。
最初は無視してた、、、
そう、当初このイデコという制度を知った私は、
「要は自営業や専業主婦向けの確定拠出年金でしょ?自分はもうはいってるから、関係ないね」
と、あまり加入の必要性を感じていませんでした。
というより、すでに会社の確定拠出年金に加入している私は、入ることさえ出来ないのではないか?とさえ思ってたぐらいです。。。
で、いろいろ調べると、私の様な会社勤めの人間でも、掛け金は少なくなるんですが、しっかり加入できるし、後述する税制面の恩恵をフルに受けるためには、やっぱり加入したほうが、有利なのでは?という結論に達したわけです。
未だ私も検討中の身ではありますが、今日はこのイデコのメリットとデメリットについて思うところを書きたいと思います。
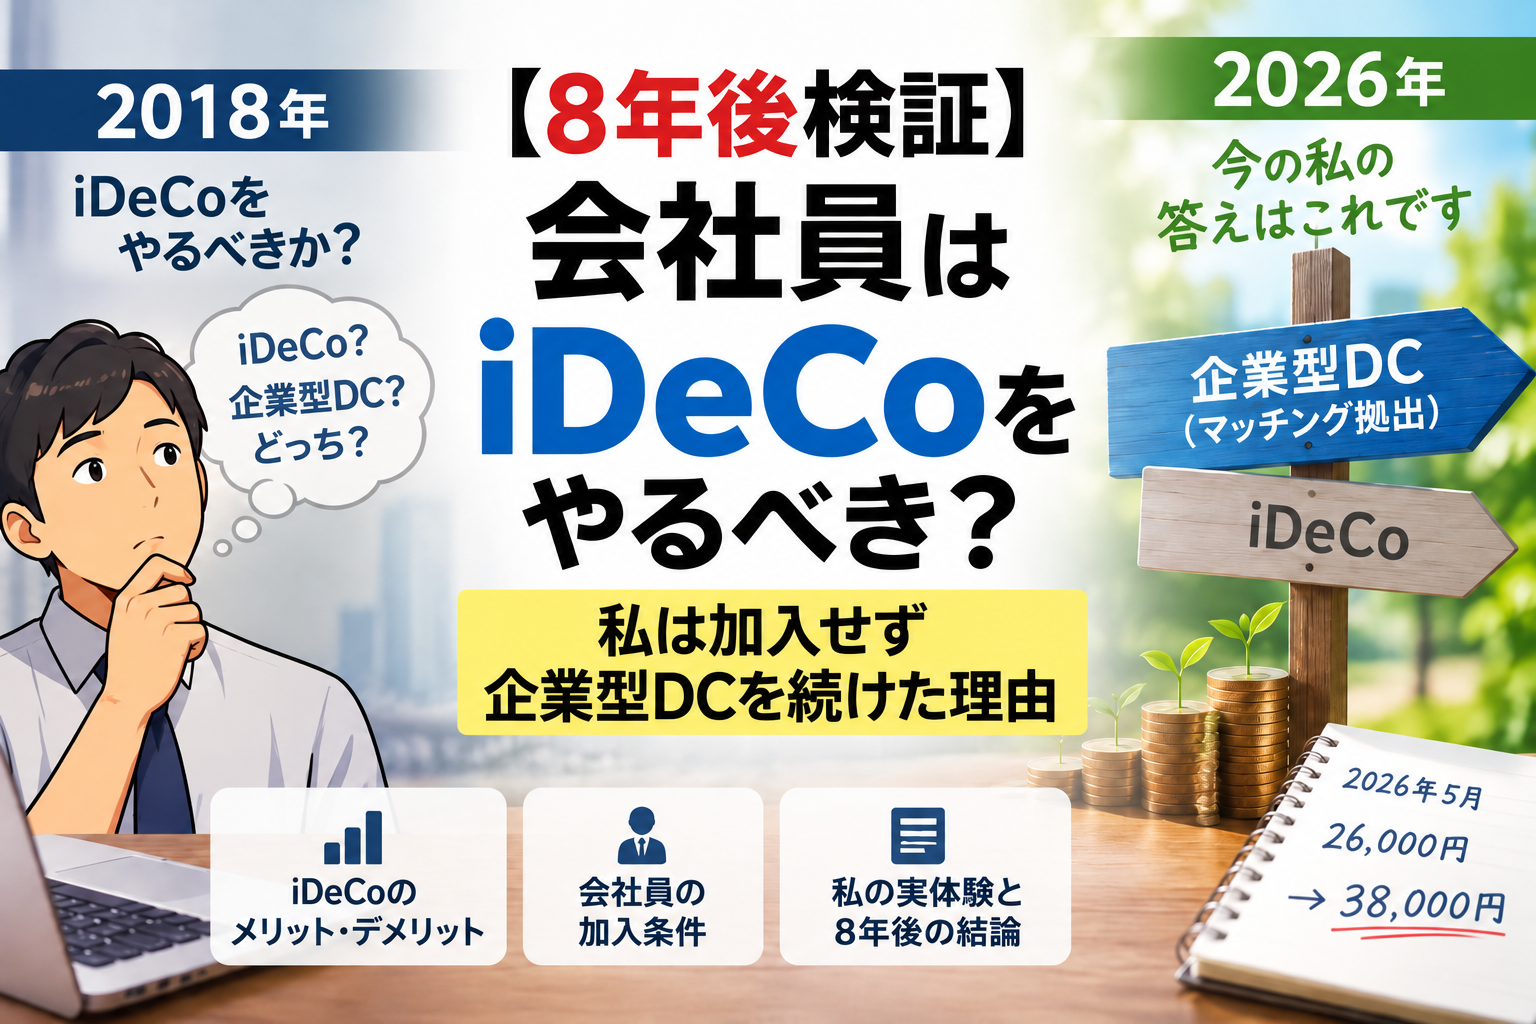
【2026年9月追記】結局、私はiDeCoには加入しませんでした
この記事を書いた2018年当時、私は「会社員でもiDeCoに加入できるならやってみよう」と考えていました。
しかし、その後あらためて調べ、会社の確定拠出年金の相談窓口にも確認したところ、私の会社には企業型DCのマッチング拠出制度があり、私自身もマッチング拠出を利用していることが分かりました。
2018年当時の制度では、マッチング拠出を採用している企業の加入者はiDeCoに加入できず、私は結局iDeCoには加入しませんでした。
その後、制度は変更されています。2026年現在は、企業型DC加入者でも一定の条件を満たせばiDeCoを利用できますが、企業型DCで加入者掛金(マッチング拠出)を拠出している人は、iDeCoと同時には利用できません。
私自身は現在もiDeCoではなく企業型DCのマッチング拠出を選択しています。2026年4月の制度改正で、マッチング拠出の加入者掛金が事業主掛金を超えてはいけないという制限が撤廃されたこともあり、私は2026年5月から自分の掛金を月26,000円から月38,000円へ増額しました。
つまり、2018年に「iDeCoをやろうかな」と考えていた私の8年後の答えは、「iDeCoには入らず、企業型DCを継続して使っている」です。
なお、私がiDeCoに加入できなかった当時の経緯や、マッチング拠出について調べた実体験は、こちらの記事に詳しく残しています。
メリット
- なんといっても税制面で有利
これが一番ですよね、しかもこのイデコはよくある得られた利益に掛かる所謂税控除はもちろんのこと、かけた金額がそのまま所得から引かれるという、所謂、所得控除という税制優遇制度があり、これが非常に大きいメリットと言われているんです。
選ぶ金融商品にもよりますが、これはしっかりと下調べをして、間違いのない運用をしたいところです。
デメリット
続いてデメリットですが、まずは60歳まで出金出来ない点、これは人によってはメリットかもしれませんが、まあ世間一般的にみて、デメリットにしました。
そしてもう一つ、これは私自身がこれからしっかり調査して、正確にはデメリットかどうか判断しなければいけないことなんですが、、、
住宅ローン控除やふるさと納税など、他の税制優遇制度とかち合ってしまう可能性有り??
いろいろなサイトで自分なりにしらべましたが、明確な答えは未だに出ていません。。
役所かなんかで聞かないとだめですかね。。。
とはいっても、住宅ローンやその他税制優遇制度を現時点利用していない人にとっては、ほぼメリットしかない、大変優れた制度だと思います。
まだ入られていない方は、是非加入を検討してみてはいかがでしょうか??
では。