こんにちは、nobu2394.comです。
この記事を最初に書いたのは2018年9月4日。
当時43歳だった私は、米国株を約825万円運用しながら、こんなことを考えていました。
「そろそろ株を売って、現金比率を50%近くまで上げておきたい」
理由は単純です。
いつか来る大きな下落に備えるため。
あれから約8年。
51歳になった2026年現在も、暴落時に動ける現金を持っておくことは非常に大切だと思っています。
ただし、考え方はかなり変わりました。
今の私は、暴落に備えるためにVTIなどの保有資産をあらかじめ売り、現金比率を高めることは基本的にしません。
2026年10月1日時点で、我が家の現金・預金等は3,405万円あります。
そして、この現金は単に寝かせているわけではありません。
次の大きな下落で使うための資金。
さらにもう一つ。
暴落時に冷静でいるための「心のクッション」。
だと考えています。
この記事の結論
- 2018年は米国株を売って現金比率50%近くまで上げようとしていた
- 2026年現在は、暴落前に株を売って現金を増やすことは基本的にしない
- 現在は3,000万〜4,000万円程度の現金を平常時の基準にしている
- 大きな下落では、その現金から最低12回程度に分けて買う
- 私の場合、高値から20%程度の下落が一つの追加投資の目安
- 暴落時に現金が3,000万円を下回ることは一時的には許容する
- 追加購入した商品が暴落前の高値を超えたら、一部を売って現金を戻す
- 現金3,000万円は万人向けの正解ではなく、私自身の「心のクッション」
※この記事は私自身の投資経験と現在の資金管理について書いたものです。特定の現金比率、売買方法、金融商品の購入を推奨するものではありません。投資には元本割れの可能性があります。
- 2018年、私は現金比率50%を目指していた
- なぜそこまで現金を増やしたかったのか
- 2026年現在、暴落前に株を売って現金を増やすことはしない
- 「3,000万円も現金で持つのはもったいない」その反論は分かる
- 私にとって現金は「心のクッション」でもある
- 3,000万円は誰にでも必要な金額ではない
- 暴落が来たら、その3,000万円を使う
- 私の場合、高値から20%程度の下落を一つの目安にしている
- 「それってタイミング投資では?」はい、その通りです
- コロナショックと2022年の下落でも、私は実際に動いた
- 正直、暴落時には「投資の面白さ」を感じる自分もいる
- 現金3,000万円を下回っても、一時的なら許容する
- ただし、現金が少ない状態を何年も放置したくはない
- 回復局面では「自分が買った商品の暴落前高値」を見る
- 利益が乗っていれば、買った全量を売る必要はない
- 次の暴落で買うのはVTIとは限らない
- 「高値に戻らなかったらどうする?」もちろん、その可能性もある
- そのとき最後のセーフティネットになるのが「給与所得」
- このやり方はFIREした人には、そのまま当てはまらないと思う
- 暴落が終われば、できるだけ早く「平常運転」に戻したい
- 通常の積立は、暴落を待たずに続ける
- 2018年と2026年、現金の役割はこう変わった
- 8年前の自分に伝えるなら
- まとめ|私にとって3,000万円は「機会損失」だけではない
2018年、私は現金比率50%を目指していた
2018年8月末ごろ、私の米国株資産は日本円換算で約825万円でした。
そのうち株式として保有していたのは約605万円。
当時の主な保有銘柄は、
| 銘柄 | 保有数 | 当時の評価額 |
|---|---|---|
| ムーディーズ | 50株 | 約98万円 |
| Amazon | 10株 | 約223万円 |
| シンクロニー・フィナンシャル | 200株 | 約70万円 |
| AT&T | 600株 | 約212万円 |

株式が約605万円ということは、現金などは約220万円。
当時の私は、これでは暴落が来たときに十分動けないと考えていました。
そこで、ムーディーズとシンクロニーを売却すれば約168万円の現金を追加できる。
そうすれば現金比率を約47%まで高められる。
そんな計算をしていました。
つまり2018年の私は、「暴落が来る前に株を売って、現金を作って待つ」という考えだったわけです。
なぜそこまで現金を増やしたかったのか
この頃、日本株ではかなり苦戦していました。
短期売買を繰り返し、思うように勝てない。
日本株でさらに資産を減らし、米国株まで大きく下がったら困る。
そんな心理もかなり強かったと思います。
元記事にも、
「気持ちとしては、守りに入りたい」
と書いていました。
今読み返すと、「現金50%」という数字そのものより、
「これ以上大きく資産を減らしたくない」
という気持ちがかなり強かったように思います。
2026年現在、暴落前に株を売って現金を増やすことはしない
では51歳になった今、同じように相場が高くなってきたら、VTIなどを売って現金比率を50%まで上げるか。
現在の答えは、
基本的にはしません。
なぜなら、すでに十分な現金を持っているからです。
2026年10月1日時点で、私が自分で管理している資産表では、現金・預金等の合計は、
3,405万円。
総資産は、
2億1,718万円。
となっています。
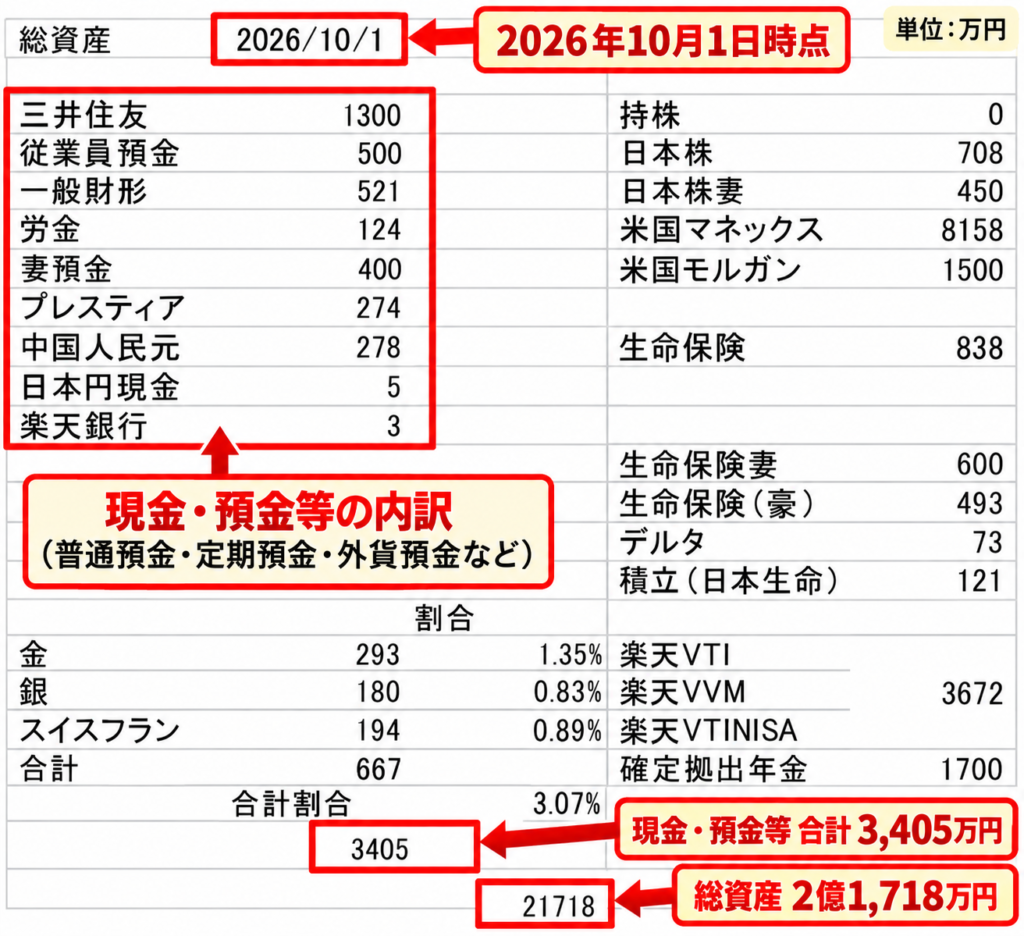
2026年10月1日時点の筆者作成の資産管理表。複数の銀行・預金などに分散している現金・預金等は合計約3,405万円。単位は万円。
現金は一つの銀行口座に3,405万円入っているわけではありません。
普通預金。
従業員預金。
財形。
外貨預金。
家族名義の預金。
複数の場所に分散しています。
だから私は、資産管理表で全体を合算して確認しています。
「3,000万円も現金で持つのはもったいない」その反論は分かる
ここまで読むと、こう思う人もいると思います。
「3,000万〜4,000万円も現金で持っているのは、もったいなくないか?」
これは私もよく分かります。
株式の長期的な成長を期待し、期待リターンだけを重視するのであれば、生活防衛資金だけを現金で残し、それ以外を株式などのリスク資産へ投じるという考え方には合理性があります。
例えば私が今持っている3,000万円をVTIやVTなどへ追加投資し、その後長期的に株式市場が成長していけば、10年後の資産額にはかなり大きな差が出る可能性があります。
そのことは、私も頭では分かっています。
つまり、現金を多く持つことで将来のリターンを犠牲にしている可能性がある。
そこは否定しません。
それでも私は、現金を持ちます。
私にとって現金は「心のクッション」でもある
理由は、とても人間的なものです。
株式にほぼすべての資産を投入した状態で、株価が30%、40%と下落したらどうなるか。
さらに円高まで重なったらどうなるか。
円換算した資産額の減少は、今頭で想像している以上に大きく感じる可能性があります。
私はすでに1億円を大きく超える金額をリスク資産で保有しています。
その状態で大きな暴落が来れば、金額ベースの評価損は非常に大きくなります。
そのとき、
「でも、まだ3,000万円の現金がある。」
「まだ買える。」
と思えることには、数字だけでは表せない意味があると思っています。
私にとって現金は、単なる待機資金ではありません。
暴落時に冷静でいるための「心のクッション」でもあります。
3,000万円は誰にでも必要な金額ではない
もちろん、
「投資をするなら3,000万円の現金を持ちましょう」
と言っているわけではありません。
そんなことは現実的ではありません。
投資資金が300万円の人なら、50万円かもしれません。
100万円かもしれません。
あるいは「資産の20%」など割合で考える人もいるでしょう。
私は現在、割合よりも絶対額で考えています。
その基準が、私の場合は3,000万円程度というだけです。
大切なのは、
「自分が大きな下落に直面したとき、冷静でいられる現金はいくらなのか」
だと思っています。
資産額。
年齢。
家族構成。
生活費。
今後必要になる教育費。
毎月の収入。
すべて人によって違います。
だから現金比率にも、現金の絶対額にも、万人共通の正解はないと思っています。
暴落が来たら、その3,000万円を使う
もう一つ大切なのは、
3,000万円を絶対に減らさないわけではない。
ということです。
むしろ大きな下落が来たときに使うために持っています。
もし30%、40%という大きな下落局面になれば、私はこの現金から追加投資していくつもりです。
ただし、一気に全部は入れません。
最低12回程度。
12か月程度は追加購入できるように考えています。
1回100万円なのか。
200万円なのか。
そこは、そのときの相場や残っている現金によって変わります。
重要なのは、
最初の買いが底でなくても、まだ次があること。
です。
2018年に考えていた「3・3・4」の3回分割は、現在では最低12回程度にまで変化しました。
私の場合、高値から20%程度の下落を一つの目安にしている
では、何%下がったら「暴落」と判断するのか。
これも正解はありません。
10%でも大きな下落と感じる人もいるでしょう。
30%になって初めて動く人もいると思います。
私の場合は、
直前の高値から20%程度下がってきたら、通常とは違う局面に入ったと考え始める。
というイメージを持っています。
20%という数字も絶対的なルールではありません。
ただ、5%や10%程度の下落であれば、私は普段の積立を淡々と続けるだけです。
それが20%、さらに30%、40%というところまで下がってくるのであれば、手元の現金を使って追加投資することを考えます。
「それってタイミング投資では?」はい、その通りです
ここまで読むと、もう一つ反論があると思います。
「暴落を待って追加で買うなら、結局タイミング投資じゃないの?」
はい。
その通りだと思います。
私は普段、毎月のインデックス積立を淡々と続けています。
相場が高くても買う。
安くても買う。
通常時は、あまり相場を予想しません。
でも大きな暴落時だけは違います。
そのときは、自分で判断して通常より多く資金を入れます。
これは純粋な意味での機械的な積立投資ではありません。
暴落時だけ、少し積極的な投資モードへ切り替える。
これが今の私のやり方です。
コロナショックと2022年の下落でも、私は実際に動いた
この考え方は、頭の中だけの話ではありません。
コロナショックのときも、私は普段よりかなり多く資金を投入しました。
2022年の長い下落局面でも、追加で資金を入れました。
もちろん、底値を完璧に当てたわけではありません。
何度も買いました。
買ったあとにさらに下がったこともあります。
でも、それでいいと思っています。
だからこそ最初から現金を残し、複数回に分けています。
正直、暴落時には「投資の面白さ」を感じる自分もいる
ここは格好をつけずに書いておきます。
普段は淡々とインデックスを積み立てています。
でも20%、30%、40%という大きな下落になると、少し昔の自分が戻ってきます。
自分で相場を見て、
「ここで買うか」
「まだ待つか」
「次はいくら入れるか」
と考える。
そこには、個別株を頻繁に売買していた頃に感じていたような、株式投資そのものの面白さもあります。
言い換えれば、
少しスリルを求めている自分もゼロではありません。
だからこそ、そこにルールが必要だと思っています。
一気に全部入れない。
最低12回程度を考える。
生活に必要な資金には手をつけない。
暴落時の積極投資を、日常の投資スタイルにはしない。
昔のように、一回の勝負で結果を出そうとはしません。
現金3,000万円を下回っても、一時的なら許容する
私にとって3,000万円は、
「絶対に割ってはいけない最低残高」
ではありません。
大きな暴落が来たら、そのために持っている現金なので使います。
下落が長引けば、当然3,000万円を下回る可能性もあります。
それは許容します。
例えば3,400万円程度あった現金が、2,500万円になる。
2,000万円になる。
場合によっては、それより少なくなる可能性もあります。
でも、それだけで投資に失敗したとは考えません。
そのために準備していた現金だからです。
ただし、現金が少ない状態を何年も放置したくはない
一方で、現金が少なくなった状態をずっと続けたいわけでもありません。
一時的に3,000万円を割るのは構わない。
でも、できれば1年、2年と長期間その状態にはしたくない。
そこで私は、
「使った現金を戻す」
ところまでを一つの投資サイクルとして考えています。
回復局面では「自分が買った商品の暴落前高値」を見る
例えば暴落時にVTIを12回に分けて追加購入したとします。
私が回復の目安として見るのは、NYダウでもS&P500でもありません。
自分が実際に追加購入したVTIそのものです。
そして一つの基準にするのが、
暴落が始まる直前につけていたVTIの高値。
です。
暴落中に段階的に買い、その後VTIが暴落前の高値を超えたとします。
そうなれば、暴落中に買った分は基本的にすべて含み益になっている状態です。
そこで一部を少しずつ売却していく。
そして、減った現金を再び3,000万円程度まで戻していく。
これが今考えている方法です。
利益が乗っていれば、買った全量を売る必要はない
例えば暴落時に2,000万円投資したとしても、回復後にはその資産が2,000万円を超えている可能性があります。
そうであれば、現金を元の水準まで戻すために、購入した全量を売却する必要はありません。
一部だけ売って現金を補充する。
残った分は、そのまま長期保有する。
私のイメージは、
暴落時に現金を株へ移し、回復後にその一部を現金へ戻す。
という循環です。
※特定口座で利益が出ている資産を売却した場合は税金が発生するため、実際に回復できる現金額は税引後で考える必要があります。
次の暴落で買うのはVTIとは限らない
ここまでVTIを例にしましたが、次回の暴落時に買う商品がVTIと決まっているわけではありません。
今後はVTなど、より世界全体へ分散した商品を追加購入する可能性もあります。
その場合も考え方は同じです。
自分が暴落時に追加購入した商品の、暴落直前の高値。
それを一つの回復基準として見ます。
VTIを買ったならVTI。
VTを買ったならVT。
自分が実際に買った商品の価格で判断します。
「高値に戻らなかったらどうする?」もちろん、その可能性もある
当然、さらに厳しい質問があります。
「暴落前の高値に戻らなかったらどうするの?」
それも十分あり得ます。
1年で戻らないかもしれません。
3年かもしれません。
5年。
場合によっては7年、10年という長い期間、以前の高値を回復しない可能性だって考えておく必要があります。
その場合は、現金3,000万円を下回った状態が長く続くことになります。
私は、それも受け入れるつもりです。
無理に損切りして3,000万円へ戻すつもりはありません。
そのとき最後のセーフティネットになるのが「給与所得」
そこで非常に大きな意味を持つのが、
会社員としての給与収入です。
相場がなかなか戻らなくても、毎月給料が入る。
生活費をそこから支払える。
少しずつ現金を再び増やすこともできる。
株を安値で売って生活費を作る必要がない。
私は、この給与所得をかなり大きなセーフティネットだと考えています。
このやり方はFIREした人には、そのまま当てはまらないと思う
だから、この投資方法は誰にでもそのまま使えるとは思っていません。
特に、すでにFIREして給与所得がなく、資産を取り崩しながら生活している人は事情が全く違います。
私は今のところ、仕事を辞めるつもりはありません。
FIREを目指してこのブログを書いているわけでもありません。
少し身も蓋もない言い方をすれば、
「相場が高値に戻らなかったら、その間は働く。」
です。
これは読者に「働け」と言っているわけではありません。
自分自身に対してそう考えている。
ということです。
投資が思い通りにいかなければ、給与というキャッシュフローで耐える。
それも含めて、私の投資戦略です。
暴落が終われば、できるだけ早く「平常運転」に戻したい
暴落時には積極的に動きます。
でも、それを永遠に続けるつもりはありません。
追加購入した商品が暴落前の高値を超えてきたら、一部を売却する。
現金を3,000万円程度まで戻す。
そして再び、
通常のインデックス積立+十分な現金
という平常運転へ戻します。
私にとって暴落時の積極投資は、常時続ける戦略ではありません。
一時的にリスクを高め、回復したら元の状態へ戻す。
そういう位置づけです。
通常の積立は、暴落を待たずに続ける
ここも重要です。
私は3,000万円の現金を持っているからといって、
「暴落が来るまで投資しない」
わけではありません。
通常の積立は通常の積立として続けます。
相場が高くても買う。
安くても買う。
毎月淡々と積み立てる。
その上で、大きな下落が来たら別枠の現金から追加購入する。
この2つを分けています。
2018年10月の下落時に楽天VTIを追加購入した経験についてはこちらで振り返っています。
2018年と2026年、現金の役割はこう変わった
| 2018年 | 2026年 | |
|---|---|---|
| 現金の考え方 | 比率を重視 | 必要な絶対額を重視 |
| 目安 | 現金比率約50% | 3,000万〜4,000万円程度 |
| 暴落前 | 株を売って現金を増やす | 基本的に既存資産は売らない |
| 通常時 | 暴落への警戒が強かった | 通常の積立を継続 |
| 大幅下落時 | 買うための現金を準備 | 最低12回程度に分けて追加購入 |
| 3,000万円割れ | 該当なし | 一時的なら許容 |
| 回復後 | 明確な補充ルールなし | 追加購入した商品が暴落前高値を超えたら一部売却 |
| 現金の意味 | 守り | 守り+買い余力+心のクッション |
8年前の自分に伝えるなら
2018年9月の自分に今伝えるなら、こんな感じでしょうか。
現金を持っておこうという考えは悪くない。
でも「50%」という数字そのものにこだわる必要はない。
大事なのは、暴落したときに自分が冷静でいられる現金を持っておくこと。
そして、その現金を何回に分けて使い、相場が戻ったらどう補充するかまで考えておくこと。
当時は、
「暴落に備えて現金を増やす」
ところまでしか考えていませんでした。
今は、
持つ。
使う。
戻す。
というところまで、一つのサイクルとして考えています。
まとめ|私にとって3,000万円は「機会損失」だけではない
2018年、43歳だった私は米国株を約825万円運用しながら、現金比率を50%近くまで上げたいと考えていました。
あれから約8年。
51歳になった現在、現金・預金等は約3,405万円あります。
暴落に備えるために、今持っているVTIなどを売ってさらに現金を増やすつもりはありません。
大きな下落が来れば、この現金を使います。
最低12回程度に分けて追加購入する。
その結果、一時的に3,000万円を下回っても構わない。
そして追加購入した商品が暴落前の高値を超えてきたら、一部を売り、現金を再び3,000万円程度まで戻していく。
もちろん、これは期待リターンを最大化する方法ではないかもしれません。
3,000万円を今すぐ株式に投資した方が、10年後の資産が大きくなっている可能性も十分あります。
そのことは、私も分かっています。
でも私は、投資を数学だけで続けているわけではありません。
暴落したときにも眠れること。
下がったときに「怖い」だけではなく、「まだ買える」と思えること。
相場が思うように戻らなくても、給与収入で生活を続けられること。
そこまで含めて、自分が長く続けられる投資方法を作りたいと思っています。
私にとって現金3,000万円は、単なる機会損失ではありません。
投資を続けるための保険であり、暴落時の買い余力であり、そして「心のクッション」です。
この「暴落時にどう動くか」という考え方は、2018年末の暴落を8年後に振り返った記事でも、当時の日足チャートと現在の積立方針を並べて整理しています。
→ 【8年後検証】暴落時こそ積立を続ける|過去の暴落を日足で見ると分かること
この現金の役割を含め、日本株・米国株・インデックス・金銀などを今どう使い分けているかは、こちらで7年前と比較しています。
これが、8年間投資を続けてきた現在の私なりの現金との付き合い方です。

