こんにちは、nobu2394.comです。
この記事を最初に書いたのは2019年3月でした。
当時のタイトルは、
「モルガンスタンレー証券でMMFを全解約。モルガンスタンレー証券で米国株を取引したときのお金の動きはこうなっている。」
というものです。
ただ、2026年になってこの記事を読み返してみると、MMFを解約したこと以上に、今だからこそ答え合わせしておきたいことがありました。
「銀行に持っている米ドルを、米ドルのままマネックス証券へ直接入金できるのか?」
です。
なぜこれが私にとって重要なのか。
話は2015年までさかのぼります。
当時、私は米国勤務を終えた時点で、現地の給与から貯めた約6万米ドルを持っていました。
当時の日本円にすると約700万円程度です。
私はそのお金を円へ戻すのではなく、米ドルのまま米国株投資に使いたいと考えていました。
そこで最初に考えたのが、当時からメインの証券口座として使っていたマネックス証券でした。
ところが、マネックス証券へ電話して確認したところ、当時は銀行から米ドルを直接入金して米国株投資に使うことができませんでした。
そこで私が選んだのが、三菱UFJモルガン・スタンレー証券でした。
あれから11年。
2026年現在、同じことをしようとしたらどうなるのか。
調べ直してみると、状況は大きく変わっていました。
- 結論|2026年現在、マネックス証券へ米ドルを直接入金できる
- 2015年、米国勤務で貯めた約6万ドルを持って帰ってきた
- マネックス証券に電話したが、当時は米ドル直接入金ができなかった
- 実はマネックスの米ドル直接入金開始は2019年6月だった
- 2019年当時、三菱UFJモルガン・スタンレー証券には約820万円あった
- なぜ2019年に外貨MMFを全解約したのか
- 2026年現在の三菱UFJモルガン・スタンレー証券は約1,550万円
- 対面証券のメリットを私はあまり感じなかった
- 手数料を比較すると、今はマネックスを使いたくなる
- 今後500万円相当の米ドルがあったら、私はどうするか
- マネックス証券に資産が偏りすぎるのは心配ではないのか
- 2019年の記事にあった税金の説明を訂正します
- 11年後の答え合わせ|当時Morganを選んだ判断は間違っていなかった
- 関連記事
結論|2026年現在、マネックス証券へ米ドルを直接入金できる
先に結論を書きます。
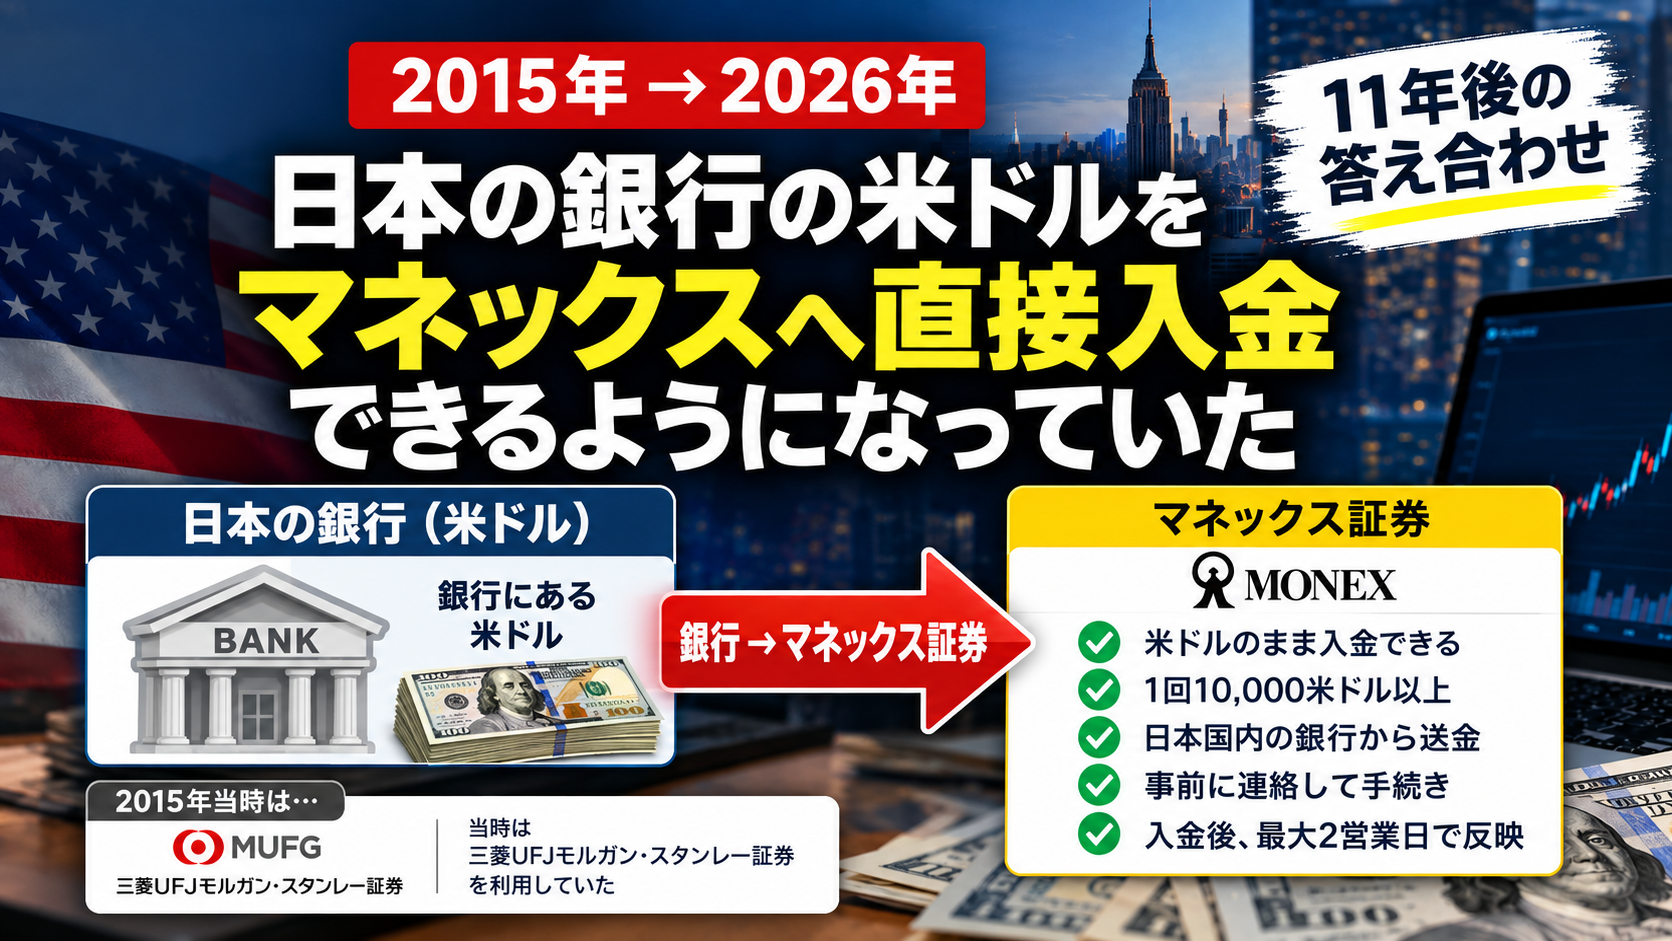
2026年現在、一定の条件を満たせば、国内銀行に保有している米ドルを米ドルのままマネックス証券へ入金できます。
マネックス証券の公式サイトによると、主な条件は次の通りです。
- 入金通貨が米ドルであること
- 1回10,000米ドル以上であること
- 入金元が日本国内に拠点のある銀行であること
- マネックス証券が指定するみずほ銀行口座へ送金できること
- 事前にマネックス証券へ連絡して手続きを行うこと
- 振込手数料は利用者負担
- 入金後、口座反映まで最大2営業日かかること
私が2015年にやりたかったことが、2026年の今ならできるわけです。
これは今回この記事を読み返して、一番面白かった「11年後の答え合わせ」でした。
2015年、米国勤務で貯めた約6万ドルを持って帰ってきた
2015年当時、私は米国勤務時代の給与から貯めた約6万ドルを持っていました。
日本円に戻すこともできました。
でも私は、
「せっかく米ドルで持っているのだから、そのまま米国株投資へ使いたい」
と考えていました。
ちょうどその頃から、米国株への投資を本格的に始めたいと思っていたからです。
一度円へ戻して、そこからもう一度米ドルへ交換すれば、余計な為替コストも発生します。
それなら最初からドルのまま証券会社へ移した方が分かりやすい。
そこで、当時使っていたマネックス証券に問い合わせました。
マネックス証券に電話したが、当時は米ドル直接入金ができなかった
これはかなり印象に残っています。
ネット証券でしたが、私は実際にマネックス証券へ電話して、
「銀行にある米ドルを、米ドルのまま入金できませんか?」
と確認しました。
しかし、当時の回答はできないというものでした。
そこで他に方法がないか調べて見つけたのが、三菱UFJモルガン・スタンレー証券でした。
こちらでは米ドルのまま資金を入れることができました。
結果として私は、約6万ドルを三菱UFJモルガン・スタンレー証券へ移し、米国株投資を始めました。
2026年の制度だけを見れば、
「なぜ最初からマネックスを使わなかったの?」
と思うかもしれません。
でも当時はできなかったのです。
自分がその時点で利用できる選択肢の中から、三菱UFJモルガン・スタンレー証券を選んだ。
今振り返っても、この判断自体は間違っていなかったと思っています。
実はマネックスの米ドル直接入金開始は2019年6月だった
今回調べ直して、さらに面白いことが分かりました。
マネックス証券が米ドルの直接入金受付を開始したのは、2019年6月14日です。
そして2019年8月23日には、最低入金額が5万米ドルから1万米ドルへ引き下げられています。
私が元の記事を書いたのは2019年3月。
つまり、
この記事を書いたわずか約3か月後に、マネックス証券が米ドル直接入金へ対応していた
ことになります。
これは今回初めて知りました。
2015年に問い合わせた時にはできなかった。
2019年3月に記事を書いた時にもできなかった。
でも、その直後にサービスが変わっていた。
金融サービスはずっと同じではないという、分かりやすい例だと思います。
2019年当時、三菱UFJモルガン・スタンレー証券には約820万円あった
元記事には、2019年3月当時の実際の口座画面が残っていました。
まず、当時の口座全体の評価額です。

この金額はあくまで円換算額です。
実際には、日本円、米ドル、米国株、外貨建てMMFなどが混在していました。
次に、当時保有していた外国株式です。

当時の米国株評価額は、円換算で4,708,840円でした。
今の私のポートフォリオとはかなり違います。
2018年から2019年頃の私は、インデックス投資だけではなく、個別の米国株もかなり積極的に買っていました。
そして、今回の記事の元々のテーマだったのが外貨建てMMFです。

残念ながら、このスクリーンショットは解約した後に撮ったものなので、MMF残高は0になっています。
解約前はここに米ドル建てMMFがありました。
MMFを解約した後、一部は円資金として口座に残しました。

そしてもう一つが、米ドルのまま置いていた外貨預り金です。

円とドルが混在しているため少し分かりにくいのですが、こうした資産を合計すると、当時の口座全体で約820万円でした。
この後、長い時間をかけてVTIなどのインデックス中心へ投資方針が変化していきます。
現在の資産全体については、こちらの記事で公開しています。
→ 【51歳・資産2.2億円】現在のポートフォリオを公開|現金・米国株・投資信託・金銀まで全内訳
なぜ2019年に外貨MMFを全解約したのか
ここは7年以上前のことなので、細部までは完全には覚えていません。
ただ、当時の記事と記憶を合わせると、大きく2つの理由がありました。
一つは、
米国株を追加購入するための資金として使うこと。
もう一つは、
口座内にある程度の円資金を確保しておくこと。
でした。
当時の三菱UFJモルガン・スタンレー証券では、米国株を売却して利益が出た際の日本の税金を円資金から支払うことを意識していました。
そのため、米ドル資産だけでなく、一定の円資金も置いておく必要があると考えていました。
また、Amazon、Moody’s、Altria Group、AT&Tなどを購入していた時期でもあり、待機しているドルを株式へ移していく目的もありました。
その後、米ドルをただ預り金に置くのではなく、MMFで運用する選択肢も改めて気になりました。個人向け国債からMRF・米ドルMMFまで、流動性を比較して検討した記事に、2026年時点の判断をまとめています。なお、米ドルMMFの新規購入はまだ実施していません。
2026年現在の三菱UFJモルガン・スタンレー証券は約1,550万円
現在も私は三菱UFJモルガン・スタンレー証券の口座を保有しています。
ただし、現在は口座画面を直接確認できないため、以下は概算です。
- 総資産:約1,550万円
- VTI+Moody’s:約1,100万円
- その大部分はVTI
- 現金:約450万円
昔はAmazon、AT&T、Altria Groupなど複数の個別株を持っていましたが、現在はかなりシンプルになっています。
三菱UFJモルガン・スタンレー証券を今も残している最大の理由を聞かれると、正直、
「昔から持っているから」
というのが一番近いです。
ただ、今回あらためて考えてみて、証券会社を一社だけに集中させないための第2口座として残しておく意味はあると感じています。
対面証券のメリットを私はあまり感じなかった
三菱UFJモルガン・スタンレー証券は対面型のサービスもある証券会社です。
私も過去に担当者と実際に会ったことがあります。
その際には金融商品をいくつか紹介してもらいました。
ただ、私自身はすでにVTIやVYMのような、経費率の低い商品を中心に投資したいと考えていたため、紹介された商品にはあまり興味を持ちませんでした。
もちろん、対面で相談したい人や、自分で商品を選ぶのが難しい人にとっては価値があると思います。
しかし私の場合は、
自分で調べ、自分で低コストの商品を選び、ネットで売買する方が合っていました。
その意味では、2026年現在の私にとって、使いやすさではマネックス証券の方がかなり上です。
手数料を比較すると、今はマネックスを使いたくなる
もう一つ大きいのが手数料です。
2026年現在、マネックス証券の米国株現物取引手数料は、
約定代金の0.495%、上限22米ドル
となっています。
一方、三菱UFJモルガン・スタンレー証券で外国委託取引をする場合は、国内取次手数料に加えて現地委託手数料がかかる場合があります。
両社はサービス内容も違うため、単純に手数料だけで優劣を決めるものではありません。
ただ、自分で銘柄を選び、ネットで売買する私にとっては、コスト差は無視できません。
今後500万円相当の米ドルがあったら、私はどうするか
現在、今後まとまった米ドル資金を国内銀行に置く可能性があります。
金額としては、うまくいけば500万円相当程度になるかもしれません。
昔の私なら、
「米ドルをそのまま入れられるから三菱UFJモルガン・スタンレー証券」
という選択でした。
でも2026年現在は違います。
マネックス証券でも、条件を満たせば国内銀行から米ドルを直接入金できます。
そのため今の時点では、
新しく投資する米ドルについてはマネックス証券を第一候補に考えています。
理由は、
- 米ドルをそのまま入金できる
- 米国株の取引手数料が低い
- ネットで自分で売買しやすい
- 日頃から利用していて操作に慣れている
からです。
ただし、実際に送金する際には、利用している銀行からマネックス証券指定の口座へ米ドルを送金できるか、双方に確認してから実行するつもりです。
マネックス証券に資産が偏りすぎるのは心配ではないのか
ここで私自身、少し気になったことがあります。
現在は三菱UFJモルガン・スタンレー証券よりも、マネックス証券に置いている資産の方がかなり多くなっています。
では、新しい資金までマネックスに入れて大丈夫なのか。
証券会社には、顧客から預かった金銭や有価証券を自社の資産と分けて管理する分別管理が義務付けられています。
そのため、「証券会社が破綻したら、その会社に預けていた株が全部なくなる」という仕組みではありません。
一方で、私は今回考えてみて、資産を複数の証券会社に置く意味は、会社の破綻リスクだけではないと思いました。
- システム障害
- ログインできないトラブル
- セキュリティ上の問題
- 一時的な口座制限
- 一社が使えない時のバックアップ
こうした実務上のリスクもあります。
そこで今のところは、
マネックス証券を主力口座にしながら、三菱UFJモルガン・スタンレー証券も第2口座として残す。
この形が自分には合っているのではないかと考えています。
三菱UFJモルガン・スタンレー証券にはすでに約1,550万円あるため、新しい資金まで無理に50対50へ近づける必要はないと考えています。
証券会社の比率を均等にすること自体を目的にはしません。
2019年の記事にあった税金の説明を訂正します
今回、元記事を読み直していて、一つ明確に訂正しておきたい点がありました。
2019年の記事では、米国株を売却して利益が出ると、米国と日本の両方で税金がかかるという趣旨の説明を書いていました。
これは正確ではありません。
2026年現在、日本の居住者が米国株を売却して得た譲渡益は、原則として米国では課税されず、日本で課税されます。
一方、米国株の配当金については、まず米国で源泉徴収され、その後日本でも課税されるため、一定の条件では外国税額控除を利用できます。
8年前の自分の記事を読み返すと、こうした間違いも見つかります。
だからこそ、昔の記事をそのまま残すだけではなく、現在の制度と照らし合わせて答え合わせする意味があると思っています。
11年後の答え合わせ|当時Morganを選んだ判断は間違っていなかった
2015年。
私は米国勤務で貯めた約6万ドルを、そのまま米国株へ投資したいと考えました。
マネックス証券へ問い合わせたものの、当時は米ドルを銀行から直接入金できなかった。
そこで三菱UFJモルガン・スタンレー証券を選びました。
2026年の制度だけを見れば、今ならマネックス証券を選ぶ可能性が高いです。
でも、それは2015年の自分の判断が間違っていたということではありません。
その時に利用できるサービスの中から、自分の目的に合った方法を選んだ。
それで良かったと思っています。
その後、金融サービスは変わりました。
マネックス証券は2019年に米ドル直接入金へ対応し、私自身の投資方法も個別株中心からVTIなどのインデックス中心へ変わりました。
そして今、再びまとまった米ドルを投資へ回す可能性が出てきています。
もし本当にその時が来たら、
2015年とは違う選択をするかもしれません。
これが11年後の私の答えです。
関連記事
- マネックス証券を長年使って感じたこと
- 【実際の設定公開】マネックス証券の新NISA積立設定|月30万円+特定口座10万円
- 【2026年版】米国株の税金を8年後に再確認|配当・売却益・外国税額控除と外貨MMF
- 【51歳・資産2.2億円】現在のポートフォリオを公開
※この記事は2019年3月に公開した記事を、2026年9月時点の公式情報と私自身の記録・記憶をもとに全面的にリライトしたものです。証券会社の入出金条件、手数料、税制等は今後変更される可能性があります。実際に送金・取引する際は各金融機関の最新情報をご確認ください。また、本記事は特定の証券会社や金融商品の利用・購入を推奨するものではありません。