※データ確認日:2026年11月13日。株価・指数の最新終値は2026年11月12日、DAXの構成比は2026年10月30日、経済見通しは発表時点のものを使用しています。過去の指数成績は将来の運用成果を保証しません。本記事は特定の金融商品の購入を勧めるものではありません。
こんにちは、nobu2394.comです。
各国の株式市場を長い時間軸で見ていく「世界の株式市場探訪」。第1回のスイス編に続いて、今回はドイツです。
ドイツと聞いて、私が最初に思い浮かべるのは自動車、機械、化学などの製造業です。輸出大国というイメージもあります。一方、最近は景気停滞や中国企業との競争、エネルギー価格の高さなど、少し心配になるニュースも目にします。
ところが、株価指数を約39年間で見ると、別の景色が見えてきました。1987年末に1,000ポイントだった代表指数DAXは、2026年11月12日に26,771.88ポイント。単純に計算すると約26.8倍です。
「経済がそれほど強くないのに、なぜ株価はこんなに上がるのだろう?」
そこで今回は、長期チャート、米国株との比較、DAXの上位銘柄と産業構成、2026年のドイツ経済を順番に見ながら、最後に自分ならドイツ株へどう投資するかを考えてみます。
なお、この26.8倍には重要な仕掛けがあります。普段ニュースで見るDAXは、配当再投資を含んだ指数なのです。ここを知らないと、米国株やスイス株との比較を間違えてしまいます。
- まず約39年間の株価を見てみる。ドイツDAXは何倍になった?
- 「約26.8倍」の秘密。配当込みと配当なしではここまで違う
- ではアメリカ株は? 同じ約39年間を「配当なし」で比較する
- DAXの上位10社を見る。ドイツは自動車だけの国ではなかった
- 業種別構成比を見て驚いた。自動車・部品は約4%
- ではドイツ経済は本当に弱いのか? 2026年の数字を確認する
- ドイツ経済の強みと、これからの四つの課題
- 「ドイツ経済」と「ドイツ株」はなぜ同じように動かないのか
- 日本からドイツ株に投資するなら、為替・税金・集中度も見る
- 2027年以降のドイツ株、私は三つのシナリオで考える
- 結局、私は「ドイツ単独」より世界分散に魅力を感じた
- 参考資料・数値の出典
まず約39年間の株価を見てみる。ドイツDAXは何倍になった?
ドイツ株の代表指数はDAX(ドイツ株価指数)。フランクフルト証券取引所の規制市場に上場する主要40社で構成され、浮動株調整後の時価総額などに基づいて銘柄が選ばれます。1988年7月に公表が始まり、計算上の基準は1987年12月30日の1,000ポイントです。
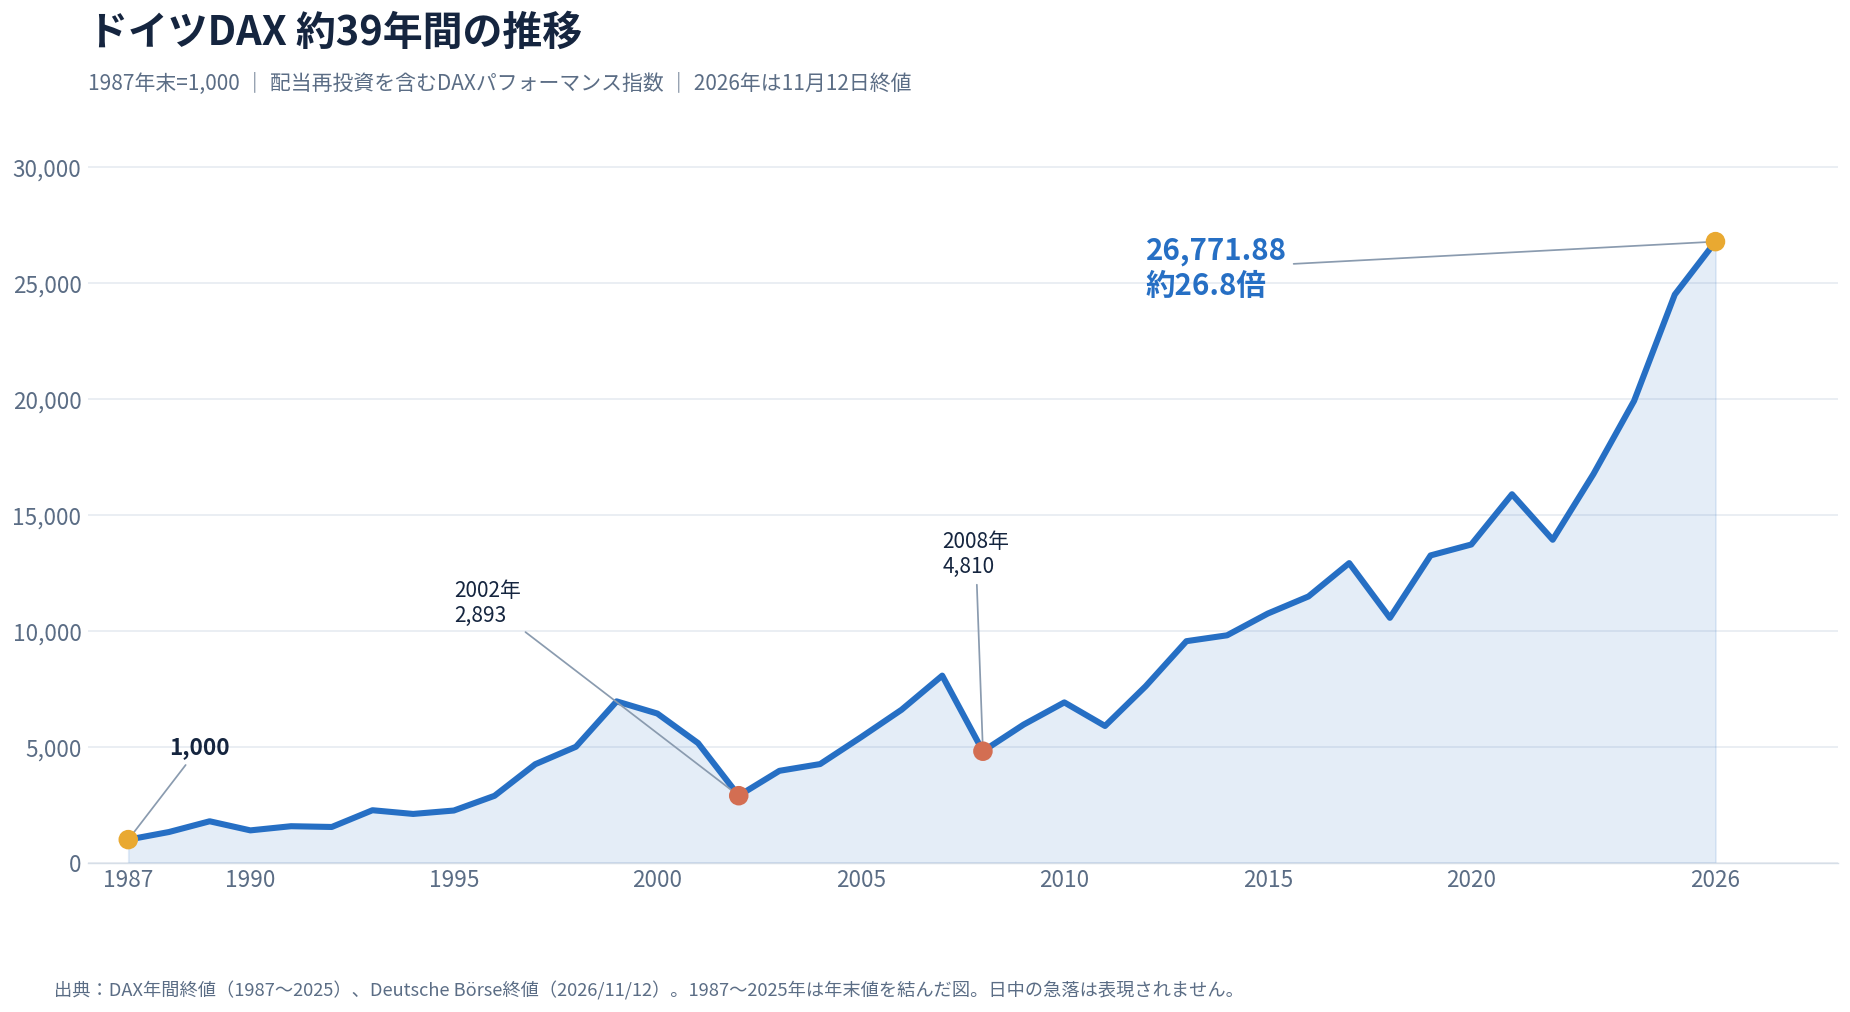
図1:DAXの長期推移。1987~2025年は各年末値、2026年は11月12日終値。配当再投資込み、ユーロ建ての指数値。日々の値動きは省略した長期俯瞰図です。出典は末尾参照。
振り返ると、一直線に上がったわけではありません。
- 2000年末→2002年末:6,433.61→2,892.63ポイント。ITバブル崩壊後の厳しい下落。
- 2007年末→2008年末:8,067.32→4,810.20ポイント。金融危機の1年間で約40%下落。
- 2021年末→2022年末:15,884.86→13,923.59ポイント。インフレ・金利上昇などが重荷になりました。
- 2025年末→2026年11月12日:24,490.41→26,771.88ポイント。2026年はまだ年末ではありません。
私は長期投資では、最終的な倍率以上に「その間に何度も大きな下落があった」という事実を大切にしたいです。DAXも長く持っていればいつも安心、という指数ではありません。
そして、もう一つ重要なのが配当です。このグラフのDAXと、スイス編で使ったSMIの株価指数は、配当の扱いが違います。
「約26.8倍」の秘密。配当込みと配当なしではここまで違う
通常のDAXは、構成企業の配当を指数に再投資する前提で計算したパフォーマンス指数(Gross Return)です。一方、配当を入れないDAX Kursindex(価格指数)も公表されています。
どちらも1987年12月30日を1,000ポイントとして比較できるので、同じ日の終値を並べました。
| 指数 | 1987年12月30日 | 2026年11月12日 | 倍率 |
|---|---|---|---|
| DAX(配当再投資込み) | 1,000 | 26,771.88 | 約26.77倍 |
| DAX Kursindex(配当なし) | 1,000 | 9,771.78 | 約9.77倍 |
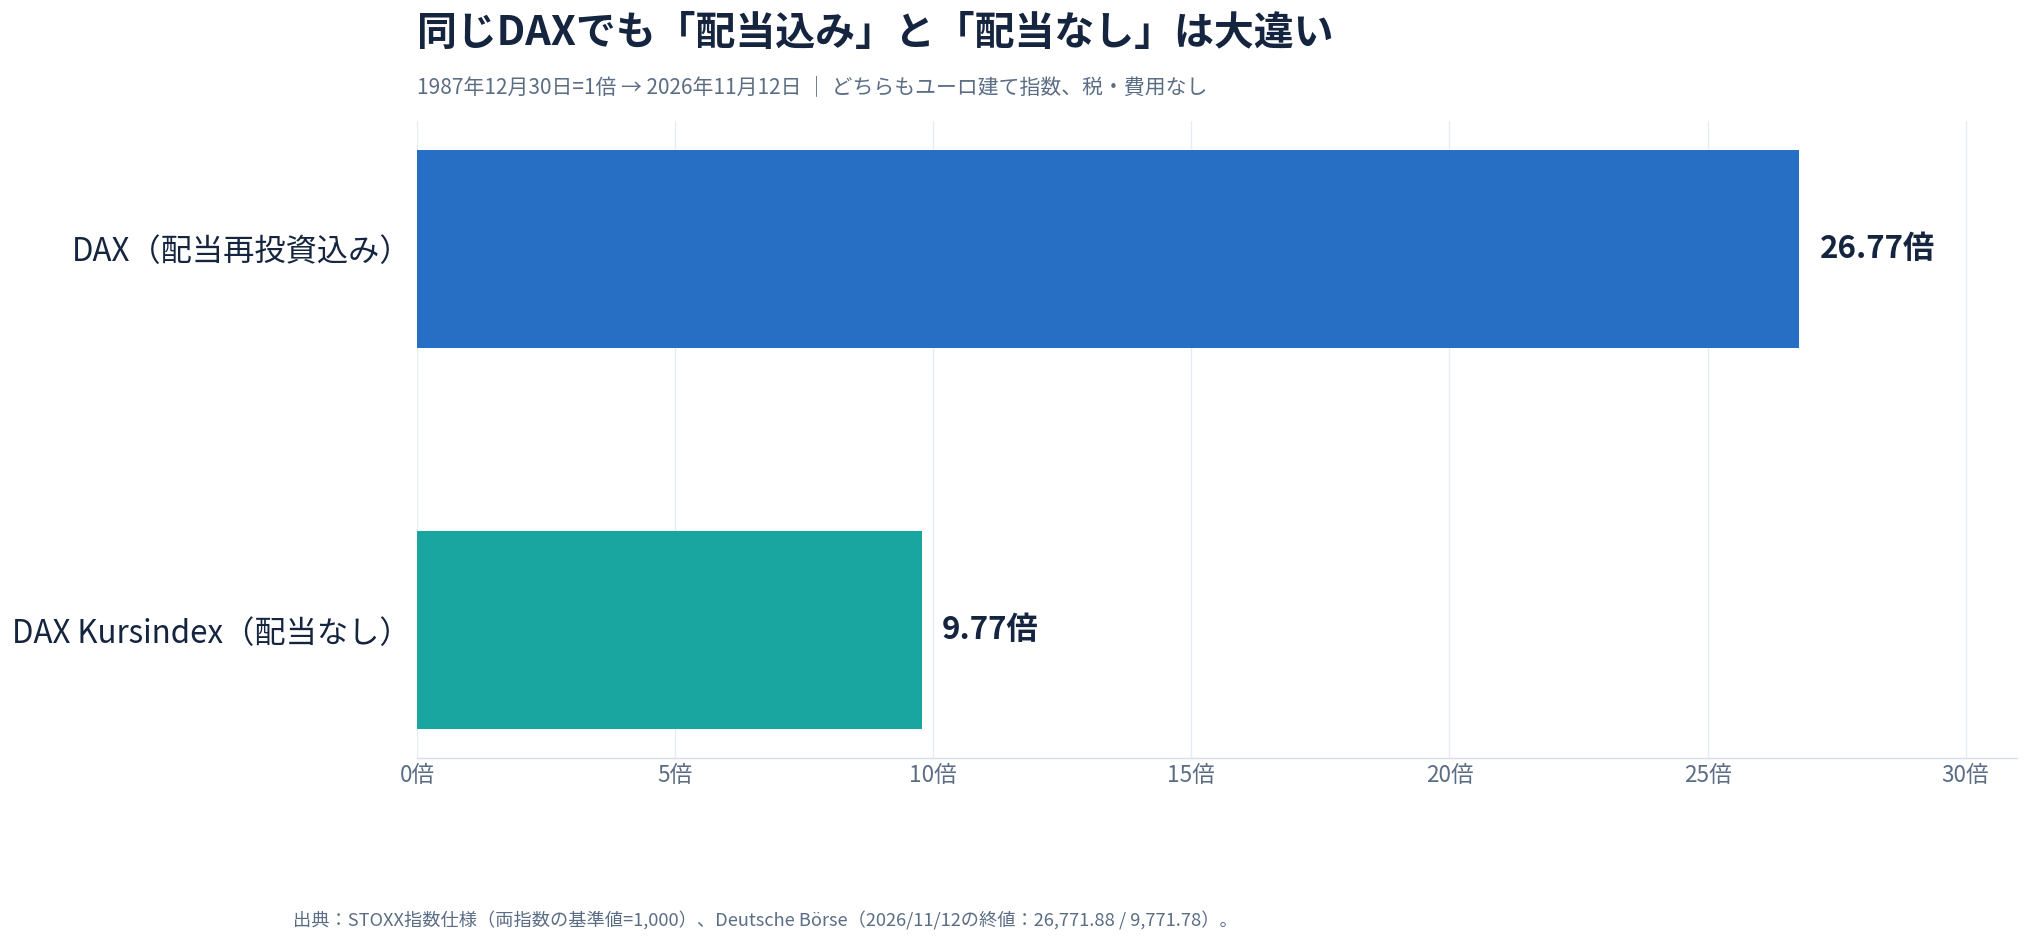
図2:DAXの配当込み指数と配当なし指数。どちらも同じ基準値・同じ終点で比較。出典:STOXX、Deutsche Börse。
こうして見ると、長い期間の配当再投資の効果は相当に大きいと感じます。見た目の上昇倍率は26.8倍でも、配当を抜いた株価指数は約9.8倍。ドイツ株の長期リターンを語るときに、26.8倍という数字だけを使うのは不十分です。
ただし、26.8倍は税金・ETFの経費・売買コスト・円との為替変動を差し引いた投資家の実績ではありません。指数の計算上の成績です。
ではアメリカ株は? 同じ約39年間を「配当なし」で比較する
次に気になったのが米国のS&P500です。スイス編と同じように長期比較したいのですが、ここで通常のDAX(配当込み)とS&P500の株価指数(配当なし)を並べると不公平です。
そこで今回はDAXの配当なし指数と、S&P500の配当なし指数で期間を統一しました。1987年12月30日と2026年11月12日の終値です。
| 指数 | 1987/12/30 | 2026/11/12 | 上昇倍率 |
|---|---|---|---|
| DAX Kursindex(独・配当なし) | 1,000.00 | 9,771.78 | 約9.77倍 |
| S&P500(米・配当なし) | 247.86 | 7,592.40 | 約30.63倍 |
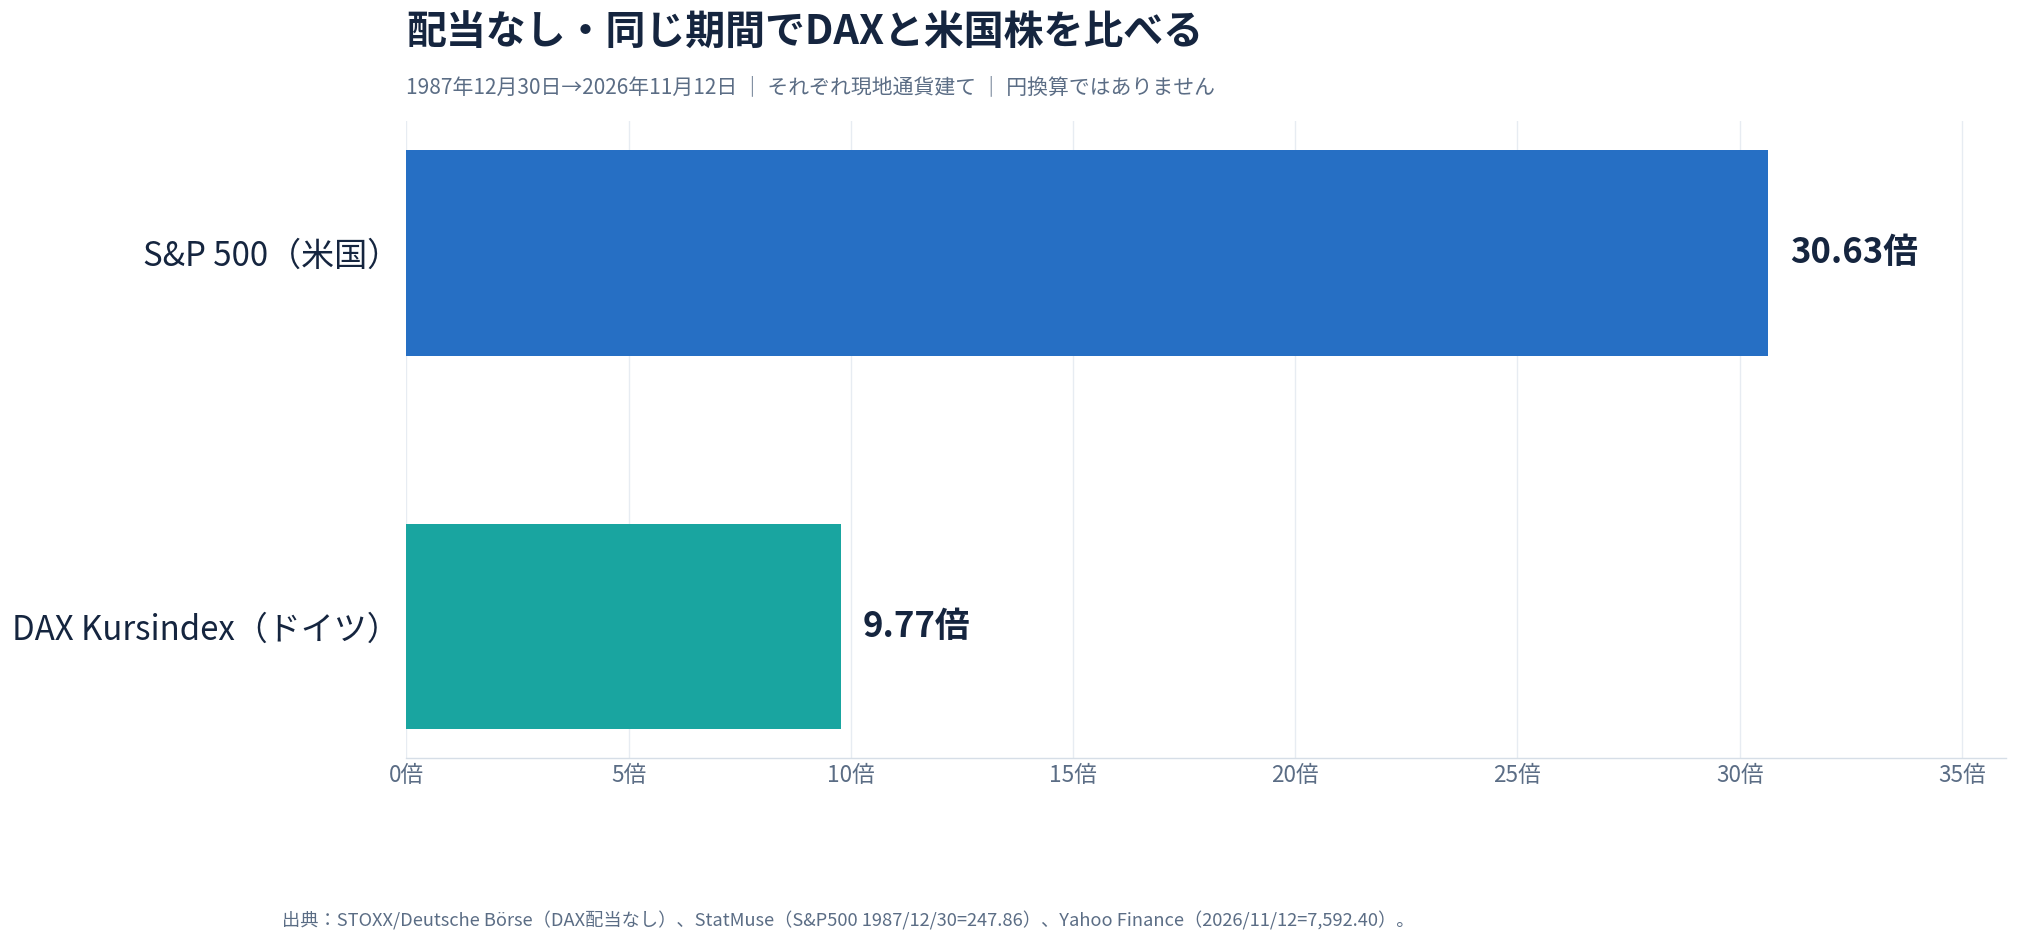
図3:同一日付・配当なし指数の上昇倍率。DAXはユーロ建て、S&P500は米ドル建て。円換算リターンや日本人投資家の実際の運用成果を比較したものではありません。
この条件なら、約39年間の株価指数の上昇倍率は米国の方がかなり大きくなります。
ただし、「DAX配当込み26.8倍」対「S&P500配当なし30.6倍」を投資成績として直接比べることはしません。総合リターンを厳密に比べるなら、S&P500も配当再投資込みにそろえ、通貨や税・費用も考慮する必要があります。
私自身、米国株中心の積立投資を続けてきました。今回、条件をそろえて比較したことで「米国株の強さ」を再確認した一方、ドイツ株の配当も無視できないと感じました。
DAXの上位10社を見る。ドイツは自動車だけの国ではなかった
ドイツ株と聞くと、BMW、メルセデス・ベンツ、フォルクスワーゲンを思い浮かべませんか。私もそうでした。しかし、2026年10月30日時点のDAX構成比上位10社を見ると、顔ぶれは少し意外です。
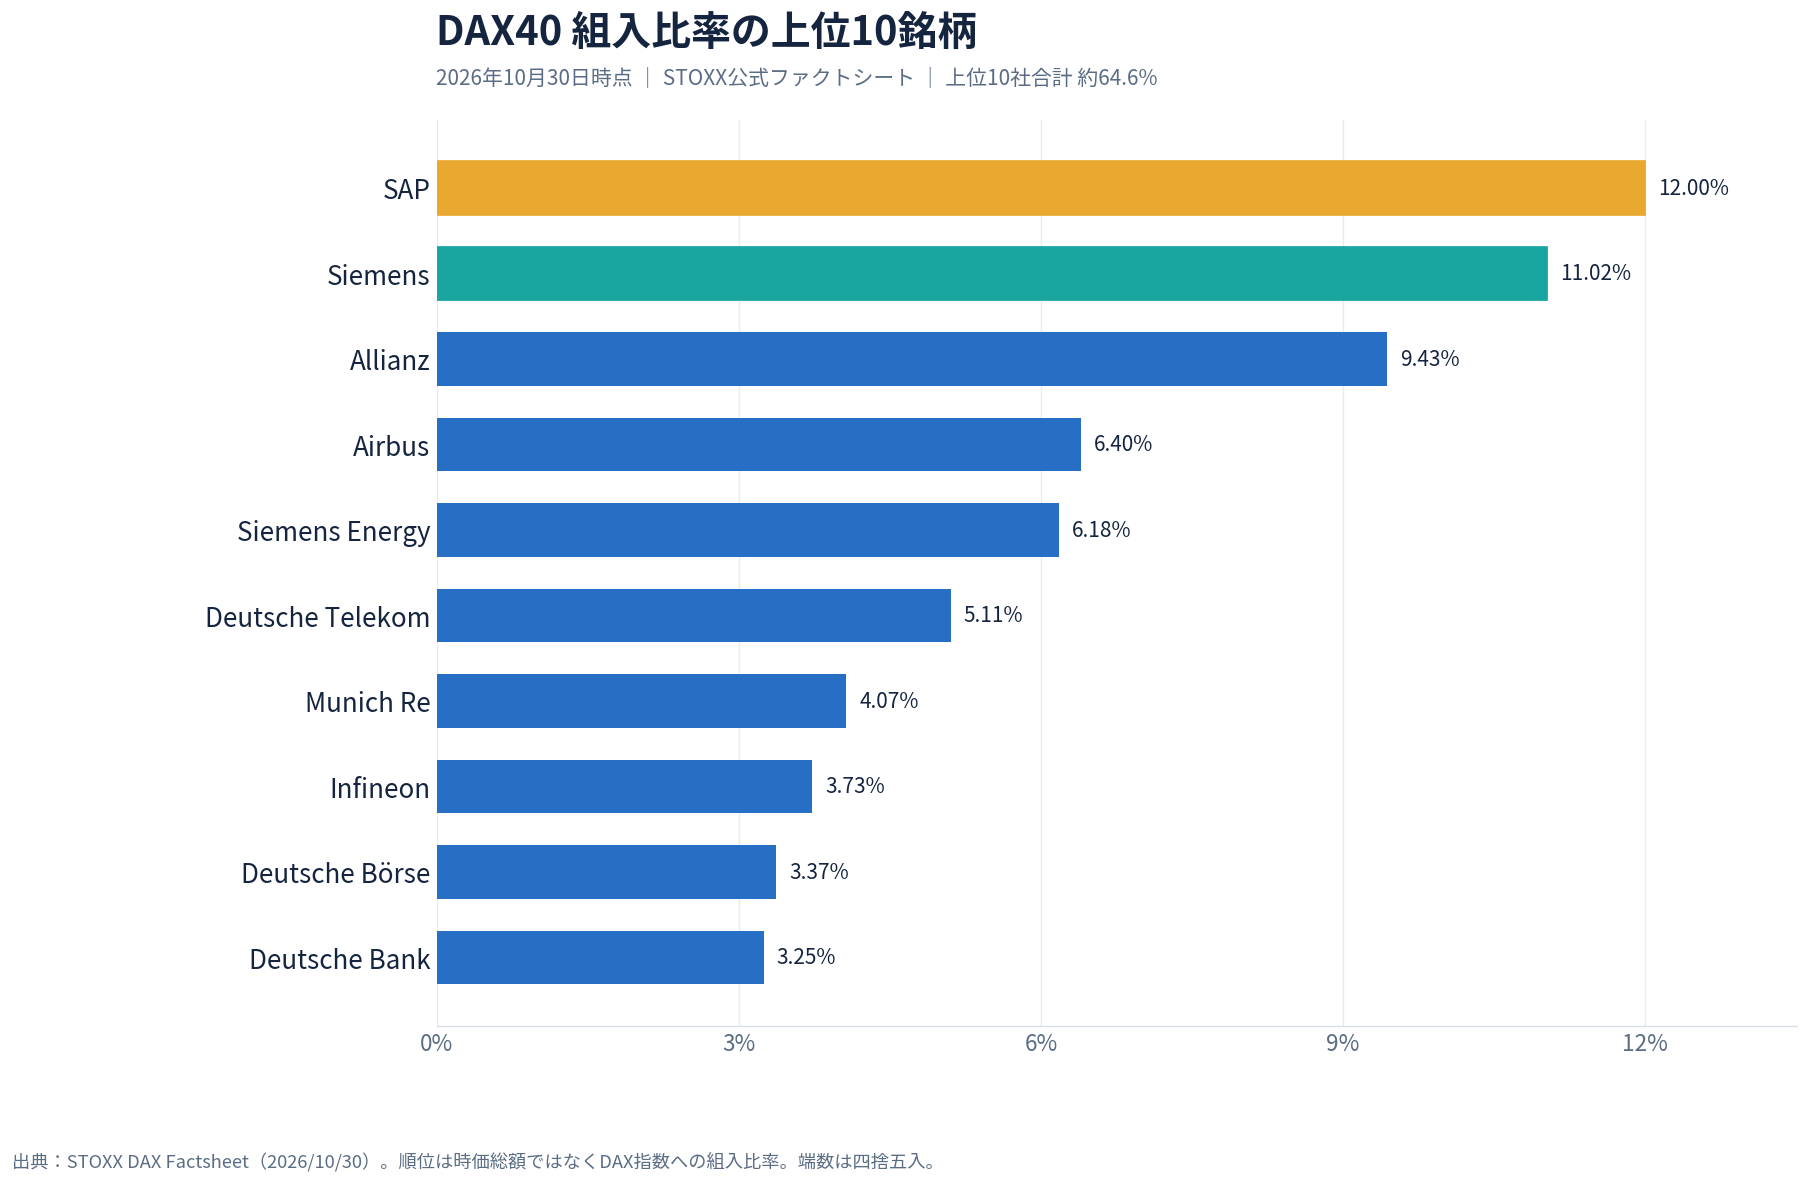
図4:DAXの上位10社。順位は企業全体の時価総額ではなく、DAX指数への組入比率。2026年10月30日時点。出典:STOXX公式ファクトシート。
| 順位 | 企業 | 主な事業 | 指数構成比 |
|---|---|---|---|
| 1 | SAP | 企業向けソフトウェア | 12.00% |
| 2 | Siemens(シーメンス) | 産業技術・自動化・インフラ | 11.02% |
| 3 | Allianz(アリアンツ) | 保険・資産運用 | 9.43% |
| 4 | Airbus(エアバス) | 航空機・防衛・宇宙 | 6.40% |
| 5 | Siemens Energy | 発電・送電技術 | 6.18% |
| 6 | Deutsche Telekom | 通信 | 5.11% |
| 7 | Munich Re(ミュンヘン再保険) | 再保険 | 4.07% |
| 8 | Infineon(インフィニオン) | 半導体 | 3.73% |
| 9 | Deutsche Börse | 取引所・市場インフラ | 3.37% |
| 10 | Deutsche Bank | 銀行 | 3.25% |
この上位10社だけで指数全体の約64.6%を占めます。DAXは40社で構成されるとはいえ、主要企業への集中度は小さくありません。
私が特に注目したのはSAPです。ドイツには世界的な自動車企業だけでなく、企業の基幹システムを支えるソフトウェア大手もある。加えて、産業オートメーション、保険、航空、半導体まで、世界市場で商売する企業が並びます。
大事なのは、DAXはドイツ国内の景気だけに投資する指数ではないということだと思います。構成企業の収益は世界景気、国際競争、為替などにも左右されます。
業種別構成比を見て驚いた。自動車・部品は約4%
さらに業種別の構成比を見ると、ドイツ株の印象はもっと変わります。
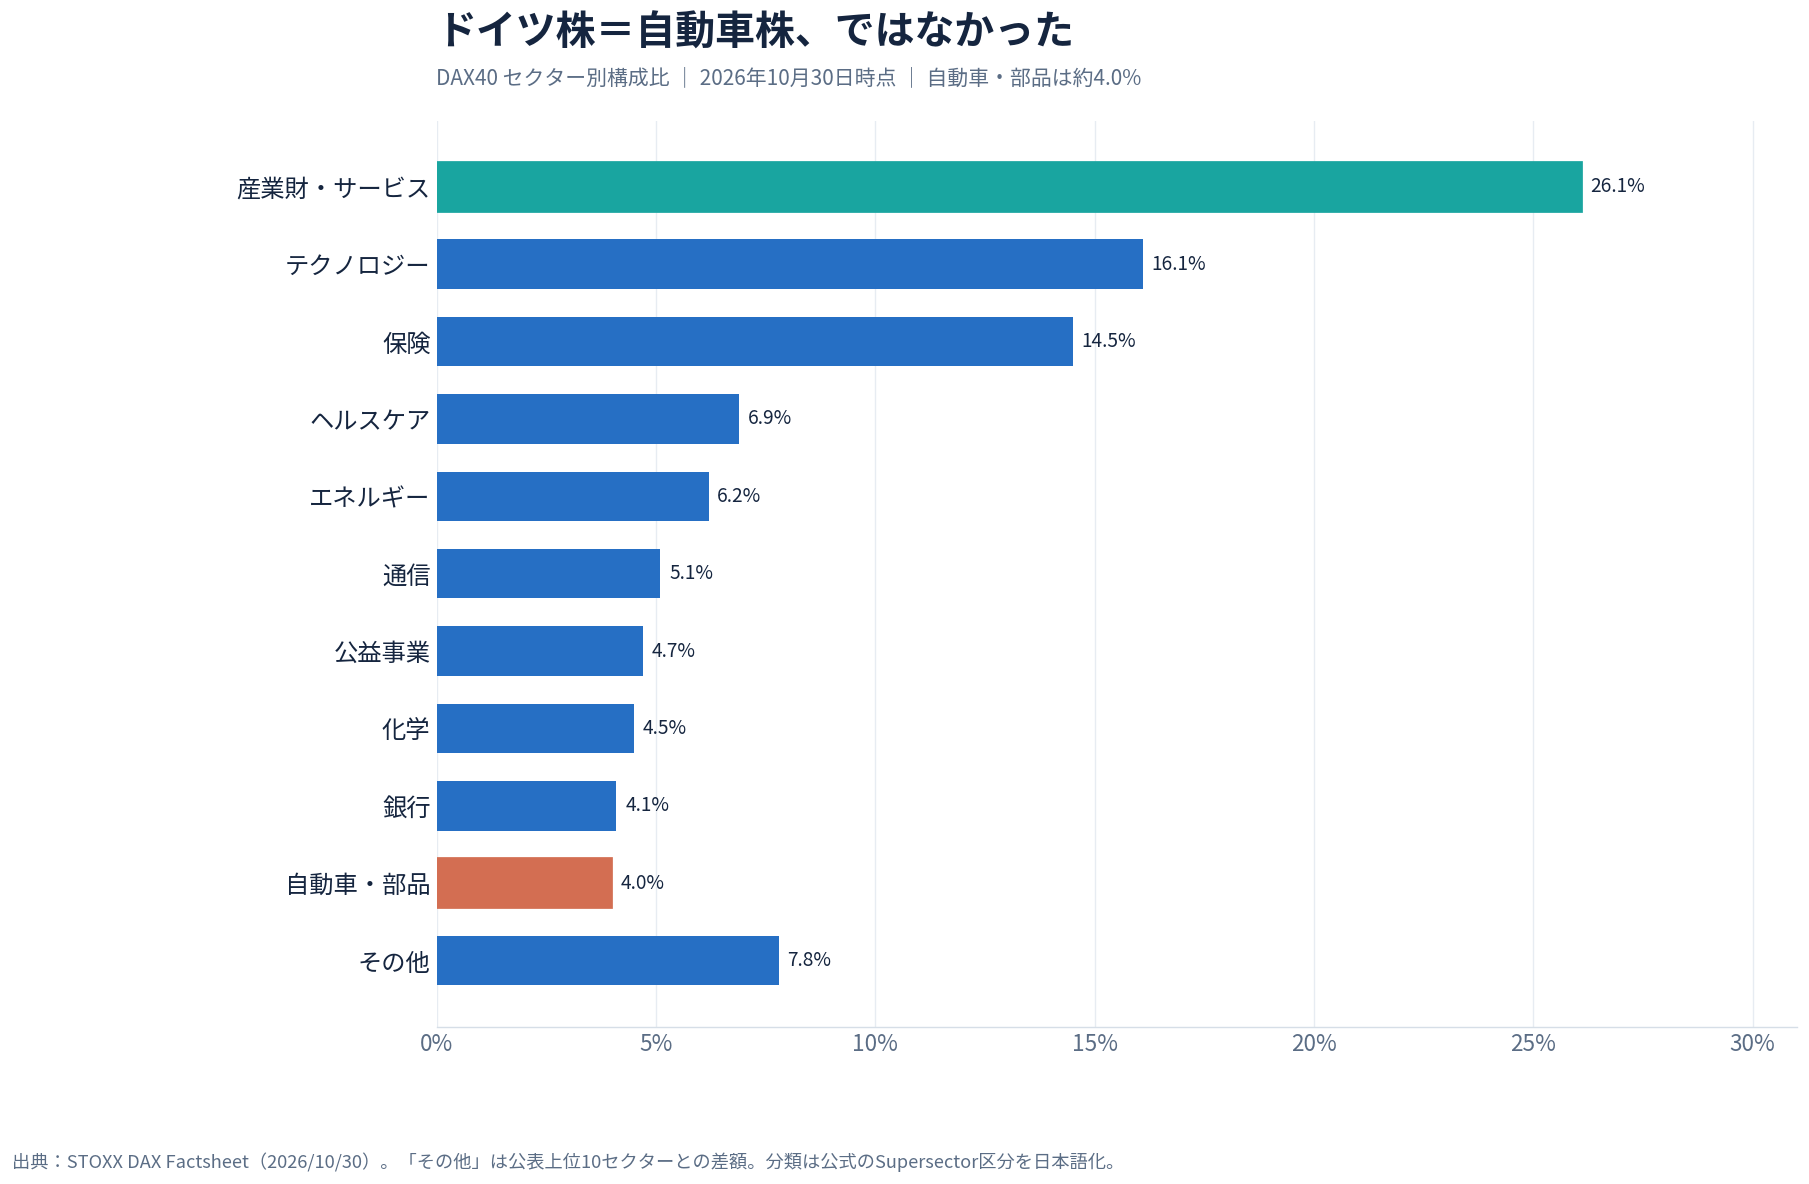
図5:DAXのセクター別構成比。STOXX公式のSupersector分類を日本語化。「その他」は公表上位10区分との差額。2026年10月30日時点。
首位は産業財・サービス26.1%、次がテクノロジー16.1%、そして保険14.5%。この3つを足すと56.7%です。
一方、自動車・部品は4.0%でした。もちろん、ドイツ経済全体にとって自動車産業が小さいという意味ではありません。これはあくまでDAXという株価指数の構成比です。
「ドイツの株を買う=ドイツの自動車メーカーに投資する」というイメージは、少なくとも現在のDAXには当てはまらないようです。
ではドイツ経済は本当に弱いのか? 2026年の数字を確認する
株価は長期で強かった。しかし、ドイツ経済そのものには課題があるのも事実です。
ドイツ連邦統計局が2026年10月30日に公表した速報によると、2026年第3四半期の実質GDPは前期比0.2%増でした。前年同期比では物価調整後で1.3%増。プラス成長ではありますが、高成長というほどではありません。
また、2026年10月8日に発表されたドイツ政府の秋季見通しでは、実質GDP成長率を2026年1.3%、2027年1.1%、2028年0.6%と予測しています。これは確定値ではなく、発表時点の予測です。
| 年 | 実質GDP成長率 | 備考 |
|---|---|---|
| 2025 | +0.2% | 政府資料の実績値 |
| 2026 | +1.3% | 政府の秋季予測 |
| 2027 | +1.1% | 政府の秋季予測 |
| 2028 | +0.6% | 政府の秋季予測 |
ここで私が考えたいのは、「GDP成長率が高くないこと」と「株式市場の将来リターンが低いこと」は同じではないという点です。株価は国内経済全体の成長率だけで決まらず、企業利益、世界での競争力、金利、投資家の評価、そして出発点の株価水準でも変わります。
ドイツ経済の強みと、これからの四つの課題
1.自動車・機械は強い。ただし中国との競争は厳しい
ドイツの製造業には、世界的な技術力とブランド力があります。一方で、自動車産業はEVへの転換や中国メーカーとの競争で、従来の強みがそのまま続くとは限りません。欧州委員会も2026年の経済見通しで、中国との競争や輸出環境を重要な課題として挙げています。
私は、ドイツ経済を考えるとき「過去に強かった産業だから今後も大丈夫」とは考えないようにしたいです。
2.エネルギー価格が高いと製造業は苦しくなる
化学、金属、機械などの製造業では、エネルギーコストは無視できません。ドイツ連邦銀行は2026年の報告で、エネルギー価格の上昇が企業コストや景気回復を圧迫すると説明しています。
逆に、電力網の整備、送配電設備、産業の省エネ化などには投資需要が生まれます。DAXにSiemens EnergyやSiemensが大きく組み入れられていることも、こうした産業の変化を考える材料になります。ただし、需要増がそのまま株価上昇につながるとは限りません。
3.人口の高齢化と人材不足
ドイツ連邦統計局の人口推計では、20~66歳の人口は2024年に約5,120万人。出生・寿命・移民について一定の前提を置いたシナリオでは、2035年までに約320万人減少すると見込まれています。
この問題は短期の景気対策だけでは解決しません。自動化、ソフトウェア、技能人材の確保、生産性向上が重要になります。そこはドイツ企業の弱点であると同時に、強みを発揮できる領域かもしれません。
4.インフラ・防衛への投資が新しい成長機会になるか
ドイツ政府は2026年の景気回復を支える要因として、輸出に加えて防衛やインフラへの公的投資を挙げています。鉄道、道路、デジタル基盤、電力関連設備などへの支出拡大は、さまざまな企業の仕事につながる可能性があります。
ただし財政支出が増えれば、すべての企業の利益が同じように伸びるわけではありません。コストの上昇、事業の採算、政策の継続性も見る必要があります。
「ドイツ経済」と「ドイツ株」はなぜ同じように動かないのか
ここまで調べて、私の中で一番整理できたのはこの点です。
GDPは国内で生み出された付加価値の動きを測る指標。一方、DAXは世界で事業を行う上場企業の株価から計算した指数です。企業の利益の出方も、指数の構成銘柄も、ドイツ国内の経済構造そのものとは異なります。
例えばSAPの法人向けソフトウェア、Allianzの保険、Airbusの航空機、Infineonの半導体などは、ドイツ国内だけを相手にする事業ではありません。だから国内GDPが鈍くても企業利益が伸びることはあるし、逆に国内景気が良くても株価が下がることはあります。
私はこの「国の経済成長率と株価は別物」という視点を、これから訪ねるイタリア、フランス、イギリス、インドなどの株式市場でも共通の物差しにしていきたいと思います。
日本からドイツ株に投資するなら、為替・税金・集中度も見る
仮に日本からドイツ株やドイツ株ETFを買うなら、株価以外にも考えることがあります。
- 為替:DAXの成績はユーロ建て。円高・ユーロ安なら、株価が上がっても円換算では利益が小さくなることがあります。
- 配当課税:現物株とETF、上場国、口座、居住地によって、外国源泉税や日本側の税務上の扱いが異なります。実際に買う前に証券会社・公的情報で確認が必要です。
- 集中:DAXは40銘柄で、上位10社が約64.6%。世界全体に分散する投資とはリスクの形が異なります。
- 指数と投資商品の違い:指数の成績がそのままETFの手取りリターンになるわけではありません。信託報酬、連動誤差、売買コストもあります。
スイス編では「通貨としてのスイスフラン」と「スイス企業の株式」を分けて考えました。ドイツでも同じで、ユーロという通貨への評価とDAXの構成企業への投資判断は分けた方がよさそうです。
2027年以降のドイツ株、私は三つのシナリオで考える
| シナリオ | ドイツ株に起こり得ること | 注意点 |
|---|---|---|
| 強気 | 世界需要と企業利益が改善し、設備投資・電力網・防衛関連需要が伸びる | 業績が良くても、株価が割高ならリターンは限られる |
| 中立 | 国内成長は緩やかだが、グローバル企業の利益や配当が下支えする | 指数全体が長く横ばいになる可能性もある |
| 弱気 | 輸出減速、エネルギー高、中国との競争激化、主要企業の減益 | 上位銘柄への集中が指数下落を大きくする可能性がある |
ここで将来の指数水準を具体的に予測するつもりはありません。長い投資期間では、どのシナリオにも備えられる資産配分の方が大事だと考えています。
結局、私は「ドイツ単独」より世界分散に魅力を感じた
今回調べてみて、ドイツ株への印象はかなり変わりました。ドイツは自動車大国というだけでなく、ソフトウェア、産業技術、保険、航空、エネルギー設備など、国際競争力を持つ企業が集まる市場です。
そして、DAXの約26.8倍という上昇には配当再投資が含まれ、配当なしでは約9.8倍。米国S&P500と比較するときには、この違いを抜きに語れないこともよく分かりました。
私はこれまで米国株と米国株インデックスを中心に長期積立を続けてきました。これからは、新しい投資資金の行き先を全世界株式に広げることも考えています。その視点に立つと、ドイツの優良企業には参加したいけれど、必ずしもドイツだけに大きく集中する必要はない、というのが現時点の感想です。
もちろん、今後の企業利益や株価水準によって考え方は変わるかもしれません。だからこそ、このシリーズでは各国を同じ条件で見直し続けたいと思います。
次はどの国の株式市場を調べようか。イタリア、フランス、イギリス、オーストラリア、インド……国によって経済構造も代表企業も違うはずです。スイスとドイツを調べただけでも、すでに面白い発見がありました。
あわせて読みたい:【世界の株式市場探訪①・スイス編】SMI約38年の成績と代表企業
関連記事:円だけでは不安。米ドル・豪ドル・中国元・スイスフランに通貨分散する理由
関連記事:現在の資産配分を公開
参考資料・数値の出典
- STOXX:DAX公式ファクトシート(2026年10月30日、配当込み・構成比・セクター構成)
- STOXX:DAX Kursindex(配当なし)の指数仕様
- Deutsche Börse:DAX・DAX Kursindex終値(2026年11月12日)
- DAX:1987~2025年の年末歴史値(長期図表の補助資料)
- StatMuse:S&P500 1987年12月30日の終値247.86
- Yahoo Finance:S&P500 2026年11月12日の終値7,592.40
- ドイツ連邦統計局:2026年第3四半期のGDP速報(2026年10月30日)
- ドイツ経済・エネルギー省:2026年秋季経済予測(2026年10月8日)
- 欧州委員会:ドイツ経済見通し(2026年5月)
- ドイツ連邦統計局:第16次人口推計
- ドイツ連邦銀行:景気回復とエネルギー価格(2026年9月)
※図表は上記の公開資料をもとに当ブログ用に独自作成。指数は取引可能な商品そのものではなく、税・費用・為替によって実際の運用成績は異なります。