こんにちは、nobu2394.comです。
現在51歳。
2026年9月時点で、我が家の総資産は約2億2,041万円になりました。
今は新NISAで毎月30万円、特定口座も合わせると毎月40万円を積み立てています。
このまま積み立てを続ければ、53歳になる2029年頃には、新NISAの生涯投資枠1,800万円を使い切る見込みです。
そこで最近、一つ考えていることがあります。
新NISA1,800万円を使い切った後、53歳から毎月10万円をオルカンに積み立てて、63歳まで10年間続けたらどうなるのだろう。
私は今持っている米国株や楽天VTIを売って、全部オルカンへ乗り換えようとは考えていません。
考えているのは、
「既存の米国資産はそのまま持ち続け、新しく投資するお金の行き先だけを少しずつ変える」
という方法です。
今回は、自分自身の53歳以降の資産形成を考えるために、
- 毎月10万円をオルカンへ投資する場合
- 毎月10万円を金・銀・スイスフランなどの防衛資産へ回す場合
- それぞれ5万円ずつにする場合
の3ケースを比較してみました。
ただし、先に書いておくと、私はどの案にすると、現時点で決めているわけではありません。
実際にどう配分するかは、53歳になった時の資産構成を見て決めるつもりです。
現時点の感覚としては、どちらかといえばオルカンよりも、金・銀・スイスフランなど株式以外の資産を厚めにしていきたいと考えています。
もちろん、金100%にすると決めているわけでもありません。
51歳現在、我が家の資産は約2億2,041万円
2026年9月時点の我が家の総資産は約2億2,041万円です。
2018年、43歳の頃には6,055万円でした。
8年あまりで資産額そのものが大きくなったことで、投資に対する考え方もかなり変わってきました。
当時は、
「どうすればもっと資産を増やせるか」
を中心に考えていました。
今は、
「増やすことと同時に、どう分散し、どう守るか」
もかなり意識しています。
我が家の資産が43歳の6,055万円から51歳で2億2,041万円になるまでについては、こちらの記事で詳しく振り返っています。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
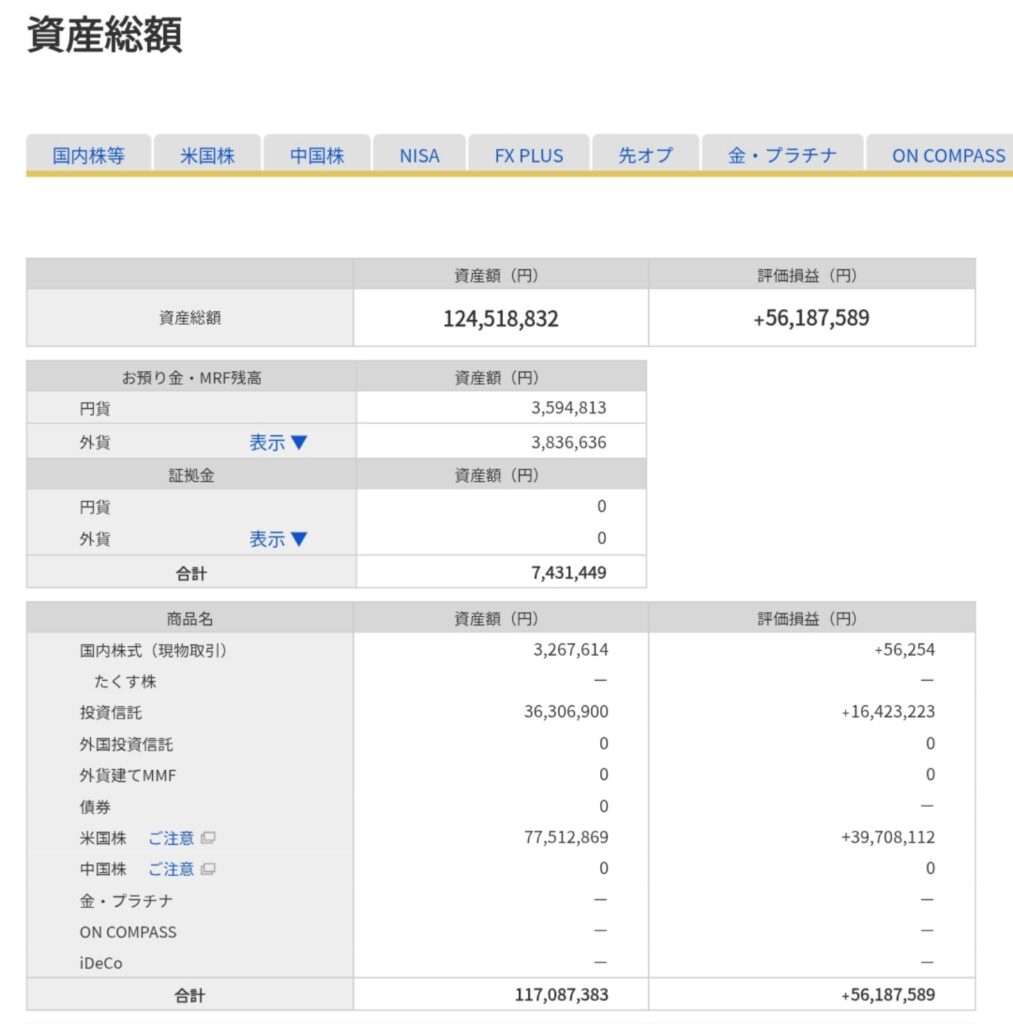
2026年9月時点のマネックス証券口座。資産総額は約1億2,452万円。
※これは我が家の総資産2億2,041万円の全てではなく、証券口座の一部です。
上の画面は、2026年9月時点のマネックス証券口座です。
この口座だけでも資産総額は約1億2,452万円ありますが、これは我が家の資産全体ではありません。
現金、企業型DC、保険、その他の資産などを含めた我が家全体では約2億2,041万円です。
新NISA1,800万円は53歳頃に使い切る見込み
現在、新NISAでは毎月30万円を積み立てています。
さらに特定口座でも毎月10万円を積み立てているため、現在の自動積立は合計月40万円です。
このペースが続けば、新NISAの生涯投資枠1,800万円は53歳になる2029年頃に使い切る可能性が高いと考えています。
新NISA1,800万円を使い切った後の考え方については、以前こちらの記事でも整理しました。
【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
現時点での基本方針は、
今持っている米国株や楽天VTIなどは売らない。
新しく投資するお金の行き先だけを、オルカンなどの全世界株式や、金・銀・スイスフランなどへ少しずつ変えていく。
というものです。
なぜ53歳からオルカンを考えているのか
私はこれまで、米国株や楽天VTIなど、米国を中心とした資産でかなり資産を増やしてきました。
今でも長期的な米国の成長力を高く評価しています。
そのため、米国株を売ってオルカンへ全面的に乗り換えるつもりはありません。
ただ、51歳になり資産額も2億円を超えてくると、
「これから入れる新しいお金まで、すべて米国へ集中させる必要があるのか」
とは考えるようになりました。
そこで、既存の米国資産はそのまま保有しながら、新規資金についてはオルカンなどを使って世界分散する方法を考えています。
楽天VTIなど今まで保有してきた米国資産をどう考えているかについてはこちらでも整理しています。
【8年比較】楽天VTIとS&P500どっち?51歳の僕が今ならS&P500を選ぶ理由
今回のシミュレーション条件
今回は、将来の資産額を予想するためではなく、53歳以降の資産配分を考える材料として、かなり単純化したシミュレーションを行いました。
2026年9月時点の約2億2,041万円を、今回の計算では大まかに次のように分類しています。
- 成長資産:約1億4,248万円
- 防衛資産:約661万円
- 現金:約3,838万円
- その他:約3,294万円
そして次の条件を置きました。
- 53歳まで約27か月、月40万円の積立を継続
- 既存の成長資産は年4%で運用
- 53歳時点で現金600万円を金などの防衛資産へ移す
- 現金とその他資産は横ばい
- 53歳から63歳まで10年間、新たに月10万円を積み立てる
金・銀・スイスフランなどの防衛資産にも当然価格変動があります。
ただ今回は比較を単純化するため、防衛資産については運用益をゼロとして計算しました。
一方、オルカンについては年4%で運用できたと仮定しています。
つまり、オルカン側にやや有利な前提です。
この条件では、53歳時点の総資産は約2億4,483万円になります。
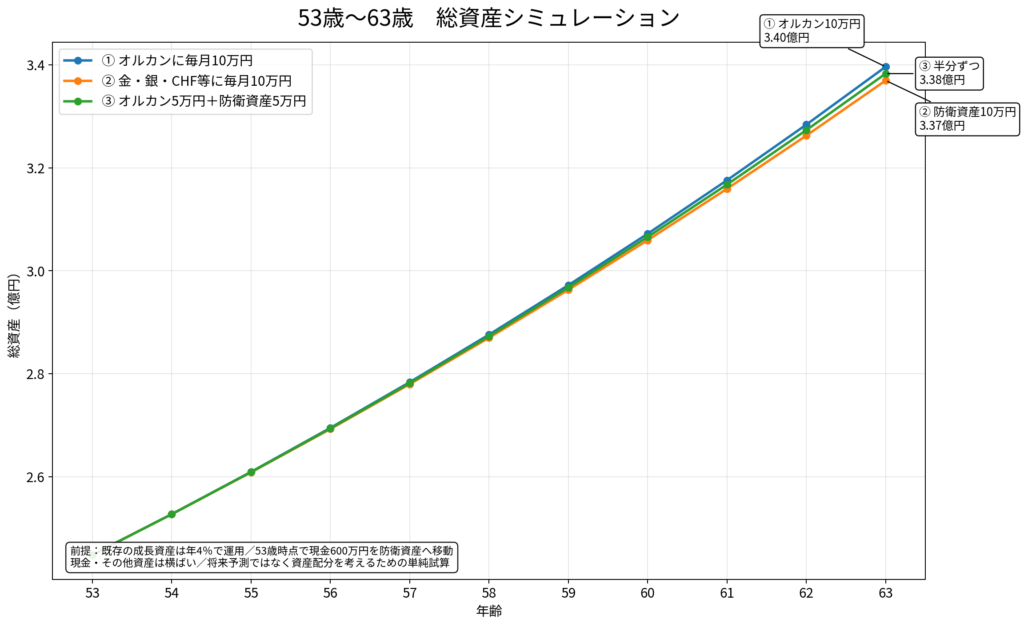
53歳から63歳までの総資産を3ケースで比較。
将来の運用成果を予測するものではなく、資産配分を考えるための単純試算です。
53歳から63歳まで、3つのケースを比較
53歳からの新規積立10万円について、次の3ケースを比較しました。
| ケース | 53歳 | 58歳 | 63歳 |
|---|---|---|---|
| オルカン 月10万円 | 約2.45億円 | 約2.88億円 | 約3.40億円 |
| 金・銀・CHF等 月10万円 | 約2.45億円 | 約2.87億円 | 約3.37億円 |
| 各5万円 | 約2.45億円 | 約2.87億円 | 約3.38億円 |
オルカンに月10万円を積み立てるケースが最も大きくなり、63歳時点で約3億3,965万円。
防衛資産に月10万円を回すケースでは約3億3,698万円。
5万円ずつの場合は約3億3,831万円でした。
オルカン月10万円は、10年後に約1,467万円
オルカンへ毎月10万円を10年間積み立てた場合、元本は、
10万円 × 12か月 × 10年 = 1,200万円
です。
これを年4%で運用できたと仮定すると、10年後には約1,467万円になります。
運用によって増える金額は約267万円です。
53歳からでも10年という時間があれば、一定の複利効果は期待できます。
ただ、今回計算してみて、それ以上に気になった数字がありました。
オルカンと防衛資産の差は、総資産で見ると約267万円
今回の前提では、63歳時点の総資産は、
オルカン月10万円:約3億3,965万円。
防衛資産月10万円:約3億3,698万円。
その差は約267万円です。
267万円と聞けば、もちろん大きなお金です。
ただ、3億円を超える総資産全体から見ると1%にも届きません。
この結果を見て、改めて感じました。
今の私にとっては、新しく積み立てる月10万円をどこへ入れるか以上に、すでに持っている2億円超の資産をどう運用し、どう守るかの方が圧倒的に重要です。
資産がまだ少なかった頃とは、投資判断で見るべき場所が変わってきたのだと思います。
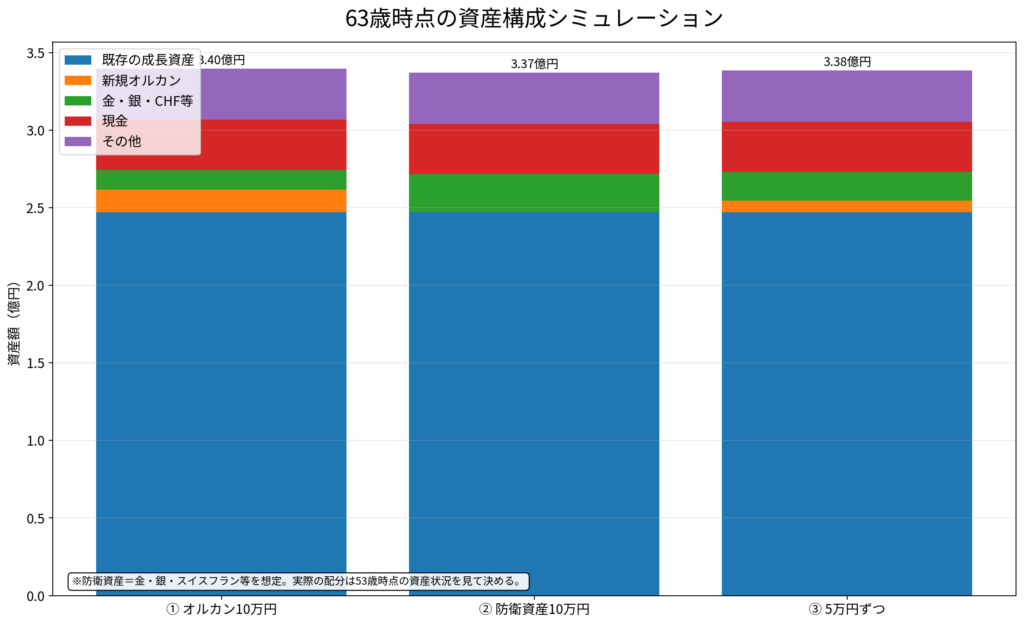
63歳時点の資産構成を3ケースで比較。
新規積立10万円の行き先を変えても、既存資産の影響が非常に大きいことが分かります。
だから「5万円ずつにする」と決めているわけではない
3ケースを比較するために、今回は「オルカン5万円+防衛資産5万円」というケースも計算しました。
ただし、これは私が実際に5対5で積み立てると決めたという意味ではありません。
実際の配分は53歳になった時の資産全体を見て決めます。
むしろ現時点では、私は株式以外の資産をもう少し増やしたいと考えています。
そのため、新NISAを使い切った後の新規資金については、オルカンよりも、
- 金
- 銀
- スイスフラン
などの防衛資産へ多めに振り向ける可能性があります。
ただし、「月10万円すべて金にする」と決めているわけでもありません。
53歳時点で、
株式はいくらあるのか。
現金はいくらあるのか。
金・銀・スイスフランはいくらまで増えているのか。
それを見て、不足しているところへ新しいお金を入れていくつもりです。
私はすでにGLDMとSLVを保有している
金や銀への投資を考えているといっても、これは机上の話だけではありません。
現在すでに、米国ETFのGLDMとSLVを保有しています。
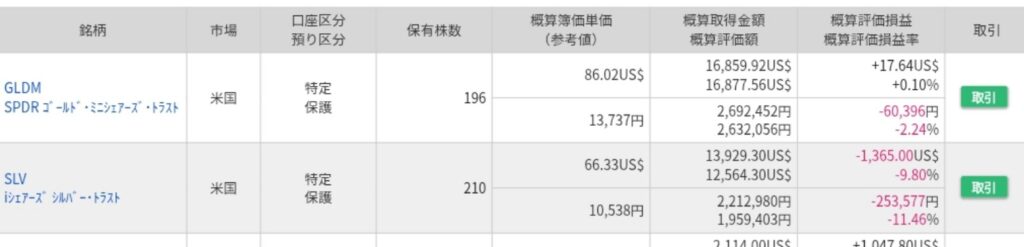
2026年9月時点で保有しているGLDM(ゴールドETF)とSLV(シルバーETF)
金・銀・スイスフランを今後3,000万〜5,000万円程度まで増やしたいと考えている理由については、こちらの記事で詳しく書きました。
【51歳・資産2.2億円】金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分
金ETFについては、円建て・ドル建てや為替ヘッジについても別記事で比較しています。
【GLDM保有】金ETFは円建て・ドル建てどっち?為替ヘッジあり・なしと経費率を比較
53歳になったら「固定比率」ではなく資産全体を見て決めたい
今のところ、53歳になった時に、
「オルカン50%、金など50%」
のような固定比率を先に決めるつもりはありません。
私がやりたいのは、
その時点のポートフォリオを見て、新しいお金の行き先を調整することです。
たとえば53歳時点でも米国株の比率が非常に高く、金・銀・スイスフランがまだ少ないのであれば、防衛資産をかなり多めにすると思います。
逆に、その頃までに防衛資産が十分増えていれば、オルカンへ回す割合を増やすかもしれません。
既存の米国株や楽天VTIを大量に売却して資産配分を変えるのではなく、
新しいお金の行き先を変えることで、時間をかけてポートフォリオ全体を調整する。
今の私は、この方法が一番自然だと考えています。
20代・30代の資産形成とは目的が変わってきた
若い頃の私は、できるだけ株式へ投資し、資産を大きくすることを優先していました。
でも51歳になった今は違います。
もちろん、これからも資産を増やしたい。
ただ、それだけではありません。
子どもたちへ資産を残すこと。
老後に安心して使えること。
大きな暴落があっても生活に影響しないこと。
米国一国へ集中しすぎないこと。
こうしたことの重要性が以前よりかなり大きくなっています。
51歳になって投資への考え方がどう変わったかについてはこちらの記事にもまとめています。
51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
53歳から10年間の積立でも遅くはない
今回計算してみて改めて感じたのは、53歳からでも10年間という時間は決して短くないということです。
月10万円なら元本だけで1,200万円。
年4%で運用できたという単純な仮定では、約1,467万円になります。
20代から30年間積み立てるのと同じ複利効果は得られません。
それでも、50代だから積立投資を始めても意味がない、ということではありません。
ただ、私自身について言えば、これから大切なのは、
「何を買えば一番増えるか」だけではなく、「今持っている資産全体の中で何が不足しているか」を考えること
だと思っています。
50代から新NISAを始めることについてはこちらの記事でも書いています。
【51歳の本音】50代から新NISAは遅い?投資ゼロの私なら月10万円から始める
実際にマネックス証券でオルカンを積み立てる方法はこちらで画像付きで紹介しています。
【画像で解説】マネックス証券でオルカンを積立する方法|50代初心者向けにNISA・課税口座まで
まとめ|53歳になった時の資産配分を見て決める
私は2029年頃、53歳で新NISA1,800万円を使い切る見込みです。
その後は、現在保有している米国株や楽天VTIを売らず、新しく投資するお金の行き先だけを変えていこうと考えています。
今回のシミュレーションでは、53歳からオルカンへ毎月10万円を10年間積み立てた場合、年4%の仮定で約1,467万円になりました。
一方で、我が家の総資産全体で見ると、63歳時点のオルカン100%ケースと防衛資産100%ケースの差は約267万円でした。
この結果を見て改めて感じたのは、
資産2億円を超えた今、新規積立10万円の投資先以上に、すでに持っている資産全体をどう管理するかの方が重要だということです。
だから、今の時点で「オルカン○%、金○%」と決めるつもりはありません。
ただ、現在の資産構成を考えると、今後は株式だけではなく、金・銀・スイスフランなどの防衛資産をこれまで以上に意識して増やしていきたいと考えています。
2029年。
53歳になった私は、本当にどんな資産配分を選ぶのでしょうか。
そして2039年、63歳になった時、今回のシミュレーションと実際の資産額はどれほど違っているのでしょうか。
その時にこの記事をもう一度読み返して、
「51歳の自分が考えていた10年後の資産形成は、その後どうなったのか」
を、また実際の数字で答え合わせしたいと思います。
※本記事の数値は、将来の運用成果を予測・保証するものではありません。年4%の運用など一定の仮定を置いた単純なシミュレーションです。金・銀・為替なども実際には価格が変動します。投資判断は各自の資産状況・年齢・リスク許容度などを踏まえて行ってください。