こんにちは、nobu2394.comです。
私は2026年現在、51歳。総資産は約2.2億円あります。
ここまで資産が増えると、よく出てくるのが「もうFIREしてもいいのでは?」という話です。
でも、今の私は早期リタイアを急いでいません。
理由はいくつかありますが、最近あらためて強く感じていることがあります。
会社員として毎月安定した収入が入ることは、投資を続けるうえで非常に大きな安心材料になる。
今日はこのことを、かなり厳しい暴落シナリオも交えて考えてみます。
資産2.2億円でも、私は安心しきっていない
2.2億円という数字だけを見ると、十分な資産に見えると思います。
私自身も、普通に考えれば老後のお金で困る可能性はかなり低いだろうと思っています。
ただし、私の資産には米国株や米ドルの影響を受ける資産がかなりあります。
そこで怖いのが、株価下落と円高が同時に来るケースです。
たとえば、
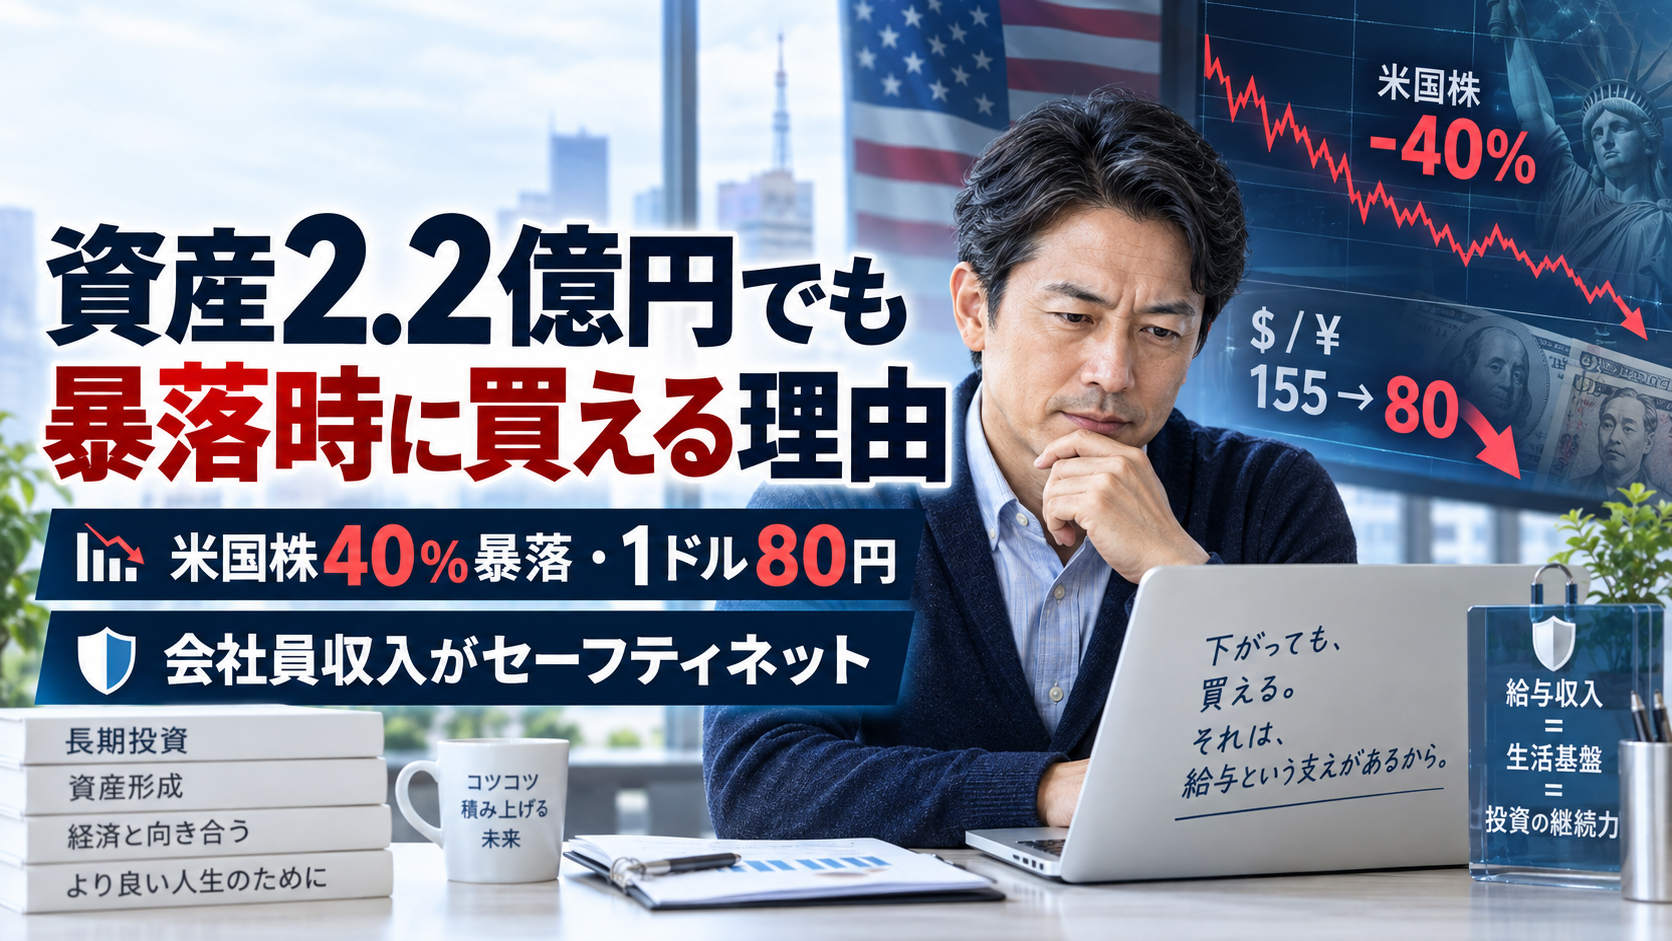
- 米国株が40%下落
- ドル円が1ドル155円から80円へ円高
という状況になったらどうなるのか。
40%の株価下落なら、正直なところ私は想定の範囲内です。
しかし、そこに大幅な円高まで重なると、日本円で見た資産額はかなり小さくなります。
米国株40%下落+1ドル80円なら、円換算では約69%減
単純化して計算すると、株価が40%下落した後に残るのは60%。
さらに、為替が155円から80円になると、円換算では約51.6%になります。
つまり、両方が同時に起きた場合、米国株の円換算価値は、
0.60 × 80 ÷ 155 ≒ 0.31
となります。
ざっくり言えば、今の約31%。円ベースでは約69%減です。
もちろん、私の2.2億円すべてが米国株ではありません。現金、金、銀、外貨などもあり、それぞれ値動きは違います。
そこで、総資産のうち「株価下落と円高の両方の影響を受ける資産」が何%あるかで単純試算すると、こうなります。
| 影響を受ける資産の比率 | 2.2億円からの試算 |
|---|---|
| 70% | 約1.14億円 |
| 75% | 約1.06億円 |
| 80% | 約9,850万円 |
| 85% | 約9,090万円 |
| 90% | 約8,330万円 |
つまり、かなり厳しい前提ではありますが、資産2.2億円でも1億円を割るシナリオは計算上あり得ます。
これは将来予測ではありません。あくまで「こういう極端なケースも想定しておく」というストレステストです。
それでも暴落したら、私は現金の8割以上を投資すると思う
では、本当にそんな状況が来たら私はどうするのか。
今、私が3,000万〜4,000万円程度の現金を持っていたとします。
米国株が40%下落し、さらに大幅な円高まで進んだとしたら、私はおそらくその現金の8割以上を投資に回すと思います。
3,000万円なら2,800万円近く。
4,000万円なら3,800万円近く。
もちろん一度に全部ではなく、相場を見ながら段階的に入れる可能性が高いですが、かなり大きく動くと思います。
なぜそこまでできるのか。
理由は単純です。
翌月も給料が入ってくると思えるからです。
私にとって給料は「投資家のセーフティネット」
これは会社員として長く働いてきて、今になって強く感じていることです。
仮に一時的に現金がかなり少なくなっても、毎月一定の収入が入ってくる。
生活費をすべて資産の売却に頼らなくてもいい。
この安心感は大きいです。
逆に言えば、もし同じ暴落が起きたときに会社員収入がなくなっていたら、私は同じ行動はできません。
その場合は、3,000万〜4,000万円の現金があっても、1,000万〜2,000万円程度は残したくなると思います。
同じ資産額、同じ暴落でも、毎月の収入があるかどうかで取れるリスクがまったく違う。
だから私にとって、会社員の給料は単なる生活費ではありません。
暴落時に投資を続けるためのセーフティネットでもあります。
コロナ暴落では約1,200万円を実際に投入した
この考えは、机上の空論だけではありません。
2020年のコロナショックでは、従業員預金や財形などから資金を動かし、約1,200万円を米国株へ段階的に投入しました。
当時も怖さがなかったわけではありません。
それでも動けた背景には、会社員として収入が続いているという安心感がありました。
その後、相場が回復して現金が減っていると感じたときには、資産の一部を売却し、再び現金を厚くしました。
私の基本戦略は今も大きく変わっていません。
平常時は現金を確保する。大きなチャンスが来たら使う。そして相場が戻ったら、また現金を戻す。
コロナ暴落時の実際の投資については、こちらで詳しく振り返っています。
コロナ暴落で1,200万円を米国株に投入|6年後の結果を検証【実体験】
現金3,000万円は「何もしていないお金」ではない
現金を3,000万〜4,000万円持つと、機会損失は当然あります。
株式に入れておけばもっと増えるかもしれません。
それでも私は、一定の現金を持っていたいと考えています。
理由の一つが、今日書いたような極端な暴落です。
平常時には何も生んでいないように見える現金が、暴落時には「安くなった資産を買える選択肢」に変わります。
現金3,000万〜4,000万円を持ちたい理由については、こちらの記事でも整理しています。
【8年後検証】現金2,000万円は持ちすぎだった?51歳の今は3,000万〜4,000万円を持ちたい理由
資産2.2億円でもFIREしない理由が、少し見えてきた
私はFIREそのものを否定しているわけではありません。
働かなくても生活できる資産を作ることには、大きな価値があると思います。
ただ、私自身は今のところ、早く仕事を辞めることを最優先にはしていません。
会社員として働き続けることで、
- 毎月の生活費を給与で賄える
- 投資への入金を続けられる
- 暴落時に現金を使いやすい
- 資産を慌てて取り崩さなくて済む
というメリットがあるからです。
そして、仕事そのものが強烈なストレスになっていないのであれば、なおさらです。
私が60歳以降も含めて「どこまで働くか」を考えている理由はこちらの記事に書いています。
【51歳・資産2.2億円】それでもFIREしない理由|60歳からの働き方を考え始めた
入金力は、運用利回りと同じくらい重要だった
今回あらためて自分の資産形成を振り返ってみて、2.2億円まで増えた要因を感覚的に分けると、私はこう考えています。
- 給料・ボーナスからの入金力:6
- 投資リターン:3
- 持株会や企業型DCなど会社制度:1
正確な寄与率を計算したものではなく、あくまで自分の実感です。
でも、少なくとも私の場合、投資の銘柄選びだけで資産を作ったわけではありません。
働いて、入金して、長く市場に残る。
この地味な繰り返しが非常に大きかったと思います。
まとめ|給料があるから、暴落時にリスクを取れる
資産2.2億円あっても、私は暴落を怖いと思います。
米国株40%下落と大幅な円高が同時に起これば、日本円換算の資産は大きく減る可能性があります。
それでも、その場面を「大きなチャンス」と考えられる理由の一つが、会社員として毎月収入が入ることです。
私にとって、給料は単なる収入ではありません。
暴落時にも投資を続けるための安心材料です。
そして今の私は、FIREして給与をゼロにするより、無理なく働きながら、現金を確保し、チャンスが来たら大胆に動ける状態の方が自分には合っていると感じています。
将来、考え方が変わる可能性はあります。
でも51歳の今は、これが私なりの答えです。
※この記事は私自身の資産状況と投資経験をもとにした考え方を紹介するものです。株価下落や為替の試算は単純化した仮定であり、将来の相場を予測するものではありません。特定の投資方法や資産配分を推奨するものでもありません。