nobu2394

スポンサーリンク
投資戦略・売買記録

【資産2.2億円】海外赴任前の投資ロードマップ完全版|出国税・納税猶予・NISA・IBKRを整理

資産2.2億円の会社員が、次の海外赴任に備えて国外転出時課税の1億円基準、5年の納税猶予、NISAの課税口座への払出し、マネックスからIBKRへの現物移管、帰国後のNISA再開まで実体験ベースで整理。
投資戦略・売買記録
【ドル円153円台】円高でも米ドル資産は売らない|140円割れから追加投資を考える

ドル円が153円台まで円高方向へ動く中、米ドル資産を売るつもりはありません。51歳・資産2.2億円の会社員が、140円割れを追加投資の目安とし、金・銀・スイスフラン・VTI・VYM・VTをどう選ぶか、実際の投資方針を紹介します。
会社員のお金・老後

退職金は一時金と年金どっちが得?51歳会社員が企業型DC・DB・税金を考える

51歳会社員が60歳の退職金を本気で試算。退職一時金、確定給付企業年金(DB)、企業型DCをどう受け取るか、税金・住宅ローン・再投資まで実体験をもとに考えます。
スポンサーリンク
インデックス・積立投資

【実体験】旧つみたてNISAは今どうなった?2018年開始・楽天VTI約240万円が752万円に

2018年に旧つみたてNISAを開始し、楽天VTIへ約240万円を投資。2026年現在の評価額は752万円、評価益は512万円になりました。旧つみたてNISAは2024年以降どうなったのか、非課税期間や新NISAとの関係、今後売るのかを実体験で振り返ります。
資産形成・資産公開

【51歳・資産2.2億円】金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分

51歳・資産2.2億円。米国株を資産形成の主力にしながら、金・銀・スイスフランを合計3,000万〜5,000万円まで増やしたいと考えています。現在の実際の保有額と含み損も公開し、株式だけにしない「守りの資産」を持つ理由を整理します。
資産形成・資産公開

【51歳・資産2.2億円】円だけでは不安|米ドル・豪ドル・中国元・スイスフランに通貨分散する理由

51歳・資産2.2億円。米ドルを中心に、豪ドル、中国元、スイスフランにも資産を分散しています。外貨で儲けることより「円だけにフルベットしない」ことが目的。現在の資産配分と、ドル円120円・180円でどう考えるかを実体験から公開します。
会社員のお金・老後

【51歳・資産2.2億円】現金3,000万円を基準に取り崩す出口戦略|下回れば売却、上回れば投資

51歳・資産2.2億円。現在は月40万円を積み立てていますが、今後の収入減と3人の子どもの教育費を考えると、いずれ取り崩しも必要になります。現金3,000万円を基準に、下回れば資産を売却、上回れば投資する私の出口戦略を具体化しました。
投資戦略・売買記録

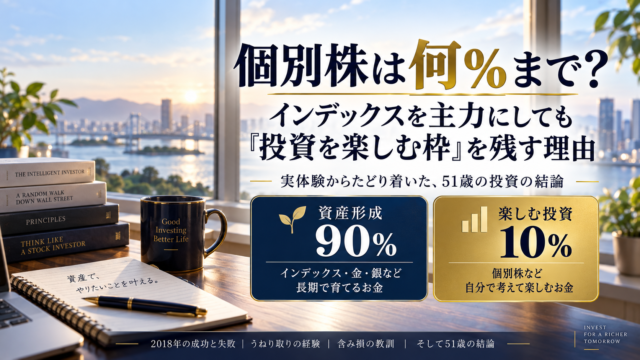
【51歳・資産2.2億円】個別株は何%まで?インデックスを主力にしても「投資を楽しむ枠」を残す理由

51歳、資産2.2億円。2018年には短期売買や信用取引も経験しましたが、現在はインデックスを資産形成の主力にしています。それでも個別株を完全にやめない理由とは。5%・10%などの上限、コア・サテライト、投資を楽しむことと資産形成を分ける考え方を実体験から整理します。
会社員のお金・老後

【51歳・資産2.2億円】それでもFIREしない理由|60歳からの働き方を考え始めた

51歳、資産2.2億円。お金だけなら会社を辞める選択肢もあります。それでも今はFIREしない理由とは。3人の子ども、会社員収入の安心感、海外勤務、60歳以降の第二の仕事、健康寿命まで、これからの働き方を考えます。
インデックス・積立投資

【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた

新NISA1,800万円を使い切った後、積立投資はどうする?51歳・資産2.2億円の私が、2026年9月時点の新NISA元本983万円・評価額1,298万円を公開。満額後は米国株を売らず、新規資金だけオルカン・VTなど全世界株式へ分散する案を考えます。
スポンサーリンク