nobu2394

スポンサーリンク
資産形成・資産公開

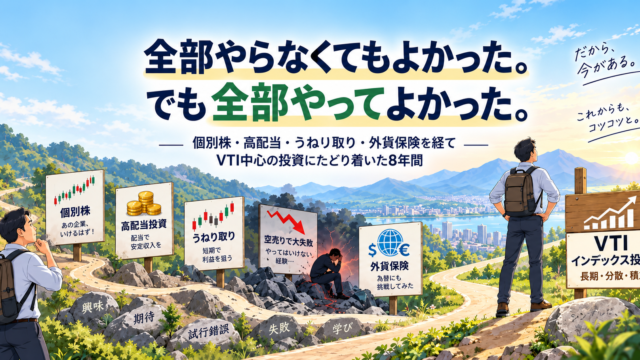
全部やらなくてもよかった。でも全部やってよかった|個別株・高配当・うねり取り・外貨保険を経てVTIにたどり着いた8年間

51歳・資産約2.2億円。結果論だけで言えば、最初からインデックス投資を続けていればよかったのかもしれません。それでも私は、個別株、高配当株、うねり取り、空売り、外貨建て保険などを経験したことを後悔していません。なぜ遠回りしたからこそVTI中心の投資に腹落ちできたのか。8年間の実体験を振り返ります。
会社員のお金・老後

【51歳・資産2.2億円】米国株40%暴落・1ドル80円でも買える理由|会社員収入が私のセーフティネット

51歳・資産約2.2億円。米国株40%下落+1ドル155円→80円という厳しいケースでは、資産が1億円前後まで減る可能性もあります。それでも現金3,000万〜4,000万円の大半を投資できると考える理由は、会社員として毎月収入が入るから。コロナ暴落で約1,200万円を投入した実体験も踏まえて考えます。
会社員のお金・老後

【2026年版】年末調整の書き方|会社員が確認する4つの申告書と変更点

2026年の年末調整は何が変わる?会社員が確認する4つの申告書を、扶養・配偶者控除、保険料控除、住宅ローン控除まで実体験ベースで整理。基礎控除や給与所得控除、扶養親族等の所得要件、23歳未満の扶養親族がいる場合の生命保険料控除の変更点も解説します。
スポンサーリンク
インデックス・積立投資

配当金で月5万円もらうには元本いくら?NISA・課税口座で試算【2026年】

配当金で月5万円をもらうには元本はいくら必要?利回り3%・4%・5%で、NISAと課税口座の必要資金を比較。2018年に年間配当10万円超、2025年に配当金・分配金など年間受取額655,156円となった51歳の実体験をもとに解説します。
インデックス・積立投資

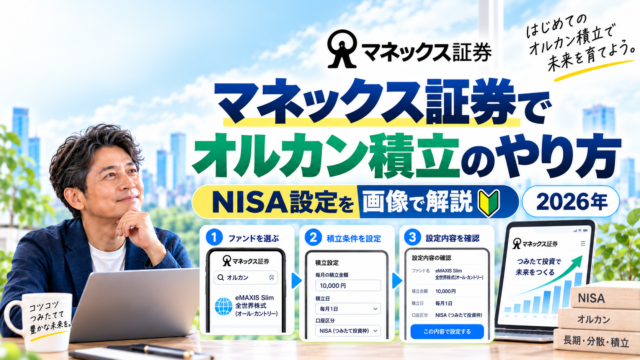
【画像で解説】マネックス証券でオルカンを積立する方法|50代初心者向けにNISA・課税口座まで

マネックス証券でオルカンを積み立てる方法を、50代・60代の初心者向けに実画面ベースで解説。銀行口座との連携は済んでいる前提で、ファンド検索、積立ボタン、NISA・課税口座、引落方法、積立金額の設定まで2026年の画面に沿って説明します。
インデックス・積立投資

【実際の設定公開】マネックス証券の新NISA積立設定|51歳の私はNISA月30万円+特定口座10万円

マネックス証券で新NISAの積立設定はどうする?2005年口座開設・現在もメインで使う51歳が、実際の設定画面を公開。新NISA月30万円+特定口座月10万円の内訳、つみたて投資枠・成長投資枠、設定時の注意点を2026年版で解説します。
インデックス・積立投資

【2005年口座開設】マネックス証券の評判は?51歳の私が今もメインで使う理由

マネックス証券は実際どう?2005年6月に口座を開設し、現在もメイン口座として使う51歳の筆者が、旧NISA・新NISA、投資信託、米国株まで使ってきた実体験を公開。楽天・SBIと比較できないからこそ、21年後も使っている理由を正直にまとめます。
インデックス・積立投資

【51歳の本音】50代から新NISAは遅い?投資ゼロの私なら月10万円から始める

50代から新NISAを始めるのは遅い?51歳・投資歴8年の筆者が、2026年に投資ゼロならオルカンを月10万円から始める理由を本音で解説。暴落時も積立を止めない考え方、50代後半の注意点、世界経済の長期データまでまとめます。
インデックス・積立投資

【8年比較】楽天VTIとS&P500どっち?51歳の僕が今ならS&P500を選ぶ理由

楽天VTIとeMAXIS Slim 米国株式(S&P500)はどっちを選ぶ?2018年7月から2026年9月までの月次データで100万円投資の推移を比較。8年楽天VTIを積み立てた51歳の筆者が、信託報酬差と実体験から『今ならS&P500、でも既存VTIは売らない』理由を解説します。
インデックス・積立投資

【8年間の実体験】楽天VTIと楽天VYMどっちを選ぶ?51歳の結論は「主力VTI・VYMも捨てない」

2018年から楽天VTI・楽天VYMを積み立ててきた51歳会社員が、8年間の実体験と同日100万円投資の比較から『どっちを選ぶか』を考えます。結論は1本ならVTI。ただし自分のお金ではVYMも捨てません。
スポンサーリンク