こんにちは、nobu2394.comです。
この記事を最初に書いたのは2019年3月。
当時44歳だった私は、日本株で「うねり取り」をベースにした短期売買を実践していました。
2019年2月の結果は、一見するとかなり順調でした。
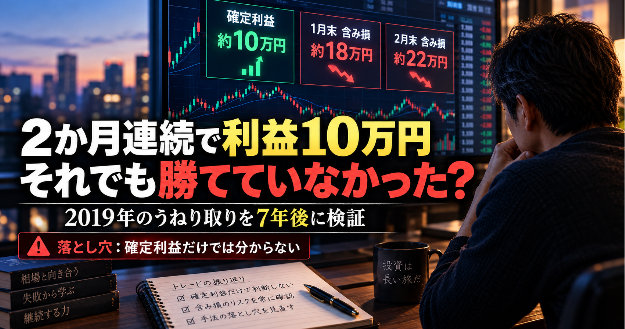
2か月連続で確定利益がプラス。
1月と2月を合わせた確定利益は、
約10万円。
当時の私はかなり喜んでいました。
ところが、同じ口座には別の数字もありました。
含み損です。
1月末に約18万円だった含み損は、2月末には約22万円まで拡大していました。
つまり、
利益確定だけを見れば「勝っている」。
でも保有しているポジションまで含めると、そんなに単純な状態ではありませんでした。
あれから約7年。
51歳になった今この記事を読み返すと、投資で何を見るべきなのかを考えるうえで、とても面白い記録だと思います。
今回は2019年当時の取引画面も残しながら、
「確定利益だけを見て、勝ったと思っていいのか?」
を7年後の視点から答え合わせしてみます。
※この記事は私自身の投資経験を振り返ったものであり、うねり取り、信用取引、空売りなど特定の売買手法を推奨するものではありません。
- 2019年2月、うねり取りを始めて約4か月
- 2019年2月の確定損益はプラス
- 1月と2月の確定利益は合計約10万円
- 当時の全取引履歴
- 問題は「含み損」だった
- 1月末の含み損は約18万円
- 2月末には含み損が約22万円へ拡大
- 確定利益10万円。でも含み損22万円
- 当時の私も、この違和感には気づいていた
- 利益確定だけを続けると「勝っているように見える」ことがある
- 「損切りを小さく、利益を大きく」は簡単ではない
- うねり取りと波乗り投資法を組み合わせれば勝てると思っていた
- でも、手法を組み合わせても最後は「自分の判断」が必要だった
- この時点では「失敗」と決まったわけではなかった
- その後も「逆くちばしからの物別れ」などを研究した
- 7年後に分かる「確定利益」と「資産全体」の違い
- 勝率が高いことと「資産が増えること」は同じではない
- 今なら「月3万7,000円勝った」だけでは判断しない
- 失敗した経験が、今のリスク管理につながっている
- 今なら個別株や短期売買を「主力」にはしない
- 信用取引を資産形成の中心には使わない
- 現在は「予想が外れても生き残れる」を重視
- 資産6,055万円から2億2,041万円になって考え方が変わった
- まとめ|確定利益だけでは、本当に勝っているか分からない
- 関連記事
2019年2月、うねり取りを始めて約4か月
2019年2月当時、私はうねり取りをベースにした売買を始めてから、およそ4か月ほど経っていました。
ただし、教科書通りのうねり取りをそのまま実践していたわけではありません。
エントリーするポイントはうねり取りを参考にしながら、利益確定については、当時勉強していた別の売買方法も取り入れていました。
自分なりに試行錯誤しながら、
「どうすれば継続して利益を出せるのか」
を探していた時期です。
2019年2月の確定損益はプラス
まず、当時の確定損益がこちらです。

2019年2月は、約3万7,000円の確定利益を出すことができました。
さらに1月もプラスだったため、これで、
2か月連続の確定利益プラス。
当時としてはかなり嬉しい結果でした。
1月と2月の確定利益は合計約10万円
1月と2月を合わせた結果がこちらです。

約10万円の確定利益。
2018年には何か月も負けが続いた時期がありました。
そこから売買方法を勉強し、うねり取りを試し、自分なりにルールを作ってきました。
そのため、2か月続けて利益を確定できたことには、かなり手応えを感じていました。
「少しずつ勝てるようになってきたのではないか」
そんな気持ちもあったと思います。
当時の全取引履歴
こちらが2019年2月の取引履歴です。


見ての通り、かなり細かく売買しています。
利益確定と損切りを組み合わせながら、小さな利益を積み上げていくスタイルでした。
この月は結果として約3万7,000円の利益を確定しています。
ここだけを見れば、
「うまくいっている」
ように見えます。
しかし、当時の記事で私自身が一番重要だと考えていたのは、この確定利益ではありませんでした。
問題は「含み損」だった
当時の私は、利益を確定しながら、一方で含み損を抱えていました。
つまり、
利益が出ているポジションや小さな損失は決済する。
しかし、まだ決済していないポジションには損失が残っている。
という状態です。
これでは、確定利益だけを見ても本当にうまくいっているのか分かりません。
1月末の含み損は約18万円
まず、2019年1月末の状態です。

当時の計算では、
約18万円の含み損。
確定利益が出ている一方で、かなり大きな含み損を抱えていました。
2月末には含み損が約22万円へ拡大
では、その1か月後はどうなったのか。
こちらが2019年2月末の状態です。


合計すると、
約22万円の含み損。
1月末の約18万円から、さらに約4万円増えていました。
確定利益10万円。でも含み損22万円
ここが、今回の記事で一番重要なところです。
当時の数字を並べると、
- 1月・2月:2か月連続で確定利益プラス
- 確定利益合計:約10万円
- 2月末時点の含み損:約22万円
となります。
ただし、この2つの数字を単純に足したり引いたりして、
「結局12万円負けていた」
と考えるのも正確ではありません。
含み損はまだ確定していないからです。
その後株価が戻れば、損失は縮小する可能性があります。
逆に、さらに下落すれば損失は拡大します。
だからこそ重要なのは、
「確定利益10万円」という数字だけを見て、自分は勝っていると判断してはいけない
ということです。
当時の私も、この違和感には気づいていた
面白いのは、2019年当時の私自身も、この問題には気づいていたことです。
記事の中で、私はこう書いていました。
確定利益よりも、含み損がどうなっているかを見ることが重要だ。
そして、含み損が約18万円から約22万円へ増えた結果を見て、
「やはり私に株価の動きを予想する力はない」
と書いていました。
7年後に読んでも、かなり率直な記録です。
利益確定だけを続けると「勝っているように見える」ことがある
これは、短期売買をするうえでかなり重要なポイントだと思います。
利益が出たポジションは確定する。
一方、含み損のポジションは、
「そのうち戻るかもしれない」
と持ち続ける。
そうすると、取引履歴には利益確定がどんどん並びます。
勝率も高く見えるかもしれません。
しかし、口座の中には大きな含み損が残る。
これでは、
確定利益だけを見ても本当の投資成績は分かりません。
「損切りを小さく、利益を大きく」は簡単ではない
当時の私が考えていたのは、
利益確定額より損切り額を小さくすれば、長期的には利益を残せるのではないか、ということでした。
理屈としては理解できます。
しかし実際には、
含み損になっているポジションをどう処理するか
という問題が残ります。
ここが本当に難しかった。
利益だけ細かく確定し、損失を先送りしてしまえば、表面上の確定損益は良く見えます。
でも最終的には、どこかでそのポジションを処理しなければなりません。
うねり取りと波乗り投資法を組み合わせれば勝てると思っていた
2019年当時の私は、うねり取りだけでなく、別の売買方法の考え方も組み合わせながら、自分なりの方法を作ろうとしていました。
今振り返ると、
「もっと良い方法を組み合わせれば、自分でも勝てるシステムを作れるのではないか」
と考えていたのだと思います。
この気持ちは今でもよく分かります。
投資でなかなか勝てないと、
「次の手法なら」
「このルールを追加すれば」
「もう少し勉強すれば」
と思います。
私もずっと試行錯誤していました。
でも、手法を組み合わせても最後は「自分の判断」が必要だった
どんな売買手法を使っても、実際の取引では判断が必要です。
- どの銘柄を選ぶか
- どこで買うか
- どこで売るか
- 損失が出た時にどうするか
- どのポジションを先に閉じるか
- いつ間違いを認めるか
ルールを勉強するだけでは終わりません。
そして相場は毎回同じようには動きません。
2019年の私は、まさにその難しさと格闘していました。
この時点では「失敗」と決まったわけではなかった
ここも7年後から都合よく書き換えたくないので、明確にしておきます。
2019年2月末の時点では、
この手法が失敗だったと確定したわけではありません。
含み損は約22万円ありましたが、まだ決済していません。
株価が予想した方向へ戻れば、含み損が縮小する可能性もありました。
当時の私は実際、もう少し続けて様子を見るつもりでした。
だからこの時点で言えるのは、
「確定利益が出ているから、この手法は成功だ」とも言えなかった
ということです。
その後も「逆くちばしからの物別れ」などを研究した
私はその後も、うねり取りを続けました。
チャートを研究し、
「逆くちばしからの物別れ」
など、自分なりに有効だと思うパターンも探しました。
実際、そのパターンを利用して利益を取れたこともあります。
【8年後検証】「逆くちばしからの物別れ」は本当に鉄板だった?うねり取りで負けて学んだこと
しかし最終的には、
自分には継続して利益を出し続けられるだけの再現性を作ることができませんでした。
7年後に分かる「確定利益」と「資産全体」の違い
現在は、2019年当時よりずっと資産全体を見るようになりました。
大切なのは、
今月いくら利益確定したか
だけではありません。
その裏で、
- どれだけ含み損を抱えているのか
- どれだけリスクを取っているのか
- 資産全体はいくら増減したのか
- その利益に再現性があるのか
まで見なければ、本当の成果は分かりません。
勝率が高いことと「資産が増えること」は同じではない
これも短期売買を経験して学んだことです。
10回取引して9回勝ったとしても、最後の1回で大きく負ければ、トータルではマイナスになることがあります。
反対に、勝率がそれほど高くなくても、損失を小さく抑え、大きく利益を取れれば資産は増えます。
だから、
勝率。
確定利益。
含み益・含み損。
資産全体。
これらは分けて考える必要があります。
今なら「月3万7,000円勝った」だけでは判断しない
2019年2月、私は約3万7,000円の確定利益を出して喜んでいました。
それは悪いことではありません。
実際に自分で考え、売買して利益を出したのですから、嬉しいのは当然です。
でも51歳の今なら、そこで終わりません。
私はまず、
「その利益を得るために、どれだけのリスクを抱えているか?」
を確認します。
3万7,000円を稼ぐために、20万円以上の含み損を抱えている。
その状態が自分の資産形成に適しているのか。
そこまで考えると思います。
失敗した経験が、今のリスク管理につながっている
こうした短期売買の経験があったから、今の私は以前よりリスクを意識するようになりました。
投資で大切なのは、
一度大きく勝つことではありません。
一つの手法を完璧に当てることでもありません。
むしろ、
予想が外れた時に、自分の資産がどうなるか。
こちらの方が重要だと考えています。
今なら個別株や短期売買を「主力」にはしない
私は今でも個別株そのものを否定していません。
株を調べ、自分で考えて投資するのは面白いです。
短期売買をやってみたい気持ちも理解できます。
ただし、今なら、
資産形成の主力にはしません。
例えば資産全体の5%や10%など、失敗しても人生の資産形成には大きな影響が出ない範囲に限定する。
私ならそう考えます。
信用取引を資産形成の中心には使わない
2019年当時の記事には、信用取引の強制決済までの期間を意識しながら、含み損が戻るのを待とうとしている自分もいます。
今読み返すと、ここにも当時と現在の大きな違いを感じます。
今の私は、
信用取引を長期の資産形成の中心に使うことは考えていません。
レバレッジを使えば利益を大きくできる可能性があります。
しかし、自分の予想が外れた時の影響も大きくなります。
私は実際に失敗した経験があるからこそ、今はそこをかなり重視しています。
現在は「予想が外れても生き残れる」を重視
2018年、2019年の私は、
「どうすれば株価を当てられるか」
をかなり考えていました。
2026年の私は、少し違います。
「予想が外れた時にどうするか」
をより重視しています。
一つの銘柄が下がっても大丈夫。
一つの投資判断を間違えても大丈夫。
相場全体が大きく下がっても、資産形成を続けられる。
そんな状態を作ることの方が重要です。
「予想を当てるより、予想が外れても生き残れる」
今の私の投資に対する考え方は、こうした過去の失敗からできています。
51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
資産6,055万円から2億2,041万円になって考え方が変わった
2018年、43歳だった頃の総資産は約6,055万円でした。
51歳になった2026年現在は、約2億2,041万円です。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
もちろん、この増加は一つの投資手法によるものではありません。
給与からの入金、米国株、個別株、積立投資など、さまざまな要因があります。
ただ、投資に対する考え方は大きく変わりました。
昔は、
「どうやったらもっと勝てるか」
を考えていました。
今は、
「どうやったら大きく失敗せず、長く続けられるか」
を考えることが増えました。
まとめ|確定利益だけでは、本当に勝っているか分からない
2019年2月。
私はうねり取りをベースにした売買で、2か月連続の確定利益プラスを達成しました。
1月と2月を合わせた確定利益は、
約10万円。
当時の私はかなり喜びました。
しかし、その裏では、
1月末に約18万円だった含み損が、2月末には約22万円まで拡大していました。
だから7年後の今、この結果を見て、
「10万円勝った」
だけで終わらせることはできません。
かといって、含み損22万円だったから、
「12万円負けていた」
と単純に計算するのも違います。
含み損はまだ確定していなかったからです。
一番大切なのは、
確定利益だけでは投資全体の成績は分からない
ということ。
そして、
どれだけ利益を出したかだけでなく、その利益を得るためにどれだけのリスクを取っているかを見ること。
これが、この時期の経験から学んだ大きな教訓です。
私はその後もうねり取りを続けました。
勝ったこともあります。
負けたこともあります。
最終的には、自分には継続して勝ち続けられるだけの再現性を作ることはできませんでした。
でも、この経験があったからこそ、51歳の今は、
大きく勝つことより、大きく負けないこと。
予想を当てることより、予想が外れても生き残ること。
を重視するようになりました。
2019年当時の約10万円の確定利益と約22万円の含み損。
今となっては、どちらも私の投資人生にとって大切な教材だったと思っています。