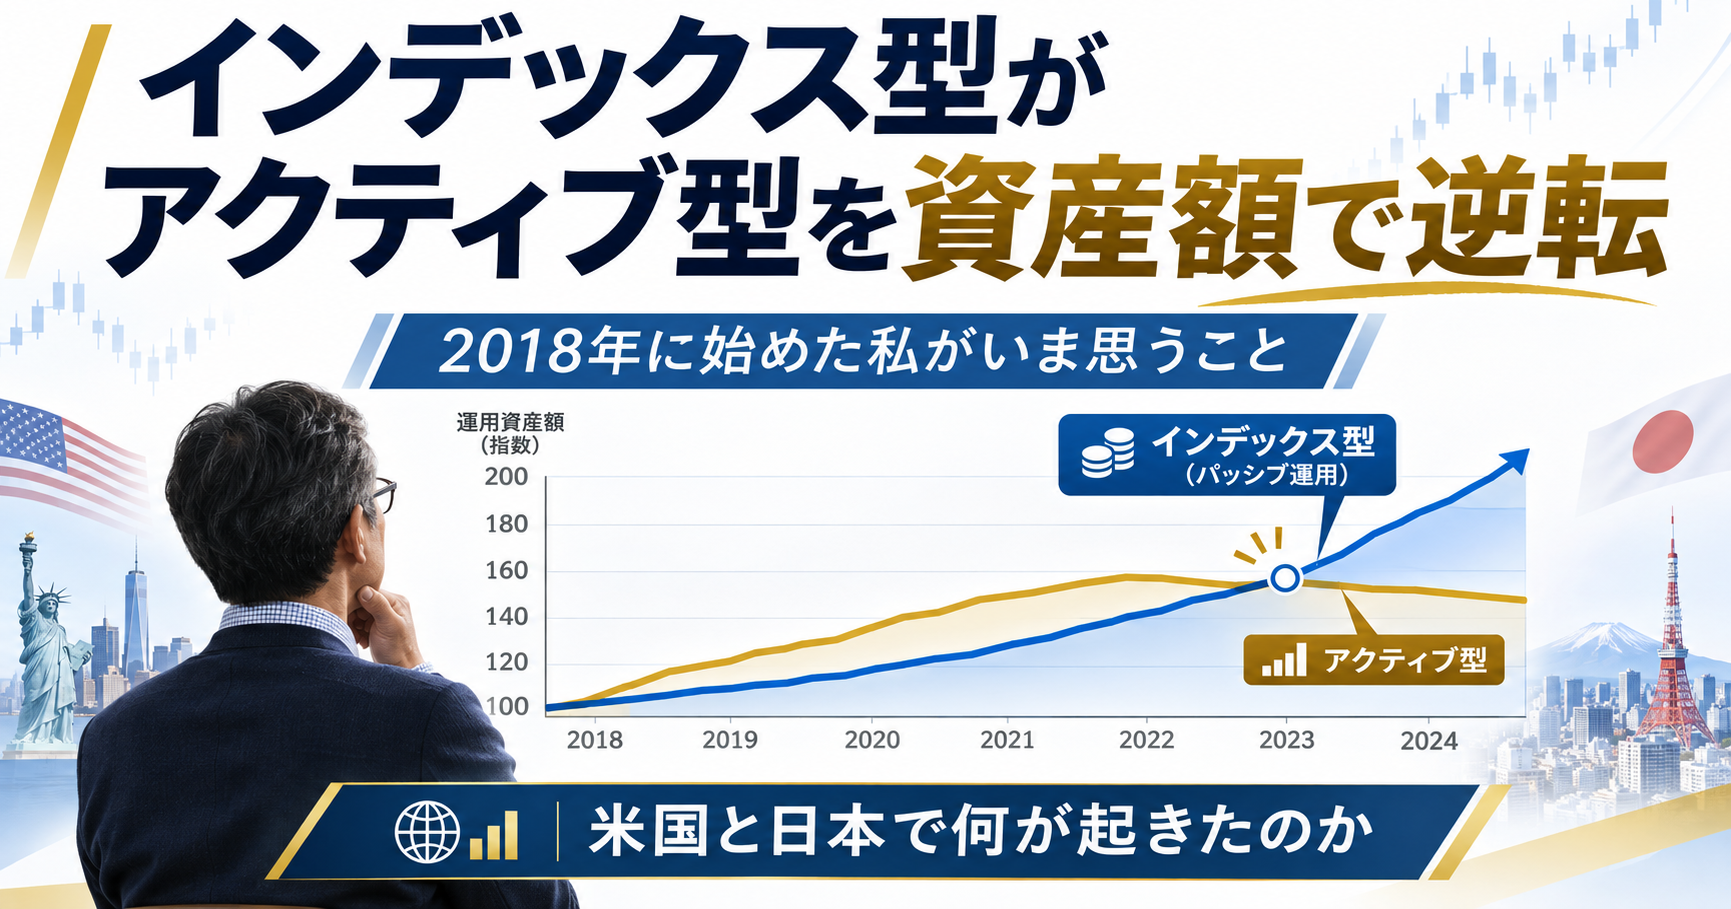
インデックス投資を続けている人なら、一度はこんな話を聞いたことがあるかもしれません。
「ついにインデックス型ファンドがアクティブ型ファンドを資産額で逆転した」
このニュースを見たとき、私は素直に感慨深い気持ちになりました。
なぜなら、私自身が楽天VTI・楽天VYMの積立を始めたのが2018年だったからです。
当時、私に米国ETFや低コストの積立投資を教えてくれたのは、たぱぞうさんのブログでした。
その頃は、今ほど「インデックス投資が当たり前」という空気はありませんでした。
それが8年たって、インデックス型が本当に投資の主流になってきた。
これはやはり、ひとつの時代の変化だと思います。
ただし、私は今回の記事を単なる「インデックス型万歳」で終わらせたいわけではありません。
- そもそも、インデックス型とアクティブ型は何が違うのか
- S&P500やNASDAQ100だけでなく、FANG+やSOXLまで「インデックス型」と呼ばれるのはなぜか
- もし全員がインデックス投資をしたら、株価は誰が決めるのか
- それでも私がインデックス投資を続けている理由は何か
今回は、このあたりを私の実体験と一緒に整理してみます。
米国では、インデックス型がついに主役になった
まず大前提として、今回の「逆転」は米国の大きな流れとして確認されています。
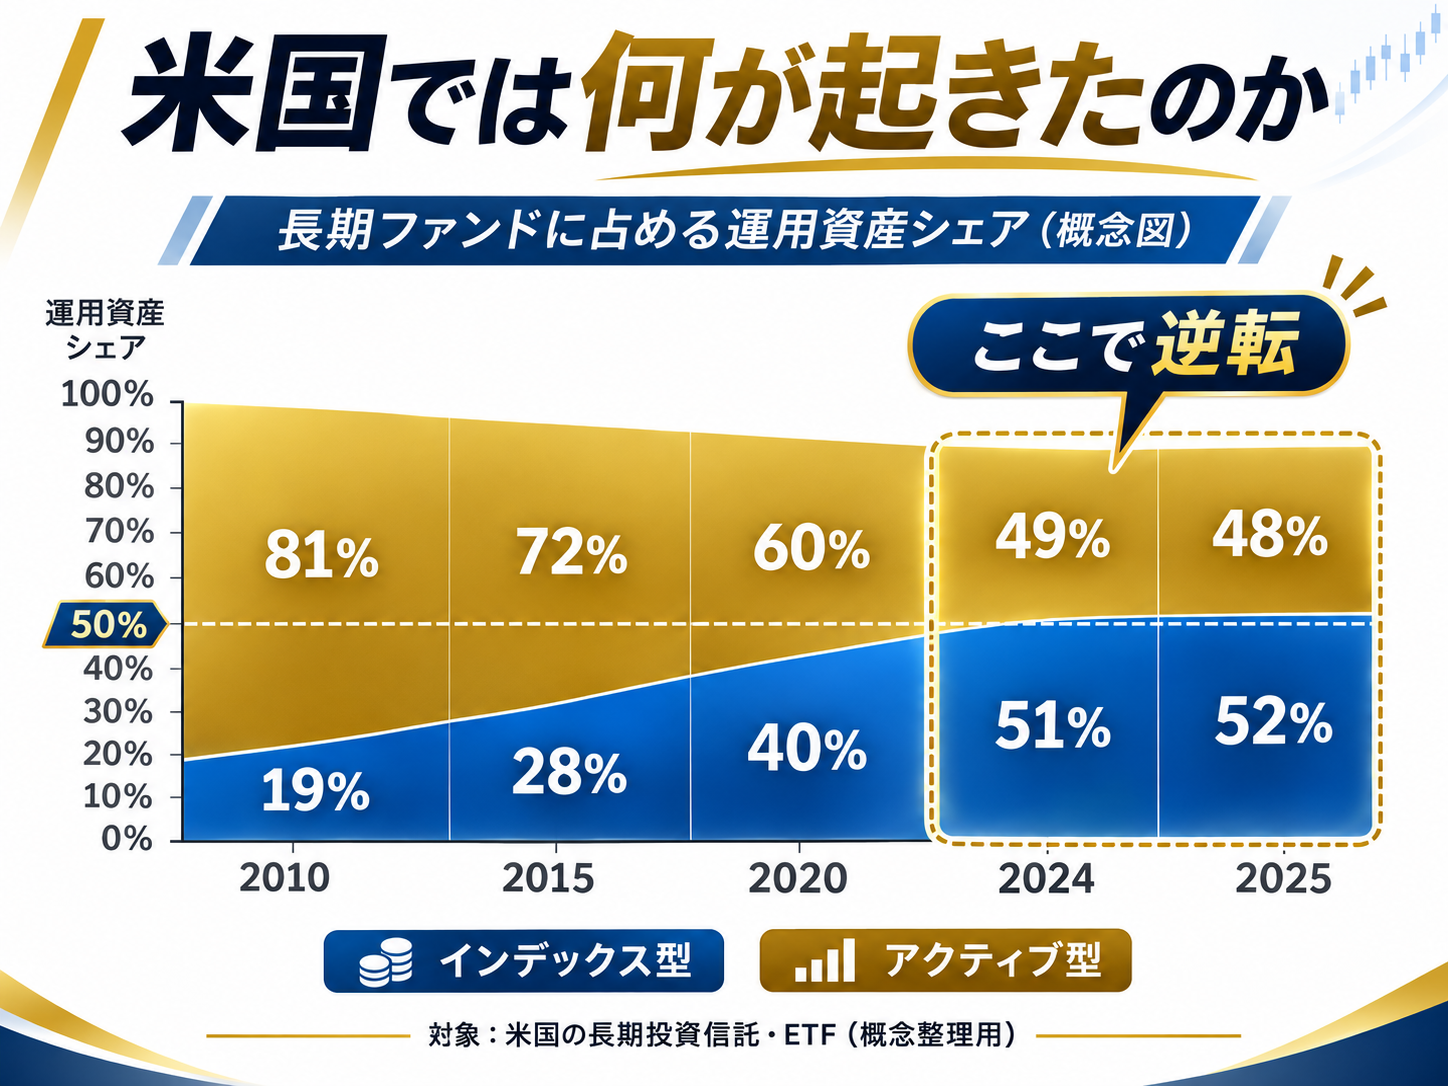
米国の投資信託・ETFに関する代表的な統計である ICI の Fact Book では、長期ファンド全体に占めるインデックス型(インデックス投信+インデックスETF)の比率は、2010年末の19%から2018年末には36%、2024年末には51%、そして2025年末には52%へと上昇しました。これは米国の長期投資信託とETFを合わせた運用資産額の構成比であり、投資家の人数やファンドの運用成績の勝率を示す数字ではありません。
つまり、米国ではすでに資産額ベースで、インデックス型がアクティブ型を上回ったわけです。
出典:Investment Company Institute(ICI)2026 Investment Company Fact Book。MMF・商品ETFなどは対象外。
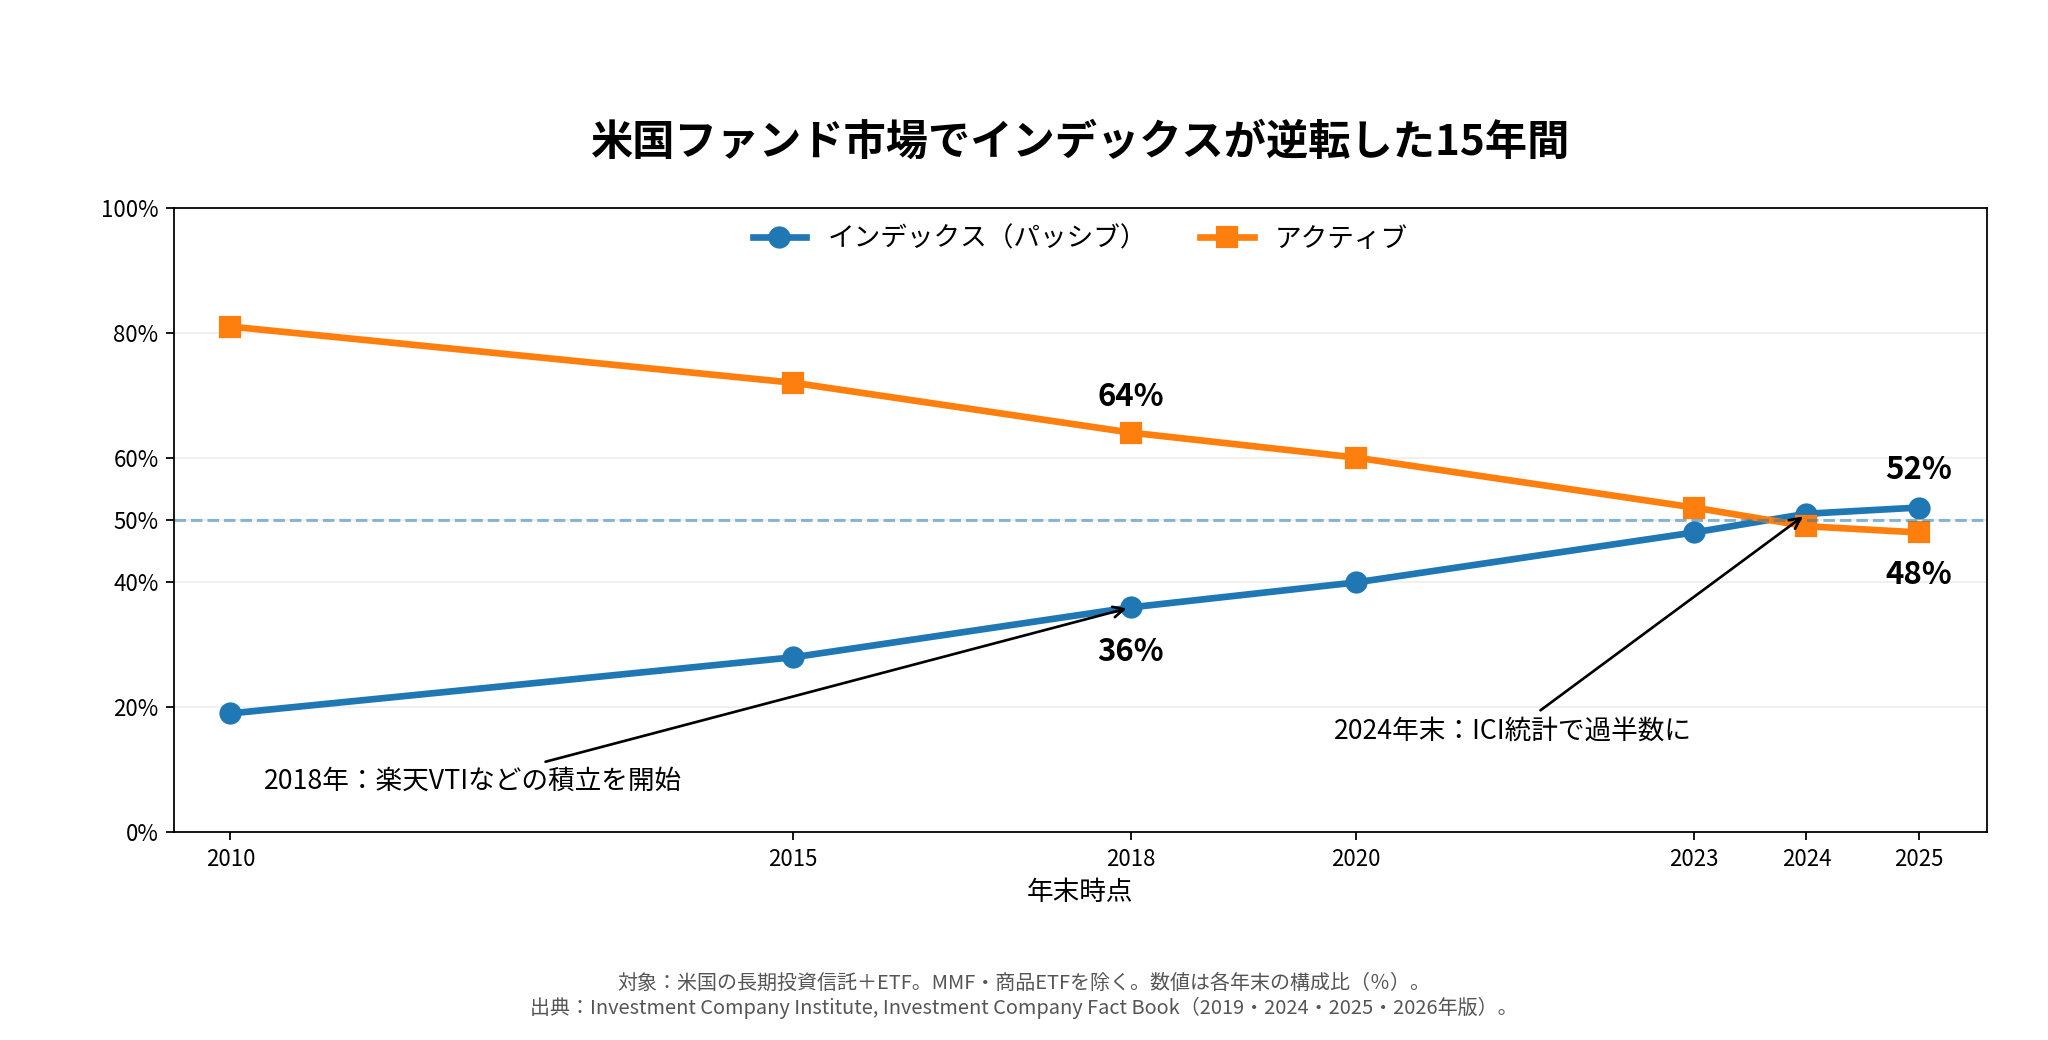
この数字を見て、私は「やっぱりそうだよね」と思いました。
同時に、2018年に自分が始めた投資法が、8年後には本当に主流になってきたことに、少しうれしさも感じました。
日本でも2026年に逆転。ただし集計範囲に注意
「米国の話だけなの?」と調べてみたところ、日本でも大きな変化が起きていました。モーニングスターが集計した日本の株式型・REIT型ファンドの合計では、2026年9月末のインデックス型の純資産総額が80.6兆円、アクティブ型が79.8兆円となり、同集計では初めて逆転したのです。
ただし、投資信託だけを見るかETFを含めるか、債券型を含めるかなど、集計範囲によって結果は変わります。米国のICI統計と日本のモーニングスター統計を、そのまま同じ条件で比較したものではありません。
出典:Morningstar「投信資金フロー動向:2026年9月」(2026年10月2日)。
私がインデックス投資を始めたきっかけ
私が米国インデックス投資に強く興味を持ち始めたのは、2017年前後だったと思います。
当時は、ちょうどネット証券の使い勝手も良くなり、日本にいながら低コストで米国ETFや米国株インデックスに投資しやすい時代になってきました。
その中で、私が大きな影響を受けたのが、たぱぞうさんのブログです。
VTIやVYMのような低コストETFを、長期で積み立てる。
金融庁が長期・積立・分散投資向けに制度を整えてきた流れも追い風になる。
そんな話を読んで、「なるほど、時代が変わってきているんだな」と感じたのを覚えています。
ただ、私は最初からアクティブ型ファンドと比較して、理屈でインデックス型を選んだわけではありません。
正直に言うと、当時の私はアクティブファンドそのものをほとんど知りませんでした。
今回あらためて整理するまで、ひふみプラスの名前は聞いたことがあっても、それがアクティブ型だとは意識していなかったくらいです。
そして2018年8月、私は実際に楽天VTI・楽天VYMの積立を始めました。
この原点になった記事はこちらです。
→ 2018年に楽天VTI・楽天VYMの積立を始めた当時の記事
インデックス型とアクティブ型は、何が違うのか
ここは意外と分かったようで分かりにくい部分です。
簡単に言うと、
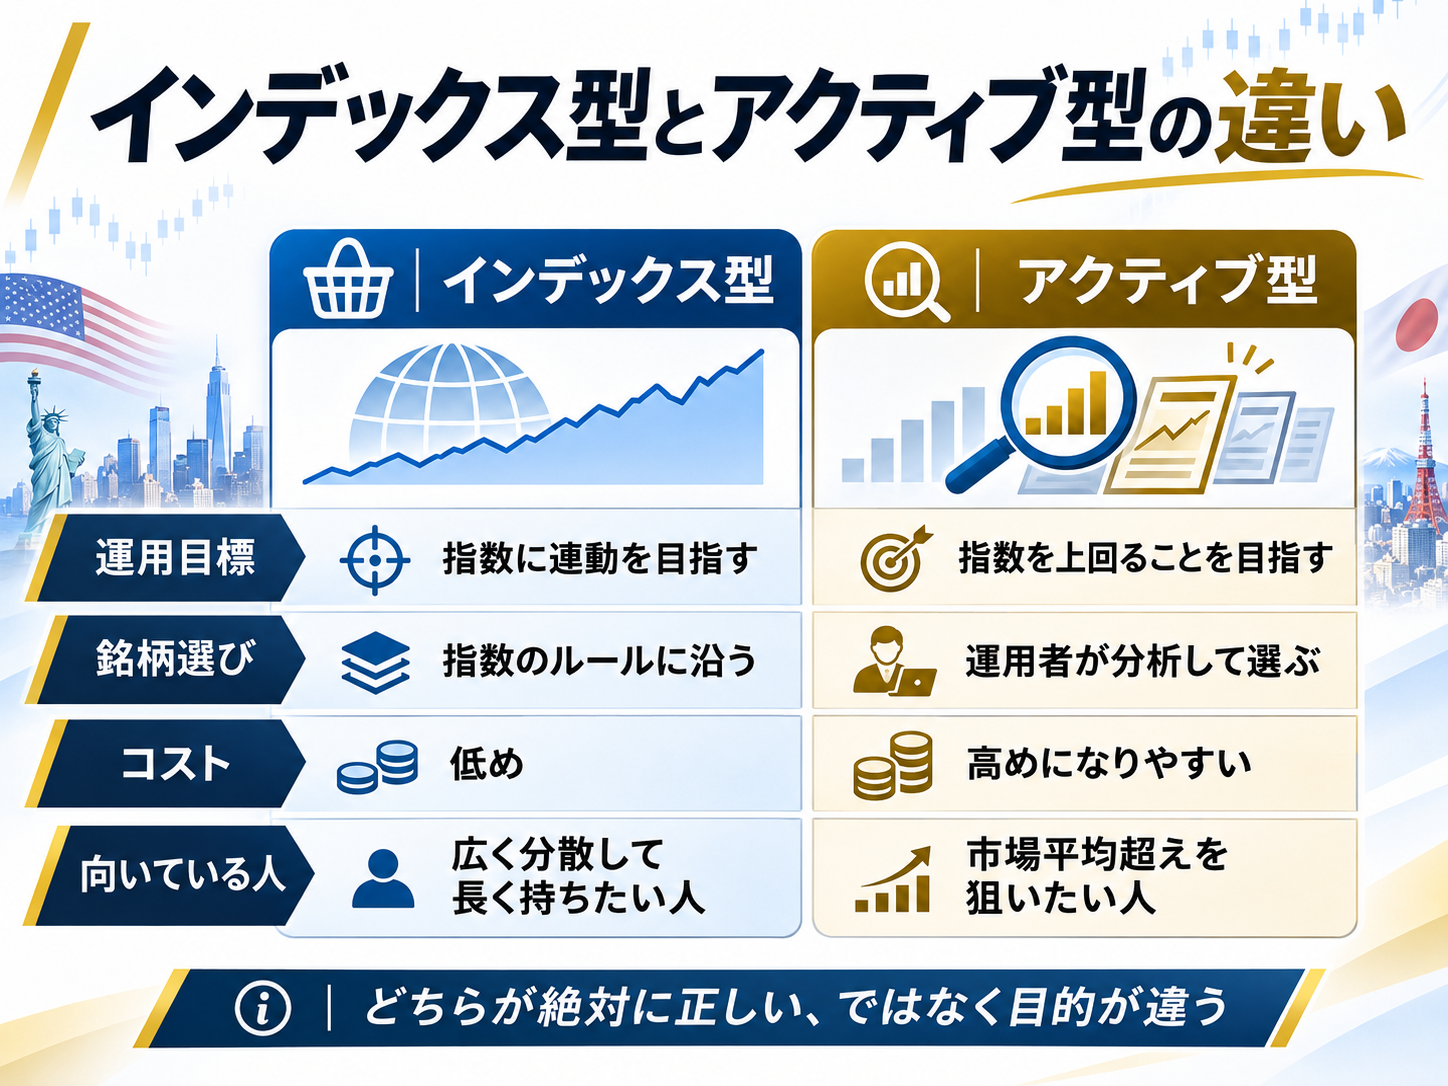
- インデックス型は、S&P500や全米株式など、特定の指数に連動することを目指す
- アクティブ型は、指数を上回ることを目指して、運用者が銘柄や比率を判断する
という違いがあります。
ここで私自身も疑問だったのが、
「S&P500って、結局は人が採用銘柄を決めているのに、なぜインデックス型なの?」
という点でした。
これは、指数を作る人がいることと、ファンドの運用者が指数に沿って運用することが別だからです。
S&P500連動ファンドは、ファンドマネージャーが独自判断で銘柄を選ぶのではなく、S&P500という指数に沿って保有比率を組みます。
だから「指数連動型」、つまりインデックス型です。
SOXLもインデックス型なのか?
今回、私が特に面白いと思ったのはここです。
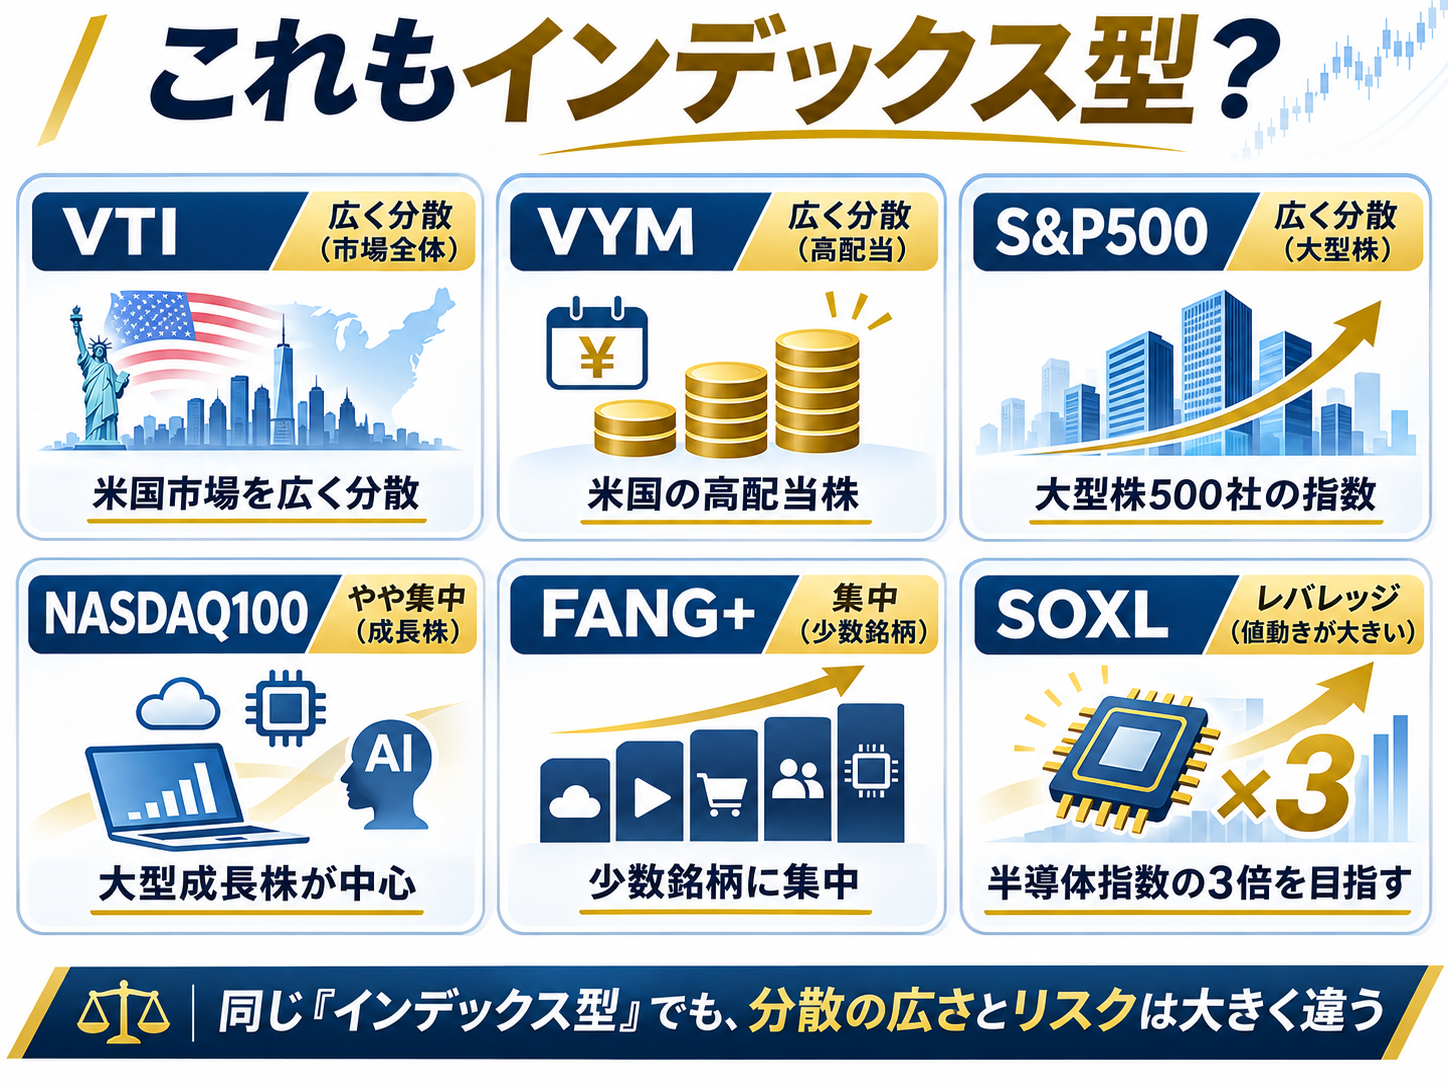
VTI、VYM、S&P500、NASDAQ100、FANG+、SOXL。
これらは全部ひとくくりに「インデックス型」に見えますが、実際にはかなり性格が違います。
例えば、
- VTIは米国市場全体を広く分散
- VYMは高配当株にやや絞る
- S&P500は大型株500社に分散
- NASDAQ100は大型成長株に寄りやすい
- FANG+は少数の成長銘柄に集中
- SOXLは半導体指数の日次3倍を目指すレバレッジ型
という違いがあります。
つまり、同じ「インデックス型」でも、分散の広さとリスクは大きく違うのです。
SOXLも「指数に連動する」という意味ではインデックス型です。
ただし、通常の長期積立向きインデックスファンドとはかなり性格が違います。
ここを一緒くたにしてしまうと危ない。
この点は、初心者ほど強調したいところです。
代表的なアクティブファンドには何があるのか
今回の記事を書くにあたって、私は「そもそも代表的なアクティブファンドって何だろう?」というところから整理しました。
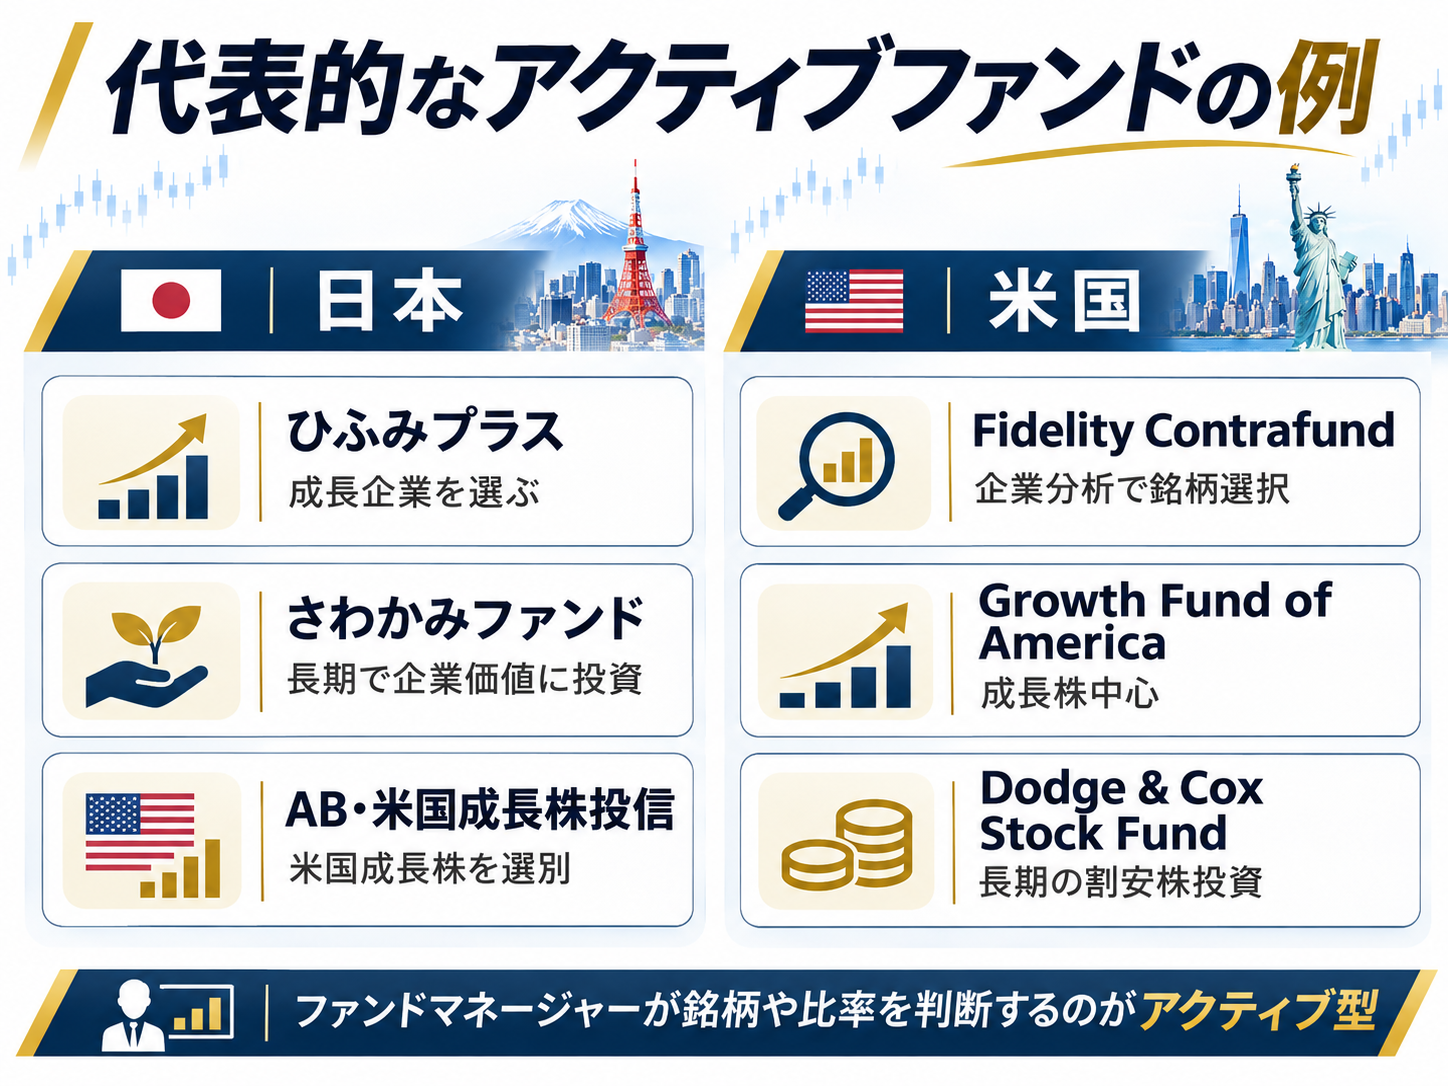
日本でよく知られている例としては、
- ひふみプラス
- さわかみファンド
- AB・米国成長株投信
などがあります。
一方、米国では、
- Fidelity Contrafund
- Growth Fund of America
- Dodge & Cox Stock Fund
といったファンドが代表例です。
もちろん、これらのファンドを否定したいわけではありません。
アクティブ型には、企業を調査し、将来性や割安性を考えながら投資先を選ぶという役割があります。
ただ、私自身は8年間の経験を通じて、「自分がコストを抑えながら長く続けるなら、やはり基本は広く分散されたインデックス型だな」と感じています。
では、全員がインデックス投資をしたらどうなるのか
これは今回、私自身が一番興味を持ったテーマでした。
インデックス投資家は、基本的には指数に沿って買うだけです。
では、もしみんなが同じようにインデックス投資しかしなくなったら、株価は誰が決めるのでしょうか。
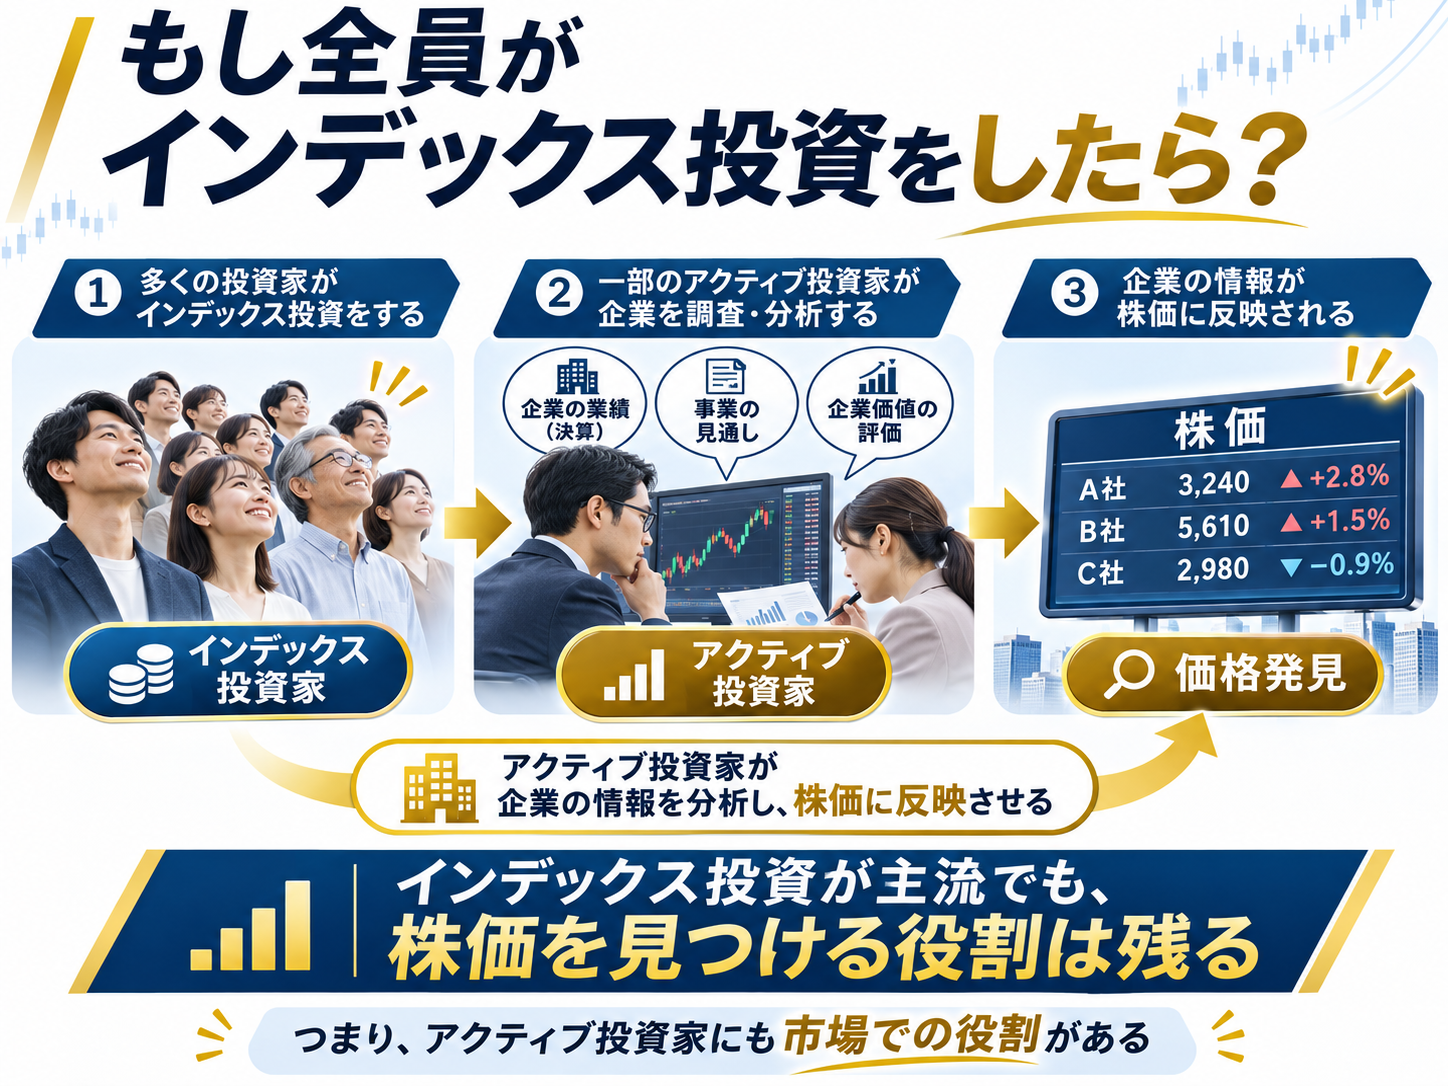
結論から言うと、市場にはアクティブ投資家の役割が残ると考えられます。
企業の決算を読み、将来性を分析し、A社は割安、B社は割高だと判断する投資家がいるからこそ、その情報が株価に反映される。
これは「価格発見」と呼ばれる大事な機能です。
もし本当に誰も分析しなくなれば、そのズレを利用して利益を得ようとする投資家が出てくるはずです。
つまり、インデックス投資が広がるほど、逆にアクティブ投資に利益機会が生まれやすくなる面もあります。
だから私は、
- インデックス投資が主流になっても
- アクティブ投資の役割がゼロになるわけではない
と考えています。
ただ、そういう市場全体の仕組みを理解したうえでも、個人投資家として自分が何を選ぶかは別問題です。
私は、そこまで高いコストや高い難易度を背負って市場平均超えを狙うより、まず市場全体の成長を取りにいきたい。
この考えは今も変わっていません。
インデックス投資が主流になった時代だからこそ、広告には慎重でいたい
インデックス型が主流になる時代は、見方を変えると、「市場平均では物足りない」という気持ちを刺激する広告が出やすい時代でもあります。
実際、
- もっと早く資産を増やそう
- インデックスでは遅い
- 個別株や特別な手法で差をつけよう
といった訴求は、これからもたくさん出てくると思います。
でも私は、こういう時代だからこそ、むしろ冷静でいたいと思っています。
市場平均を長期で超え続けるのは簡単ではありません。
この点は『敗者のゲーム』の考え方にも通じますし、実際の統計でも、長期では多くのアクティブ型が指数に勝てていないという傾向があります。
関連して、私は以前、GFS投資スクールの広告も検証しました。
ここで言いたいのは、誰かを批判したいということではありません。
魅力的なうたい文句ほど、条件や前提を冷静に確認しようということです。
8年間インデックス投資を続けて感じる、いちばんの良さ
では、私は8年間インデックス投資を続けて、何が一番良かったと感じているのでしょうか。
正直に言うと、答えはひとつではありません。
- 低コストで続けやすい
- 銘柄の分散が効く
- 毎月積み立てることで時間の分散もできる
- 長期で持ち続けやすい
- 未来の勝者を自分で当てなくても、市場の成長に乗りやすい
この全部です。
その中でも特に大きいのは、一社の浮き沈みに精神的に振り回されにくいことかもしれません。
個別株と違って、インデックス投資は「お弁当の詰め合わせセット」のようなものです。
どこか一社が悪くても、全体としては入れ替わりながら前に進んでいく。
ここに、長く持ち続けやすい理由があると私は思っています。
まとめ|私がいまもインデックス投資を信頼している理由
2018年、私はたぱぞうさんのブログをきっかけに、楽天VTI・楽天VYMの積立を始めました。
その頃は、今ほどインデックス投資が当たり前ではなかったと思います。
それが2026年の今、インデックス型は米国で資産額ベースの主流になり、日本でもその存在感を大きく高めています。
それを見て、私はやはり「始めてよかったな」と思います。
もちろん、インデックス投資が万能だとは思っていません。
アクティブ投資には価格発見という役割がありますし、全員が全員インデックス投資をする世界がどうなるかには、私自身も少し興味があります。
それでも、私自身の答えは今のところシンプルです。
市場平均を長く受け取り続ける。
派手ではありませんが、だからこそ続けやすい。
そして、実際に8年間続けてきて、その価値をますます感じています。
関連して、こちらの記事もあわせて読むとつながりやすいと思います。
※この記事は2026年11月18日時点で確認できる統計と私自身の投資経験をもとにした記録です。特定のファンド・ETFへの投資や売買を推奨するものではありません。インデックス型でも値下がりや元本割れのリスクがあり、過去の成績は将来の成果を保証しません。