こんにちは、nobu2394.comです。
私は現在51歳、資産は約2.2億円です。
資産形成の中心は今も米国株や米国株インデックスですが、資産が増えてきたことで、以前より「増やす」だけではなく「守る」ことも意識するようになりました。
その一つとして保有しているのが金です。
私は現在、米国市場に上場している
SPDR Gold MiniShares Trust(GLDM)
を実際に保有しています。
ところが今回、あらためて一つ疑問に思いました。
「金ETFって、日本円で買うのと米ドルで買うので本当に違うんだろうか?」
さらに調べていくと、
「為替ヘッジあり」
「為替ヘッジなし」
という言葉も出てきます。
正直に言うと、私は最初、この「為替ヘッジ」がいまいち腹落ちしていませんでした。
「円建てなら為替の影響を受けないの?」
「為替ヘッジって、誰かが為替の損を肩代わりしてくれるの?」
「保険みたいなものなら、その保険料は誰が払っているの?」
そんな疑問が次々に出てきました。
この記事では、実際にGLDMを保有している私自身が疑問に思ったことを一つずつ整理しながら、
- 金ETFは円建てとドル建てで何が違うのか
- 円建てなら為替の影響を受けないのか
- 為替ヘッジあり・なしとは何なのか
- 為替ヘッジの「保険料」はどこにあるのか
- 主要な金商品では経費率にどれくらい差があるのか
- 私が保有するGLDMは高いのか安いのか
を初心者目線でまとめてみます。
※この記事では分かりやすさと検索上の一般的な呼び方から「金ETF」と表現しますが、GLDMなどは法的な商品形態として一般的な投資信託型ETFとは異なる部分があります。
- 結論|円建てかドル建てかより「為替ヘッジの有無」が重要
- まずGLDM・447A・448Aを並べると一気に分かりやすい
- 円で買える金ETFでも、為替ヘッジなしならドル円の影響を受ける
- 実口座を見ると「ドルではほぼトントン、円ではマイナス」だった
- 447Aは「円で買えるGLDM」と考えると理解しやすい
- では「為替ヘッジあり」って何?
- 金価格まで固定されるわけではない
- でも「保険」なら保険料を払わないとおかしくない?
- ヘッジの「保険料」は経費率ではなく為替予約レートの中に隠れていることが多い
- 447Aと448Aは表面上の経費率が同じ
- 為替ヘッジありを選ぶのはどんな人?
- 私が保有しているGLDMの経費率は0.10%
- 主要な米国の金商品を経費率で比較
- IAUM 0.09%とGLDM 0.10%|私は乗り換えない
- 経費率だけで選ぶのも違う
- 私は現在、GLDM約262万円・SLV約193万円を保有している
- 私はなぜ為替ヘッジなしのGLDMでいいと思っているのか
- 金・銀・スイスフランの詳しい配分は別記事で
- 金と外貨は私の中では少し役割が違う
- 為替を予想してGLDMを売買するつもりはない
- 世界の中央銀行も金を保有・購入している
- 43歳の頃より「増やす」から「守る」も意識するようになった
- 結局、金ETFは何を見て選べばいい?
- まとめ|私はGLDMをそのまま保有する
- 関連記事
結論|円建てかドル建てかより「為替ヘッジの有無」が重要
最初に、今回調べた私なりの結論です。
同じ金への投資で、どちらも為替ヘッジなしなら、円建てかドル建てかだけで経済的な中身が大きく変わるわけではありません。
重要なのは、
「何通貨で売買するか」
と、
「為替ヘッジをするか、しないか」
を分けて考えることです。
私はここをごちゃ混ぜに考えていたので、最初分かりにくかったのだと思います。
まずGLDM・447A・448Aを並べると一気に分かりやすい
円建て、ドル建て、為替ヘッジあり、為替ヘッジなし。
言葉だけ並べても分かりにくいので、代表的な3商品を横に並べてみます。
| 商品 | 売買通貨 | 為替ヘッジ | 経費率・実質的な信託報酬 | 特徴 |
|---|---|---|---|---|
| GLDM | 米ドル | なし | 0.10% | 米国市場でドルで直接買う |
| 447A | 日本円 | なし | 約0.177% | 円で買えるが為替の影響を受ける |
| 448A | 日本円 | あり | 約0.177% | 円で買い、為替変動の影響を抑える |
※2026年9月時点の運用会社公式情報をもとにしています。費用や商品内容は変更される可能性があります。
この3つを見ると分かりやすいです。
GLDMと447Aの大きな違いは「どの市場・通貨で売買するか」。
447Aと448Aの大きな違いは「為替ヘッジをするかどうか」。
です。
しかも447Aと448Aは、どちらも主として私が保有しているGLDMへ投資する商品です。
かなり単純化すると、
GLDM=ドルでGLDMを直接持つ
447A=円でGLDMを間接的に持つ・為替ヘッジなし
448A=円でGLDMを間接的に持つ・為替ヘッジあり
というイメージです。
円で買える金ETFでも、為替ヘッジなしならドル円の影響を受ける
私が最初に勘違いしそうになったのがここです。
「日本円で買う商品ならドル円は関係ないのでは?」
と思ってしまいます。
しかし、為替ヘッジなしならそうではありません。
金は世界市場で米ドル建ての価格が広く使われています。
かなり単純化すると、日本円から見た金の価値は、
ドル建て金価格 × ドル円
で考えることができます。
たとえば100ドル分の金を持っているとします。
1ドル=150円なら、
100ドル × 150円=15,000円
です。
金のドル価格がまったく変わらず、1ドル=120円まで円高になれば、
100ドル × 120円=12,000円
になります。
逆に1ドル=180円まで円安になれば、
100ドル × 180円=18,000円
です。
為替ヘッジなしの商品なら、この為替の影響が円から見た価値に入ってきます。
つまり、
「円で買える」=「為替の影響を受けない」
ではありません。
実口座を見ると「ドルではほぼトントン、円ではマイナス」だった
そして今回、私自身のGLDM保有画面を見ると、ちょうど為替の影響を考えるのに分かりやすい状態になっていました。
私は現在、GLDMを196口保有しています。
このスクリーンショット時点では、概算評価額が、
- 米ドルベース:約16,834.44ドル
- 日本円ベース:約2,623,985円
でした。
そして損益を見ると、
- 米ドルベース:-25.48ドル、-0.15%
- 日本円ベース:-68,467円、-2.54%
となっています。
ドルで見れば、ほぼトントンです。
ところが円で見ると約2.5%のマイナス。
同じGLDMを見ているのに、ドルベースと円ベースでは損益の見え方が違います。
もちろん、証券会社の円換算方法や各買付時点の為替レートなども関係するため、この差をすべて単純に「為替差損」と言い切ることはできません。
ただ、
金そのもののドル価格だけでなく、円換算すると為替の影響が加わる
ことを、自分の実口座でも確認できます。
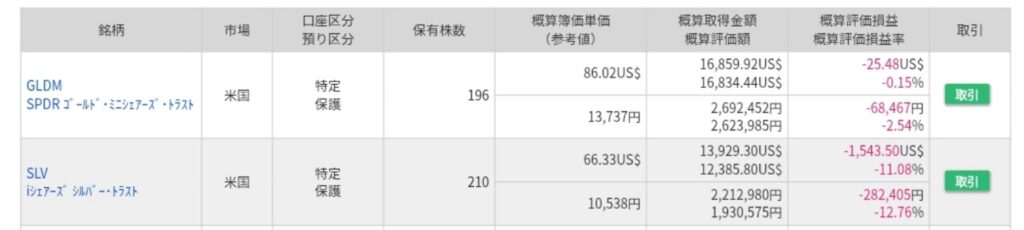
実際に保有しているGLDM。ドルベースでは-0.15%なのに、円ベースでは-2.54%。同じ金ETFでも、円換算すると為替の影響が加わることが分かります。
447Aは「円で買えるGLDM」と考えると理解しやすい
この仕組みを理解するうえで、447Aは非常に分かりやすい商品です。
447A「ステート・ストリート・スパイダー ゴールド ETF(為替ヘッジなし)」は、東京証券取引所に上場しています。
だから日本円で売買できます。
ところが、主な投資先は私も保有しているGLDMです。
つまり中身を見ると、
「円で買えるから円そのものに投資している」わけではありません。
447Aが連動を目指すのは、LBMA金価格の円換算ベースです。
だから為替ヘッジなしの447Aは、日本円で売買する商品であっても、円から見ればドル円の影響を受けます。
この商品を知ったことで、私自身、
「売買通貨」と「為替ヘッジ」は別の話なんだ
とかなり理解しやすくなりました。
では「為替ヘッジあり」って何?
ここが、私には一番難しかったところです。
いろいろな説明を読んでも、最初はどうもしっくりきませんでした。
最終的に私が一番腹落ちしたのが、
「為替ヘッジは、為替の値動きに保険をかけるようなもの」
と考えることです。
1ドル=150円で100ドル分持っているとする
たとえば100ドル分の金を持っていて、現在1ドル=150円だとします。
円換算では15,000円です。
為替ヘッジなしなら、その後1ドル=120円まで円高になると、
100ドル × 120円=12,000円
になります。
金そのもののドル価格は変わっていないのに、円で見ると3,000円減っています。
そこで「将来の為替交換」をあらかじめ契約する
為替ヘッジありの商品では、為替予約などを使います。
かなり単純化すると、
「将来、このドルをあらかじめ決めた為替レートに近い水準で円へ戻す契約をしておく」
というイメージです。
たとえば1ドル=150円のときに、その後の為替変動を打ち消す方向の取引を持っておきます。
その後1ドル=120円まで円高になれば、保有しているドル資産を円換算した価値は下がります。
しかし、為替予約側では反対方向の利益が出ます。
その結果、円高による損失をかなり打ち消せます。
逆に円安になれば、円安の利益も消える
では1ドル=180円まで円安になったらどうでしょうか。
為替ヘッジなしなら、
100ドル × 180円=18,000円
です。
円安によって3,000円増えます。
ところが為替ヘッジありでは、為替予約側で反対方向の損失が出ます。
そのため、円安で得られたはずの利益もかなり打ち消されます。
つまり、
円高の損を減らす代わりに、円安の得も減らす。
これが為替ヘッジです。
金価格まで固定されるわけではない
ここでもう一つ大事な点があります。
為替ヘッジをしたからといって、金価格そのものまで固定されるわけではありません。
できるだけ小さくしようとしているのは、
為替による値動きの部分
です。
金そのものの価格が20%上がれば、為替ヘッジありの商品でも基本的には金価格上昇の影響を受けます。
逆に金価格が20%下がれば、為替ヘッジありでも損失は出ます。
私は、
為替ヘッジなし=円から見ると「金+為替」の値動きを持つ
為替ヘッジあり=為替をなるべく消して「金そのもの」の値動きを取りにいく
と考えると、かなり理解しやすくなりました。
でも「保険」なら保険料を払わないとおかしくない?
ここまで理解したとき、私にはもう一つ疑問が残りました。
「為替ヘッジが保険みたいなものなら、保険料を払わないとおかしくないか?」
という疑問です。
円高による損失を抑えてもらえるのに、金融機関が無料で親切に損を引き受けてくれるはずはありません。
この感覚自体は間違っていませんでした。
実際、為替ヘッジにはコストが発生する場合があります。
ただし、そのコストの見え方が少し特殊です。
ヘッジの「保険料」は経費率ではなく為替予約レートの中に隠れていることが多い
私には、この表現が一番分かりやすかったです。
為替ヘッジの“保険料”にあたるものは、経費率ではなく、為替予約レートの中に隠れていることが多い。
為替予約のレートには、円と米ドルなどの金利差や市場環境が反映されます。
たとえば円の金利より米ドルの金利が高い状況で、米ドル資産を円ヘッジすると、一般的には金利差などに応じたヘッジコストが発生します。
そして、そのコストはETFの信託報酬とは別に、為替予約の損益として基準価額へ反映されます。
だから、
「信託報酬が同じ=為替ヘッジが無料」
という意味ではありません。
ちなみに金利関係が逆になれば、コストではなくプラス方向に働く「ヘッジプレミアム」となる場合もあります。
447Aと448Aは表面上の経費率が同じ
これを理解するのに、447Aと448Aは非常に分かりやすい例です。
| 商品 | 為替ヘッジ | 実質的な信託報酬 |
|---|---|---|
| 447A | なし | 約0.177% |
| 448A | あり | 約0.177% |
表面上の実質的な信託報酬は同じです。
ここだけ見ると、
「448Aは無料で為替ヘッジしてくれるの?」
と思ってしまいます。
でもそうではありません。
為替ヘッジに使う為替予約の損益は、別に基準価額へ反映されます。
だから初心者の私には、
「保険料が経費率の欄に書いていないだけ」
と理解するのが一番分かりやすかったです。
為替ヘッジありを選ぶのはどんな人?
最初の私は正直、
「為替ヘッジありの商品を買う意味って何だろう?」
と思っていました。
でも仕組みを理解すると、ちゃんと合理的な理由があります。
たとえば、
- 金価格そのものの値動きを取りたい人
- ドル円の方向まで予想したくない人
- 将来日本円で使う資産なので円換算額のブレを小さくしたい人
- すでに米ドル資産を多く持っていて、これ以上為替の影響を増やしたくない人
です。
つまり、
「私は金に投資したいのであって、ドル円相場に投資したいわけではない」
という人には、為替ヘッジありの商品にも十分意味があります。
金融知識がない人向けの商品というわけではありません。
投資する目的が違うだけです。
私が保有しているGLDMの経費率は0.10%
では、私自身が保有しているGLDMはどうなのでしょうか。
2026年9月時点の総経費率は、
年0.10%。
GLDMは、費用控除前で金現物の値動きへの連動を目指す商品です。
私はGLDMを買ったとき、
「円建てかドル建てか」
をそこまで深く考えていませんでした。
もともと米国株や米国ETFを買っていたので、その延長で金への投資手段としてGLDMを選んでいました。
ところが今回あらためて調べてみると、GLDMはかなり低コストな商品でした。
主要な米国の金商品を経費率で比較
2026年9月時点で、金現物価格への連動を目指す主要な米国上場商品をいくつか比較すると、次のようになります。
| 順位 | 商品 | ティッカー | 年間経費率等 |
|---|---|---|---|
| 1 | iShares Gold Trust Micro | IAUM | 0.09% |
| 2 | SPDR Gold MiniShares Trust | GLDM | 0.10% |
| 3 | abrdn Physical Gold Shares ETF | SGOL | 0.17% |
| 4 | Goldman Sachs Physical Gold ETF | AAAU | 0.18% |
| 5 | iShares Gold Trust | IAU | 0.25% |
| 5 | VanEck Merk Gold ETF | OUNZ | 0.25% |
| 7 | SPDR Gold Shares | GLD | 0.40% |
※今回、私が比較対象にした主要商品の範囲で経費率順に並べています。米国市場に存在するすべての金商品を対象としたランキングではありません。
こうして見ると、私が保有しているGLDMは、今回比較した主要商品の中では2番目に低コストでした。
正直な感想としては、
「そこまで深く考えずに選んだけど、結果的にはかなり低コストな商品を選んでいたんだな」
という感じです。
IAUM 0.09%とGLDM 0.10%|私は乗り換えない
数字だけを見ると、IAUMの0.09%の方がGLDMの0.10%よりわずかに低コストです。
差は、
0.01ポイント。
仮に1,000万円分保有すると単純計算で、
- IAUM 0.09%:年間約9,000円
- GLDM 0.10%:年間約10,000円
差は年間約1,000円です。
そのため、すでにGLDMを保有している私が、この0.01%だけを理由にGLDMを売ってIAUMへ乗り換えるつもりは現時点ではありません。
売却時の税金、売買コスト、スプレッドなどまで考える必要があるからです。
一方、GLDM 0.10%とGLD 0.40%なら、1,000万円保有した場合の単純な差は年間約3万円です。
長期間、大きな金額を保有するなら、経費率の差も無視できないと思います。
経費率だけで選ぶのも違う
ただし、今回調べてみて、
「一番経費率が安い商品を買えばそれで終わり」
とも思いませんでした。
見るべきなのは、
- 金現物への連動なのか、先物を使うのか
- 為替ヘッジありか、なしか
- 経費率・信託報酬
- 売買手数料
- 外貨へ交換する場合の為替コスト
- 売買スプレッド
- 流動性
- NISAの利用可否
- 普段使っている証券会社で買いやすいか
などです。
経費率は重要ですが、商品選びの一部だと思います。
私は現在、GLDM約262万円・SLV約193万円を保有している
実際、私は現在もGLDMを保有しており、銀のSLVとあわせてコモディティ資産として保有しています。
2026年9月のMONEX VIEWでは、
- コモディティ全体:約455.6万円
- GLDM:約262.4万円、57.59%
- SLV:約193.2万円、42.40%
となっています。
2026年1月時点ではコモディティ資産全体で約49万円だったものが、9月には約456万円まで増えています。
ただし、このグラフには途中の追加投資も含まれています。
「49万円が運用益だけで456万円になった」という意味ではありません。
私自身が金や銀を少しずつ買い増してきた結果も含まれています。
この点は、資産推移グラフを見るときには注意が必要だと思います。
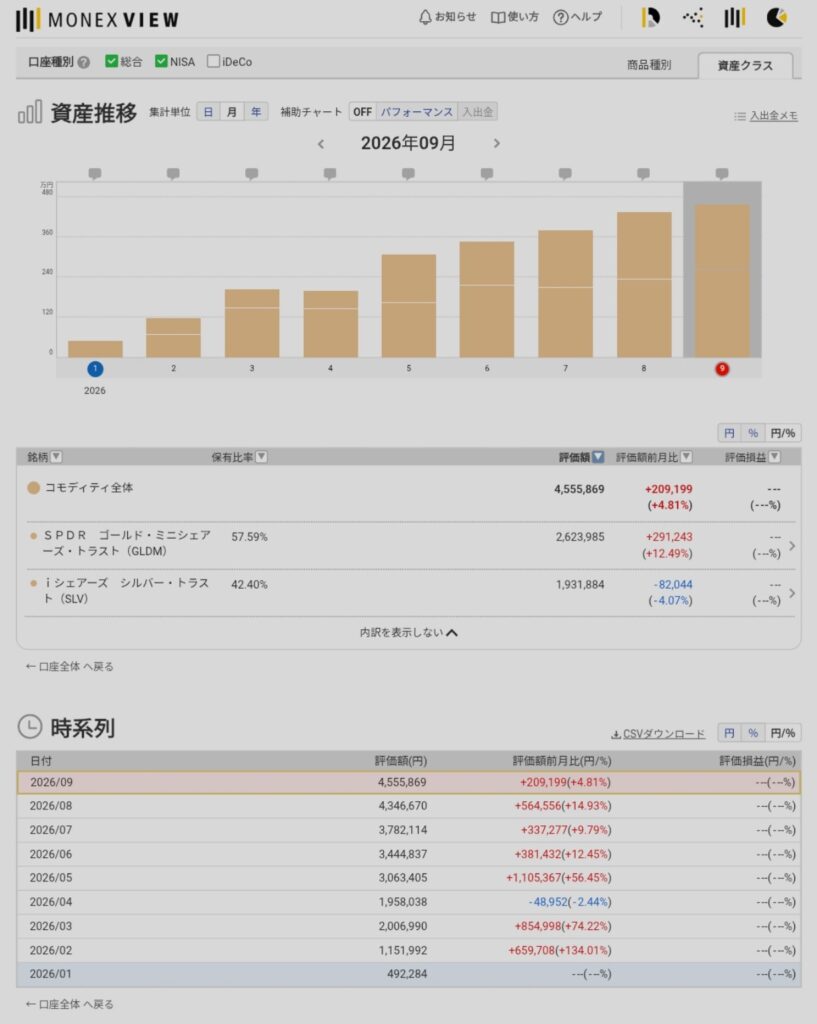
2026年9月時点のコモディティ資産。GLDM約262万円、SLV約193万円を保有しています。この記事ではGLDMを中心に扱い、金・銀を保有する理由や資産配分については別記事で詳しく書いています。
私はなぜ為替ヘッジなしのGLDMでいいと思っているのか
では、私は今後どうするのか。
現時点では、GLDMをそのまま保有するつもりです。
理由は、私が金を持つ目的にあります。
私は金を、資産を大きく増やすための主力商品とは考えていません。
金は「守るための資産」
という位置付けです。
私にとって金は、単なる円安対策でもありません。
円も米ドルも、国や中央銀行、金融制度を基盤とする法定通貨です。
私は通貨制度がなくなると思っているわけではありません。
ただ、資産の大部分を株式や特定の通貨だけに置くのではなく、
特定の国が発行する通貨とは性格の違う資産も持っておきたい。
その代表が金です。
金は非常に長い歴史の中で価値保存手段として利用されてきました。
もちろん、金価格も大きく上下します。
将来の価格上昇が保証されているわけでもありません。
それでも、株式、円、米ドルとは性格の違う資産を持つこと自体に意味があると私は考えています。
そう考えると、円安になったときに金の円換算価値が上昇する部分まで消してしまう必要は、今の私にはあまりありません。
そのため、
為替ヘッジなしのGLDMは、自分が金を持つ目的には合っている。
というのが今の結論です。
金・銀・スイスフランの詳しい配分は別記事で
私は金だけではなく、銀やスイスフランも「守り」の資産として増やしていきたいと考えています。
ただ、この話を今回の記事でも詳しく書くと、既存記事と内容がかなり重複します。
そのため、目標金額や金・銀・スイスフランの配分については、こちらの記事にまとめています。
【51歳・資産2.2億円】金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分
金と外貨は私の中では少し役割が違う
私は米ドルだけではなく、複数通貨を保有することも意識しています。
ただし、金を持つことと外貨を持つことは、私の中では少し意味が違います。
米ドルを持てば米国の通貨を持つことになります。
スイスフランを持てばスイスの通貨を持つことになります。
一方、金そのものは特定の国が発行する法定通貨ではありません。
だから、
通貨を分散すること
と、
通貨とは性格の違う金を持つこと
は、私の中では別の分散です。
複数通貨を持つ理由についてはこちらの記事で詳しく書いています。
【51歳・資産2.2億円】円だけでは不安|米ドル・豪ドル・中国元・スイスフランに通貨分散する理由
為替を予想してGLDMを売買するつもりはない
為替ヘッジを考え始めると、
「これから円高になるのか、円安になるのか」
を予想したくなります。
でも私は、ドル円の方向を正確に当て続けることはできないと思っています。
そのため、米ドル資産についても金についても、短期的な為替予想だけで大きく売買するつもりはありません。
円高になった場合の私の考え方はこちらにまとめています。
【ドル円153円台】円高でも米ドル資産は売らない|140円割れから追加投資を考える
世界の中央銀行も金を保有・購入している
私が金を保有する理由は、中央銀行が買っているからではありません。
ただ、世界の中央銀行が金を準備資産の一つとして重視していることは、自分の考えと重なる部分があります。
World Gold Councilによると、2026年第2四半期の中央銀行などによる金の純購入は約289トン。
2026年上半期では約345トンでした。
また2026年の中央銀行向け調査では、回答者の89%が今後1年間に世界の中央銀行の金保有量が増えると予想しています。
さらに、過去最高となる45%が自らの中央銀行でも金保有を増やすと回答しています。
背景には、準備資産の分散や、地政学・金融市場の不確実性への備えなどがあります。
ただし、
「中央銀行が買っているから金価格は必ず上昇する」
という意味ではありません。
中央銀行需要にも増減があります。
金価格自体も上下します。
私はあくまで、特定の通貨だけに依存しない資産を持つ考え方の一つとして参考にしています。
43歳の頃より「増やす」から「守る」も意識するようになった
43歳頃の私は、今よりも「どう資産を増やすか」を強く意識していました。
51歳になり、資産が約2.2億円になった現在は、
増やすことだけではなく、守ること、分散すること、将来使うこと
まで含めて考えるようになっています。
その中で金は、VTIなどの株式の代わりになるものではありません。
役割が違います。
現在の投資方針全体についてはこちらの記事にまとめています。
51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
結局、金ETFは何を見て選べばいい?
今回調べてみて、私は「円建てかドル建てか」だけで金ETFを選ぶ必要はないと思いました。
少なくとも、次の順番で考えたいと思っています。
- 何の金価格への連動を目指しているのか
- 金現物型なのか、先物などを使うのか
- 為替ヘッジありか、なしか
- 経費率・実質的な信託報酬はいくらか
- 売買手数料や為替交換コストはいくらか
- スプレッドや流動性はどうか
- NISAなど利用したい制度に対応しているか
- 普段使っている証券会社で買いやすいか
こう考えると、
「日本人だから円建てを買えばいい」
でも、
「経費率が一番安い商品だけを選べばいい」
でもありません。
結局は、
「自分は何のために金を持つのか」
が一番重要だと思います。
まとめ|私はGLDMをそのまま保有する
今回、金ETFの円建て・ドル建て、そして為替ヘッジあり・なしについて、自分自身の疑問から調べてみました。
整理すると、
- 円建てだから為替の影響を受けないわけではない
- 為替ヘッジなしなら円建てでもドル円の影響を受ける
- GLDMは米ドルで直接売買する金商品
- 447Aは円で買える為替ヘッジなし商品で、主としてGLDMへ投資する
- 448Aは円で買える為替ヘッジあり商品で、こちらも主としてGLDMへ投資する
- 為替ヘッジは「為替の値動きに保険をかける」ような仕組み
- 円高の損を抑える代わりに、円安の得も抑える
- ヘッジの「保険料」は経費率ではなく為替予約レートの中に隠れていることが多い
- 私の実口座ではドル損益-0.15%に対し円損益は-2.54%だった
- GLDMの総経費率0.10%は、今回比較した主要商品ではかなり低い
となります。
そして今回、私自身が一番理解できて良かったのが、
「ドル建てのGLDMを保有することと、米ドルそのものを保有することは同じではない」
という点です。
GLDMを売買する通貨は米ドルです。
しかし、私が経済的に保有しているのは金へのエクスポージャーです。
私が欲しいのも米ドルそのものではありません。
円でもドルでもない、金という別の性格を持つ資産です。
そして私は、金を資産を大きく増やす主役ではなく、資産を守るための一つの道具として考えています。
その目的から考えると、今の私には為替ヘッジなしのGLDMが合っています。
今回あらためて調べた結果、総経費率も0.10%と低く、現時点で別の商品へ乗り換える理由は特に見当たりませんでした。
今後も金価格だけを追いかけるのではなく、資産全体の中で金がどんな役割を果たしているのかを見ながら保有していきたいと思います。
関連記事
-
【51歳・資産2.2億円】金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分
-
【51歳・資産2.2億円】円だけでは不安|米ドル・豪ドル・中国元・スイスフランに通貨分散する理由
-
【ドル円153円台】円高でも米ドル資産は売らない|140円割れから追加投資を考える
-
51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
主な確認資料
- State Street Investment Management:GLDM、447A、448A
- BlackRock / iShares:IAUM、IAU
- abrdn:SGOL
- Goldman Sachs Asset Management:AAAU
- VanEck:OUNZ
- State Street Investment Management:GLD
- World Gold Council:Gold Demand Trends Q2 2026
- World Gold Council:Central Bank Gold Reserves Survey 2026
※経費率、信託報酬、商品内容等は2026年9月時点で確認した情報です。変更される可能性がありますので、実際に購入する際は各運用会社・証券会社の最新情報をご確認ください。
※この記事は私自身の投資経験と考え方をまとめたものであり、特定の金融商品への投資を推奨するものではありません。金、ETF、ETP等には価格変動、為替変動その他のリスクがあり、元本は保証されていません。投資判断はご自身の責任でお願いいたします。