こんにちは、nobu2394.comです。
この記事を最初に書いたのは、2018年3月6日。
当時43歳だった私は、前日の記事で、住宅ローンの返済資金を確保しながら、余剰資金から月10万円を10年間積み立てるという計画を立てていました。
ただ、月10万円を投資すると決めても、次の問題があります。
「では、その10万円を何に投資するのか?」
2018年3月6日の私は、まさにそれを考えていました。
前日に「いくら投資するか」を決め、翌日に「何に投資するか」を考えたわけです。
あれから8年以上。
51歳になった2026年の今振り返ると、面白いのは「楽天VTIと楽天VYMを選んだ」という結果だけではありません。
当時、何を基準に投資先を選ぼうとしていたのか。
そして、その基準は8年後の今でも通用しているのか。
今回はそこを答え合わせしてみます。
この記事の結論
- 2018年に一番重視していたのは、長期で増える可能性が高く、再現性があること
- 次に重視したのは、手間がかからず自動で続けられること
- 必要なら現金化しやすいことも条件の一つだった
- その条件から、楽天VTIと楽天VYMを選んだ
- 8年以上続けた2026年現在、どちらを選んだことも後悔していない
- ただし、2026年の環境で43歳からゼロスタートするなら、私はオルカンなど全世界株式を中心に考える
2018年、投資先を選ぶとき一番重視していたこと
2018年の記事を読み返すと、私は投資先の条件として、
- 積立式であること
- 必要なら比較的すぐ現金化できること
- 税制優遇制度を利用できること
- できれば自動で積み立てられること
を挙げています。
ただ、51歳になった今、当時の自分が一番重視していたものは何だったかと聞かれれば、答えはもう少し根本的です。
長期で見て増える可能性が高いこと。
そして、
自分にも再現できる方法であること。
これが一番でした。
私は当時、日本株の個別株も売買していました。
個別株で大きく利益を出せる可能性はあります。
でも、毎回よい銘柄を選び、売買のタイミングまで当て続けることを、自分が10年、20年と再現できるのか。
そこには自信がありませんでした。
だから徐々に、
「自分で勝つ銘柄を当て続ける」より、「市場全体の成長に乗る」方が自分には合っているのではないか。
と考えるようになりました。
2番目に重要だったのは「手間がかからないこと」
これも今までほとんど変わっていません。
2018年の記事で私は、
「できれば自動で勝手に積み立ててほしい」
と書いています。
私は基本的に面倒くさがりです。
長期投資は、一度や二度買って終わるものではありません。
毎月、何年も続けることになります。
そのたびに商品を選び、金額を決め、注文を入れる。
それでは、いつか面倒になります。
だから、
一度仕組みを作ったら、あとは自動的に続けられる。
これは商品選びと同じくらい重要だったと思います。
実際、2026年現在も私は楽天VTIと楽天VYMを毎月自動積立しています。
「いつでも現金化できること」も条件だった
2018年当時、私は流動性も意識していました。
理由があります。
当時は株以外にも、一定期間解約しにくかったり、途中で解約すると不利になったりする金融商品を保有していました。
生命保険などもそうです。
その経験から、
「これから投資するお金まで長期間ロックされる商品にはしたくない」
と考えていました。
51歳になった今振り返ると、この条件は当時考えていたほど大きな問題ではなかったとも思います。
一般的な投資信託であれば、必要になったときに売却できます。
それでも、
長期投資をするつもりでも、必要なら現金化できる。
という自由度は今でも大きなメリットだと感じています。
私にとってインデックス投資は、長期保有を前提としながらも、自分のお金を完全に縛られない。
その後、日本株の短期売買や米国株の長期保有を経験し、51歳の今は「インデックスを主力、個別株はサテライト」と考えるようになりました。
→ 【7年後検証】日本株はうねり取り、米国株はほったらかし?51歳の今はどう投資している
その意味でも、非常に使いやすい投資方法でした。
なぜ2018年に楽天VTIを選んだのか
そして実際の投資先として強く意識したのが、楽天・全米株式インデックス・ファンド(楽天VTI)でした。
当時の私には、楽天VTIがかなり魅力的に見えていました。
大きかったのは、米国経済そのものへの期待です。
もう一つ大きかったのが、当時よく読んでいた投資ブロガー、たぱぞうさんの影響でした。
米国株について勉強する中で、かなり参考にさせてもらいました。
当時の楽天VTIは、低コストで米国市場全体へ幅広く投資できる商品として、私にはかなり魅力的に映りました。
私はS&P500のような大型株中心の指数だけではなく、
米国市場全体へ幅広く投資する。
というVTIの考え方に魅力を感じました。
当時の私の感覚では、
「アメリカのどの会社が勝つかを当てるのではなく、アメリカ全体を持ってしまう」
という考え方です。
個別株で何度も試行錯誤していた私には、この考え方がかなり新鮮でした。
では、なぜVTIだけでなくVYMも選んだのか
一方、楽天VTIだけにするのではなく、楽天・米国高配当株式インデックス・ファンド(楽天VYM)も選びました。
理由は二つあります。
一つは、VTIとVYMでは値動きがまったく同じではないこと。
どちらも米国株ですが、市場環境によって動き方や資金が向かうタイミングに違いがあります。
当時の私は、その違いも面白いと感じていました。
もう一つは、
高配当投資を完全には捨てたくなかった。
という気持ちです。
私は以前、AT&Tやアルトリアなどの個別高配当株を保有し、
「1億円を高配当株で運用して、年間400万円、500万円の配当で生活できたらいい」
と考えていた時期がありました。
ただ、この2018年頃には、その考えは少しずつ弱くなっていました。
高い配当を受け取れても、株価の成長が弱かったり、個別企業によって結果が大きく変わったりする。
個別の高配当株だけに頼ることに、少しずつ疑問を持ち始めていたからです。
そこで、
個別高配当株ではなく、高配当株もインデックスで持つ。
という意味でVYMを選びました。
※楽天VYMは、本家米国ETFのVYMのように現金の配当を直接受け取る商品ではありません。高配当株へ投資するインデックスファンドとして保有しています。
計画を立てても、実際に買えたのは5か月後だった
3月に投資先を考えたからといって、すぐに予定通り積立が始まったわけではありません。
入金方法や積立設定で何度か失敗し、実際に楽天VTI・楽天VYMの買付を始められたのは2018年8月でした。
ここは今回の記事では詳しく書きません。
今回の記事は「何に投資するかを、どう考えたのか」がテーマです。
実際に積立を始めるまでの失敗や経緯はこちらにまとめています。
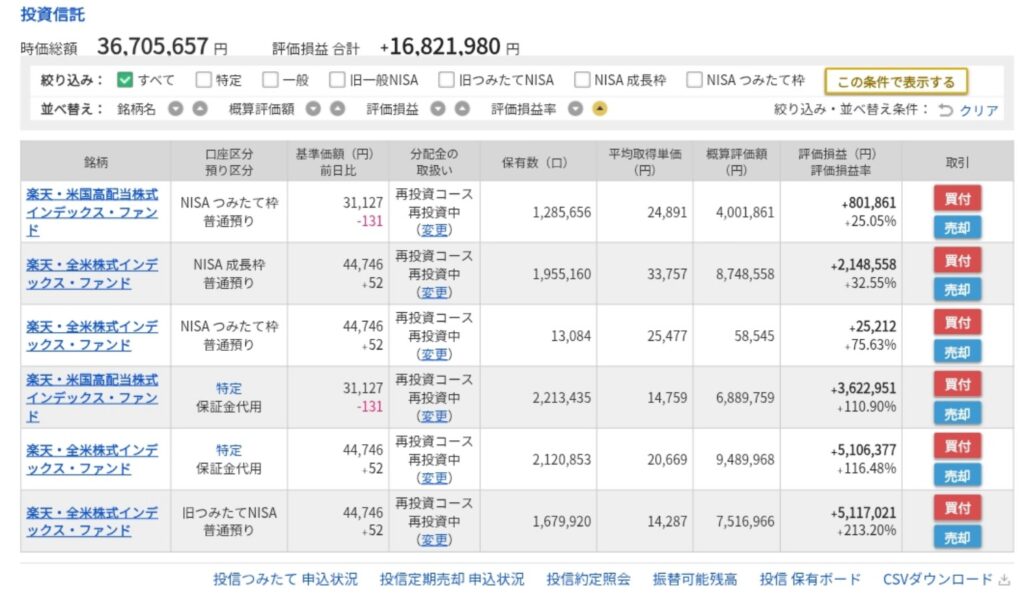
8年後、保有する楽天VTI・楽天VYMは約3,671万円に
そして2026年10月2日現在。
私が保有している楽天VTI・楽天VYMの投資信託は、次のようになっています。
| 投資信託 | 評価額 | 評価益 |
|---|---|---|
| 楽天VTI | 25,814,037円 | +12,397,168円 |
| 楽天VYM | 10,891,620円 | +4,424,812円 |
| 合計 | 36,705,657円 | +16,821,980円 |
※2026年10月2日時点。楽天VTI・楽天VYMの投資信託分のみ。本家米国ETFのVTI・VYMは含めていません。
もちろん、約3,671万円すべてが2018年に始めた月10万円の積立だけで増えたわけではありません。
途中から積立額を増やし、追加投資もしています。
この数字を、
「月10万円が8年間で3,671万円になった」
と見るのは間違いです。
それでも、2018年3月に「これから何を買おう」と考えていた二つの商品を、8年以上経った今も実際に持ち続けている。
これは自分にとってかなり感慨深いものがあります。
今も「手間をかけない」という考えは変わっていない
2018年に重視した「自動で積み立てられること」は、8年後の今もそのまま続いています。
2026年現在、私の自動積立額は月40万円です。
- 楽天VTI:月266,667円
- 楽天VYM:月133,333円
- 合計:月400,000円
現在の実際の積立設定がこちらです。
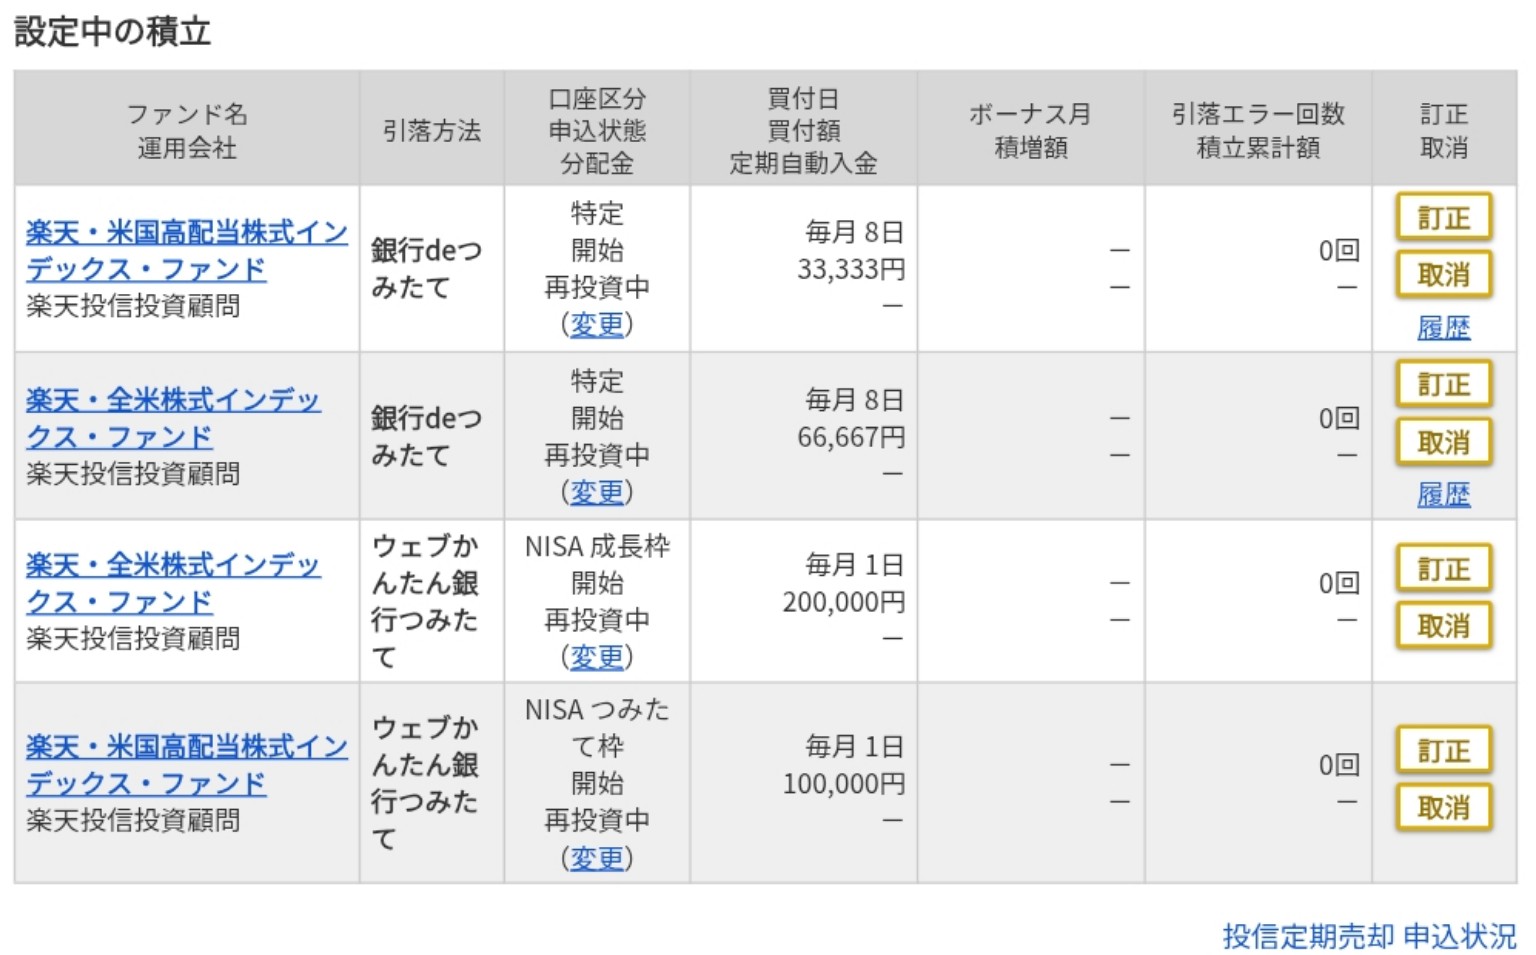
現在はマネックス証券で、新NISAと特定口座を使って積立設定をしています。
実際の設定方法についてはこちらの記事で公開しています。
8年前に「面倒だから自動で積み立てたい」と考えたことは、結果的にかなり重要だったと思います。
長期投資では、毎回完璧な判断をすることより、
続けられる仕組みを作ること。
こちらの方が私には合っていました。
VTIとVYM、8年間持って後悔しているか
結論から言えば、
どちらも後悔していません。
結果だけを見れば、VTIだけを100%持っていた方が資産額は大きくなっていたでしょう。
でも、それは8年後の値動きを知っている今だから言える話です。
2018年当時の私には未来は分かりません。
もし未来を完全に知ることができたなら、「VTIを100%買え」どころか、「NVIDIAを買っておけ」という話になってしまいます。
それでは投資判断の検証にはなりません。
未来が分からない状態で、長期成長を狙うVTIと、高配当戦略を残すVYMを組み合わせた。
その2018年の判断を、私は失敗だったとは思っていません。
VYMにもキャピタルゲインはありますし、楽天VYMではファンド内で運用成果が基準価額に反映されます。
何より、実際に8年以上持ち続けられています。
楽天VTIと楽天VYMの8年間の実際の差については、別の記事で詳しく比較しています。
では、2026年の今、43歳からゼロスタートするなら何を選ぶか
ここは2018年とは少し変わりました。
もし2026年の今、43歳・投資資金月10万円という同じような条件からゼロスタートするなら、私はオール・カントリーなどの全世界株式を中心に考えると思います。
ただし、これは、
「もうアメリカは成長しない」
と思っているからではありません。
私は今でも、米国の長期的な成長力をかなり高く評価しています。
2018年に楽天VTIを選んだことについても、後悔していません。
ただ、投資できる商品の選択肢も増え、私自身も8年間投資を続けてきました。
今なら、一つの国だけに集中するのではなく、世界全体へ広く投資する方法も有力だと考えます。
そして現在の自分自身について言えば、もう一つ大きな理由があります。
私はすでに、楽天VTIをはじめ米国株関連の資産をかなり保有しています。
だから、
既存の米国資産はそのまま持ち、新しく入れるお金の行き先だけ世界へ広げる。
という考え方になっています。
これは「米国をやめる」のではなく、
「米国を十分持っているから、次のお金を分散する」
という考えです。
51歳になってからの投資方針についてはこちらで詳しく書いています。
新NISAの投資枠を使い切った後、新しいお金をどこへ向けるかについてはこちらです。
8年間で変わったのは「商品」、変わらなかったのは「選ぶ基準」
2018年と2026年では、私が選ぶ商品は少し変わりました。
2018年の私は、楽天VTIと楽天VYMを選びました。
2026年の環境でゼロから考えるなら、オルカンなどの全世界株式も有力候補になります。
でも、投資先を選ぶ基準そのものは、それほど変わっていません。
- 長期で成長する可能性が高いこと
- 自分にも再現できること
- 手間をかけず継続できること
- 必要になれば現金化できること
- 税制優遇が使えるなら活用すること
8年間投資を続けてきて思うのは、
「今、一番儲かりそうな商品は何か」だけを考えるより、自分が長期間続けられる条件を先に決める方が大切だった。
その考え方が実際の暴落局面でどう機能したのかは、2018年末の下落を日足と月足で振り返った記事でも検証しています。
→ 【8年後検証】暴落時こそ積立を続ける|過去の暴落を日足で見ると分かること
ということです。
2018年3月の私は、未来を当てたわけではありません。
VTIがどこまで上がるのかも、VYMがどうなるのかも知りませんでした。
それでも、自分なりの条件を作って投資先を決め、その後8年以上続けることができました。
51歳の今、43歳だった自分に何か一つ言うなら、
「未来は分からない。その選び方でいいから、まず始めて、そのまま長く続けろ」
と言うと思います。
※この記事は私自身の投資経験を振り返ったもので、特定の商品への投資を推奨するものではありません。投資には元本割れの可能性があります。