こんにちは、nobu2394.comです。
この記事を最初に書いたのは2019年1月。
2018年の1年間が終わり、当時運用していた日本株と米国株の年間成績を振り返った記事でした。
結果は、
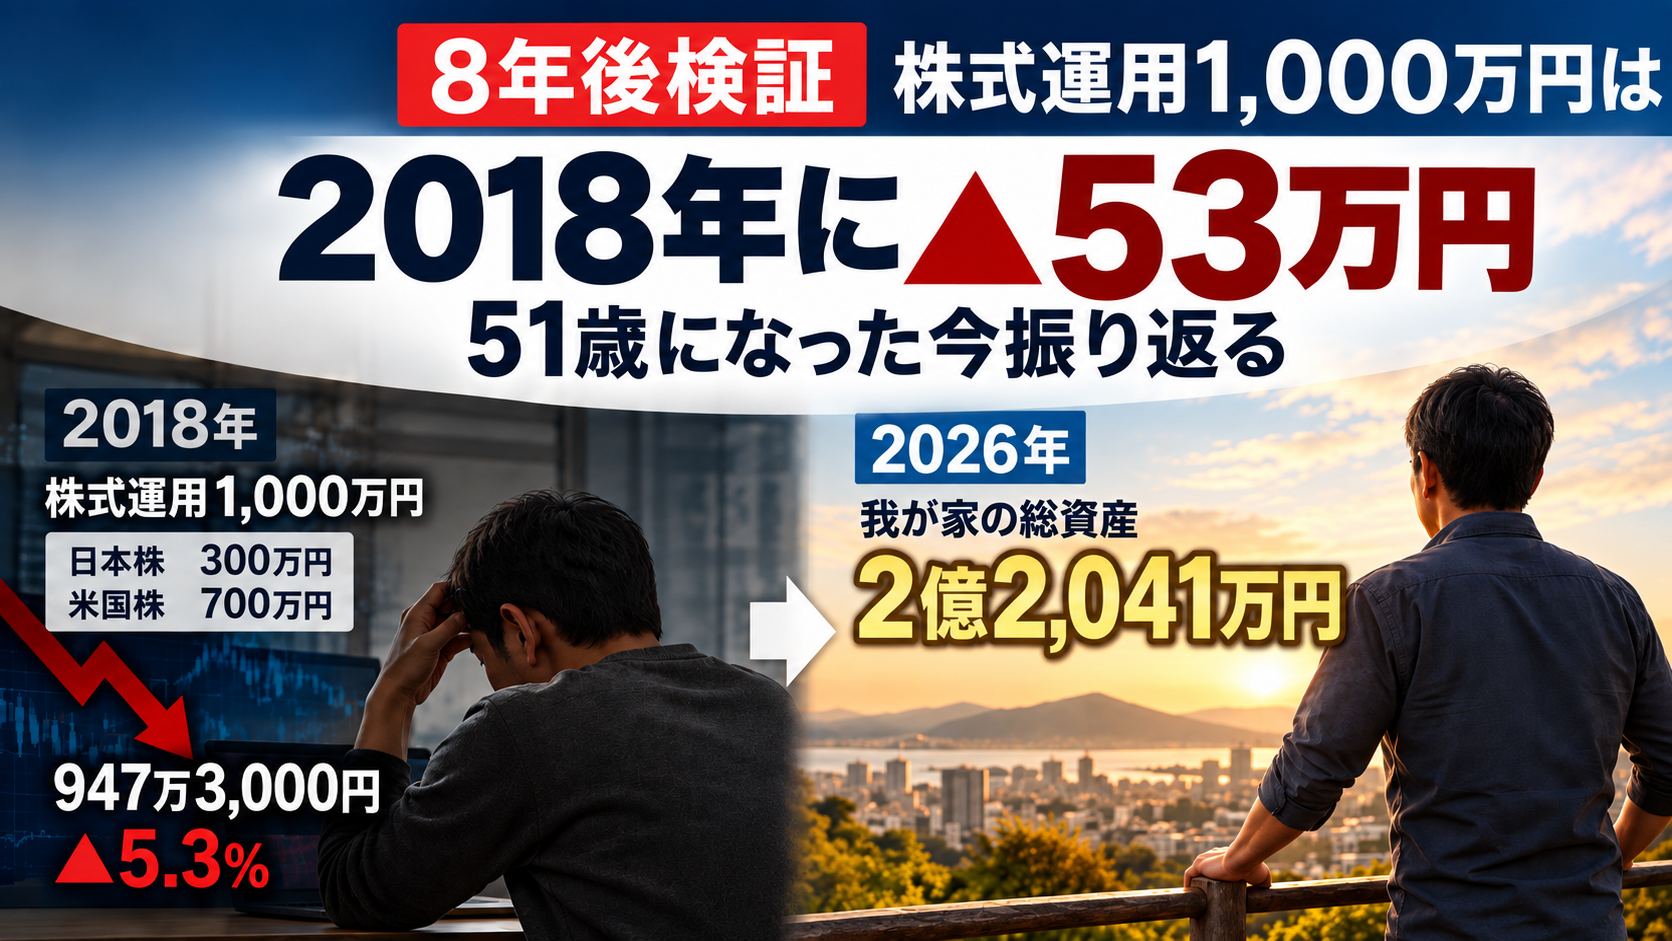
元本1,000万円 → 947万3,000円。
約53万円のマイナス、年間リターンは▲5.3%。
でした。
ブログを始め、本格的に投資について考えながら過ごした2018年。
その最初の年間成績が、いきなりマイナスだったわけです。
でも、あれから約8年。
51歳になった2026年現在、我が家の総資産は約2億2,041万円になりました。
ここで、最初に大事なことを書いておきます。
2018年に運用していた「1,000万円」が、2億2,041万円になったわけではありません。
1,000万円は、当時私が日本株と米国株に振り分けていた株式運用枠です。
2018年末の我が家全体の総資産は6,569万円ありました。
その後の資産増加には、会社員としての給与から追加した資金、株式市場の上昇、為替、配当、投資信託の積立など、さまざまな要因が含まれています。
ですから今回の記事は、
「1,000万円を8年間運用したら2.2億円になった」
という話ではありません。
そうではなく、
「2018年に株式投資で年間マイナスだった43歳の自分が、その後8年間で投資方法をどう変えてきたのか」
を振り返る記事です。
※この記事は私自身の投資経験を記録したものです。特定の銘柄や投資手法を推奨するものではありません。
2018年は日本株300万円・米国株700万円で運用していた
2018年当時、株式投資については分かりやすく元本を分けていました。
| 運用先 | 元本 |
|---|---|
| 日本株 | 300万円 |
| 米国株 | 700万円 |
| 合計 | 1,000万円 |
今振り返ると、日本株300万円に対して米国株700万円。
この頃からすでに、米国株への関心はかなり強かったことが分かります。
ただし、投資方法は現在とはかなり違っていました。
日本株では短期売買や信用取引。
米国株では個別株。
自分で銘柄を選び、売買して利益を出そうとしていました。
現在のように、VTIや楽天VTIなどのインデックス投資を資産形成の中心にしていたわけではありません。
日本株300万円は約250万円に減った
まず日本株です。
2018年末の評価は、現金と現物株を合わせて、
250万3,000円。
元本300万円に対して、約50万円のマイナスでした。
大きく響いたのが、丸紅での失敗です。
当時の私は「うねり取り」という売買方法を練習していました。
最初は利益も出ていました。
ところが、少しずつ建玉が大きくなり、最終的には自分の身の丈を超えた取引になってしまいました。
結果として、大きな損切りをすることになります。
2026年になって当時の全取引履歴を改めて集計したところ、丸紅の最終損益は約▲60万円だったことも分かりました。
当時の記事には、
「2019年は、このような大きな負けを絶対にしない」
という趣旨のことを書いていました。
それだけ、自分にとって大きな経験だったのだと思います。
米国株700万円は697万円|ほぼ元本を維持
一方、米国株です。
元本700万円に対し、2018年末は、
697万円。
約3万円のマイナスでした。
日本株と比べれば、ほぼ元本を維持しています。
当時の主な保有銘柄は、
- AT&T
- Moody’s(ムーディーズ)
- Amazon
などでした。
AT&Tは600株を保有し、当時の配当水準なら年間10万円前後の配当が期待できるとして、高配当株として長期保有するつもりでした。
ムーディーズは当初短期売買のつもりだったものの、高値で買ったため結果的に長期保有。
Amazonは1,000ドル台で購入していたため、2018年末でもまだ利益が残っていました。
今読み返すと、かなり個別銘柄の値動きを意識して投資していたことが分かります。
結果|1,000万円が947万3,000円になった
日本株と米国株を合わせると、こうなります。
| 運用先 | 元本 | 2018年末 | 損益 |
|---|---|---|---|
| 日本株 | 300万円 | 250.3万円 | 約▲49.7万円 |
| 米国株 | 700万円 | 697万円 | 約▲3万円 |
| 合計 | 1,000万円 | 947.3万円 | 約▲52.7万円 |
年間リターンは、
▲5.3%。
2018年の株式運用はマイナスで終わりました。
途中では含み益が100万円を超えていた時期もありました。
それでも、年末にはマイナス。
当時の記事にも、
「やはり株は甘くない」
と書いています。
でも家計全体では6,569万円の資産があった
ここは今回の記事で、特にはっきりさせておきたいところです。
947万3,000円というのは、あくまで私が株式運用用に分けていた1,000万円の結果です。
我が家全体の資産ではありません。
2018年末の我が家の総資産は、
6,569万円。
その中には、
- 現金・預金
- 従業員持株会
- 私と妻の日本株
- 米国株
- 生命保険
- 企業型確定拠出年金
- 楽天VTI・楽天VYM
などが含まれていました。
つまり2018年当時の私は、総資産6,569万円の中の一部を使い、株式投資をかなり積極的に試していたということです。
2018年末の資産全体の内訳については、こちらの記事で詳しく比較しています。
→ 【8年比較】資産6,569万円→2.2億円|2018年から2026年で資産配分はどう変わった?
2018年の目標は「60歳までに1億円」だった
今回、元の記事を読み返していて面白かったのがここです。
2018年の私は、
「60歳までに資産1億円を作る」
ことをブログの大きな目標にしていました。
当時43歳。
まだ1億円はかなり遠い目標でした。
しかも、その年の株式運用成績は▲5.3%。
少なくとも、
「投資を始めたらすぐ順調に資産が増えた」
という経過ではありません。
失敗もありました。
短期売買で負けました。
信用取引でも失敗しました。
個別株の選び方にも迷いました。
投資方法そのものも、何度も変わっています。
8年間で一番変わったのは「自分で当てようとする投資」が減ったこと
2018年と2026年を比べると、資産額以上に変わったのが投資方法です。
2018年の私は、
- チャートを見る
- 売買タイミングを考える
- 個別銘柄を選ぶ
- 短期で利益を出そうとする
- 空売りもする
という投資にかなり時間を使っていました。
一方、2026年現在は、VTI、VYM、楽天VTI、楽天VYMなどを中心とした長期投資が資産形成の主力です。
個別株を完全にやめたわけではありません。
今でもムーディーズなどを保有していますし、個別株を選ぶ面白さも感じています。
ただ、資産形成全体で考えれば、
「自分が次に上がる株を当てる」ことへの依存度は大きく下がりました。
市場全体へ長く投資する。
積立を続ける。
暴落しても市場から離れない。
現在は、こちらの方を重視しています。
楽天VTI・楽天VYMは2018年に始めたばかりだった
そしてもう一つ面白いのが、2018年は現在の投資スタイルの種が生まれた年でもあったことです。
この年の8月、楽天VTI・楽天VYMの実際の積立買付を始めました。
2018年末時点では、楽天VTI・楽天VYMを合わせてもわずか54万円。
総資産に占める割合は1%にも届いていませんでした。
それが8年後には、VTIや楽天VTIなどのインデックス投資が資産形成の中心になっています。
→ 2018年に始めた楽天VTI・楽天VYMを8年後に答え合わせ
2018年の年間成績だけを見ると「▲53万円の年」。
でも長い目で見ると、
現在の投資スタイルへ移っていくスタート地点でもあった。
今はそう感じます。
51歳の今、2018年の▲53万円をどう見るか
当時はもちろん、53万円減ったことを嬉しいとは思っていませんでした。
特に丸紅で大きく損を出した時は、かなり悔しかった記憶があります。
でも51歳になった今、2018年を振り返ると、単純に「失敗した1年」とは思いません。
むしろ、
- 大きなポジションを持ちすぎる怖さ
- 短期売買で継続的に勝つ難しさ
- 個別株への集中リスク
- 損失を取り戻そうとすると取引が大きくなりやすいこと
- 長期投資を続けることの意味
を実際のお金で学んだ1年だったと思います。
投資本を読んで知識として理解するのと、自分のお金が実際に減るのとでは、やはり違います。
約53万円という授業料は安くはありませんでした。
でもその後、自分の投資方法を考え直すきっかけの一つになりました。
総資産は6,569万円から2億2,041万円へ|でも増え方は一直線ではなかった
2018年末の我が家の総資産は6,569万円。
2026年9月現在は2億2,041万円。
約8年間で大きく増えています。
ただし、何度でも書きますが、
2018年の株式運用元本1,000万円が、そのまま2億2,041万円になったわけではありません。
この間には、
- 会社員として働いて得た給与からの追加投資
- 長期間の積立
- 株式市場の上昇
- 円安による外貨資産の円換算額上昇
- 配当・分配金
- 個別株の値上がり
などがあります。
逆に、大きく資産が減った時期もあります。
だから、2018年の▲53万円と2026年の2.2億円を直接つなげて投資リターンとして比較することはできません。
私が今回伝えたいのは、そこではありません。
年間成績がマイナスだった時期も含めて、投資方法を変えながら市場に居続けてきた。
その記録です。
まとめ|ブログを始めた年の株式投資はマイナスだった
2018年。
43歳だった私は、
- 日本株300万円
- 米国株700万円
合計1,000万円を株式運用枠としていました。
年末の結果は、
947万3,000円。
約53万円のマイナス、▲5.3%。
ブログを始めた年の投資成績は、残念ながらマイナスでした。
それでも当時の記事の最後には、
「やっぱり投資って楽しい」
と書いていました。
8年後に読み返すと、この言葉が一番自分らしい気もします。
勝った年だけを振り返るより、負けた年がどう今につながっているのかを見る方が面白い。
2018年に短期売買や個別株で試行錯誤していた自分。
2026年にインデックス投資を資産形成の中心にしている自分。
どちらも同じ自分です。
これからも、うまくいった投資だけでなく、失敗した記録も残しながら答え合わせを続けていきたいと思います。
現在の資産全体についてはこちらです。