データ確認日:2026年11月19日。 長期の指数比較は2000年末~2025年末の年末終値、直近日足は2026年10月19日~11月18日の実際の23営業日終値です。2026年11月18日の指数値は別に記載します。CAC40、S&P500ともに原則配当なしの価格指数で、現地通貨のまま比較しています。円換算の投資成績ではありません。数値の集計期間、配当と通貨を混同しないようご注意ください。
こんにちは、nobu2394.comです。
「世界の株式市場探訪」は今回で第5回。これまでのスイス編、ドイツ編、イタリア編、オーストラリア編に続き、フランスの株式市場を調べます。
フランスと聞いて真っ先に浮かぶのは、パリの街並み、エッフェル塔、そしてルイ・ヴィトンやエルメス、ロレアルといった世界的ブランドです。ところが正直なところ、私はフランスにはまだ行ったことがありません。ユーロの現金・預金も直接持っていませんし、フランスの個別株やフランス株ETFを買った経験もありません。オールカントリー(オルカン)を通じた、少額の間接投資だけです。
だからこそ不思議に思うのです。なぜフランスには、これほど多くの世界的な高級ブランドが根付いたのだろう? そして、それほど強い企業を擁するフランスの株価指数は、実際のところ長期でどれくらい伸びてきたのでしょうか。
今回は先入観ではなく、まずCAC40の長期成績と日足を見て、次に高級ブランドの歴史や経済の特徴を調べ、最後に「自分ならフランス株を買うか」を考えます。
- 最初に結論|フランスは面白い。でも私はオルカンで十分
- CAC40とは? フランスの主要40銘柄を追う指数
- CAC40の長期成績|2000年末から2026年11月まで約1.37倍
- 米国S&P500と比べてどうだった? 同じ25年間の年末終値で検証
- 日足で見るとどうなる? 直近23営業日を実際の終値で比較
- CAC40の年間騰落率|2008年には約43%の下落
- 配当を含めると、フランス株の見え方はかなり変わる
- 構成上位10社|フランス株は高級ブランドだけではない
- なぜフランスには高級ブランドが根付いたのか? 王室から世界市場まで
- フランス経済の強みと弱み|国の成長率と世界企業の成績は別
- 最近のフランスのデモはどう考える? 政治・生活問題と企業投資は切り分けたい
- 「パリの人は冷たい」という噂は本当なのか?
- 日本からフランス株を買う意味は? ユーロと為替にも注意
- 最終結論|魅力的なフランス企業はオルカン経由で持つ
最初に結論|フランスは面白い。でも私はオルカンで十分
最初に今の考えを明確にしておきます。
- フランスには、世界市場で稼ぐ魅力的な企業が数多くあります。高級ブランドの歴史は知れば知るほど面白い。
- しかし、フランス株を新たに個別購入する予定はありません。フランス株ETFも現時点では買わないつもりです。
- 私は長期の資産形成では、これまでどおり米国株インデックスと全世界株式(オルカン)を優先します。
- ユーロ現金・ユーロ預金は直接保有していません。ただし、オルカン経由ではフランス企業にも投資しています。
この結論はフランス企業を否定するものではありません。優れた企業が多い国と、私がその国の株式に追加投資するかどうかは別の話です。
CAC40とは? フランスの主要40銘柄を追う指数
フランスの代表的な株価指数がCAC40(カック・キャラント)です。パリ市場に上場する主要企業40銘柄から構成され、浮動株調整後の時価総額などを踏まえて指数が算出されます。
日本でよく目にするのは日経平均、米国ならS&P500ですが、フランスを調べるならまずCAC40でしょう。ここで重要なのは、普段ニュースで表示されるCAC40は配当を含まない価格指数だという点です。
一方、フランスの市場運営会社Euronextは配当再投資を反映するCAC40 GR(Gross Return)なども算出しています。したがって、価格指数だけで「フランス株に投資してもほとんど儲からなかった」と断定するのは誤りです。配当込みで考える必要があります。
出典:Euronext公式・CAC40指数 / フランス金融市場庁(AMF)の解説
CAC40の長期成績|2000年末から2026年11月まで約1.37倍
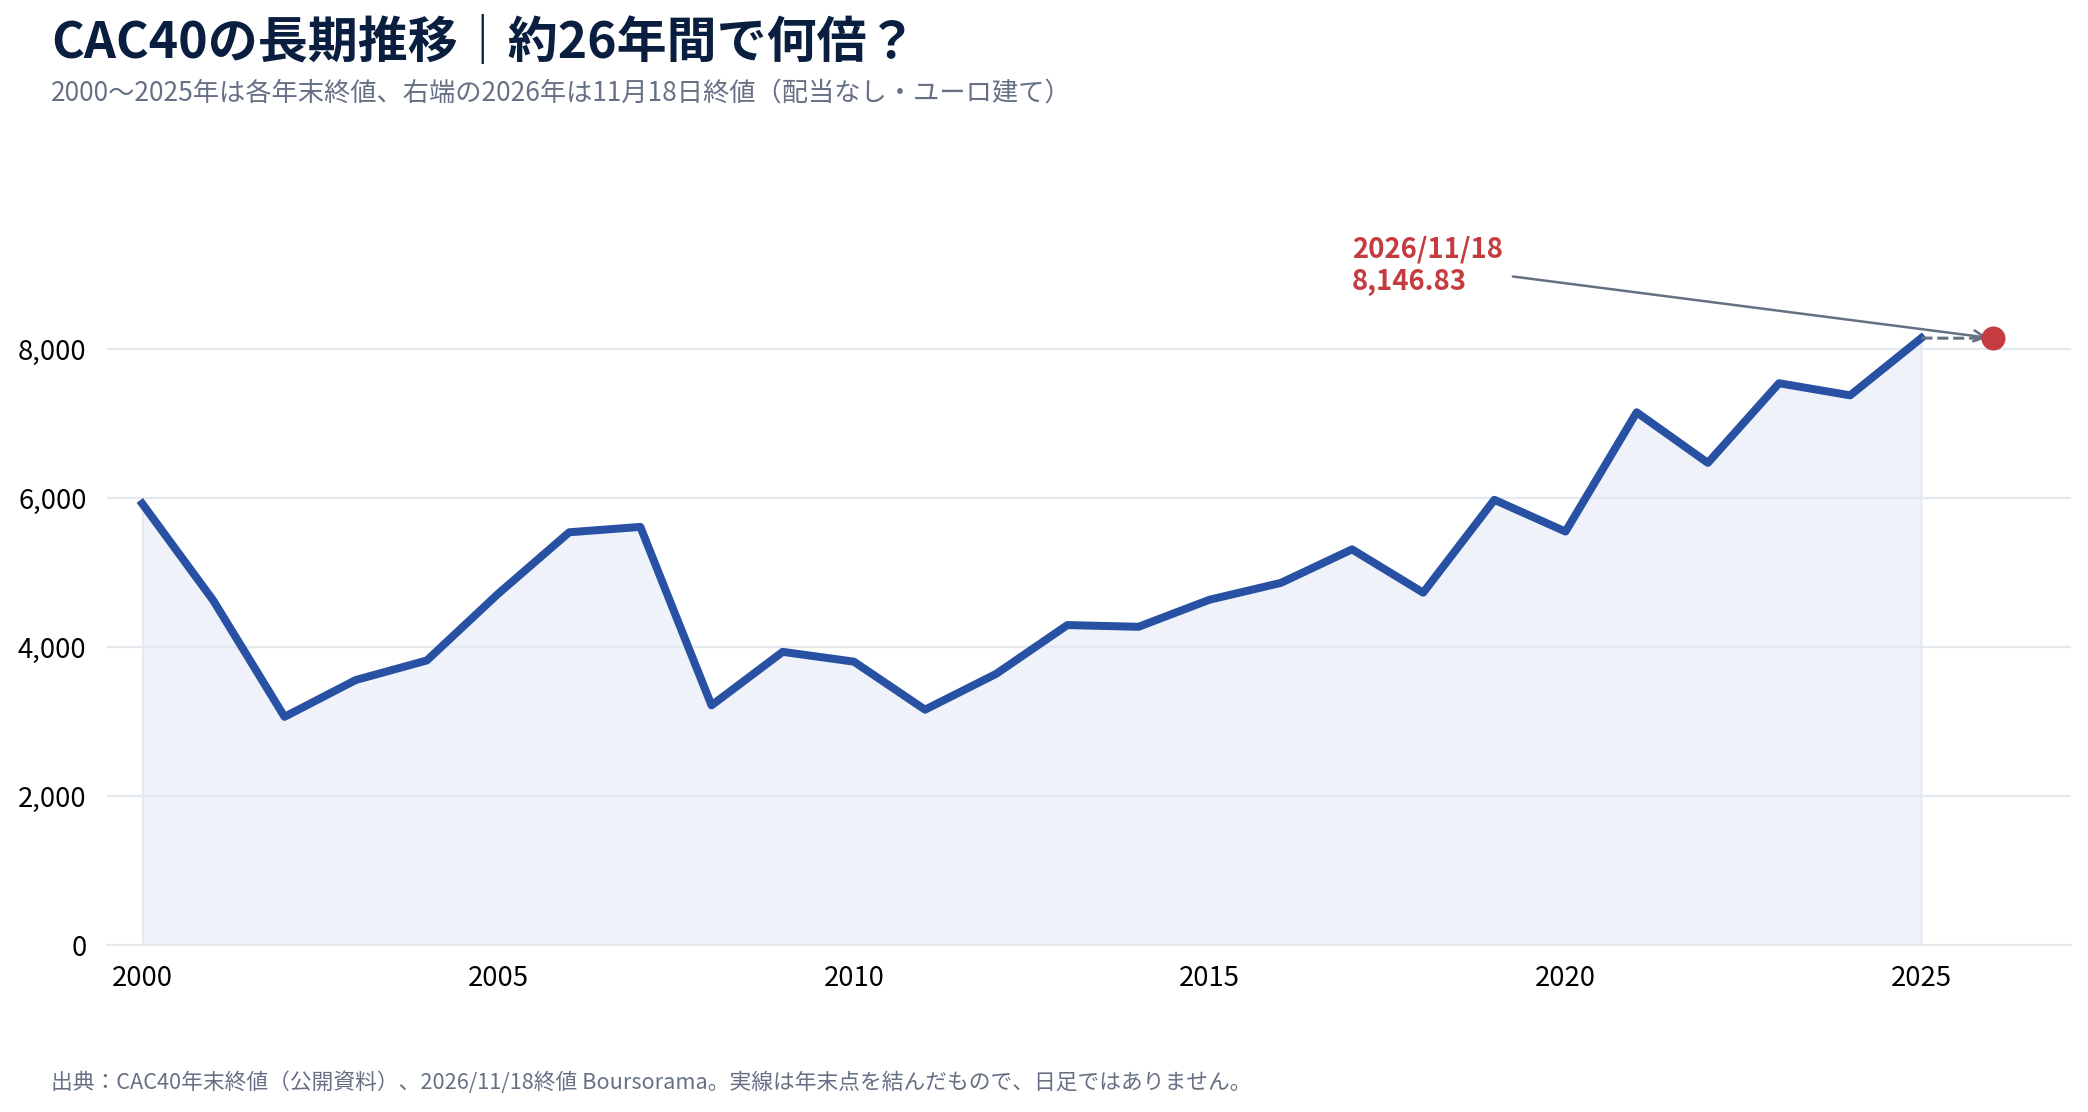
2000年末のCAC40は5,926.42ポイント。一方、2026年11月18日の終値は8,146.83ポイントでした。単純に割ると約1.37倍です。
約26年で1.37倍。初めて見ると「思ったより伸びていないな」と感じるかもしれません。私もそう思いました。
ただし、このグラフの長期部分は年末終値を結んだものです。長期の日足を入手したかのように見せた図ではありません。また、分配金・配当再投資、為替、税金、手数料は一切含みません。
そして、最終倍率より気になるのは途中の値動きです。2000年代前半のITバブル崩壊、2008年の世界金融危機、その後の欧州不安。フランス株は何度も大きな下落を経験しました。
2008年は年間で約42.7%下落しています。1年で資産が大きく減る局面に耐えられるか。これは米国株でも欧州株でも同じ、長期投資の根本的な問いだと思います。
米国S&P500と比べてどうだった? 同じ25年間の年末終値で検証
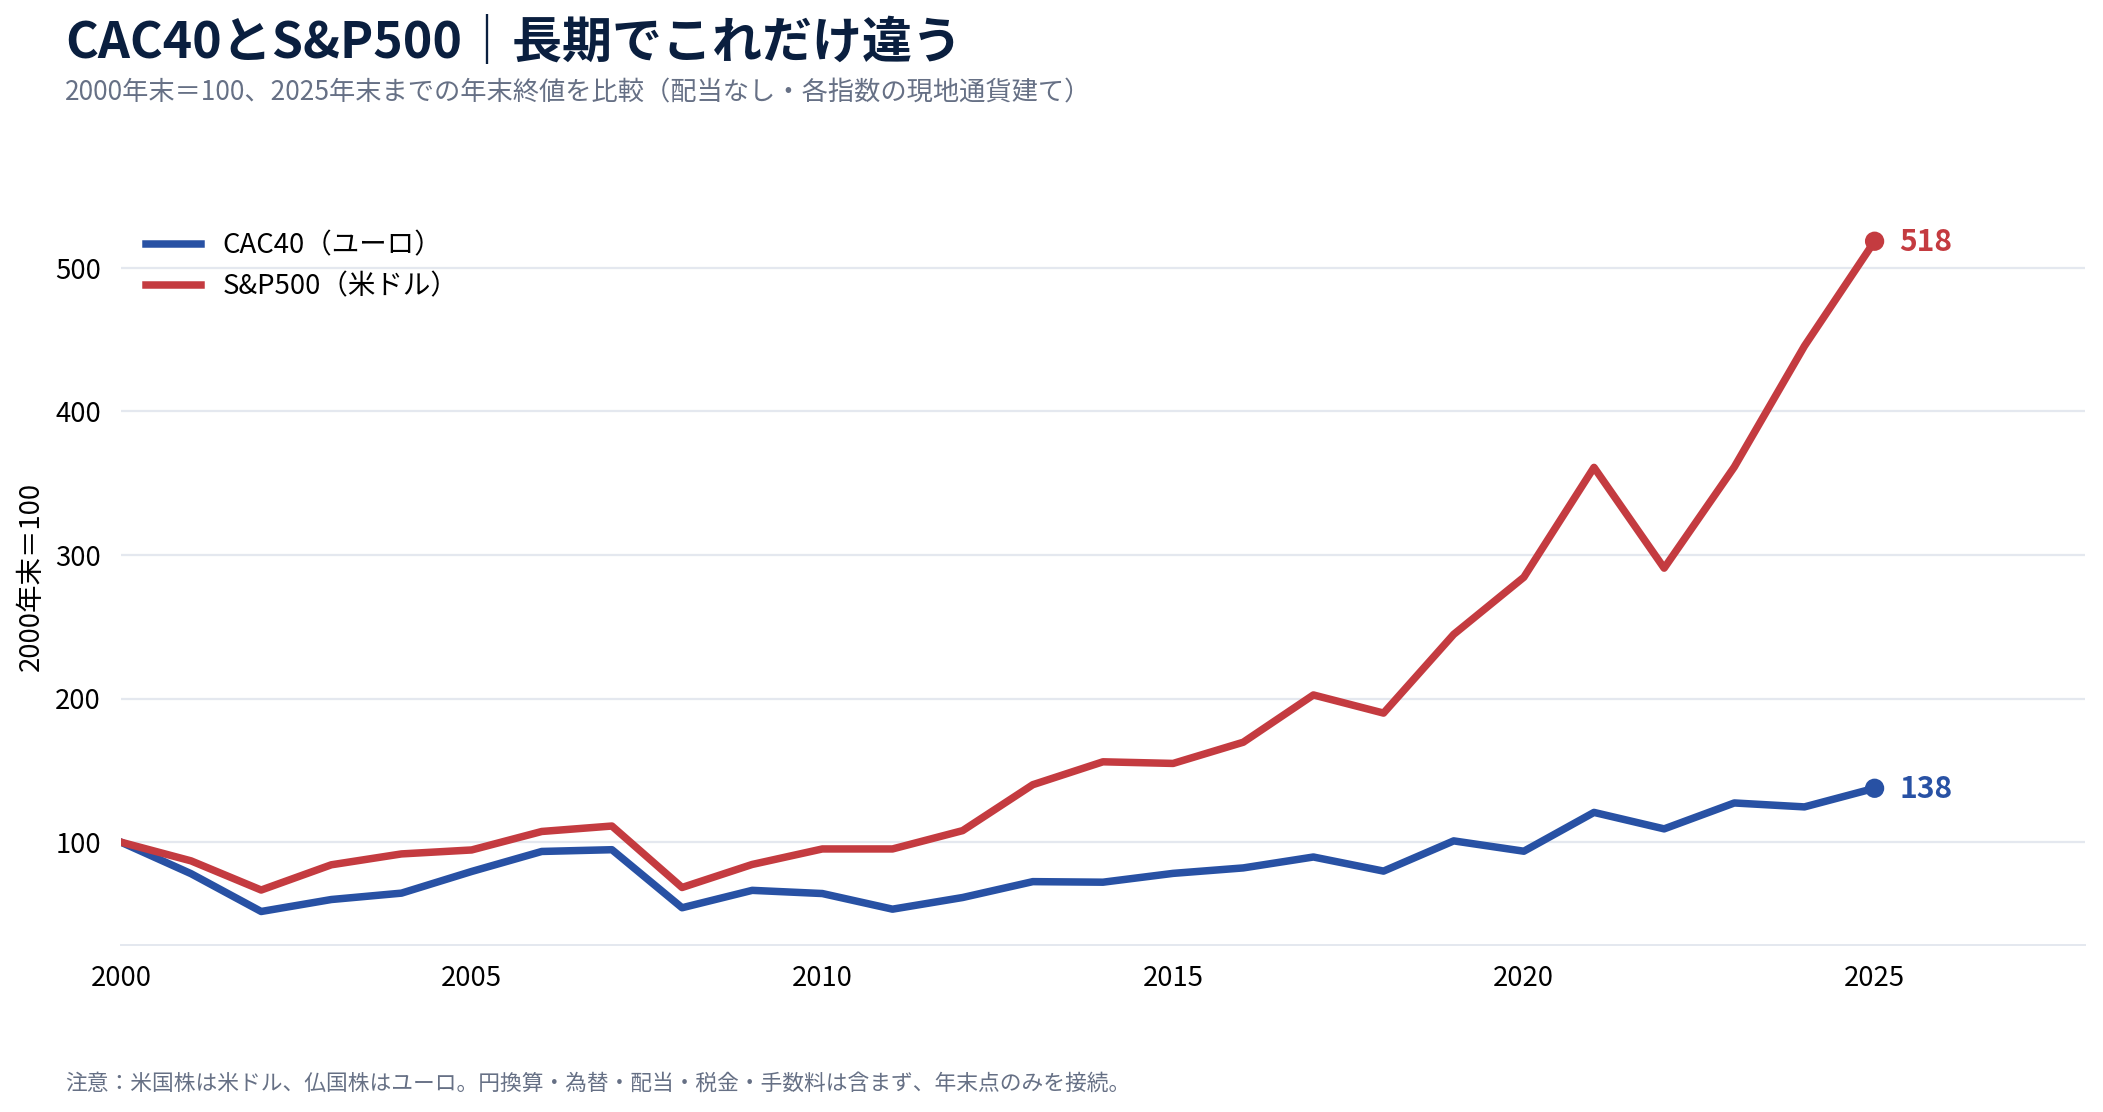
では、同じ期間に米国株を買っていたらどうだったのでしょうか。2000年末を両指数とも100とし、2025年末までの配当なし価格指数を比較したのが次のグラフです。
| 指数 | 2000年末 | 2025年末 | 倍率(価格指数) |
|---|---|---|---|
| フランス CAC40 | 5,926.42 | 8,149.50 | 約1.38倍 |
| 米国 S&P500 | 1,320.28 | 6,845.50 | 約5.18倍 |
この25年間の価格指数比較では、米国がフランスを大きく上回りました。もっともCAC40はユーロ、S&P500は米ドルの数字です。スタートを100に揃えても為替調整が終わったわけではありませんし、どちらも配当は含まれていません。
「米国株は5倍だから、日本の投資家も必ず5倍になった」という意味ではない。そこは誤解しないでほしいところです。
最近はオルカンが話題ですが、その中にもフランス企業は入っています。私としては、この長期結果を見るとフランスだけに追加で集中するより、米国株やオルカンを広く持つ考えの方が自然に思えます。
日足で見るとどうなる? 直近23営業日を実際の終値で比較
長期データは年末点ですが、日々の上下動を見たいので、直近1か月分は本当に日足の終値で作り直しました。
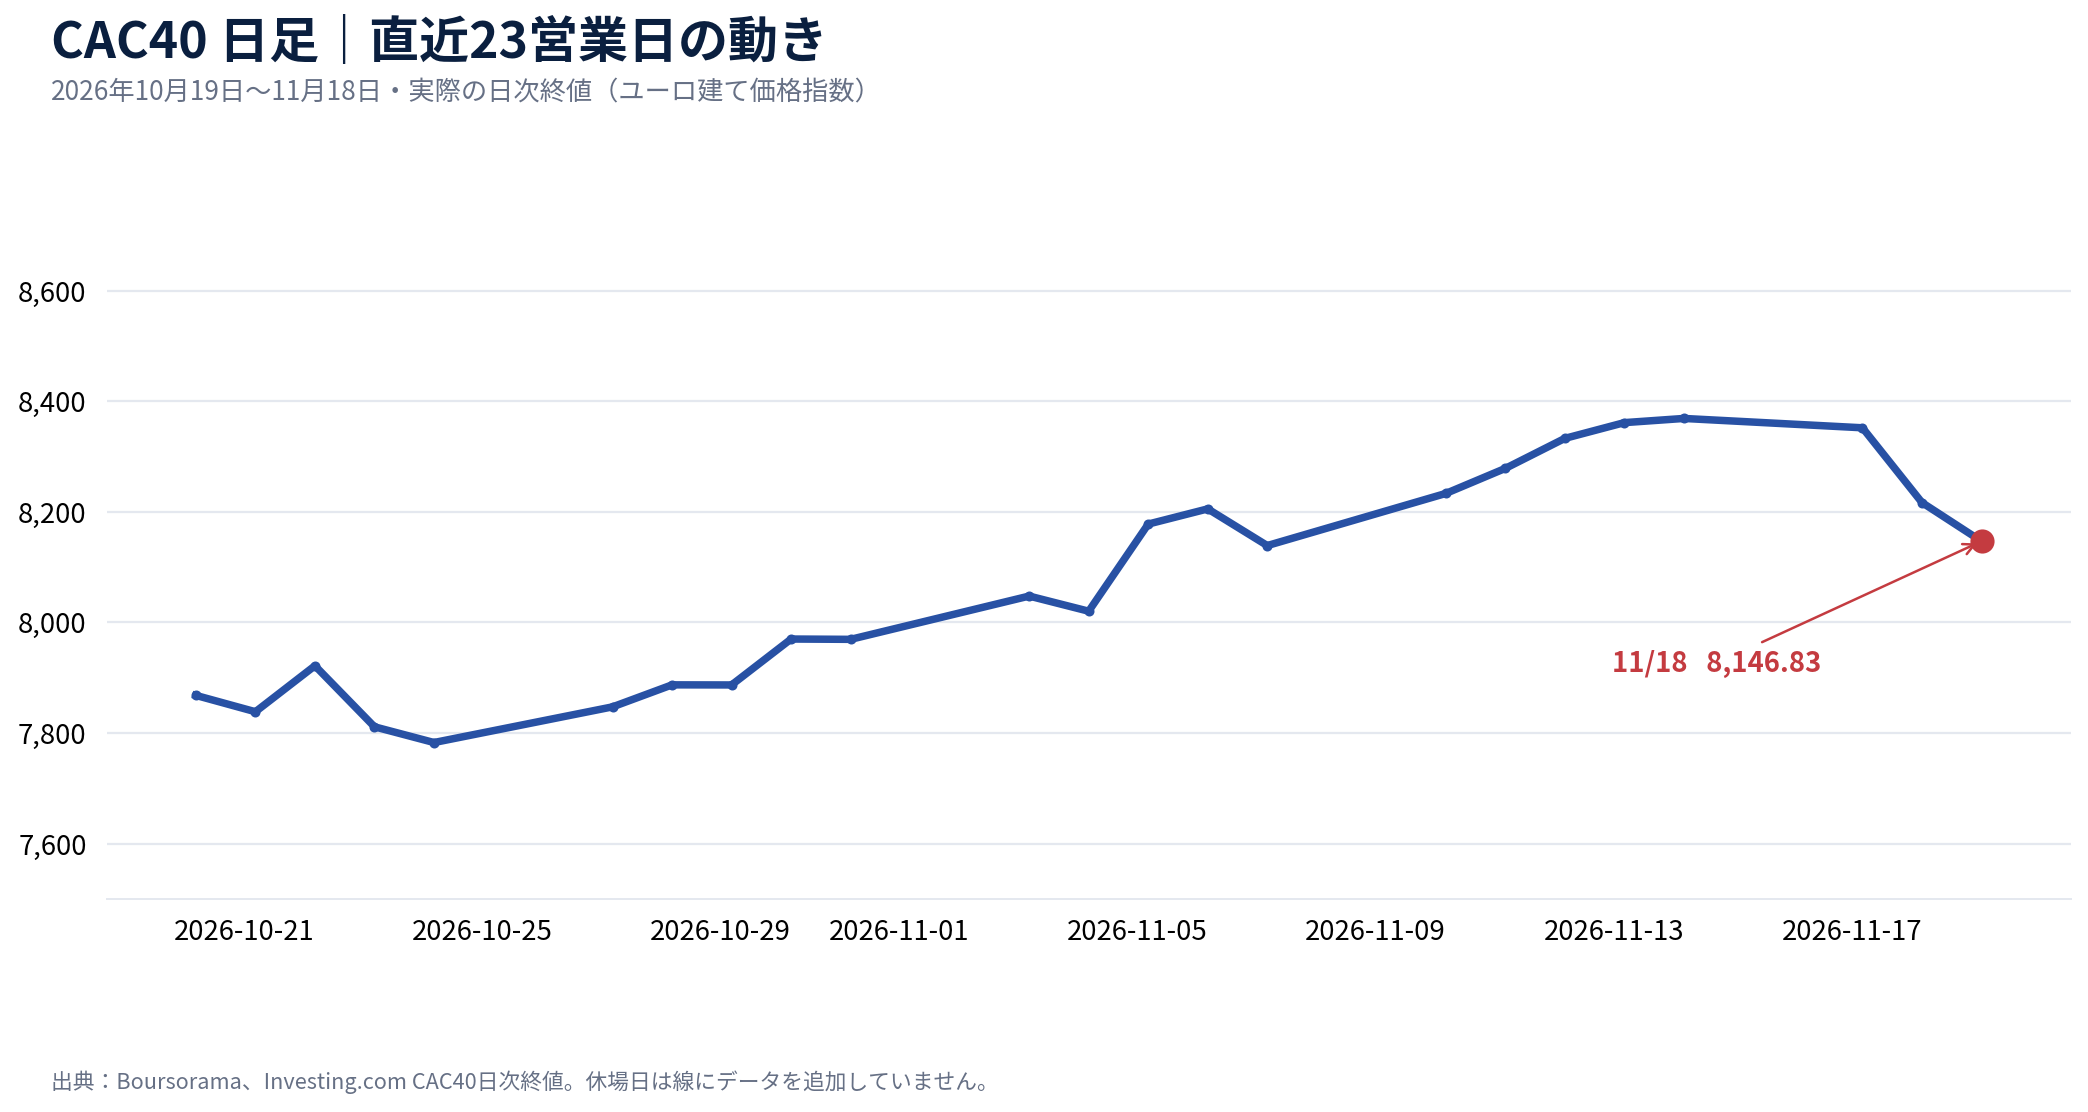
2026年10月19日から11月18日までの23営業日。CAC40は7,868.05から8,146.83ポイントへ上昇しました。途中で8,300ポイント台に乗せる日もありましたが、その後は反落しています。
次は同じ日付を使い、CAC40とS&P500をそれぞれ初日100にして比べたチャートです。
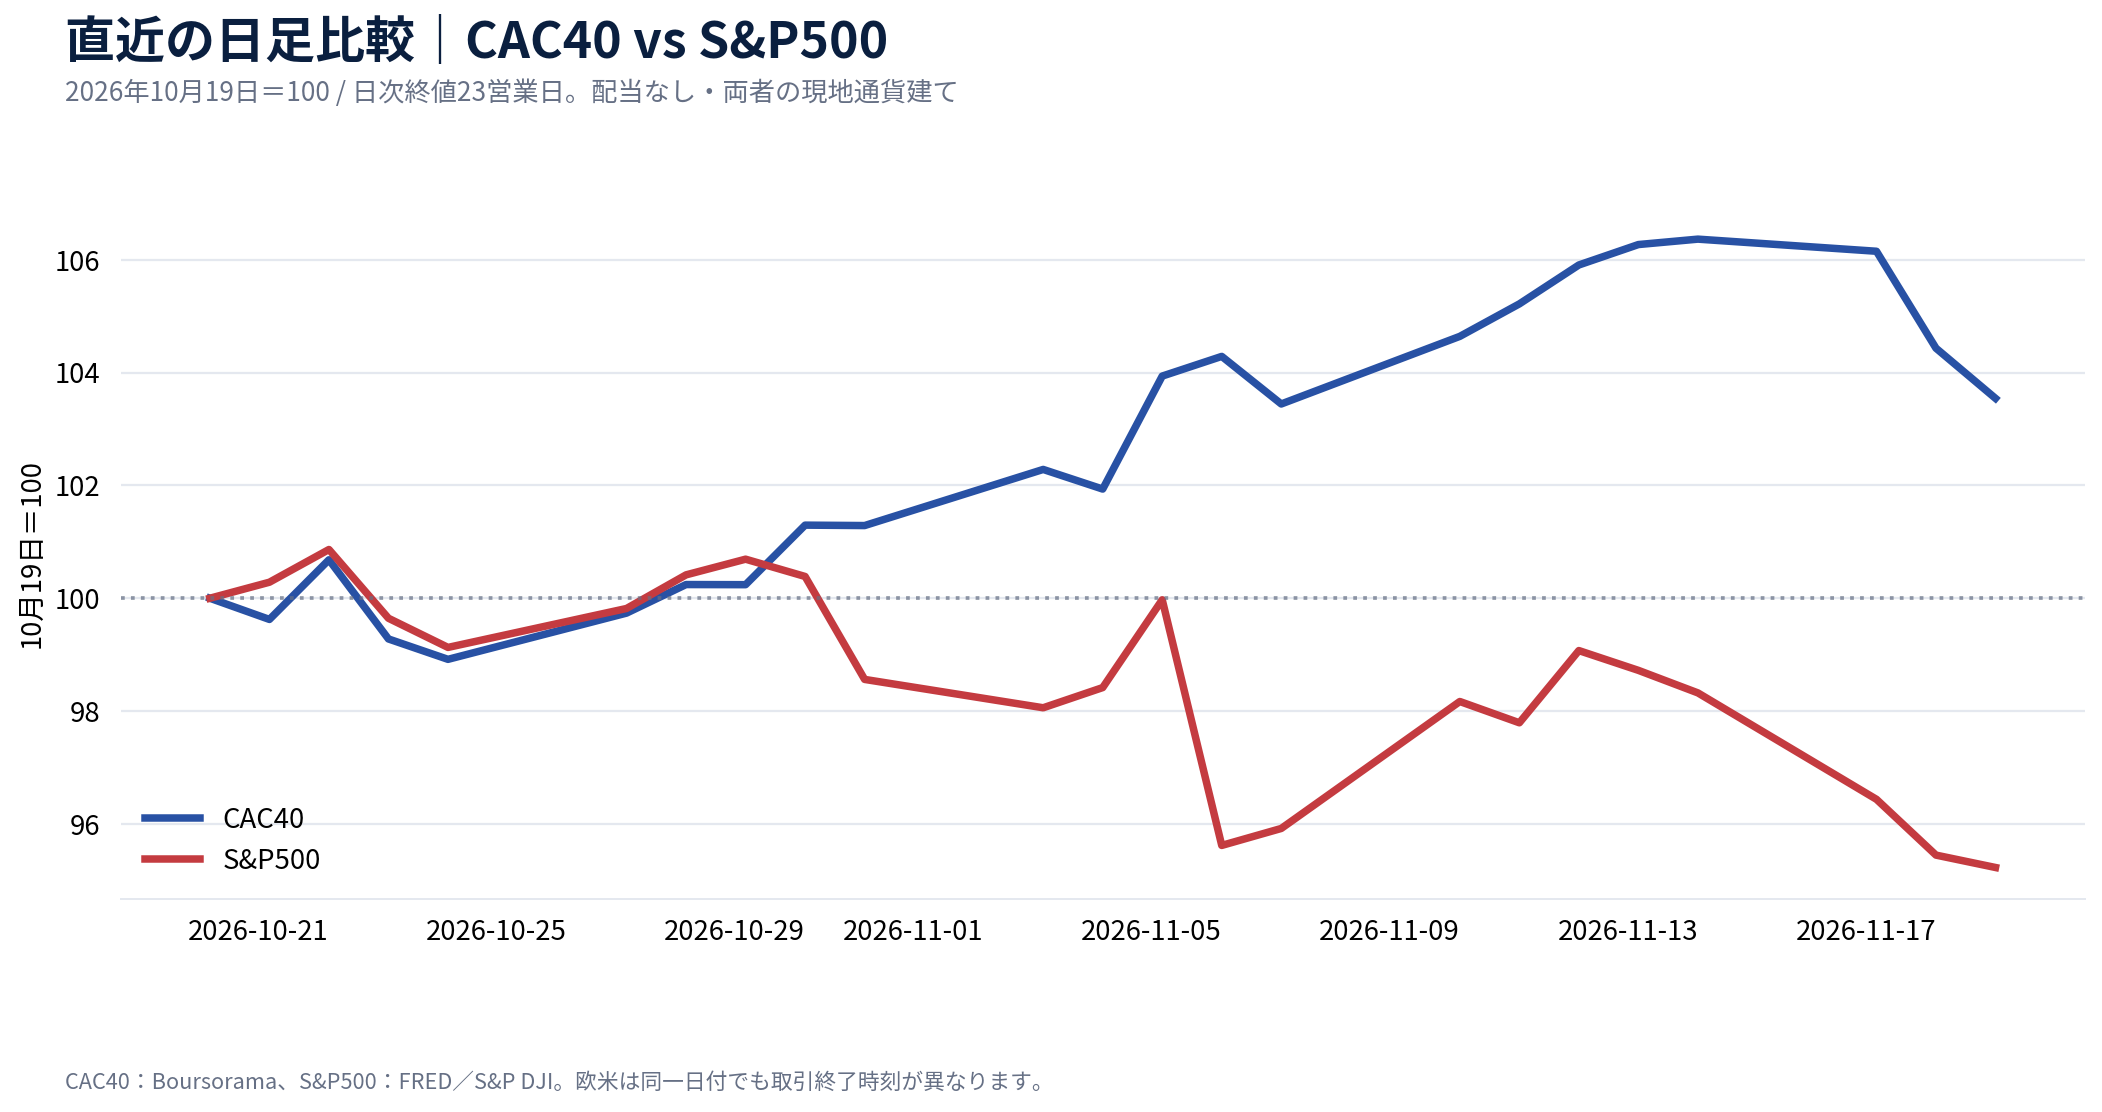
この1か月では、長期の結果とは違い、フランス株の方が相対的に底堅い動きになりました。短期の優劣と、25年という長期の優劣は同じにならないことが分かります。
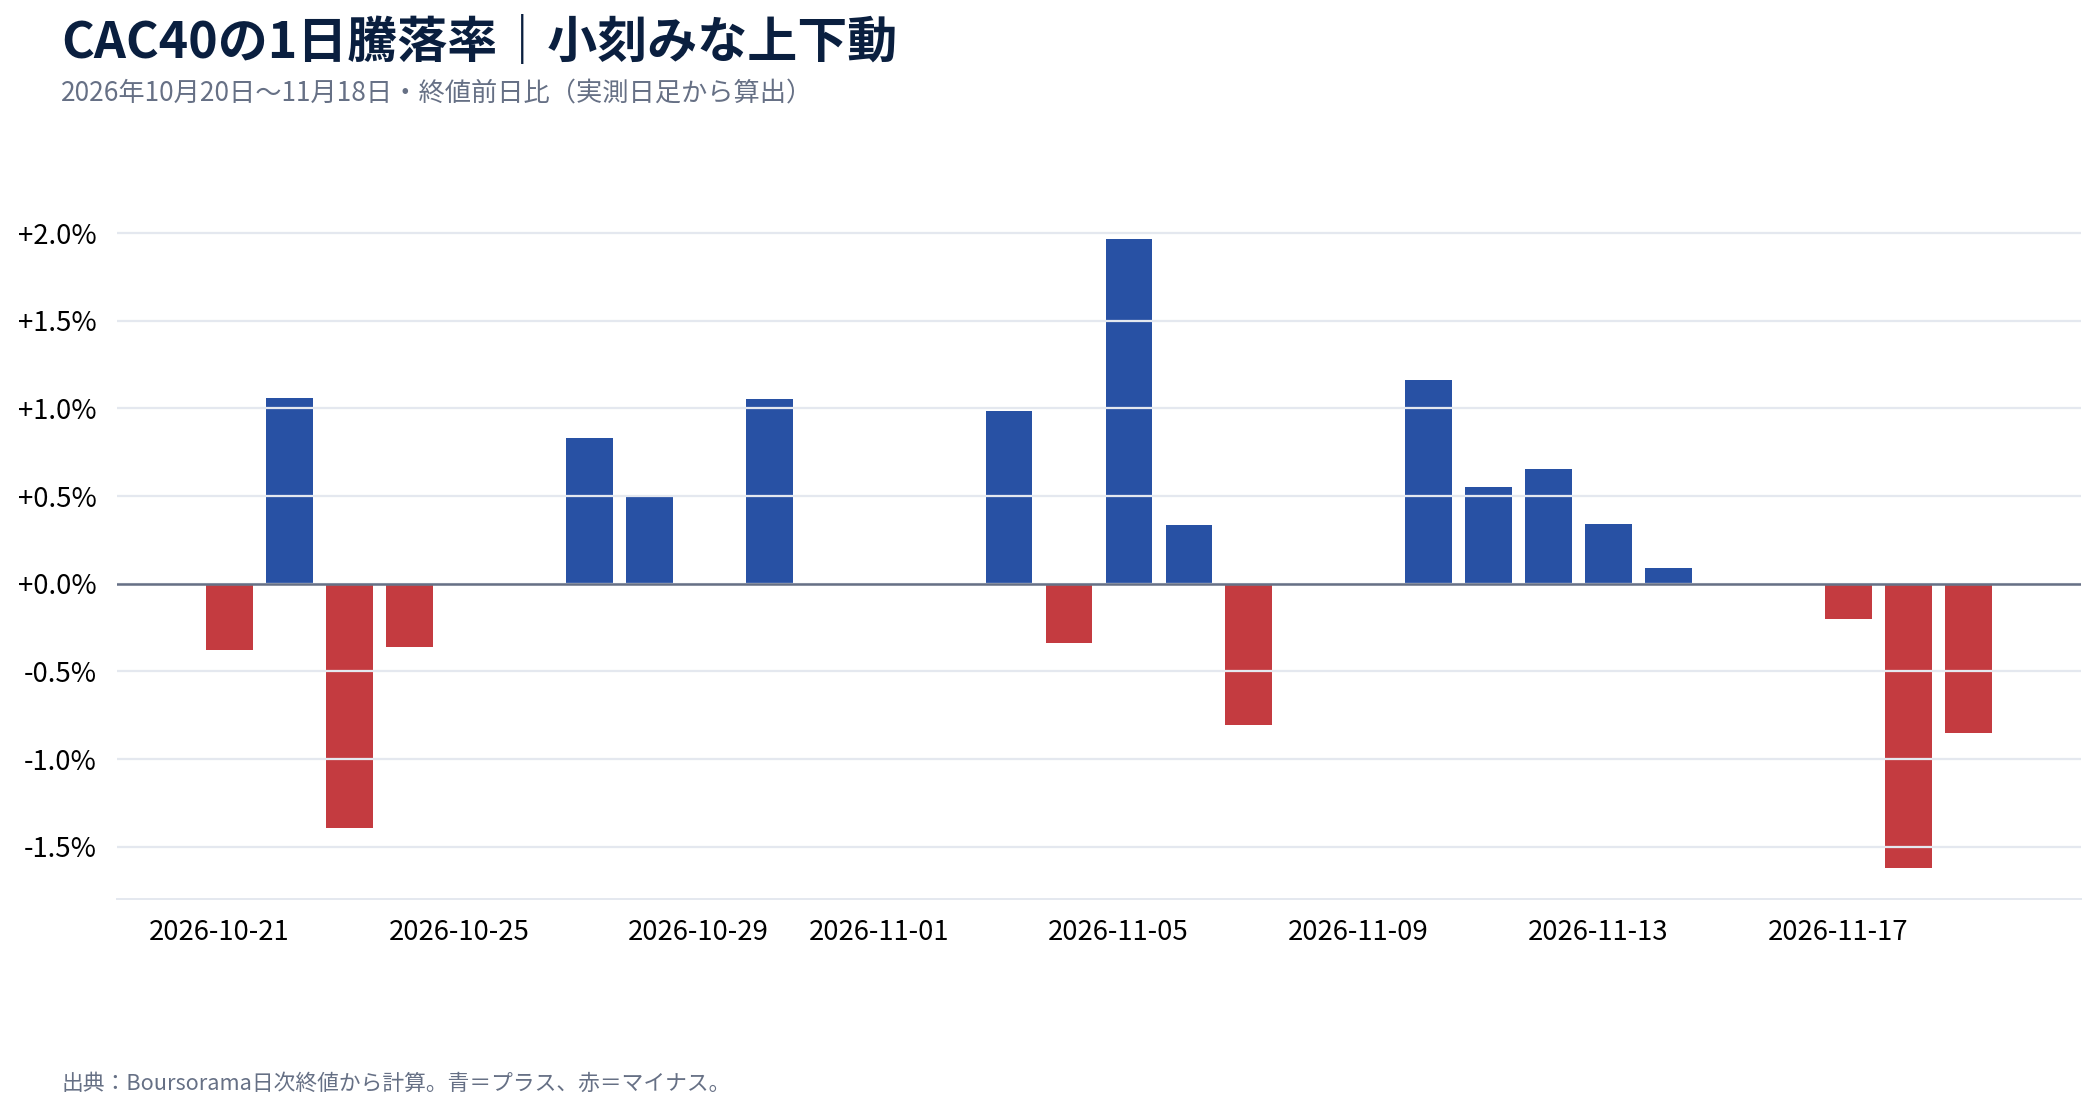
日足の前日比を棒グラフにすると、1~2%前後動く営業日があることも分かります。どの国の指数であっても「一度買ったら毎日上がる」ということはありません。
注意:日足の比較は2026年10月19日~11月18日だけ。長期グラフを日足データで描いたものではありません。 米国とフランスは取引終了時刻も異なり、翌日に材料の織り込みがずれることがあります。
CAC40の年間騰落率|2008年には約43%の下落
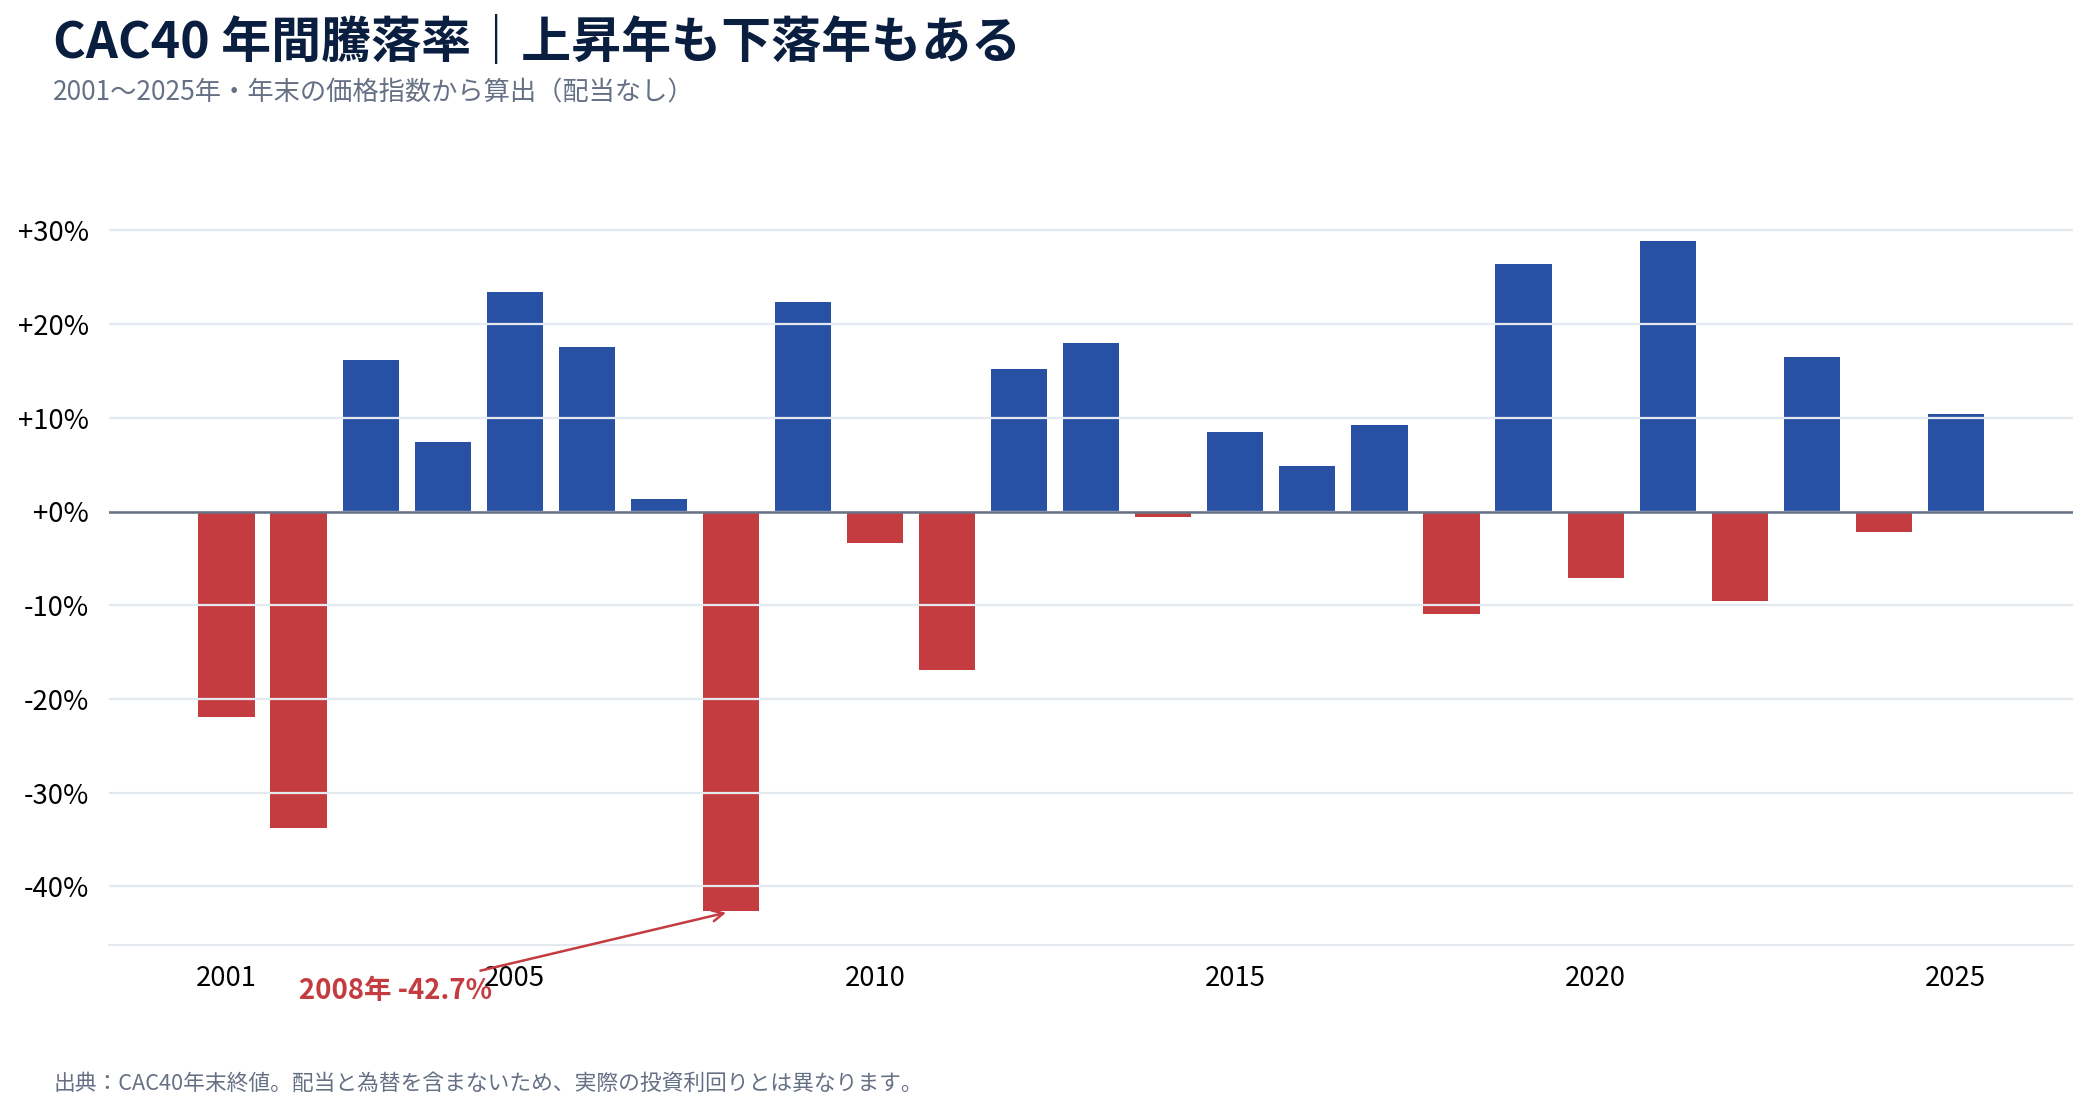
2021年は年間約28.9%上昇した一方、2022年は約9.5%下落。2019年は約26.4%上昇、2020年は約7.7%下落と、毎年の結果は一定ではありません。
特に2008年の約42.7%の下落は重く感じます。資産形成において、どの国が好きかよりも、暴落時に持ち続けられるかが大切だと思います。
配当を含めると、フランス株の見え方はかなり変わる
ここは今回の記事で、最も誤解してほしくない部分です。
CAC40の「価格指数」と「配当込み指数」は、長期で大きな差が開きます。フランス金融市場庁(AMF)も、株式市場の総合的な成績を考えるときはCAC40 GR(配当再投資込み)を見る重要性を説明しています。
Euronextが公表する2026年11月18日のCAC40 GRは27,105.87ポイントでした。同日の通常CAC40は8,146.83ポイントです。ただし、両指数の基準値が異なるため、27,105.87÷8,146.83を配当の上乗せ倍率と解釈してはいけません。
配当込みで厳密に米国と比較するなら、両指数のトータルリターン系列を同じ開始日・同じ終了日・同じ通貨で取得し、手数料や税金を含めるかどうかも揃える必要があります。今回の長期比較グラフはそこまでの条件が揃っていないため、あくまで「価格の動き」の比較です。
構成上位10社|フランス株は高級ブランドだけではない
「フランス株=ルイ・ヴィトン、エルメス」というイメージが強いのですが、実際に指数を構成する企業を並べると、少し違った景色が見えます。
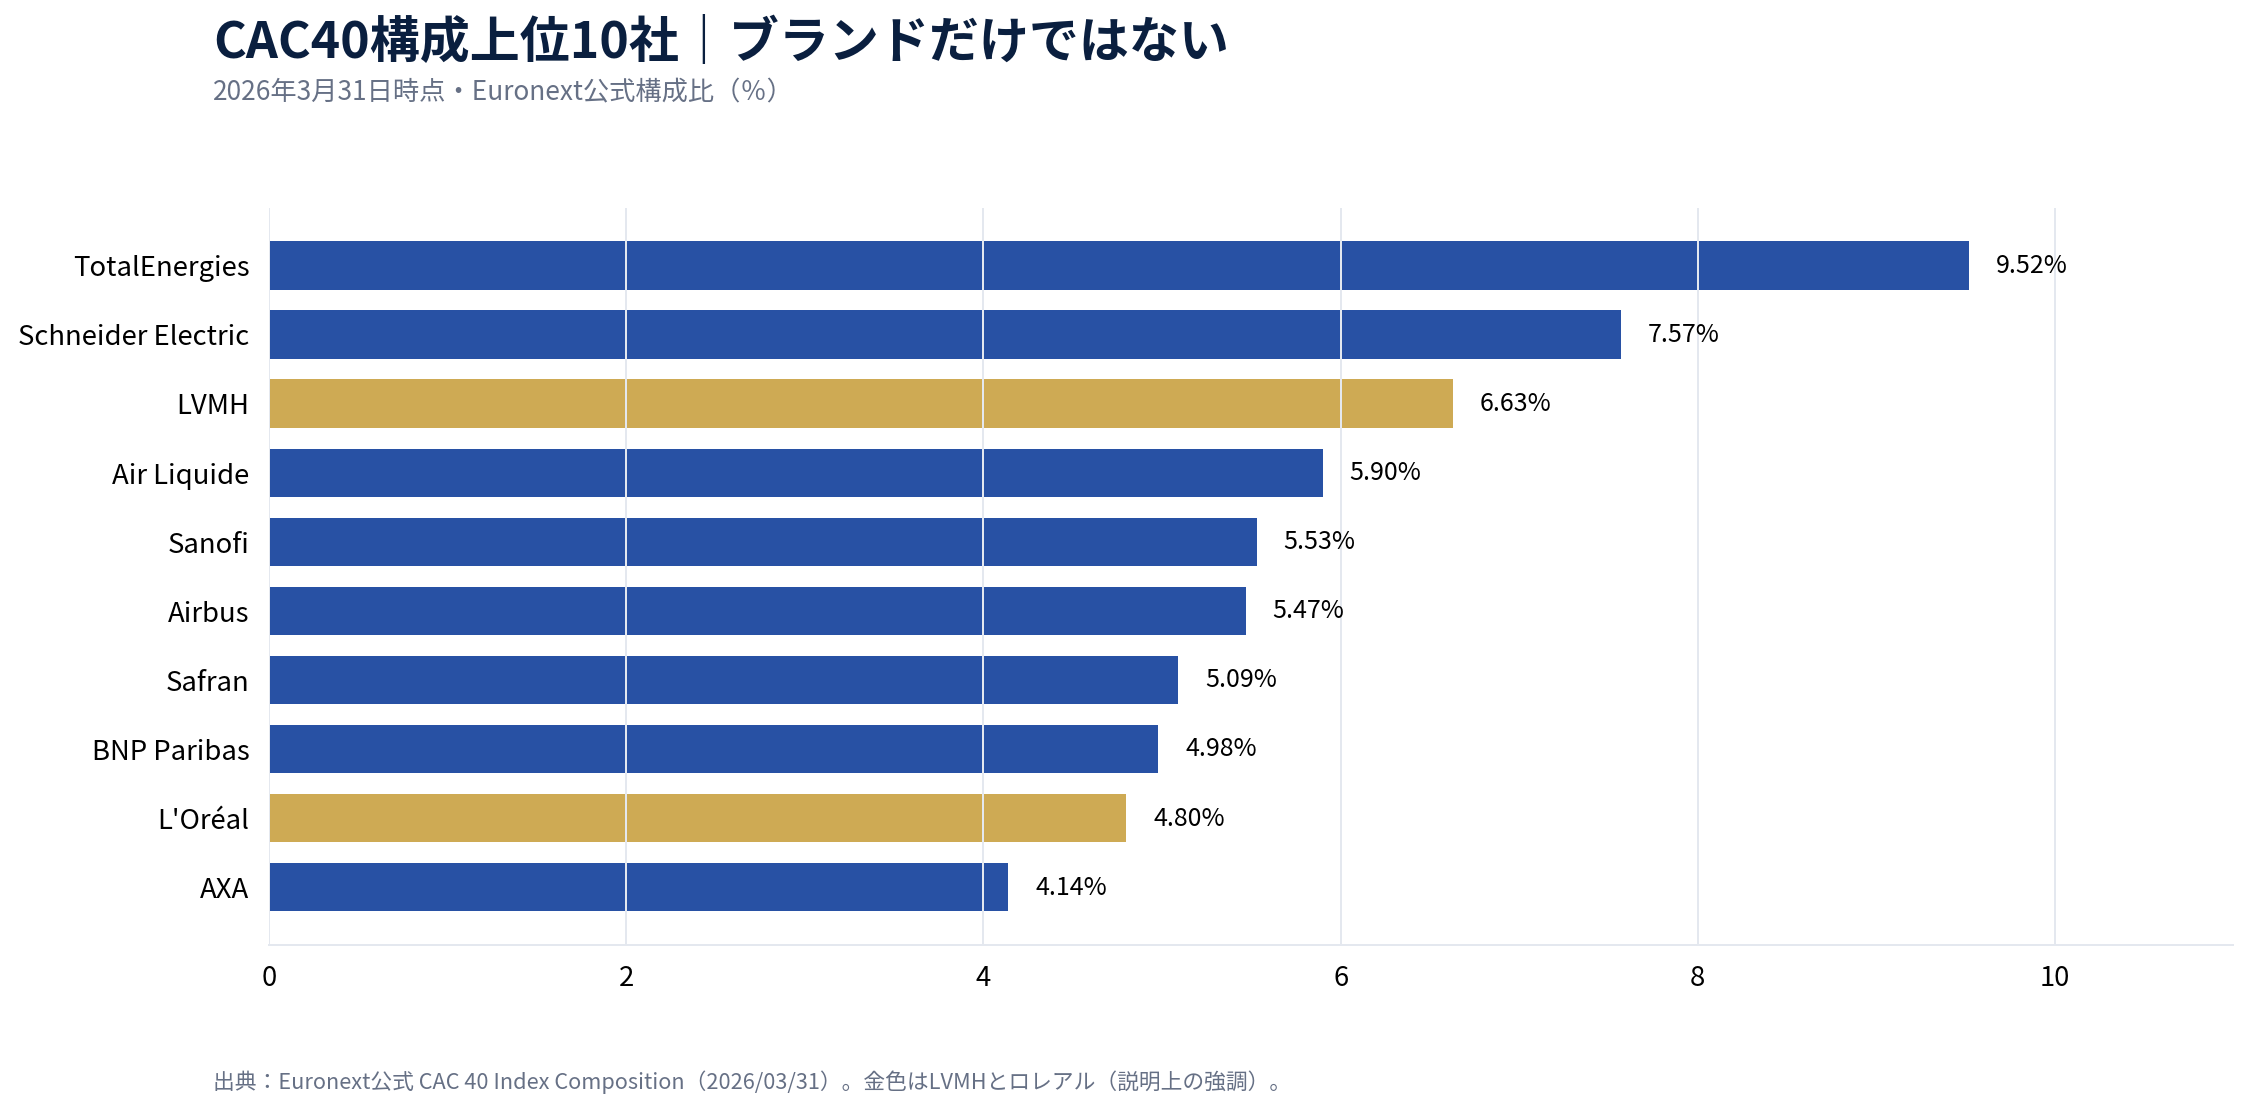
2026年3月31日時点のEuronext公式構成比を見ると、上位にはトタルエナジーズ、シュナイダーエレクトリック、エア・リキード、エアバス、サフラン、BNPパリバ、サノフィなどが並びます。
| 企業・グループ | 代表分野 | 構成比(2026年3月末) |
|---|---|---|
| TotalEnergies | エネルギー | 9.52% |
| Schneider Electric | 電力管理・産業機器 | 7.57% |
| LVMH | 高級ブランド | 6.63% |
| Air Liquide | 産業ガス | 5.90% |
| Sanofi | 製薬 | 5.53% |
| Airbus | 航空機 | 5.47% |
| Safran | 航空宇宙・防衛 | 5.09% |
| BNP Paribas | 金融 | 4.98% |
| L’Oréal | 化粧品・美容 | 4.80% |
| AXA | 保険 | 4.14% |
上位10社だけで約59.63%。フランスの代表指数だからといって40社へ均等に分散されるわけではありません。
「高級ブランドが強い」という印象は間違いではありませんが、工業、航空、エネルギー、医薬、金融もフランス株を支えているのです。私はシュナイダーエレクトリックやエア・リキードの存在感が大きいことを、今回あらためて認識しました。
出典:Euronext「CAC 40 Index Composition」2026年3月31日版。この時点の構成比であり、現在の値動きに応じて変わります。
なぜフランスには高級ブランドが根付いたのか? 王室から世界市場まで
今回、私が特に知りたかったのはここです。
ルイ・ヴィトン、エルメス、ロレアル。なぜ、これほど長く続くブランドがフランスで誕生し、世界の顧客に支持され続けているのでしょうか。
調べてみると、単純に「フランス人はおしゃれだから」ではありません。王室の需要、工房の技術、パリの文化、企業によるブランド経営が何世紀も重なった結果だと理解しました。
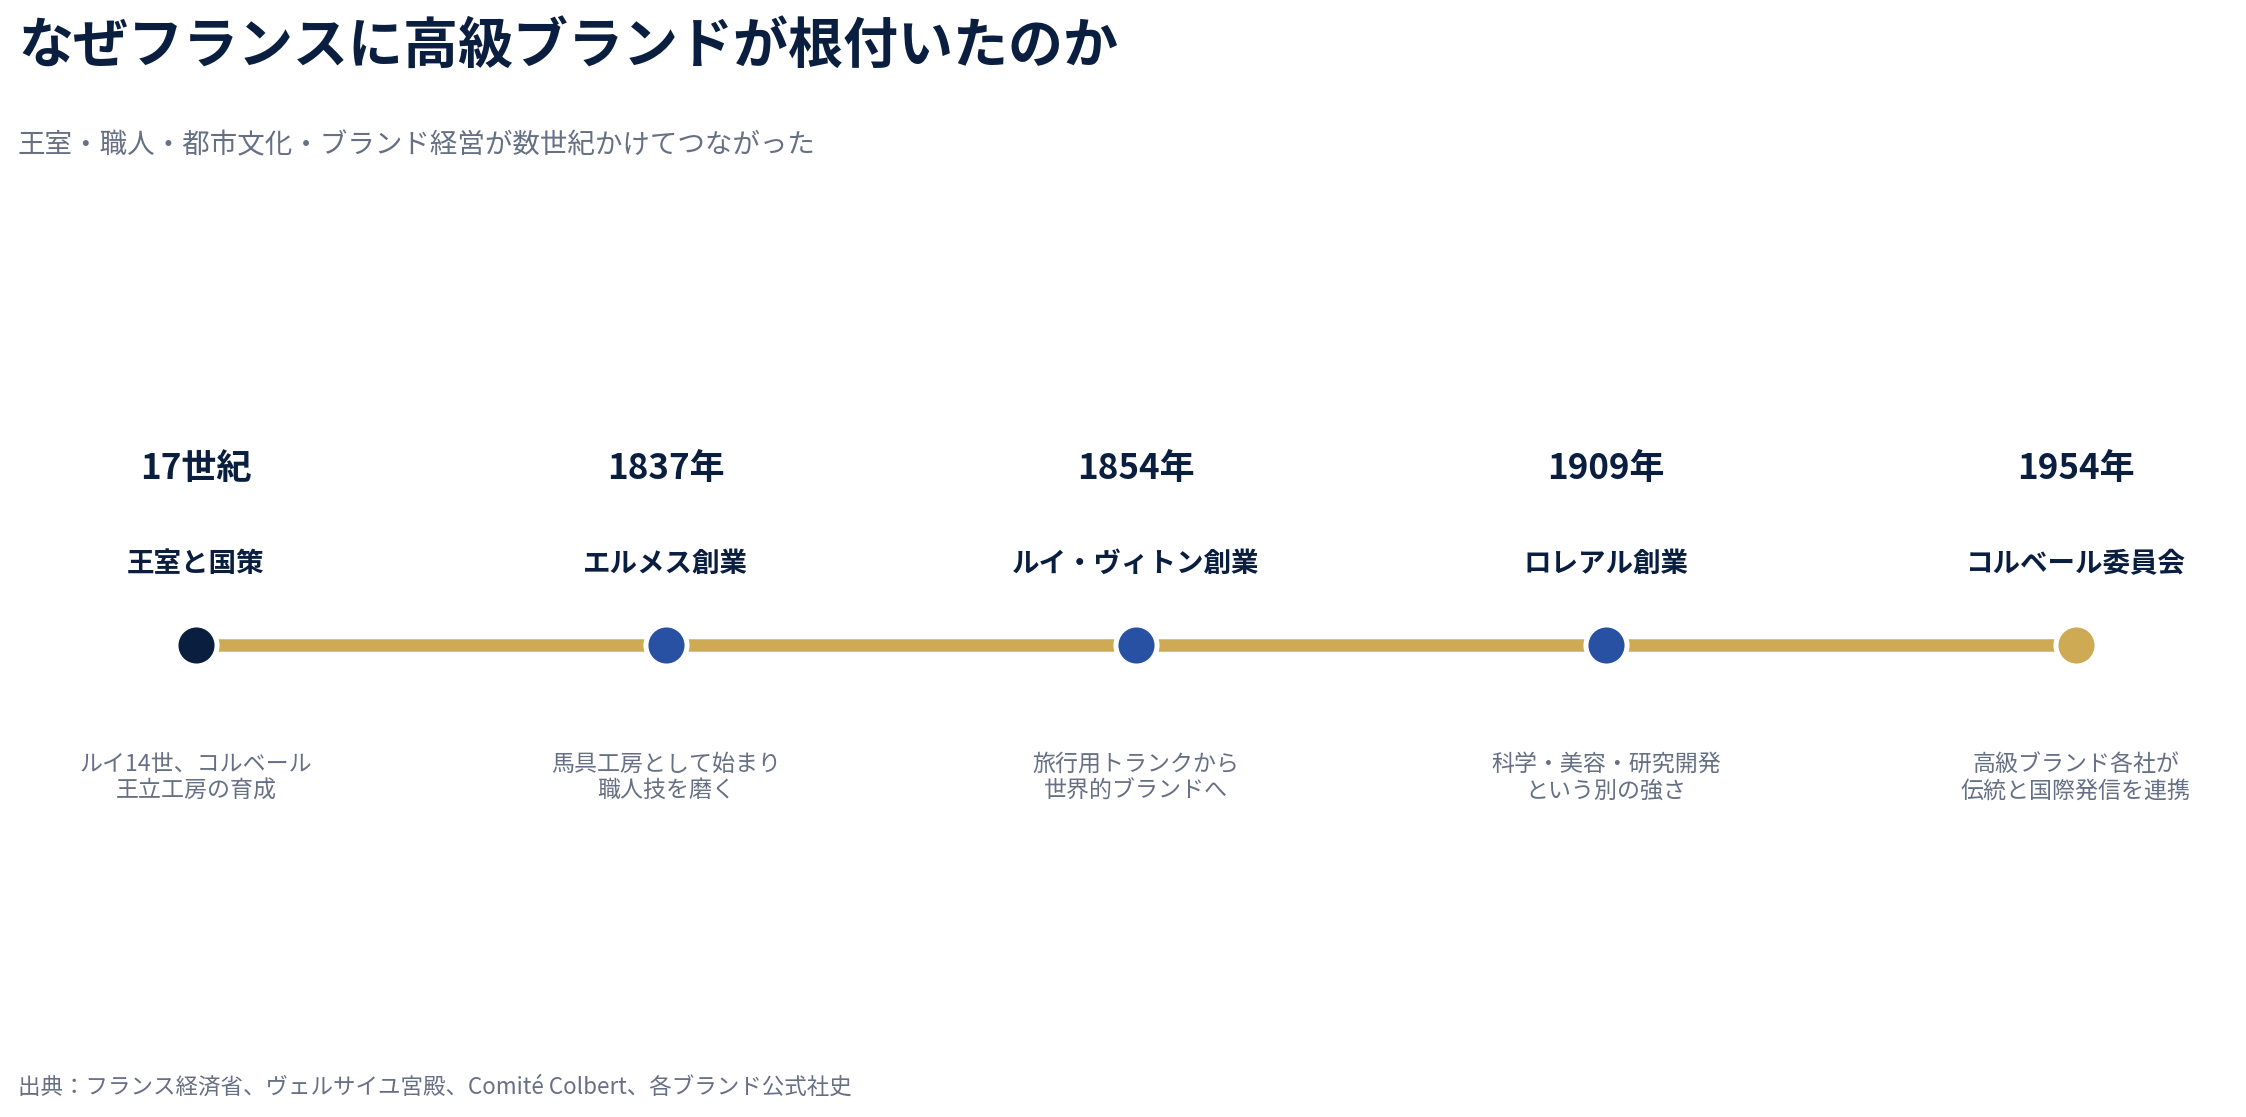
17世紀|ルイ14世とコルベールの王立工房
ルイ14世の時代、財務を担ったジャン=バティスト・コルベールは、フランス国内の高品質な工業製品・工芸品の生産を後押ししました。織物、鏡、装飾品などは国力や宮廷文化とも結びつき、ヴェルサイユ宮殿が高級品のショーウインドーのような役割を果たしたのです。
フランス政府の解説によれば、ヴェルサイユの鏡の間に使われたガラスは、のちのサンゴバンにつながるガラス製造業とも関係があります。王の宮廷向け需要が、国内の職人技術や製造業を育てていったわけです。
19世紀|職人の工房が「メゾン」になった
1837年にはエルメスがパリで馬具工房として創業。1854年にはルイ・ヴィトンが旅行用トランクの工房を開きました。ともに最初から世界的なファッション企業だったわけではありません。
確かな技術と信頼を積み上げ、生活や旅行の変化に合わせて商品を進化させながら、ブランドを育てていきました。私が面白いと思うのは、もともとの用途が「馬具」や「旅行用ケース」という非常に実用的なものだったことです。
20世紀|美容と科学、そしてブランドの国際化
ロレアルは1909年に化学者ウジェーヌ・シュエレールが創業しました。ロレアルの強さは王室文化だけで説明できません。研究開発、美容技術、商品の改良、世界への販路拡大という、近代企業としての強さがあったのでしょう。
さらに1954年には、フランスの高級ブランド各社が参加するコルベール委員会が設立されました。企業ごとの競争は続きながら、伝統や技術を世界へ伝えるという共通の取り組みも育っていきます。
「高級ブランドの国」でも、すべてが高級ブランドではない
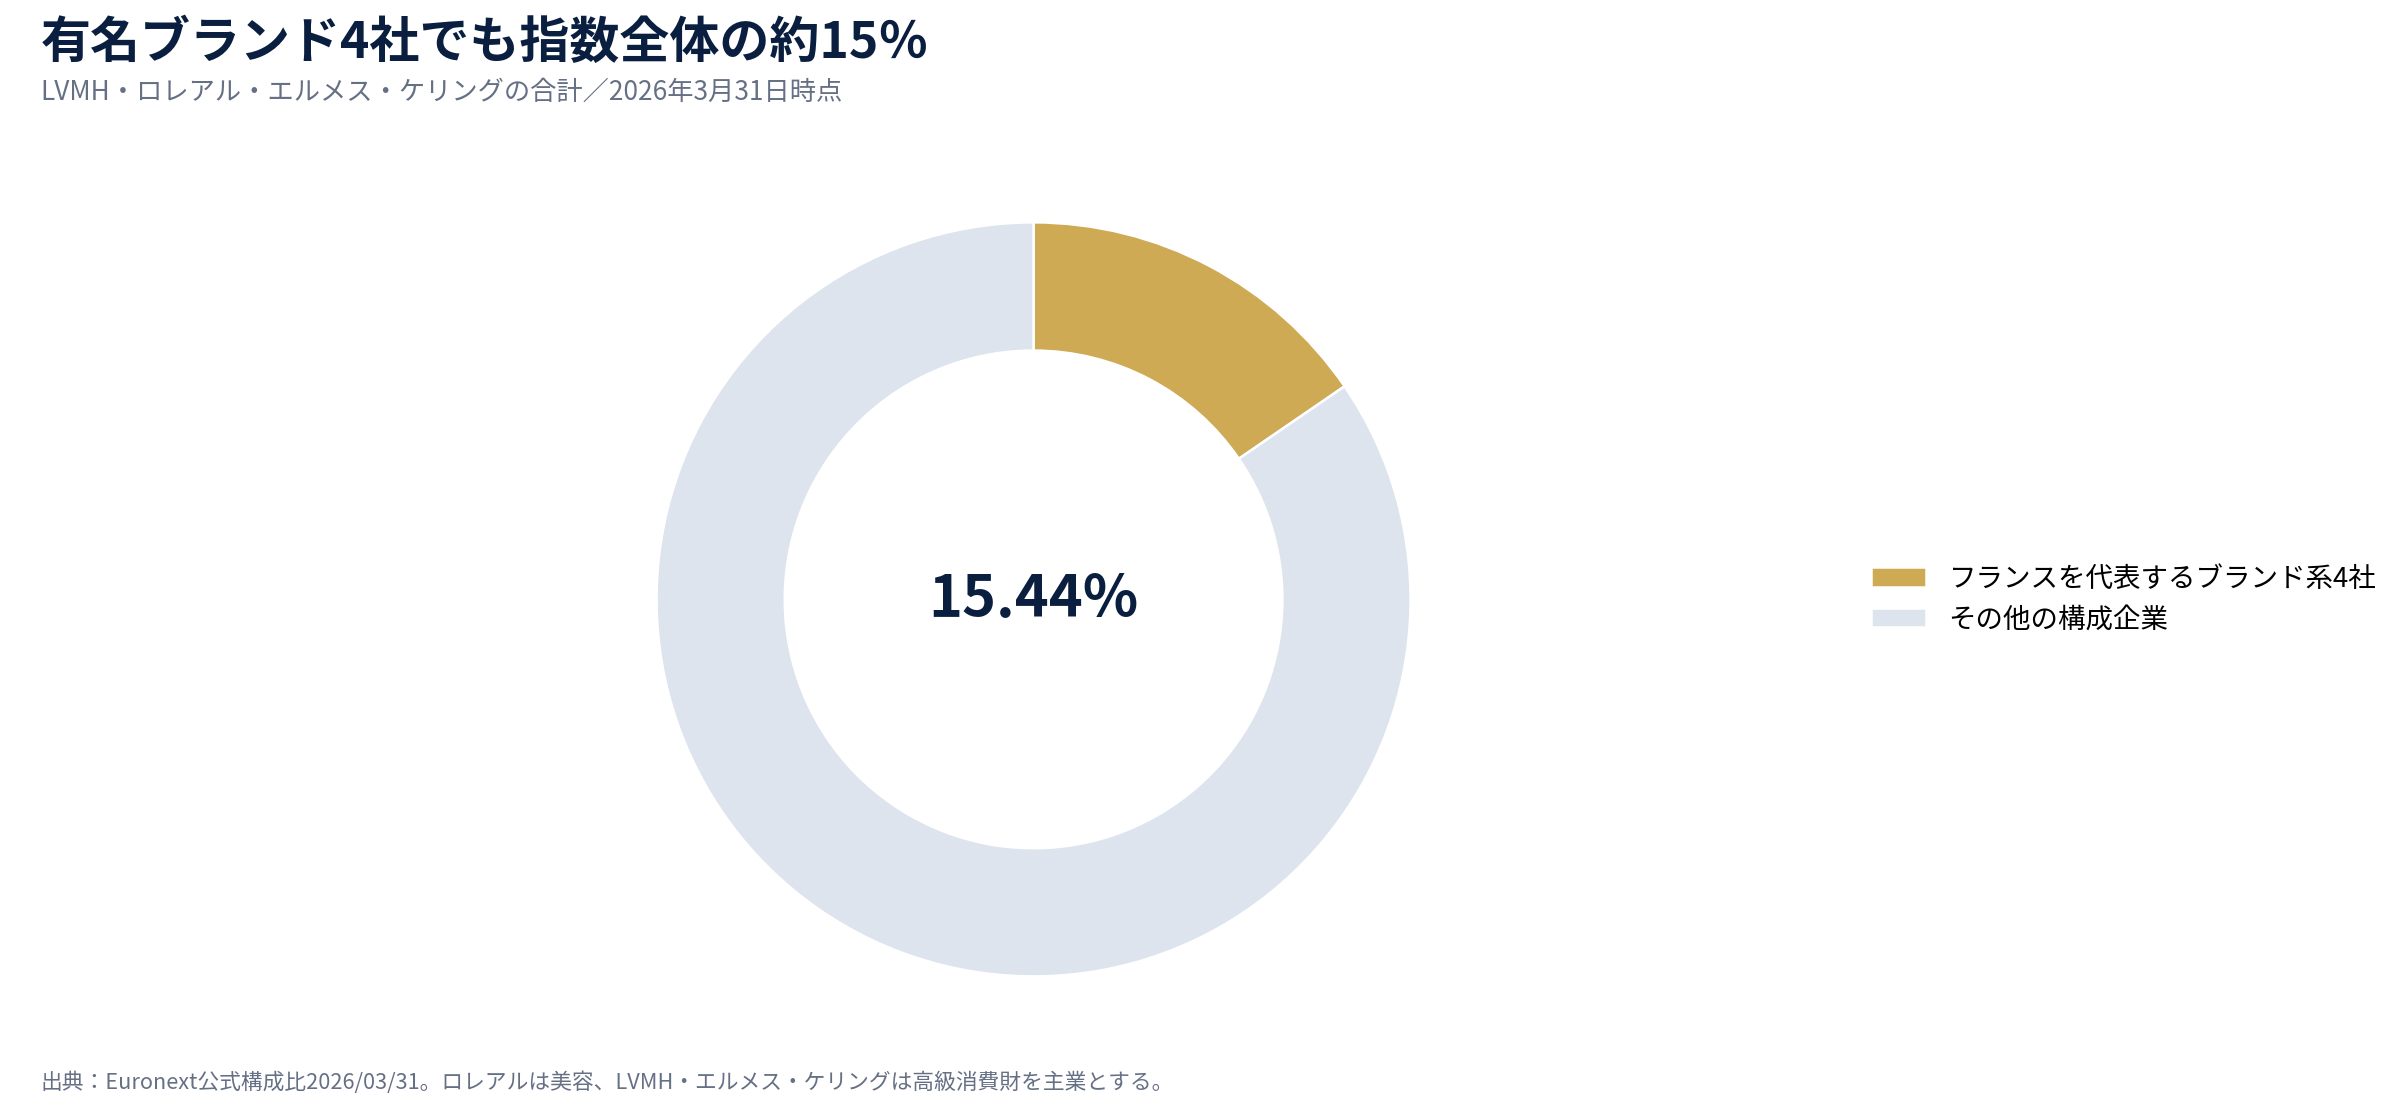
2026年3月末時点のCAC40で、LVMH、ロレアル、エルメス、ケリングの4社を合わせると15.44%。高級消費財や美容は確かに大きい一方、指数全体の8割以上はほかの会社です。
ここも大事なところです。「フランスはブランドに強い」ことと「フランスの株価指数の成績はブランドだけで決まる」ことは別です。
ちなみに、アメリカ、日本、中国にも高いブランド価値を持つ企業や製品はあります。違うのは、フランスでは宮廷文化と職人の集積、近代のファッション産業が長い時間をかけて一体化した、という歴史的な背景なのだと思います。
フランス経済の強みと弱み|国の成長率と世界企業の成績は別
フランスには高級消費財だけでなく、航空、医薬、エネルギー、電力設備、金融などの産業があります。CAC40の構成企業の多くはフランス国内だけではなく、世界中で売上を稼ぎます。
一方、フランス経済には課題もあります。欧州委員会が2026年秋に公表した経済見通しでは、2026年の実質GDP成長率を0.4%と予測しています。また、財政赤字、政府債務、エネルギー価格の上昇などが論点になっています。
ただし、国のGDP成長率が低いから、CAC40の各企業も同じ率でしか成長しないとは限りません。世界で稼ぐ大企業の利益は、国内景気とずれることがあります。ここも、国と株式投資を分けて考えるべき理由です。
最近のフランスのデモはどう考える? 政治・生活問題と企業投資は切り分けたい
最近フランスでは、学校教育、公共サービス、物価、政府の財政運営への不満などを背景に、抗議活動やストライキが続いています。2026年秋のデモは、決して一つの理由だけで説明できるものではありません。
私は以前、フランスの大規模デモと政府債務の問題について、別記事で詳しく調べました。
→ 【2026年】フランス大規模デモと政府債務119%|日本との違い、ユーロを持たない理由
今回の株式市場探訪では、デモの経緯を長々と繰り返すより、国内の政治・社会問題がその国の世界企業にどの程度影響するかを見ることに重点を置きたいと思います。
「パリの人は冷たい」という噂は本当なのか?
これは投資とは少し違う話ですが、私自身がフランスに行ったことがないからこそ気になっていました。「パリの人は愛想が悪い」という話を聞くことがあるからです。
ただ、人々の性格を国籍や都市でひとくくりにはできません。観光客の期待と、現地の接客文化や言葉遣いの違いが、印象のずれにつながる可能性はあります。例えばフランスでは、店に入る時に最初に「Bonjour(こんにちは)」と挨拶する文化が重視されるとも解説されています。
私はまだ訪問したことがない以上、「実際にパリの人はこうだった」とは書けません。いつか旅して、自分自身で街や人々に触れてみたいと思っています。
日本からフランス株を買う意味は? ユーロと為替にも注意
日本の投資家がフランス株を持つ場合には、株価だけでなく為替も結果に影響します。CAC40の指数はユーロ建てですが、円で使う資産として見れば、ユーロ高・円安ではプラスに、ユーロ安・円高ではマイナスに働く場合があります。
また、オルカンのように世界全体へ投資するファンドを保有しているなら、その中にフランス企業が組み入れられている場合があります。フランス株がゼロなのではなく、あえてフランスだけを追加で買わないという選択もできるわけです。
私はユーロの現金・預金を直接持っていませんし、フランス個別株も保有していません。だからといってフランス経済を否定しているわけではありません。自分が理解し、長く続けられる投資に集中したいのです。
最終結論|魅力的なフランス企業はオルカン経由で持つ
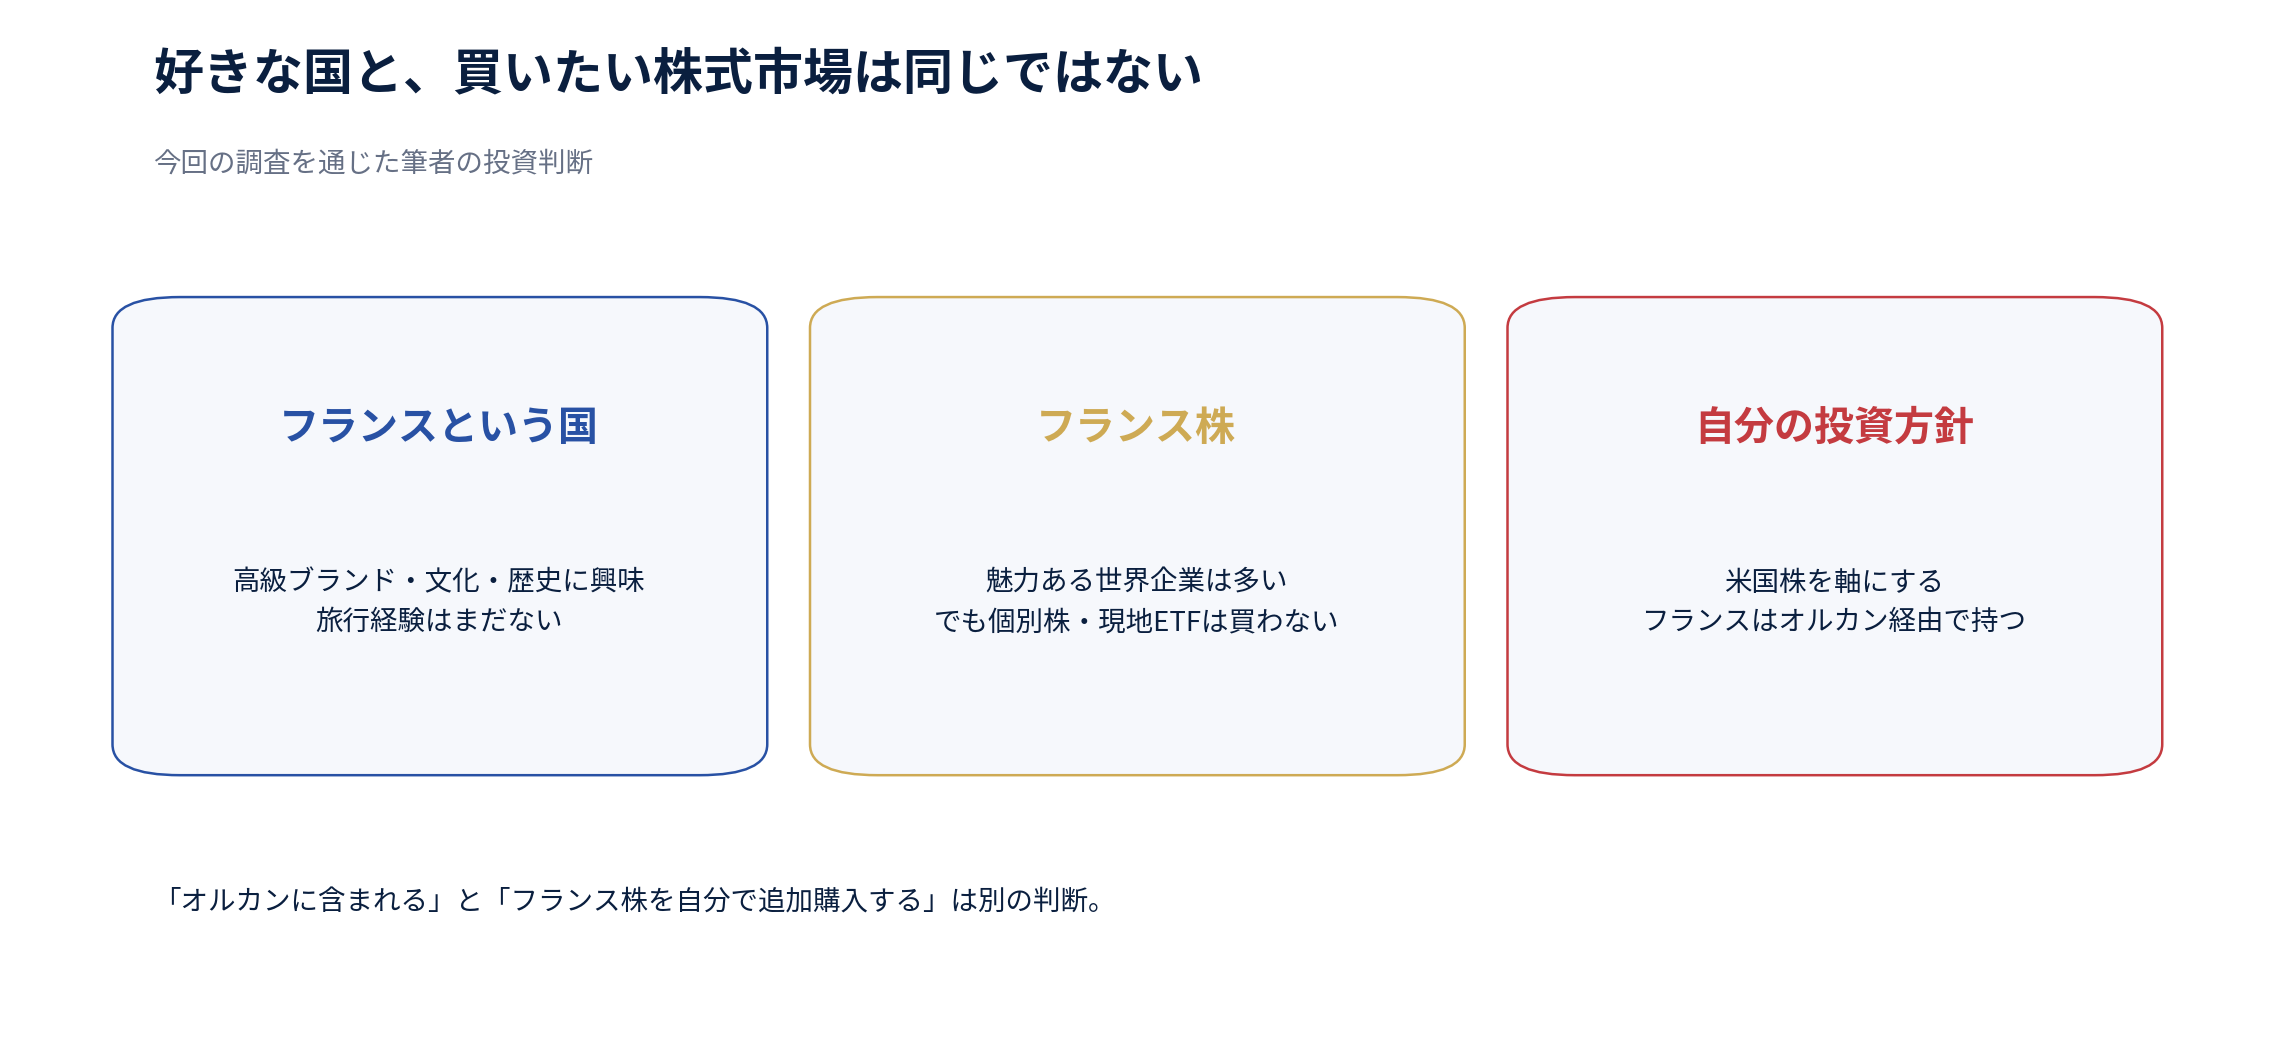
今回調べて、フランスに対する興味はむしろ強くなりました。ルイ14世とコルベールの時代から続く工房の伝統、馬具工房から始まったエルメス、旅行用トランクから成長したルイ・ヴィトン、研究開発で世界へ広がったロレアル。どれも本当に面白い歴史だと思います。
一方、株価指数を見れば、CAC40の配当なしの価格成績は2000年末から約26年間で約1.37倍。この数字だけで株式投資の価値を測るべきではないものの、米国S&P500との価格比較から見える違いは大きいものでした。
私はフランスを訪れたことがなく、フランス株に個別投資をしてきた経験もありません。今後もしばらくフランス株は直接買わず、米国株インデックスとオルカンを優先するつもりです。
一国への興味と、一国の株式市場に資金を集中させる判断は別。 このシリーズを続けるほど、その考えが強くなってきました。
世界の株式市場探訪シリーズ:スイス編/ドイツ編/イタリア編/オーストラリア編
データ・出典について: 長期の年末終値は公開の指数履歴に基づく再計算、直近日足はBoursoramaとFREDの実際の終値、CAC40の構成比はEuronext公式2026年3月31日版を参照。配当込みのGR指数は別系列です。AI生成のアイキャッチは説明用のイメージで、筆者自身が現地で撮影した写真ではありません。指数の過去成績は将来の運用成果を保証しません。特定の個別株・投資信託の購入を推奨するものではありません。