こんにちは、nobu2394.comです。
「日本人の金融資産で、株式・投資信託の存在感が大きくなっている」。そんなニュースを目にして、うれしくなりました。
日本人も、ようやく預金から投資へ動き出したのだろうか。
ただ、数字を詳しく調べて、私は一つ疑問を持ちました。
株式や投資信託は増えた。でも、現金・預金を超えたのか?
私が本当に比べたいのは、保険や年金ではありません。家計が銀行などに置いているお金と、株式市場に投じているお金です。
日本銀行、米国FRB、日本証券業協会の資料を調べてみると、日本とアメリカの間には、予想以上に大きな差がありました。今回は2006年頃からの約20年間を振り返りながら、最後に「それを知った私たちは、どうするか」まで考えてみたいと思います。
まず結論|日本はまだ「預金の国」、アメリカは「株式の国」
2026年6月末の家計金融資産について、日本証券業協会の日米比較資料で同じ項目を並べると、次のとおりです。
| 金融資産全体に占める割合 | 日本 | 米国 |
|---|---|---|
| 現金・預金 | 44.9% | 9.7% |
| 上場株式+投資信託 | 17.8% | 46.9% |
| 株式等+投資信託(非上場株式・出資金等を含む) | 27.0% | 57.8% |
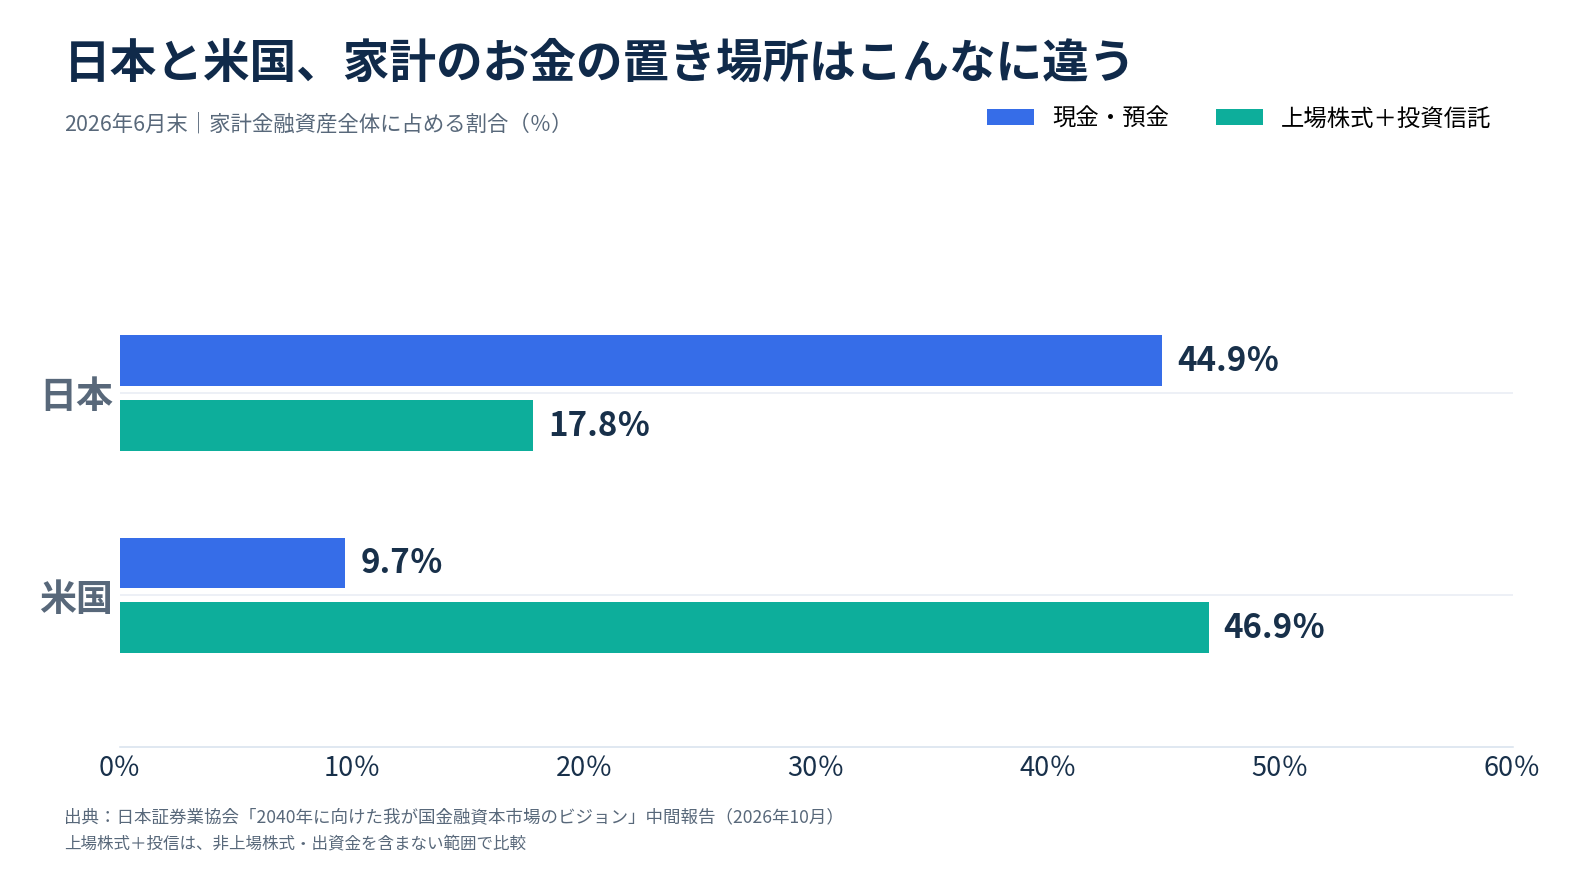
【図1】2026年6月末の日米比較。日本は現預金44.9%対上場株・投信17.8%、米国は9.7%対46.9%
驚くのは、アメリカでは、上場株式と投資信託の割合が現金・預金を大きく上回っていること。一方、日本では逆です。
私が「日本も株式・投信が預金を超えるようになってほしい」と思う理由は、日本企業を応援するためだけではありません。日本人一人ひとりが、世界経済の成長を資産形成に取り込めるようになってほしいからです。
ここで、統計上の大事な注意点があります。日本の「株式等」には非上場株式・出資金なども含まれるため、ニュースの「株式等+投信27.0%」と、「上場株式+投信17.8%」は違う数字です。また、投資信託には債券型なども含まれ、全額が株式とは限りません。この国別データは家計全体の保有残高であって、平均的な一人の資産配分を表したものではありません。
1.日本の家計には、現金・預金が1,132兆円もある
日銀が2026年9月17日に発表した資金循環統計によれば、2026年6月末の日本の家計金融資産は約2,519兆円で、過去最高を記録しました。
内訳を見てみましょう。
- 現金・預金:1,132兆円(44.9%)
- 株式等:486兆円(19.3%)
- 投資信託:193兆円(7.7%)
- 株式等+投資信託:679兆円(約27.0%)
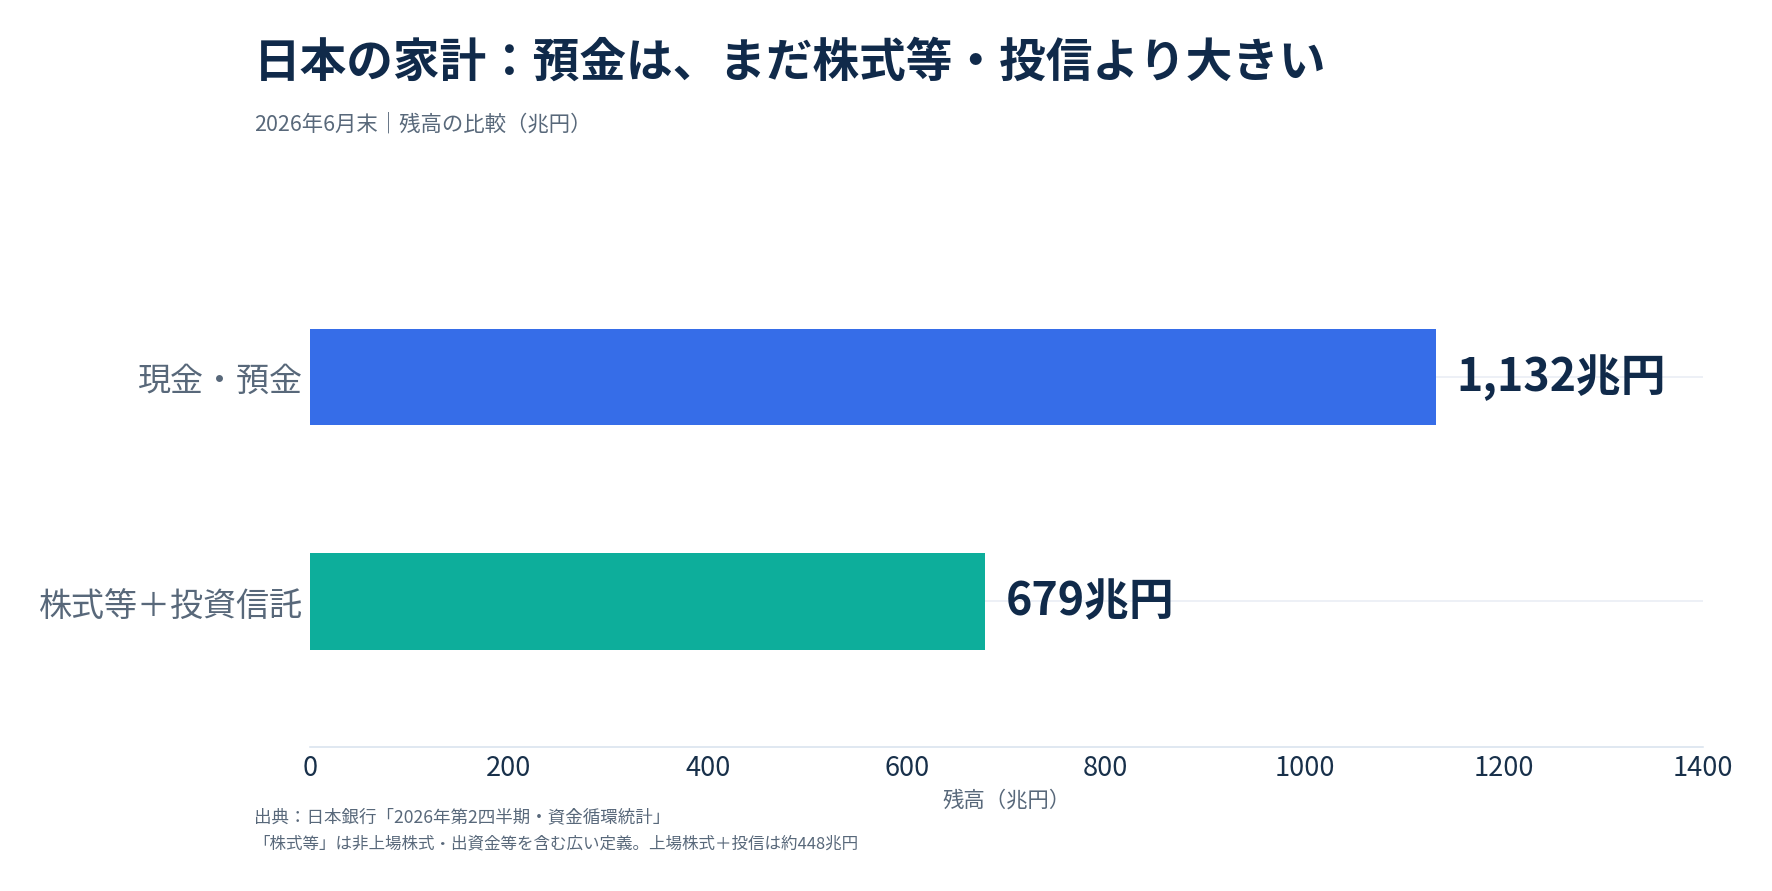
【図2】日本の家計金融資産は現預金1,132兆円、株式等と投資信託679兆円
679兆円という数字は決して小さくありません。それでも、現金・預金は約453兆円多い。日本全体では、今も預金が主役なんですね。
ただ、私は1,132兆円の預金がすべて無駄だと言いたいわけではありません。日本銀行の「家計」には、個人事業主の事業用資金なども含まれます。生活費、教育費、住宅購入予定資金、緊急時に備えるお金もあるでしょう。日銀自身も、統計上の「家計」は一般的な個人の金融資産の感覚と完全には一致しないと説明しています。
では、20年間で預金と株式等・投信の力関係はどう変わったのか。ここからが今回の記事の本題です。
2.20年前、15年前、10年前、5年前、現在を比べてみた
過去の資料を探して、約5年刻みで家計の残高を並べました。
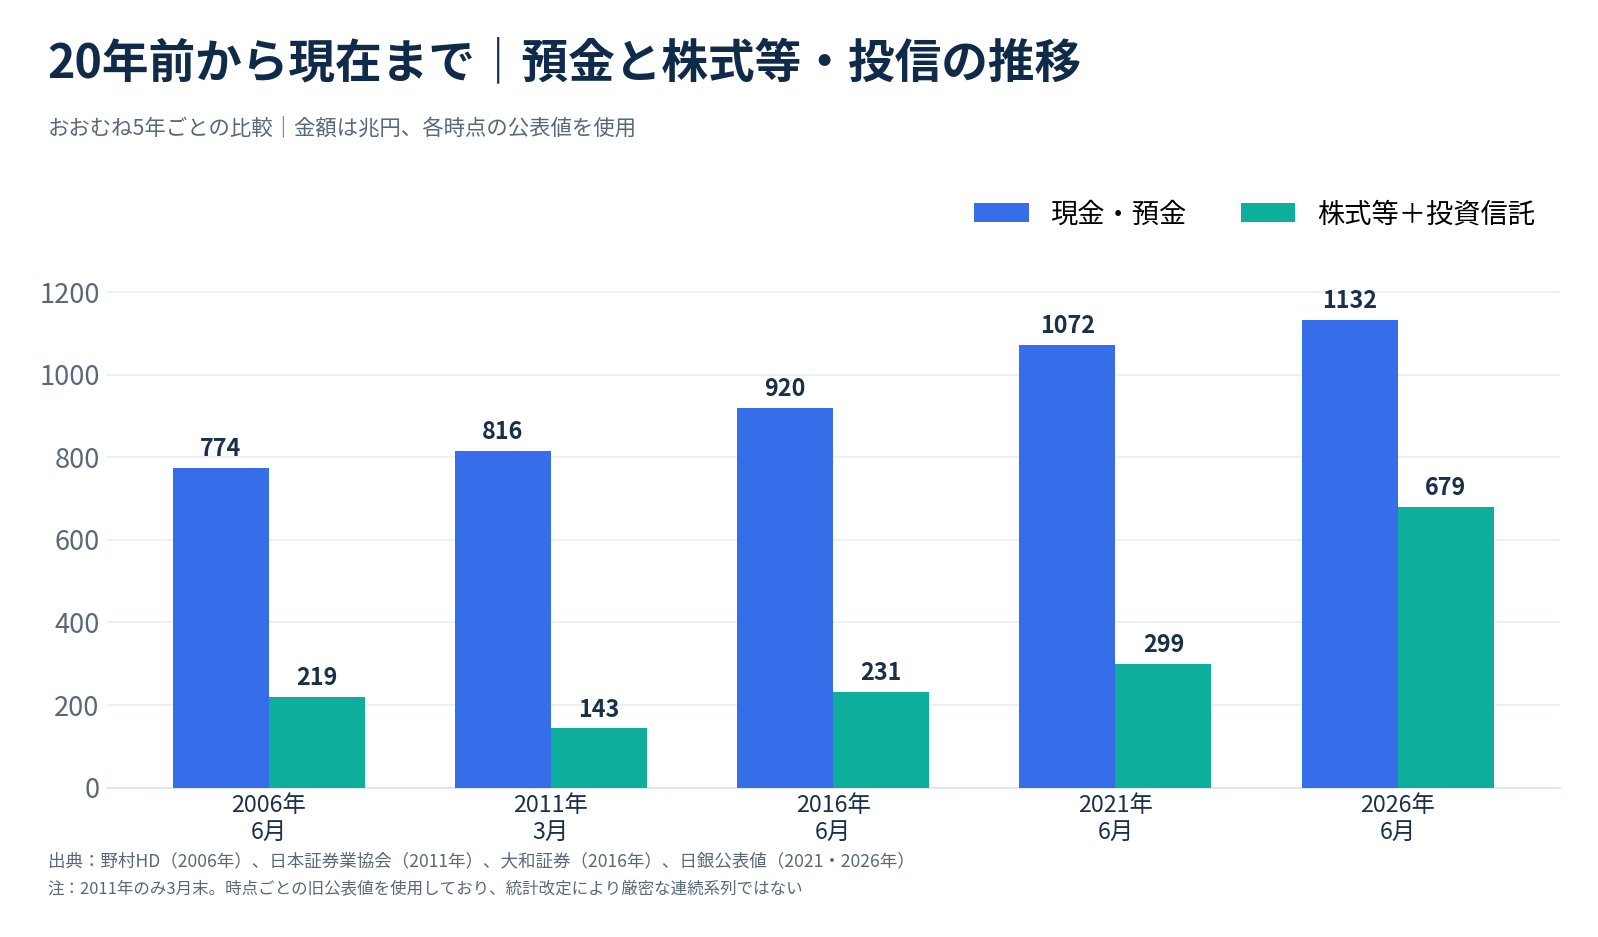
【図3】おおむね5年刻みで見る日本の家計金融資産。旧公表値を使用、2011年のみ3月末
| 時点 | 現金・預金 | 株式等+投信 |
|---|---|---|
| 2006年6月末 | 約774兆円 | 約219兆円 |
| 2011年3月末 | 約816兆円 | 約143兆円 |
| 2016年6月末 | 約920兆円 | 約231兆円 |
| 2021年6月末 | 約1,072兆円 | 約299兆円 |
| 2026年6月末 | 約1,132兆円 | 約679兆円 |
注意: 2011年だけは、正確な内訳を確認できた同年3月末を採用しました。また、過去の数字は各時点で公表された統計に基づきます。日銀の統計には遡及改定があり、2006年の公表資料と最新基準で遡及した値は同一ではありません。したがって、この表は長期的な変化を眺める参考比較であり、厳密な統一基準の20年成長率を計算するための表ではありません。画像下にも同じ注意を書いています。
それでも大きな流れは伝わります。2006年頃、日本の家計では預金が圧倒的に多かった。リーマン・ショック後の2011年頃は、株式等・投信の存在感がいっそう小さくなった。その後、2021年、2026年へと、投資側の残高が伸びてきました。
3.割合で見ると、「預金の国」は少しずつ変わっている
金額だけでは、家計金融資産の総額そのものが増えた影響を見落とします。そこで、構成比でも比較しました。
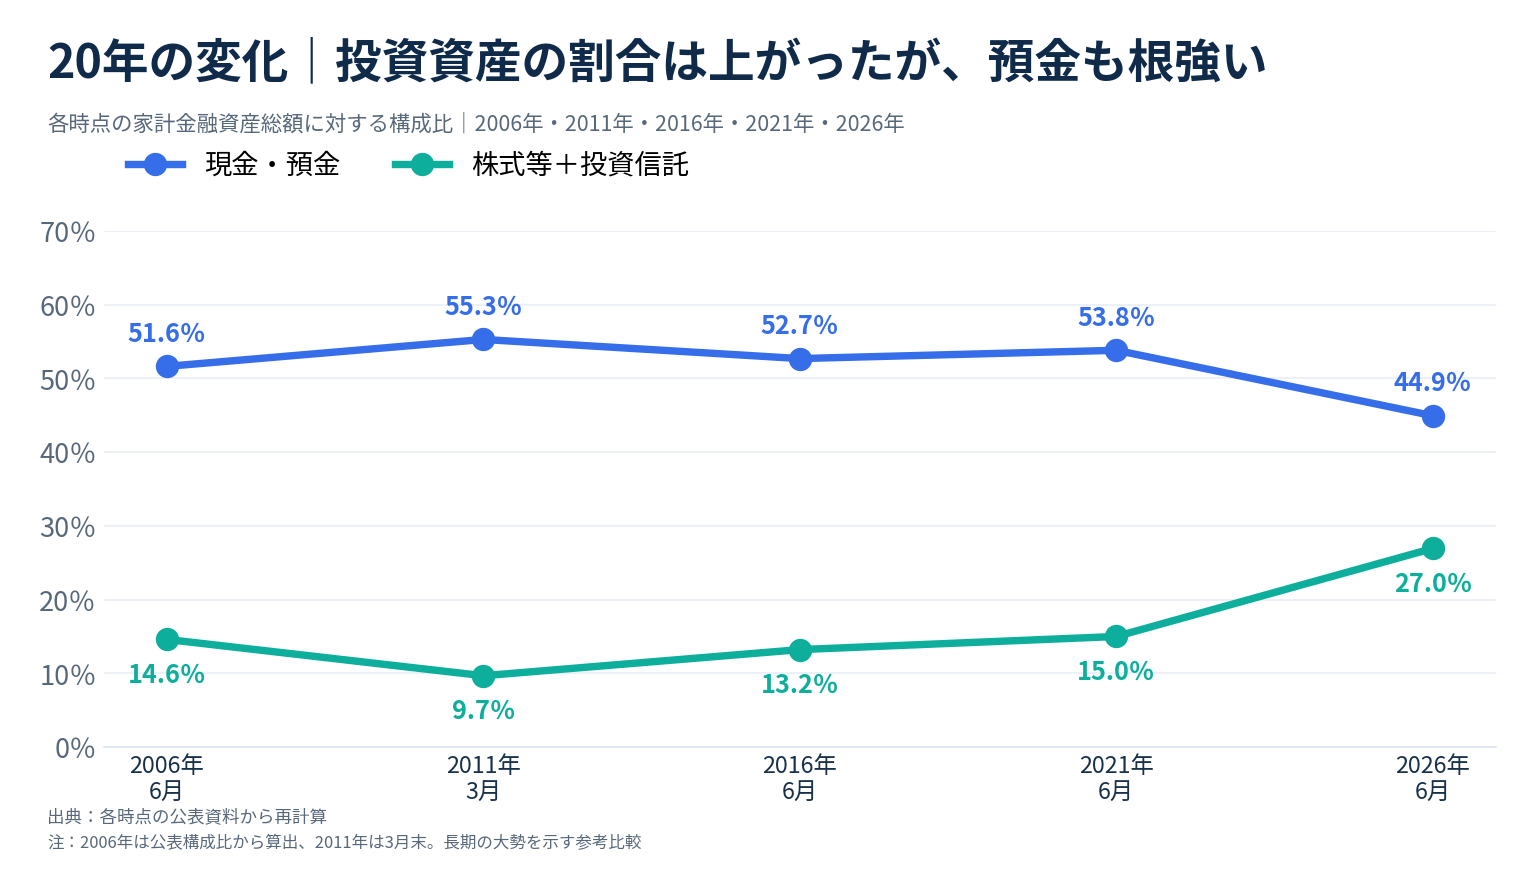
【図4】日本の金融資産に占める現預金比率と株式等・投信比率の変化。統計改定に留意
2021年6月末には現預金が約53.8%、株式等・投信が約15.0%。それが2026年6月末には44.9%対27.0%です。
たった5年で、構成比の差は大きく縮まりました。 ただし、これは投資している「人数」がその割合で増えたという意味ではありません。保有する株式が値上がりして、投資家の資産額が膨らんだ結果も含まれています。
ここを理解しておかないと、ニュースを読み違えると思います。
4.ここが一番大事。「株式残高が増えた」と「株を買った」は違う
今回、調べていて特に印象に残った過去のデータがありました。
大和証券グループが公表した2016年の分析資料では、2012年9月末から2016年6月末までの家計の株式等について、次のようなことが起きていたとされています。
- 株式等への資金の出入り:約19.0兆円の流出(売り越し)
- 価格変動などによる評価額の増加:約67.7兆円
- 結果として、株式等の保有残高:約48.7兆円増加
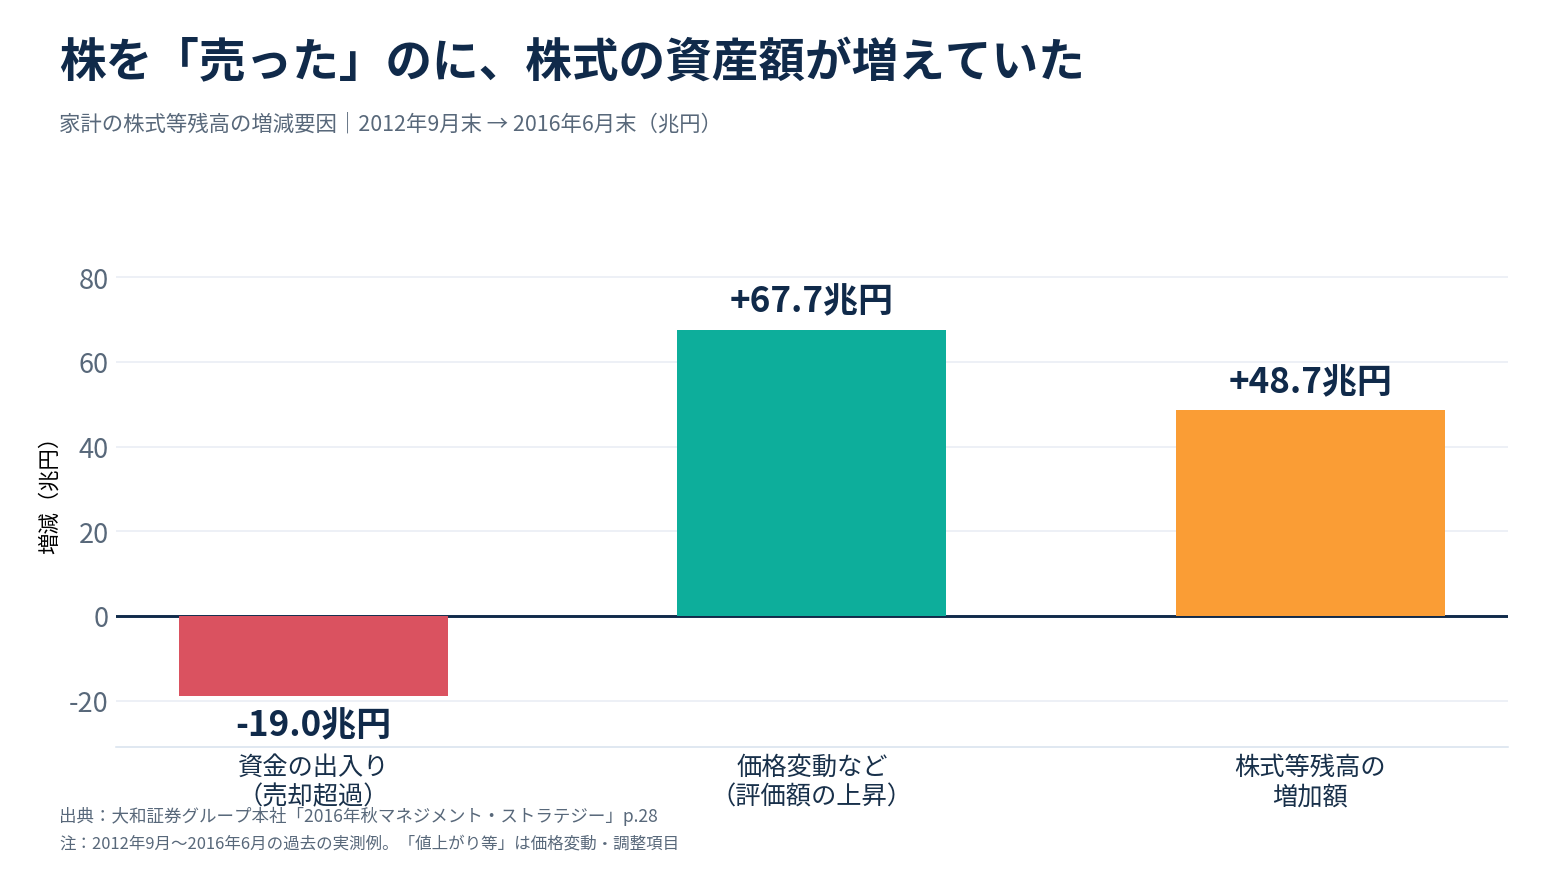
【図5】2012年9月から2016年6月、株式の売り越し19兆円より評価増67.7兆円が大きかった実例
株式を差し引き売り越していたのに、保有残高は増えていた。
これは、私にとって今回の記事の一番の発見でした。
もちろん、この期間だけで「株を買わなくてもよい」という結論にはなりません。むしろ逆です。値上がりした株式を以前から持っていた人は、その評価益を受け取れたということです。
今回の2026年6月末のニュースについても、日本総研は前年からの家計資産増加の主因を株高や円安に伴う評価益と分析しています。
つまり、私は「日本人が投資を始めた」というニュースを聞くと同時に、「以前から株式市場に参加していた人が資産を増やした」という側面も忘れてはいけないと思うのです。
5.直近1年で株式等47%増、投信36.8%増。ただし、利回りではない
2025年6月末から2026年6月末までの家計の残高増加率は、現金・預金が約0.5%増だった一方、株式等は約47.0%増、投資信託は約36.8%増でした。
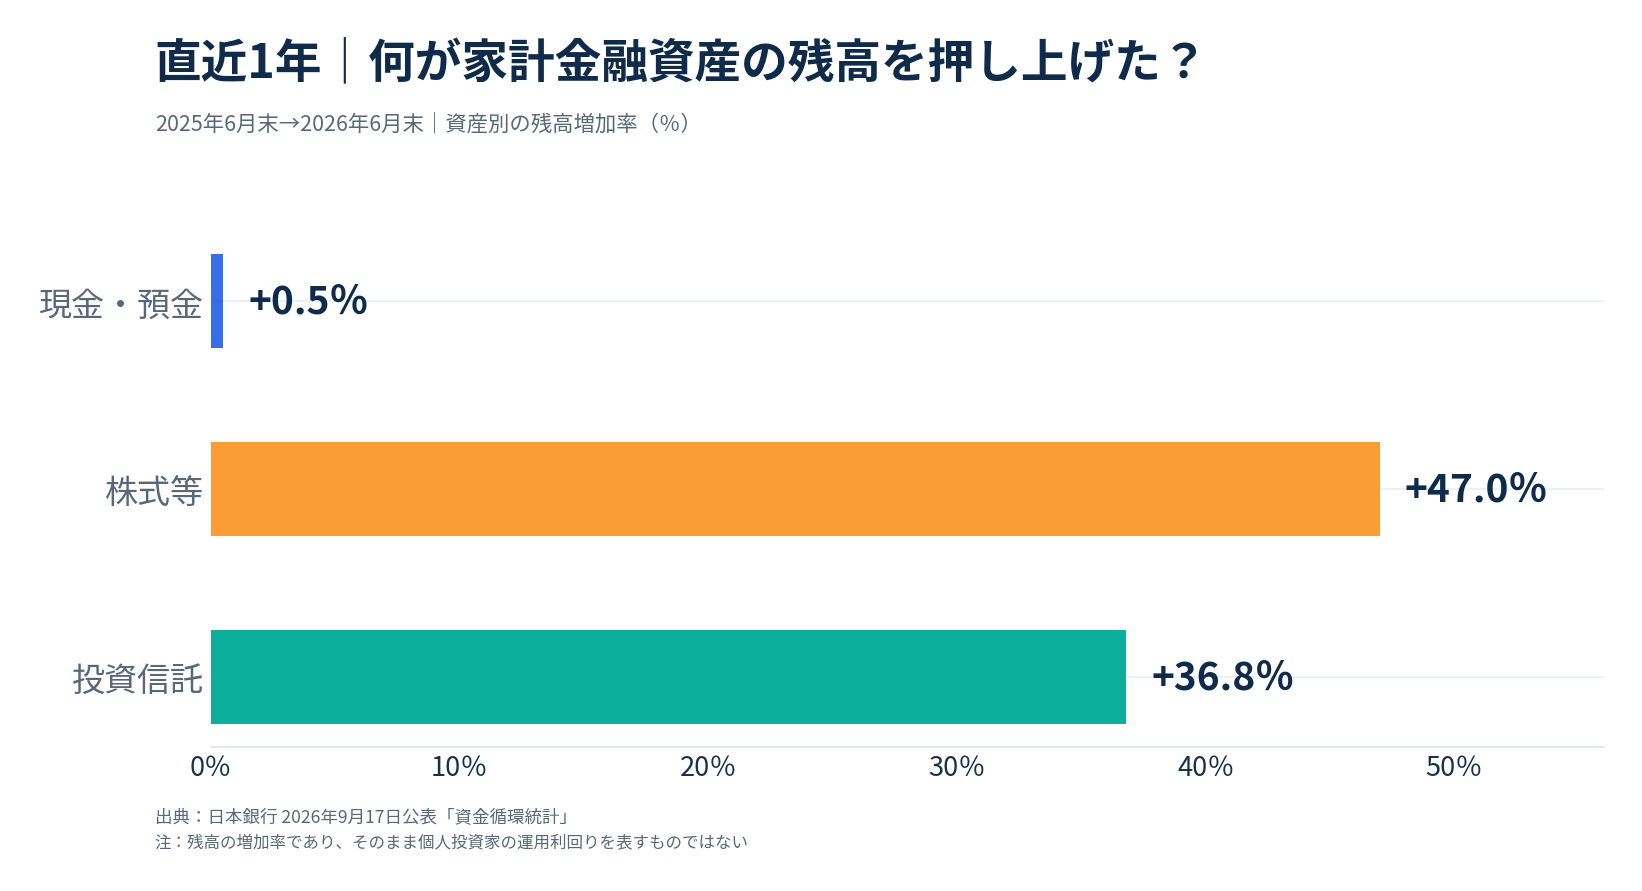
【図7】2025〜2026年の家計金融資産残高増加率。現預金0.5%、株式等47.0%、投信36.8%
この図は非常に強い数字に見えるでしょう。ただし、「2025年に投資した人の利回りが47%だった」という意味ではありません。新たな資金の出入りや時価変動などを含む、家計全体の残高の増加率です。投信の中身も人によって違います。
それでも、過去1年の増加を支えた主役が現預金ではなく投資関連の資産だったことは、はっきり読み取れます。
6.アメリカの家計資産は20年で3.3倍、日本は1.5倍
日本証券業協会の2026年10月の中間報告資料には、2005年12月末から2026年6月末までの家計金融資産全体の増加倍率を比較した図も載っています。
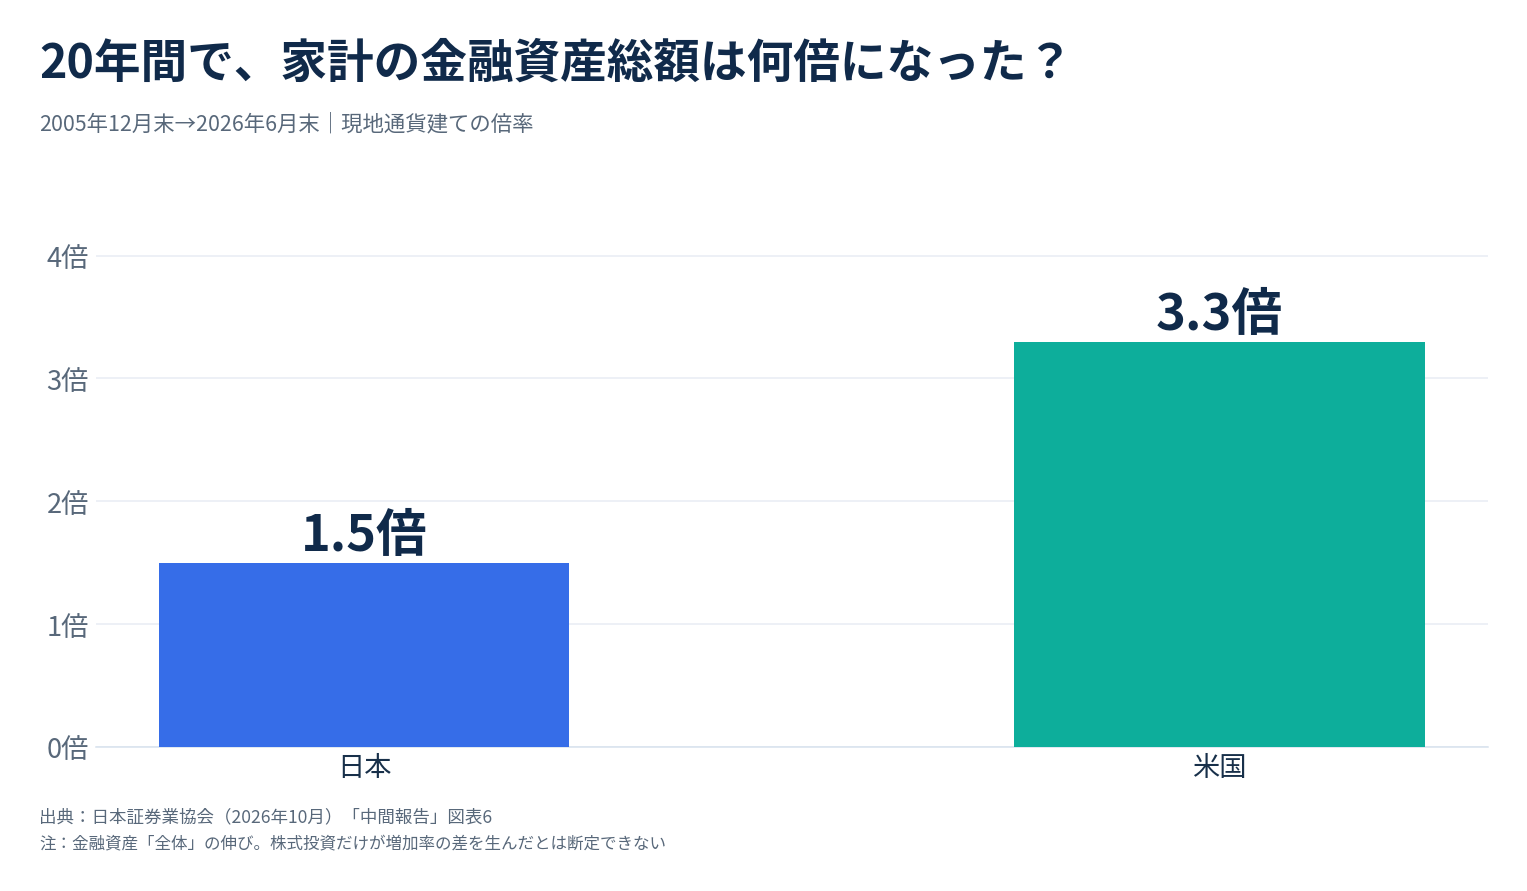
【図6】家計金融資産総額の2005年末〜2026年6月末の伸びは日本約1.5倍、米国約3.3倍
日本が約1.5倍だったのに対し、米国は約3.3倍。どちらも現地通貨建てなので、円安で米国の数字が膨らんだという単純な比較ではありません。
ただし、この差をすべて「アメリカ人のほうが株式を持っているから」と説明するのも違うと思います。所得・貯蓄率・人口・企業価値・税制・金融資産の保有者の偏りなど、さまざまな要因が作用します。数字は個々の投資家の成績を示しているわけでもありません。
それでも、私はこの差を見ると考えさせられます。
経済が成長して株価が上がったとき、株式を持っていた人と持っていなかった人では、受け取れる果実が違う。
7.私が買いたいのは「日本株」ではなく「世界の成長」
今回の記事を書きたいと思った理由は、日本企業に投資する人を増やしたいからではありません。もちろん、日本経済が発展してほしい気持ちはあります。
でも、私自身が中心に置いているのは、全世界株式や米国株式のインデックス投資です。
私が願うのは、日本人が日本株だけを買うことではなく、日本人一人ひとりの資産が長い時間をかけて育っていくこと。日本で暮らしていても、世界中の企業の成長に投資することはできます。
私は2018年に毎月10万円の積立投資を始め、2024年1月からは月40万円を積み立てるようになりました。大きく下がったときにまとまった金額を投資するやり方も経験しましたが、今は定期的に市場に参加し続けることを重視しています。
その詳しい経緯は、2018年に楽天VTI・VYMの積立を始めた実体験記事にまとめています。ここでは繰り返しません。
また、「投資には入金力が重要」という話は、資産形成で入金力が一番効いたと考える理由で詳しく書きました。今回はその前段階、そもそも株式市場に参加するかどうかの話です。
8.とはいえ、預金をゼロにするつもりはない
私は、こう見えて結構保守的な投資家です。
生活費の1年分程度は、現金・預金で持っていてもいいのではないか。 そう考えています。実際、私自身はそれ以上の現金・預金を保有しています。
もちろん、1年分というのは私の個人的な目安です。家族構成、雇用の安定、近い将来の大きな出費、収入の変動などによって、必要な金額は変わります。
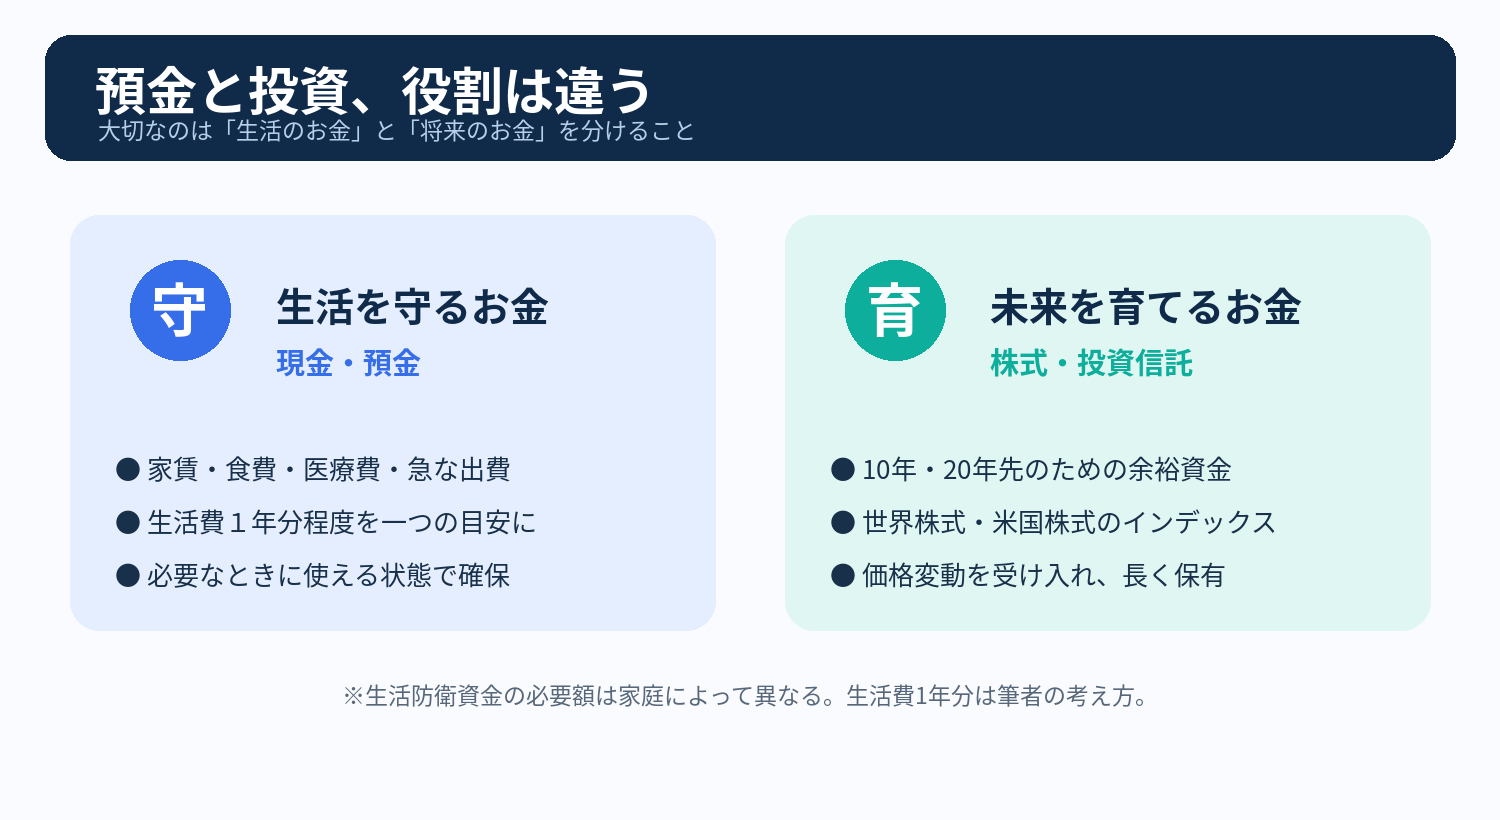
【図8】生活を守るお金と長期間運用する余裕資金を分ける考え方。生活費1年分は筆者の目安
だから、生活防衛資金を確保したうえで、10年、20年と使う予定のない余裕資金をどうするか。そこで初めて、株式・投資信託への長期投資を考えるのが自然だと思っています。
株式には暴落があり、元本割れも起こります。全世界株式や米国株式でも必ず増えるわけではありません。円高・円安の影響も受けます。短期間で使う予定のお金を投資することは、私は勧めません。
まとめ|日本人の預金より株式・投信が増える日を、私は見てみたい
日銀の最新データでは、日本の家計の現預金は1,132兆円、株式等・投信は679兆円。まだ預金のほうが多いのが現実です。
でも、20年前と比べれば、株式や投信の存在感は確実に大きくなっています。そしてアメリカでは、上場株式と投信の割合が現預金をはるかに上回っています。
私は、日本もいつか、現預金よりも株式・投資信託の割合が大きくなる国になってほしいと思っています。
もちろん、それ自体を国民全員の目標にすべきだとは思いません。投資が適していない状況の人もいます。大切なのは「日本全体の比率で勝つこと」ではなく、一人ひとりが自分と家族の将来を考えて、お金の置き場所を選べることです。
市場が成長しているとき、その外側から眺めるだけでは、その果実は受け取れません。
だから、まず生活を守るお金を確保する。そのうえで、月1万円でも3万円でも、無理のない金額から、全世界株式や米国株式の低コストなインデックス投資を検討してみてほしいと思っています。値上がりを保証するものではありません。それでも、長い時間を味方につける選択肢はあります。
投資を始める具体的な手順は、オルカンを積み立てる方法を画像で解説した記事を参考にしてください。また、50代からでも世界経済の成長に参加したいと考える理由も、私の考えをまとめた記事です。
預金は生活を守る。株式投資は未来を育てる。 私は、その両方を持ちながら、これからも長期投資を続けていきます。
使用した資料と読み方の注意
- 日本銀行「資金循環統計」(2026年9月17日公表、2026年6月末)
- 日本証券業協会「2040年に向けた我が国金融資本市場のビジョン・中間報告」(2026年10月)
- 日本銀行「資金循環統計のFAQ」
- 2006年の金融資産構成(野村ホールディングス)
- 2011年の金融資産(日本証券業協会 FACT BOOK 2011)
- 2016年の家計金融資産と評価益(大和証券グループ)
- 2021年の金融資産(ロイター/nippon.com)
- 2026年の評価益についての分析(日本総研)
統計の比較条件について: 比較した2006年・2011年・2016年・2021年はそれぞれ当時の公表値であり、現行の遡及改定済み統計だけから作った統一時系列ではありません。また2011年の観測点は3月末で、ほかの4点は6月末です。過去の細かな倍率よりも大きな方向性を読み取るための参考図です。家計金融資産残高に自宅などの不動産資産は含まれません。