こんにちは、nobu2394.comです。
この記事を最初に書いたのは2019年7月。
当時44歳だった私は、楽天VTIと楽天VYMへの積立投資を始めて約1年が経ったところでした。
その時点での拠出額は約141万円。
評価益は約7万5,000円。
そして私は、
「この1年間の運用成績は年率約5.3%だった」
と計算していました。
さらに、年率5.3%で運用を続けたら、10年後、20年後にはいくらになるのか。
そんな計算までしていました。
それから約7年。
51歳になった2026年9月現在、楽天VTI・楽天VYMはどうなったのか。
今回、現在のマネックス証券の口座を改めて確認すると、
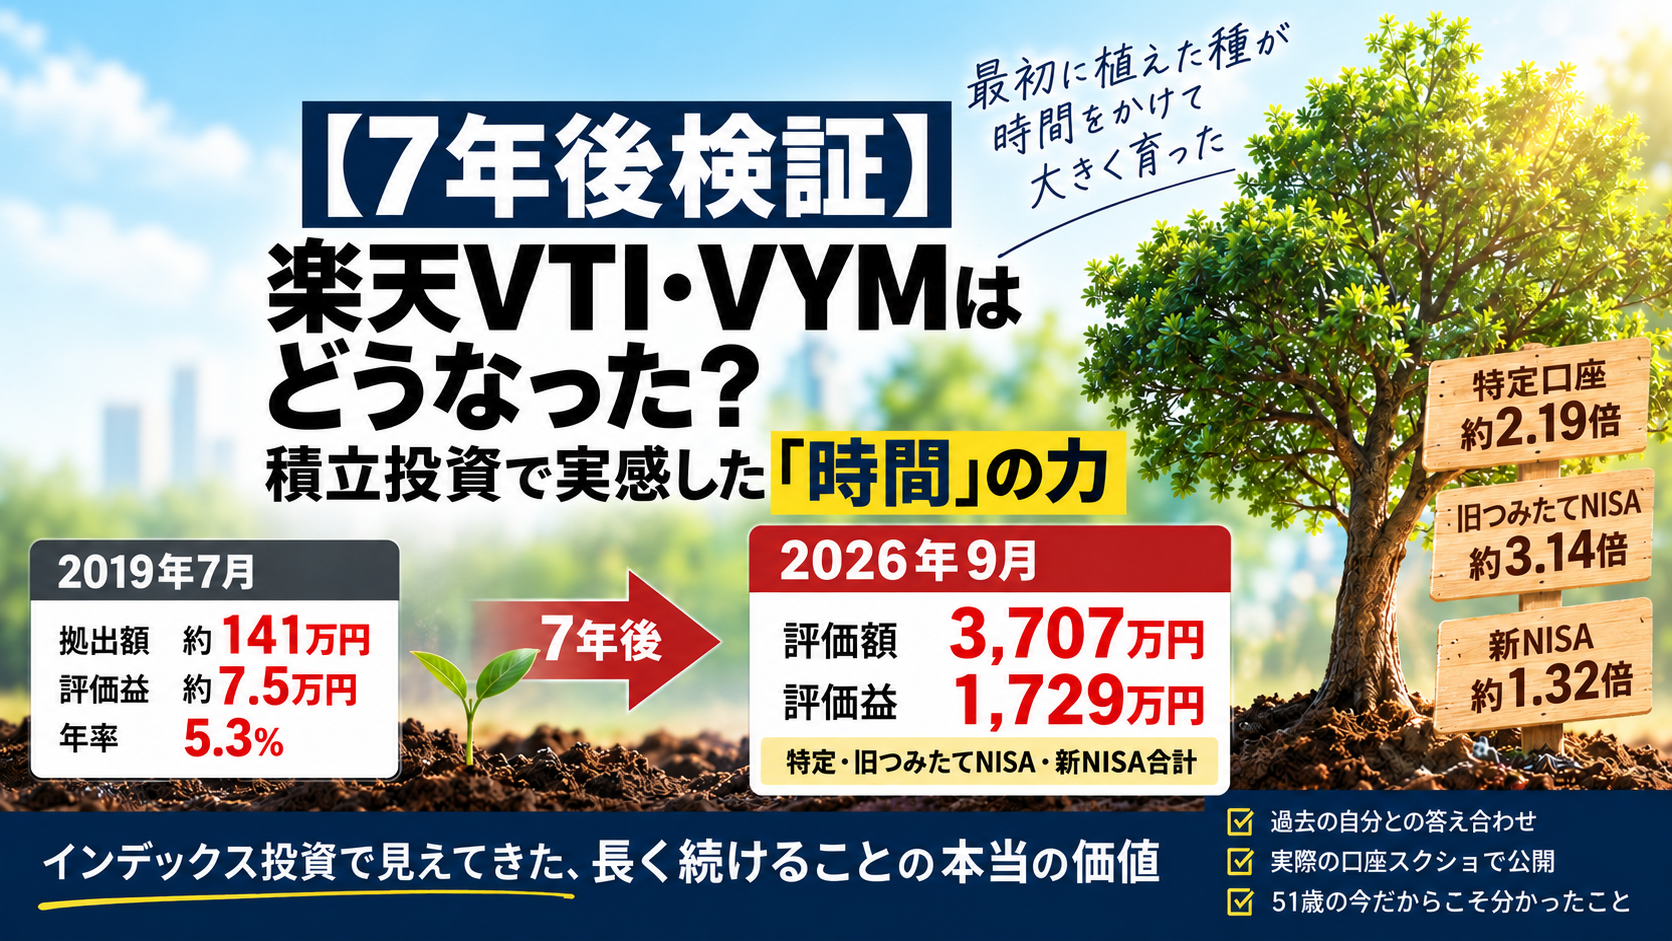
特定口座、旧つみたてNISA、新NISAを合わせた評価額は37,077,479円。
評価益は、
+17,293,952円。
になっていました。
約3,708万円の評価額に対して、約1,729万円が評価益です。
ただし、ここで最初に重要なことを書いておきます。
2019年の141万円が、値上がりだけで3,700万円になったわけではありません。
私はその後、資産形成に回す金額そのものを増やしています。
つまり、今回の結果は、
- その後の追加投資
- 株価上昇
- 長期間投資を続けたこと
が組み合わさった結果です。
だから私は今回の記事で、
「2019年の年率5.3%予想が当たった」
という話をしたいわけではありません。
むしろ、7年以上たった今の口座を見て一番感じたのは、
「投資において、時間を味方につけることは想像以上に大きい」
ということでした。
2019年の記録と2026年の実際の口座を並べながら、7年後の答え合わせをしてみます。
※この記事は私自身の投資記録を振り返ったもので、特定の投資信託や資産配分を推奨するものではありません。投資には元本割れの可能性があります。
- 2019年7月|楽天VTI・楽天VYMを始めて約1年
- 2019年|通常口座の楽天VTI・楽天VYM
- 2019年|NISA口座の楽天VTI
- 当時の拠出額141万円、評価益約7万5,000円
- 2019年の私は「年率5.3%が続いたら?」を計算していた
- 7年後|2026年現在の楽天VTI・楽天VYM
- 2026年|特定口座は評価額1,657万円
- 2026年|旧つみたてNISAは評価額752万円
- 2026年|新NISAは評価額1,298万円
- 3つ合わせると評価額3,707万円・評価益1,729万円
- この数字を見て一番感じたのは「時間」の強さだった
- 旧つみたてNISAは「利益が元本の2倍以上」になった
- 1年目の7万円と、7年後の1,729万円
- 「年率5.3%を当てた」ことは重要ではなかった
- 「思ったより増えた」けれど、理由は運用だけではない
- 時間は、最初に投資したお金ほど長く働いてくれる
- 1年、2年で積立投資の答えを出さなくていい
- 最初に植えた種が育つには時間が必要だった
- 長期投資でも「絶対に増える」わけではない
- 個別株中心から、インデックスを資産形成の主力へ
- 2019年の自分に伝えるなら「5.3%より続けることを見ろ」
- まとめ|2019年の7万円が教えてくれなかった「時間」の力
- 関連記事
2019年7月|楽天VTI・楽天VYMを始めて約1年
まず、2019年当時の状況から振り返ります。
私は2018年頃から楽天VTI・楽天VYMへの積立投資を始めていました。
2019年7月の記事では、積立開始から「ちょうど1年ばかし」と書いています。
当時はまだ投資額も今とは比較にならないほど小さく、毎月積み立てながら運用成績をブログで確認していました。
2019年|通常口座の楽天VTI・楽天VYM
こちらが、2019年7月当時の通常口座の楽天VTI・楽天VYMです。

当時の評価益は、
約29,000円。
今見ると非常に小さな数字です。
でも当時は、積立を始めてまだ1年ほど。
資産形成としては、まだ小さな種を植えたばかりの時期でした。
2019年|NISA口座の楽天VTI
続いて、当時のNISA口座です。

こちらでは楽天VTIを保有しており、評価益は4万円を超えていました。
通常口座とNISA口座を合わせると、2019年7月時点の評価益は、
約73,000円。
でした。
当時の拠出額141万円、評価益約7万5,000円
2019年の記事では、少し時点の違う数字も含め、
拠出額:約141万円
評価益:約74,800円
として、1年間の運用成績を計算しています。
その結果、
年率約5.3%
と計算していました。
当時の私は、
「初年度で5%を超えているなら十分」
と考えていました。
2019年の私は「年率5.3%が続いたら?」を計算していた
さらに2019年の私は、年率5.3%でこのまま投資を続けたらどうなるのかを計算していました。
その時に使った試算がこちらです。


当時の試算では、
10年間で約380万円の利益。
さらに20年間続けると、
1,700万円を超える利益。
になる計算でした。
2019年の私は、ここで「長期投資の力」を数字で理解し始めていました。
ただ、今振り返ると、当時はまだそれを自分自身の実感として理解していたわけではなかったと思います。
7年後|2026年現在の楽天VTI・楽天VYM
それでは、2026年9月現在の実際の口座を見てみます。
現在は、
- 特定口座
- 旧つみたてNISA
- 新NISA
に楽天VTI・楽天VYMを保有しています。
順番に見ていきます。
2026年|特定口座は評価額1,657万円
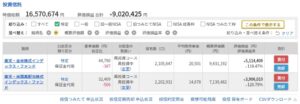
2026年9月現在、特定口座の楽天VTI・楽天VYMは、
- 評価額:16,570,674円
- 評価益:+9,020,425円
となっています。
評価額から評価益を差し引いた取得額相当は、
約755万円。
それが現在、
約1,657万円。
になっています。
取得額相当に対して、評価額は約2.19倍です。
利益だけで約902万円。
2019年当時、数万円の含み益を見ながら一喜一憂していた頃から考えると、かなり大きな数字になりました。
2026年|旧つみたてNISAは評価額752万円
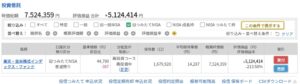
次が、旧つみたてNISAで保有している楽天VTIです。
- 評価額:7,524,359円
- 評価益:+5,124,414円
- 画面上の評価損益率:+213.50%
これを見た時、改めて驚きました。
評価額から評価益を引いた取得額相当は、約240万円。
それが現在は約752万円です。
評価額は取得額相当の約3.14倍。
そして、
元本相当の約240万円より、評価益約512万円の方が大きくなっています。
これは、長期投資を続けてきた結果を非常に分かりやすく見せてくれている数字だと思います。
2026年|新NISAは評価額1,298万円
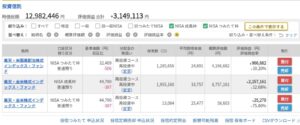
そしてこちらが、新NISA枠で保有している楽天VTI・楽天VYMです。
画面上では、
- 評価額:12,982,446円
- 評価益:+3,149,113円
となっています。
内訳は、
- 楽天VYM:4,166,682円/評価益+966,682円
- 楽天VTI・成長投資枠:8,757,161円/評価益+2,157,161円
- 楽天VTI・つみたて投資枠:58,603円/評価益+25,270円
です。
取得額相当は約983万円。
現在の評価額は約1,298万円なので、
約1.32倍。
これだけ見ても十分大きな利益です。
ただ、特定口座や旧つみたてNISAと並べると、かなり違いがあります。
3つ合わせると評価額3,707万円・評価益1,729万円
現在の3つの口座をまとめると、こうなります。
| 口座 | 取得額相当 | 評価額 | 評価益 | 評価額÷取得額相当 |
|---|---|---|---|---|
| 特定口座 | 7,550,249円 | 16,570,674円 | +9,020,425円 | 約2.19倍 |
| 旧つみたてNISA | 2,399,945円 | 7,524,359円 | +5,124,414円 | 約3.14倍 |
| 新NISA | 9,833,333円 | 12,982,446円 | +3,149,113円 | 約1.32倍 |
| 合計 | 19,783,527円 | 37,077,479円 | +17,293,952円 | 約1.87倍 |
今回のスクリーンショットを合計すると、
評価額37,077,479円。
評価益17,293,952円。
です。
なお、「取得額相当」は、現在の評価額から画面上の評価益を差し引いて計算したものです。
また、評価額は日々変動します。
別の記事では別の時点の評価額として約3,760万円を公開していますが、今回の記事では2026年9月に今回撮影した3枚のスクリーンショットの数字を使用しています。
【8年間の実績公開】楽天VTI・楽天VYMを積立投資した結果|評価額3,760万円に
この数字を見て一番感じたのは「時間」の強さだった
今回、3つの口座を並べてみて、私が一番感じたのはここです。
投資では「いくら入れるか」だけでなく、「どれだけ長く市場に置いておくか」がものすごく大きい。
ということです。
特定口座では、取得額相当約755万円が約1,657万円。
約2.19倍です。
旧つみたてNISAでは、取得額相当約240万円が約752万円。
約3.14倍。
一方、運用期間が相対的に短い新NISA枠は、取得額相当約983万円に対して評価額約1,298万円。
約1.32倍です。
もちろん、この3つを単純に比較して、
「長く持てば必ず3倍になる」
という話ではありません。
購入した時期。
投資した金額。
楽天VTIと楽天VYMの割合。
その時々の相場環境。
すべて違います。
それでも、自分自身の口座を実際に並べると、
長い時間を与えられた資産ほど、利益が育つ時間も長かった
ことがよく分かります。
旧つみたてNISAは「利益が元本の2倍以上」になった
中でも、私が一番驚くのは旧つみたてNISAです。
取得額相当は約240万円。
評価益は約512万円。
つまり、
取得額相当約240万円に対して、評価益は約512万円。利益だけで取得額相当の約2.1倍まで育っています。
現在の評価額は約752万円。
取得額相当の約3.14倍です。
積立を始めた頃には、こういう状態を数字として想像することはできても、実感はありませんでした。
最初の1年では、利益は数万円でした。
それが何年も経つと、利益だけで500万円を超える。
この違いは非常に大きいです。
1年目の7万円と、7年後の1,729万円
2019年。
楽天VTI・楽天VYMを始めて約1年だった頃、評価益は約7万円でした。
2026年。
今回確認した3口座の評価益合計は、
約1,729万円。
になっています。
もちろん、もう一度書きますが、
7万円が複利だけで1,729万円になったわけではありません。
途中で追加投資を続け、入金額そのものも増やしています。
でも、それこそが私の資産形成だったと思っています。
早く始める。
積み立てる。
余裕が増えたら入金額を増やす。
そして、できるだけ長く続ける。
非常に地味です。
でも、7年以上経って振り返ると、その地味な行動の積み重ねが大きな差になりました。
「年率5.3%を当てた」ことは重要ではなかった
2019年の私は、自分の1年間の結果から年率5.3%を計算しました。
そして、その5.3%が今後も続くと仮定して、10年後、20年後の資産額を計算していました。
でも51歳になった今、そこはあまり重要ではなかったと思っています。
毎年5.3%で増えるわけではありません。
大きく上がる年もあります。
下がる年もあります。
途中で含み損になることもあります。
だから、
「来年は何%上がるか」
を正確に予想することは、私にはできません。
一方で、自分でコントロールできるものがあります。
- 投資を始めること
- 入金を続けること
- 長期で保有すること
- 生活に支障が出ない範囲で入金額を増やすこと
こちらの方が、私の資産形成には大きな影響を与えました。
「思ったより増えた」けれど、理由は運用だけではない
2019年当時の自分と比べれば、現在の金額は正直、
「思っていたより増えた」
と感じます。
ただ、自分で理由は分かっています。
途中で入金額を増やしたからです。
だから、
「楽天VTI・VYMを買って放置したら141万円が3,700万円になった」
という記事にはしたくありません。
それは事実ではないからです。
実際には、
市場の成長+追加投資+時間
です。
この3つが組み合わさった結果が、現在の約3,707万円だと考えています。
時間は、最初に投資したお金ほど長く働いてくれる
積立投資で面白いのは、最初に投資したお金と、最近投資したお金では、働いている時間がまったく違うことです。
昔に投資したお金は、その後何年も市場の中にいます。
その間に値上がりすることもあれば、下落することもあります。
そして利益が出れば、その大きくなった資産がその後も市場に残ります。
一方、最近投資したお金には、まだそれだけの時間がありません。
今回の旧つみたてNISAと新NISAの数字を見ていると、私はその違いを強く感じます。
もちろん将来も同じように増える保証はありません。
それでも、
資産に「育つ時間」を与えられること自体が、長期投資の大きな強み
だと思っています。
1年、2年で積立投資の答えを出さなくていい
これから積立投資を始める人に、今の私が伝えたいことがあります。
1年、2年の結果だけで、積立投資が成功か失敗かを決めなくてもいい。
ということです。
私自身、2019年の時点では約141万円を拠出して、利益は約7万円でした。
場合によっては、相場次第でその7万円がなくなり、含み損になっていた可能性もあります。
その時だけを切り取れば、
「思ったほど増えない」
と感じたかもしれません。
でも、5年、10年という時間軸で見ると、景色は大きく変わります。
最初に植えた種が育つには時間が必要だった
今振り返ると、2018年頃に始めた積立投資は、
小さな種を植えたようなものだった
と思います。
最初の1年では、ほとんど変化は見えません。
2年目でも、まだ小さい。
相場が悪ければ、むしろ減ることさえあります。
それでも積立を続ける。
そして何年も経つ。
すると、ある時から「自分が新しく入れたお金」だけではなく、
それまで育ってきた資産そのものが大きな存在
になってきます。
旧つみたてNISAの、
取得額相当約240万円に対して評価益約512万円
という数字は、私にとってその分かりやすい実例です。
最初に植えた種に、育つ時間を与える。
今の私は、積立投資ではこの時間軸を非常に大切にしています。
長期投資でも「絶対に増える」わけではない
ただし、ここは誤解のないように書いておきます。
長く投資すれば、必ず資産が増えるという意味ではありません。
株式には価格変動があります。
将来のリターンは分かりません。
今回の私の結果も、過去の市場環境の中で生まれたものです。
それでも私は、短期的な株価を当てようとするより、
長い時間を使って資産形成を続ける
方が自分には合っていると考えるようになりました。
個別株中心から、インデックスを資産形成の主力へ
2018年頃の私は、個別株の短期売買もかなりやっていました。
うまくいったこともあります。
大きく負けたこともあります。
そして、いろいろ経験した結果、現在はインデックス投資を資産形成の主力にしています。
個別株を完全にやめたわけではありません。
ただ、個別株など「投資を楽しむ部分」は、今の自分なら資産全体の10%程度までという考えです。
【51歳・資産2.2億円】個別株は何%まで?インデックスを主力にしても「投資を楽しむ枠」を残す理由
資産形成の中心では、
予想を当てることより、長く続けられること。
今はそこを重視しています。
2019年の自分に伝えるなら「5.3%より続けることを見ろ」
もし2019年の44歳だった自分に一言伝えるなら、こう言います。
「年率5.3%が続くかどうかを気にしすぎなくていい。」
そして、
「それより、続けられる仕組みを作れ。」
と言います。
当時は利回りを計算して、10年後、20年後の数字を見ることが楽しかった。
でも実際に7年以上続けてみると、
毎年何%だったかより、
途中でやめなかったことの方が重要だった
と感じます。
まとめ|2019年の7万円が教えてくれなかった「時間」の力
2019年7月。
楽天VTI・楽天VYMへの拠出額は約141万円。
評価益は約7万5,000円。
私は年率5.3%と計算し、10年後、20年後の資産額を想像していました。
そして2026年9月。
今回確認した3つの口座では、
- 評価額:37,077,479円
- 評価益:+17,293,952円
となっています。
ただし、この結果は運用益だけで作られたものではありません。
追加投資を続け、途中で入金額も増やしました。
それでも、今回改めて3つの口座を並べて、私が一番強く感じたことは、
「時間を味方につけることの強さ」
でした。
特定口座は取得額相当約755万円から約1,657万円。
旧つみたてNISAは約240万円から約752万円。
特に旧つみたてNISAでは、利益だけで約512万円となり、元本相当を大きく上回っています。
一方、保有期間が相対的に短い新NISA枠は約1.32倍。
単純比較はできません。
でも私自身の口座は、
「投資したお金には、育つための時間が必要」
ということを見せてくれています。
1年、2年で結果が見えなくても焦らない。
最初に種を植える。
入金を続ける。
そして、その種に5年、10年という時間を与える。
2019年には数字としてしか理解していなかった長期投資の意味を、51歳になった今は自分の資産で実感しています。
利回りを当てるより、時間を味方につける。
この「時間を味方につける」という感覚を、VTIの実データでも確かめてみました。『敗者のゲーム』をきっかけに、ベスト35日・ワースト35日を市場から外した場合まで計算しています。→ VTIでベスト35日を逃すとどうなる?『敗者のゲーム』を実証
これが、7年以上楽天VTI・楽天VYMへの投資を続けた私の現在の答えです。