こんにちは、nobu2394.comです。
2018年8月、私はAmazon株を保有し、株価が1,900ドル前後まで上昇する様子を見ながら、「この会社の強さはどこにあるのだろう」と考えていました。
そのとき注目したのが、フリーキャッシュフロー(FCF)という指標です。2018年の記事では自分なりに説明したものの、8年後の今読み返すと、「会社が保有する現金の残高」と「一定期間に生み出した現金の流れ」を混同していました。
この記事では当時の投資記録を残しつつ、2025年度のAmazon公式決算資料を使って、FCFの意味と見方を正確に整理します。
※本記事は過去の投資判断と企業分析の記録です。特定の銘柄の購入を推奨するものではありません。なお、2018年の株価は当時の記事に記録した数値で、現在の株価ではありません。
2018年、Amazon株を保有していた私が注目したもの
2018年8月の記事には、Amazon株が一時1,900ドルを超え、当日の高値が1,914.5ドルになったという記録が残っています。当時は株価の上昇に驚きつつ、Amazonの事業を自分なりに調べていました。

そのとき私が気にしていたのは、①フリーキャッシュフローを重視する経営と、②AWSの成長という2つの点でした。今回は前者に絞ります。AWSについては、当時書いたAmazonのAWSを考察した記事で振り返ることができます。
フリーキャッシュフローとは?会社の現金残高とは違う
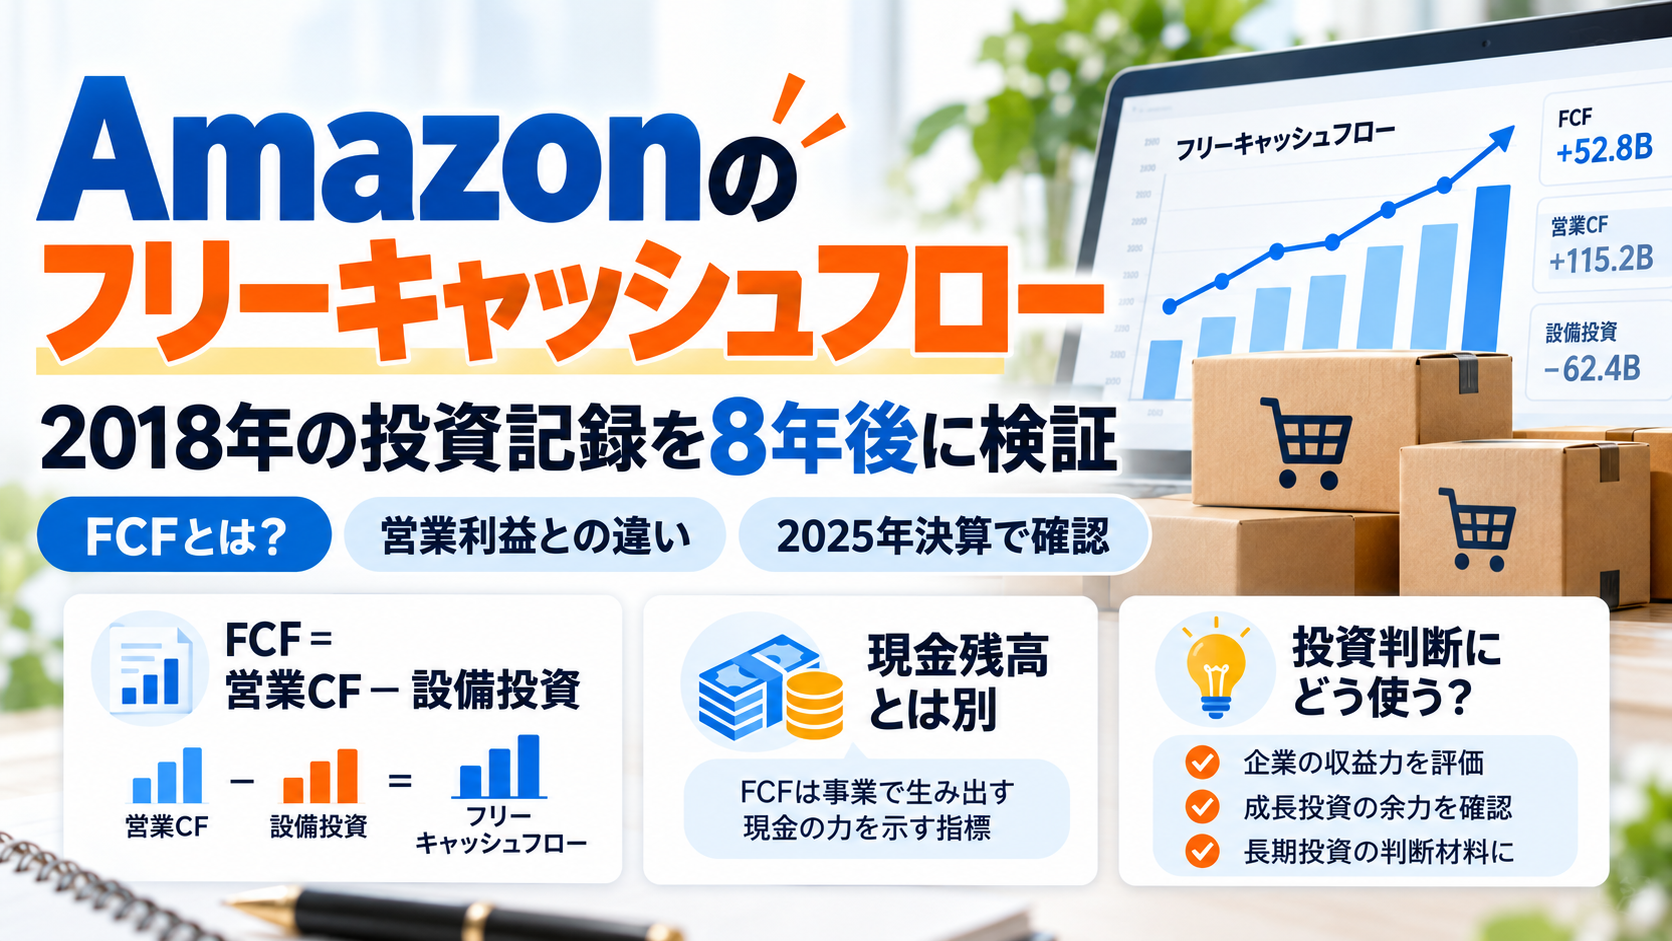
一般的な考え方として、フリーキャッシュフローは、事業から生み出した現金から、設備投資などに使った現金を差し引いたものです。よく使われる基本形は次のとおりです。
フリーキャッシュフロー ≒ 営業活動によるキャッシュフロー − 設備投資に使った現金
例えば、ある会社が1年間に事業で100億円の現金を生み出し、工場や設備に30億円を使ったなら、単純化したFCFは70億円です。
ただし、FCFは会社の銀行預金残高ではありません。また、計算の範囲は企業によって異なる場合があります。企業同士を比較するなら、その会社が採用している計算式も確かめる必要があります。
Amazonは2025年度の年次報告書で、営業キャッシュフローから「不動産・設備の購入額(売却代金やインセンティブを控除した純額)」を差し引いてFCFを計算しています。出典:Amazon 2025年度Form 10-K(米国SEC)
営業利益とフリーキャッシュフローの違い
2018年の私は「営業利益はまだ入金されていない売上を含み、FCFは実際に入金されたお金を見る」という趣旨の説明を書きました。これは違いの一部を捉えてはいるものの、正確な説明ではありませんでした。
営業利益は、売上高から売上原価や販売費・一般管理費などを差し引いた会計上の利益です。一方、営業キャッシュフローは、日々の事業活動による現金の増減を示します。売掛金の増減なども両者が異なる理由になります。
さらにFCFでは、営業キャッシュフローから設備投資に使った現金を差し引きます。
例えば設備を現金1億円で購入した場合、その支払いが発生しても、会計上は設備取得額の全額が直ちに営業費用になるわけではありません。通常は資産計上され、耐用年数に応じた減価償却費などとして費用化されます。一方で、現金による設備投資はFCFの計算で控除されます。
つまり、利益が出ていてもFCFが小さい会社もあれば、逆に減価償却や運転資本の変化などによって両者の動きが異なる場合もあります。「利益だけでなく現金の流れも見る」ことが大事なのだと思います。
Amazonの2024年・2025年決算でFCFを比べる
実際にAmazonの公式年次報告書に掲載された数値を見てみます。単位は100万米ドルです。
| 項目 | 2024年 | 2025年 |
|---|---|---|
| 営業活動によるキャッシュフロー | 115,877 | 139,514 |
| 設備購入額(売却代金・インセンティブ控除後) | 77,658 | 128,320 |
| フリーキャッシュフロー | 38,219 | 11,194 |
出典:Amazon 2025年度Form 10-K。設備購入額は表では差し引く金額として正の値で表示しています。
興味深いのは、2025年の営業キャッシュフローは2024年より大きくなっているのに、FCFは小さくなっていることです。設備投資額が大きく増えたためです。
これだけを見て「Amazonの事業が弱くなった」と結論づけるのは早計です。将来の成長に向けた投資でFCFが一時的に小さくなることもありますし、逆に大きな設備投資がいつも成功するわけでもありません。
Amazon自身もFCFを重要な指標として説明する一方、FCFだけでは企業全体の現金の状況を十分に表せないという限界を明記しています。設備投資の中身、事業の成長、利益、負債などと一緒に確認したいところです。
2018年の記事に載せたFCFのグラフを振り返る
当時の私は、Amazonが開示していたフリーキャッシュフローのグラフを見て、「利益とは別に現金の流れを重視する会社なのだな」と感じました。

この着眼点自体は今でも大切だと思います。ただ、2018年の私はFCFを「その時点ですぐ使えるお金の量」のように説明してしまいました。正しくは一定期間のキャッシュフローをもとに算出する指標です。この点は訂正します。
また、株価の上昇を「FCFを重視する経営への評価」だけで説明することもできません。事業の成長、利益への期待、金利、投資家心理など、さまざまな要因が株価に影響します。
8年後の私が考える、FCFを投資判断に使う方法
私なら今は、FCFの数字だけで売買を決めず、少なくとも次の点を確認します。
- 営業キャッシュフローが継続的に生み出されているか
- 設備投資が増減した理由と、その投資が今後どんな成果を生みそうか
- 利益・負債・株式の評価額と比べても無理のない経営か
- 一時的な出来事による数値の変化ではないか
Amazon株を実際に保有し、2018年から2019年にかけて売買を判断した体験については、Amazon株を1940ドルで売却した後の検証記事にも残しています。2018年に抱いた期待と、実際に取った行動は分けて振り返るようにしています。
まとめ|FCFは「現金の残高」ではなく「現金を生み出す力」を見る指標
2018年の私はAmazonの強さを知りたいと思い、フリーキャッシュフローに注目しました。その考えを8年後の決算資料で見直すと、指標の定義と読み方をもっと正確に理解する必要があったと感じます。
フリーキャッシュフローは、会社がいま持っている現金の残高ではありません。営業活動による現金の流れと設備投資を合わせて考える指標です。2025年のAmazonのように、営業キャッシュフローが増えてもFCFが減ることがあります。
当時の自分が何に惹かれて投資したのかという記録は残しつつ、その後に学んだことも書き加えていきたいと思います。