こんにちは、nobu2394.comです。
この記事を最初に書いたのは2019年4月です。
当時、会社から届いた企業型確定拠出年金の運用報告を確認すると、前回より評価額が減っていました。
- 資産評価額:約344万円 → 約336万円
- 評価損益:約133万円 → 約110万円
しかも、その間も毎月掛金を拠出しています。
つまり、お金を追加しているのに評価額は約8万円減り、含み益は約23万円減っていたことになります。
それでも当時の私は、売却もしなければ配分変更もしませんでした。
「不安だったけれど我慢した」というわけでもありません。
ほとんど気にしていなかった。
これが正直なところです。
なぜなら、私にとって企業型確定拠出年金は、2003年頃から定年まで何十年も続ける超長期の運用だったからです。
そして2019年から7年後の2026年。
現在の企業型確定拠出年金は、掛金累計約463万円に対して、評価額約1,747万円になっています。
今回は、2019年に評価額が下がったときになぜ何もしなかったのか。
その後、2021年5月に外国株式100%へスイッチングした理由。
そして51歳になった2026年現在も、なぜその方針を変えるつもりがないのか。
7年前の記事を改めて答え合わせしてみます。
※この記事は私自身の企業型確定拠出年金の運用記録です。特定の商品や資産配分を推奨するものではありません。運用結果は将来の成果を保証するものではありません。
- 2019年、拠出を続けているのに評価額が減った
- 評価額が下がっても何もしなかった理由
- 評価益が23万円減っても、むしろ安く買えると思っていた
- 60歳まで使わないお金だから短期の値動きを気にしなかった
- 2019年当時から株式中心で運用していた
- 2021年5月、外国株式100%へスイッチング
- 2021年に外国株式100%へ変えたのは自然な流れだった
- 現在保有しているのは「野村外国株式インデックスファンド・MSCI-KOKUSAI」
- オルカンに近い部分はあるが、同じ商品ではない
- 実際には米国比率が約76%を占める
- NVIDIAやAppleなど世界的企業にもまとめて投資している
- 2019年336万円だった評価額は2026年に1,747万円へ
- 2019年に売らなかったことを「正解だった」とは言い切らない
- 51歳の現在も外国株式100%を変えるつもりはない
- 新NISA後にオルカンを考えている今の方針ともつながる
- 企業型DCだけを見て「リスクを取りすぎ」とは考えていない
- 出口戦略は運用とは別に考える
- 2019年の自分に今声をかけるなら
- まとめ|企業型確定拠出年金が下がっても私は何もしなかった
2019年、拠出を続けているのに評価額が減った
まず、2019年当時の実際の数字です。
この時点での拠出金額は2,268,250円。
資産評価額は3,364,310円。
評価損益は+1,096,060円でした。
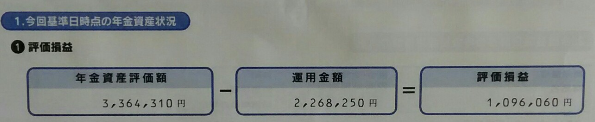
2019年当時の企業型確定拠出年金の運用報告。拠出金額2,268,250円に対し、資産評価額3,364,310円、評価損益は+1,096,060円でした。
その前に確認したときには、資産評価額が約344万円、評価益が約133万円ありました。
掛金は増えているのに、評価額は約8万円減少。
評価益も約23万円減っていました。
投資を始めたばかりの頃なら、
「このまま続けて大丈夫なのか?」
と不安になる数字かもしれません。
でも、当時の私はほとんど不安を感じませんでした。
評価額が下がっても何もしなかった理由
理由は非常にシンプルです。
企業型確定拠出年金を、定年まで続ける超長期投資だと最初から考えていたからです。
私が企業型確定拠出年金を始めたのは2003年頃です。
2019年時点ですでに15年以上運用していました。
そして、この資金を実際に使うのはさらにずっと先です。
定年まで運用することが前提なら、数か月や1年程度の値動きで投資方針を変える理由はありません。
短期の上げ下げに一喜一憂しない。
この考え方は、2019年当時にはすでに自分の中でかなり固まっていました。
だから、評価額が少し減ったからといって売却したり、元本保証型の商品へ逃げたりすることはありませんでした。
評価益が23万円減っても、むしろ安く買えると思っていた
評価益は約133万円から約110万円へ減少しました。
約23万円の含み益が減ったことになります。
それでも心理的には全くと言っていいほど不安はありませんでした。
むしろ、
「株価が下がれば、毎月同じ掛金でより多く買える」
と考えていました。
企業型確定拠出年金は、毎月一定額を長期間積み立てていきます。
価格が高いときには少ない口数を買い、価格が安いときには多く買う。
長期で積み立てるのであれば、運用途中の下落は必ずしも悪いことではありません。
まだ積立期間が長く残っていた当時の私にとっては、安い価格でより多く買える期間でもありました。
60歳まで使わないお金だから短期の値動きを気にしなかった
もう一つ大きかったのが、企業型確定拠出年金は近いうちに使うお金ではないということです。
普通の証券口座であれば、必要になったときに株や投資信託を売却して現金化できます。
一方、企業型確定拠出年金は老後資金として長期間運用する制度です。
少なくとも当時の私にとっては、
「数年以内に使う可能性があるお金」ではありませんでした。
だから、2019年に評価額が344万円から336万円へ下がったこと自体を、重要な問題だとは考えていませんでした。
定年までまだ長い。
その途中の一時点だけを切り取って、上がった、下がったと考えても仕方がない。
そう思っていました。
2019年当時から株式中心で運用していた
2019年当時の企業型確定拠出年金は、すでにかなり株式中心の資産配分でした。
おおよそ、
- 外国株式:約半分
- 国内株式:約4割
- 外国債券・国内債券:約1割
という構成です。
長期間運用するのであれば、株式を中心にした方がいいだろう。
当時からそう考えていたので、株式比率は約9割ありました。
ただし、まだこの時点では国内株式や債券も保有していました。
2021年5月、外国株式100%へスイッチング
その後、企業型確定拠出年金の資産配分を大きく変更します。
2021年5月、初めて配分変更とスイッチングを行い、外国株式100%へ変更しました。
2021年4月時点では、
- 外国株式:約53%
- 国内株式:約37%
- 外国債券:約7%
- 国内債券:約3%
という配分でした。
そこから、それまで積み立ててきた資産についても、今後積み立てる掛金についても、外国株式100%へ変更しました。
当時のスイッチングについてはこちらの記事に記録しています。
【実体験】企業型確定拠出年金を20年以上運用した結果|掛金463万円が1,747万円に
2021年に外国株式100%へ変えたのは自然な流れだった
今振り返っても、2021年の変更は自分にとってかなり合理的で、自然な判断だったと思っています。
この頃、企業型確定拠出年金だけではなく、自分の投資全体の方針が大きく変化していました。
米国個別株などから、VTIや楽天VTIといったインデックス投資へ資金の軸足を移していた時期です。
企業を一社ずつ選ぶのではなく、市場全体へ長期間投資する。
そういう方向へ、私自身の投資スタイルが変わっていきました。
その中で、企業型確定拠出年金だけ日本株や債券を多く残しておく必要性をあまり感じなくなりました。
だから2021年5月の外国株式100%への変更は、企業型DCだけを特別に変えたというより、
自分の資産運用全体をインデックス投資中心へ変えていく流れの一部
だったと思います。
現在保有しているのは「野村外国株式インデックスファンド・MSCI-KOKUSAI」
2026年現在、企業型確定拠出年金で保有しているのは、
野村外国株式インデックスファンド・MSCI-KOKUSAI(確定拠出年金向け)
です。
2026年6月30日使用開始の交付目論見書を確認すると、このファンドは日本を除く先進国株式で構成されるMSCI-KOKUSAI指数(円ベース・為替ヘッジなし)への連動を目指す商品です。
外国株式を実質的な主要投資対象とし、為替ヘッジは原則として行いません。
つまり「外国株式100%」といっても、米国株だけを100%保有しているわけではありません。
オルカンに近い部分はあるが、同じ商品ではない
私自身の感覚では、この商品は全世界株式、いわゆるオールカントリーに近い部分があると感じています。
ただし、厳密には同じではありません。
MSCI-KOKUSAIは、日本を除く先進国株式を対象としています。
一方、一般的な全世界株式インデックスは、日本や新興国株式も含めて世界へ分散します。
そのため、正確には、
「オルカンと方向性は近いが、日本と新興国を含まない先進国株式インデックス」
と考えるのが分かりやすいと思います。
実際には米国比率が約76%を占める
2026年4月末時点の国・地域別投資比率を見ると、
- アメリカ:75.8%
- イギリス:3.7%
- カナダ:3.6%
- フランス:2.5%
- スイス:2.4%
となっています。
かなり米国の比率が高いファンドです。
それでも米国だけではなく、英国、カナダ、フランス、スイスなど複数の先進国へ投資しています。
現在の私が考えている、
「一つの個別企業に賭けるのではなく、世界の株式へ広く長期間投資する」
という考え方とはかなり相性がいい商品だと感じています。
NVIDIAやAppleなど世界的企業にもまとめて投資している
2026年4月末時点の上位組入銘柄を見ると、
- NVIDIA:約6.2%
- Apple:約4.8%
- Microsoft:約3.6%
- Amazon:約3.1%
- Alphabet:約2.5%
などが上位となっています。
VTIなどとは対象指数が違いますが、私が普段から投資している米国の大型企業も多く含まれています。
その意味でも、2021年以降の自分の投資方針とかなり自然につながっています。
2019年336万円だった評価額は2026年に1,747万円へ
そして2026年。
企業型確定拠出年金の運用状況は、
- 掛金累計額:約463万円
- 時価評価額:約1,747万円
- 評価損益:約+1,284万円
となりました。
2019年に約336万円だった評価額が、7年後には約1,747万円です。
もちろん、この差額がすべて運用益という意味ではありません。
2019年以降も掛金を積み立て続けています。
また、外国株式市場の上昇や為替変動などの影響も受けています。
それでも、2019年の一時的な下落だけを見て運用をやめず、長期で積み立て続けた結果を振り返る一つの実例にはなっていると思います。
2019年に売らなかったことを「正解だった」とは言い切らない
ここは少し注意が必要です。
結果だけを見ると、
「2019年に売らなくて正解だった」
と言いたくなります。
でも、当時の私はその後の株価が上昇すると知っていたわけではありません。
未来の相場は誰にも分かりません。
私が考えていたのは、
「相場を当てて売買するのではなく、定年までの長い時間を使って運用する」
ということでした。
だから下落したから売る、上昇したから買うという行動をしなかった。
この考え方は2026年になった今も基本的に変わっていません。
51歳の現在も外国株式100%を変えるつもりはない
2026年現在、私は51歳です。
企業型確定拠出年金は現在も外国株式100%。
今のところ、60歳が近づいたからという理由だけで債券や元本保証型へ変更する予定もありません。
これは企業型DCだけを見て考えているわけではありません。
我が家の資産全体には、
- 現金
- 生命保険
- 金
- 銀
- スイスフラン
など、株式以外の資産もあります。
だから企業型確定拠出年金については、長期間成長を期待する株式資産として持ち続けてもいいと考えています。
現在の総資産2億2,041万円の内訳については、こちらの記事で詳しく公開しています。
【51歳・資産2.2億円】現在のポートフォリオを公開|現金・米国株・投資信託・金銀まで全内訳
新NISA後にオルカンを考えている今の方針ともつながる
現在、私は新NISAで楽天VTI・楽天VYMを積み立てています。
そして、新NISAの生涯投資枠1,800万円を使い切った後は、新しく積み立てる資金について全世界株式、いわゆるオルカンなどへ振り向けることも考えています。
今持っている企業型DCの商品とオルカンは同じものではありません。
ただ、
「個別企業ではなく、幅広い株式市場へ長期間投資する」
という考え方は共通しています。
そう考えると、2021年に企業型DCを外国株式100%へ変更した判断は、2026年現在の自分の投資方針ともかなりつながっています。
新NISA1,800万円を使い切った後の投資についてはこちらの記事でも考えています。
【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?
企業型DCだけを見て「リスクを取りすぎ」とは考えていない
51歳で外国株式100%。
企業型確定拠出年金だけを見れば、かなりリスクの高い運用に見えると思います。
外国株式市場が大きく下落すれば、評価額が数百万円単位で減る可能性もあります。
それでも私は、金融商品一つ一つではなく、資産全体でリスクを見るようにしています。
企業型DCは株式中心。
その一方で、現金、保険、金、銀、スイスフランなどを別で持っています。
すべての資産を同じような「守り型」にする必要はない。
現在はそう考えています。
出口戦略は運用とは別に考える
もちろん、企業型確定拠出年金には最終的に「受け取る」という出口があります。
外国株式100%で運用を続けることと、60歳以降に一時金・年金としてどう受け取るかは別の問題です。
現在の私は運用については外国株式100%を続けるつもりですが、受け取り方については退職金や税金との関係も含めて考えています。
企業型DCの出口戦略についてはこちらの記事にまとめています。
さらに、会社の退職金・DB・DC・公的年金を一緒に計算し、一時金と年金の受取方法や税金を比べたい場合は、退職金と年金の無料シミュレーターも使えます。税額・受取総額・何歳でもらうかを、自分の条件で比較するために作ったものです。
企業型確定拠出年金の出口戦略|20年以上運用した1,747万円を60歳からどう受け取る?
2019年の自分に今声をかけるなら
2019年当時、企業型DCの評価額は下がっていました。
でも私は特に何もしませんでした。
今の自分が当時の自分に声をかけるとしても、たぶん同じことを言うと思います。
「まだ先は長い。短期の評価額は気にせず、そのまま積み立てればいい。」
その後もコロナショックなど、大きな下落局面はありました。
評価額は何度も上下しています。
それでも、企業型確定拠出年金は老後まで続ける長期投資だという前提は変わっていません。
2019年に評価益が23万円減ったことも、20年以上の運用期間全体から見れば、ごく短い期間の値動きだったと今では感じます。
まとめ|企業型確定拠出年金が下がっても私は何もしなかった
2019年、私の企業型確定拠出年金は、掛金を積み立てているにもかかわらず評価額が約344万円から336万円へ減りました。
評価益も約133万円から約110万円へ減少しました。
それでも私は、売却も配分変更もしませんでした。
理由はシンプルです。
企業型確定拠出年金は、定年まで続ける超長期の運用だから。
短期の値動きに一喜一憂する必要はないと、当時から考えていました。
その後2021年5月には、投資方針全体の変化に合わせて外国株式100%へスイッチング。
現在は「野村外国株式インデックスファンド・MSCI-KOKUSAI」を100%保有しています。
この商品は日本を除く先進国株式へ投資するインデックスファンドで、2026年4月末時点では米国が約75.8%を占めています。
そして2026年現在、掛金累計約463万円に対して評価額は約1,747万円となりました。
もちろん、これから大きな下落が来る可能性もあります。
それでも51歳の現在、私は外国株式100%という運用方針を変える予定はありません。
数年後、この1,747万円がどうなっているのか。
またこのブログで答え合わせをしたいと思います。
関連記事