住宅ローンの金利が上がってきた。繰り上げ返済した方がいいのか。それとも、手元のお金は投資に回した方がいいのか。
2018年に名古屋銀行で4,700万円の住宅ローンを組んだ私も、最近このことを改めて考えるようになりました。借りた当時の変動金利は年0.44%。2026年に銀行へ確認した適用金利は年0.84%で、次回は年1.09%になる予定と聞いています。
ただ、金利が上がったからといって、私は今すぐ繰り上げ返済をするつもりはありません。その判断が本当に合理的なのか、自分でも数字で確かめたくなりました。
「毎月の返済額はどう変わる?」「何歳で完済する?」「投資が年何%で増えれば、繰り上げ返済より有利になる?」――この3つを一緒に確認できるよう、実際の返済資料をもとに無料シミュレーターを作りました。
この記事は、私がなぜ繰り上げ返済をしないのかという考え方を説明する記事ではなく、住宅ローンの返済と投資の両方を具体的に試算するための記事です。判断の背景は、以前書いた「住宅ローン変動金利0.44%→1.09%へ|それでも一括返済しない理由」で詳しく振り返っています。
まず結論:金利だけでは、繰り上げ返済の正解は決められない
今回、試算して特に印象に残ったのは次の3つです。
- 返済額が同じでも、金利が上がると利息に回るお金が増え、元金の減り方が鈍くなる。
- 契約上の最終返済日は2053年2月。月額をずっと固定する仮想計算では、完済が約80歳までずれ込むケースもある。ただし契約期限が自動的に延長されるわけではない。
- 繰り上げ返済と投資継続の損得は、住宅ローン金利だけでなく、運用期間、税金、どの時点で比較するかによって変わる。
「住宅ローンの金利が1%なら、投資で1%以上稼げればいい」という単純な比較では、早く完済してから浮いた返済額を投資する選択肢を見落とします。そこで、今回のシミュレーターでは、その点もできるだけ公平に比較しました。
私の住宅ローン:2018年に4,700万円、現在も毎月12万円ほど返済
まず、今回のシミュレーターの出発点になった私の実例です。
| 項目 | 私の住宅ローン |
|---|---|
| 借入先 | 名古屋銀行 |
| 借入時期 | 2018年2月 |
| 当初借入額 | 4,700万円 |
| 返済方式 | 変動金利・元利均等返済 |
| 借入当初の金利 | 年0.44% |
| 2024年作成の返済予定表に記載された金利 | 年0.59% |
| 2026年に銀行へ確認した金利 | 年0.84% |
| 次回の適用金利 | 年1.09%になる予定と案内を受けた |
| 毎月の返済額 | 12万763円(手元の返済予定表の金額) |
| 2026年10月末のローン残高 | 約3,616万円(過去の予定表からの推計) |
| 契約上の最終返済日 | 2053年2月27日 |
注意したいのは、0.59%で作られた古い返済予定表と、2026年時点の実際の適用金利は異なることです。古い表の将来欄に「2026年12月まで」と書かれていても、その期間ずっと0.59%で返済できるという意味ではありません。銀行から新しい金利と正式な返済予定表が届けば、そちらが優先です。
このため、以下の数値は銀行の確定した返済計画ではなく、現在わかっている情報に仮定を加えた概算です。
驚いたのは、毎月12万円の「元金」と「利息」の割合だった
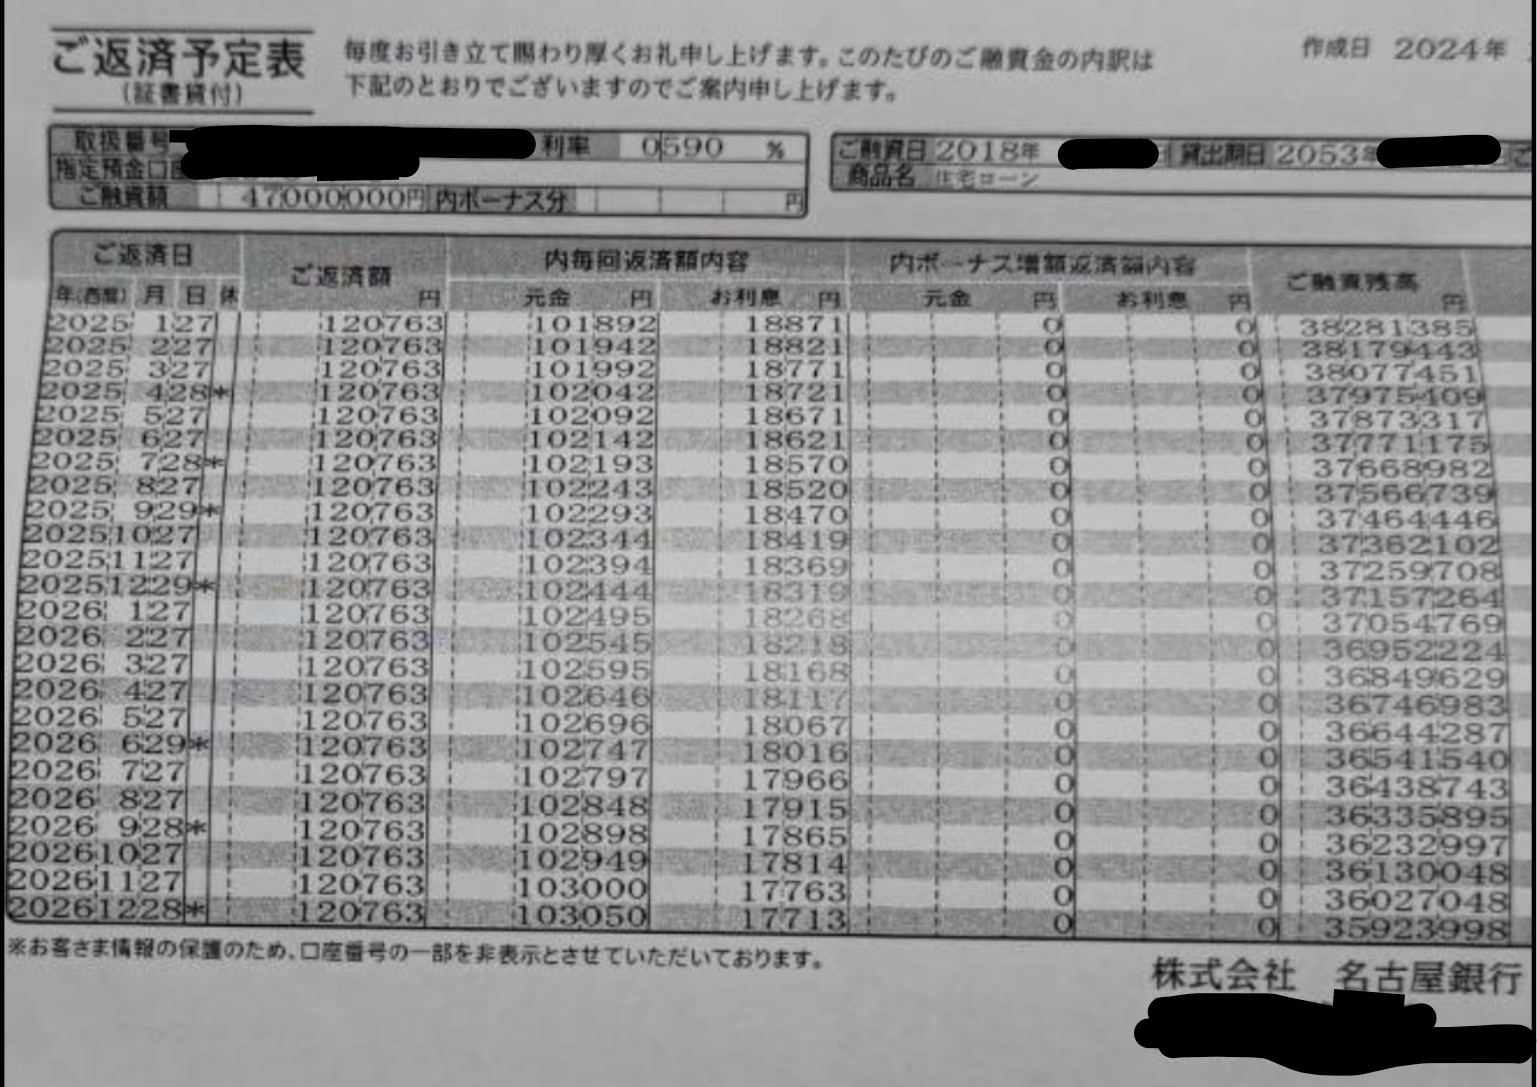
2024年に作られた返済予定表を改めて見て、私が興味を持ったのは毎月の内訳です。例えば、2025年1月27日の欄には次のように記載されていました。
| 2025年1月の予定返済 | 金額 |
|---|---|
| 毎月の返済総額 | 120,763円 |
| そのうち元金 | 101,892円 |
| そのうち利息 | 18,871円 |
当時の予定表は年0.59%を前提にしています。元金が減ると、同じ金利なら次の月の利息も少しずつ減るため、返済額の中で元金に回る割合は徐々に増えていきます。
ところが、変動金利が上がると話が変わります。返済額がすぐ増えない場合でも、利息が増えた分だけ元金返済が減るからです。通帳から引き落とされる金額が変わらなくても、返済の中身は変わっている。このことが、私には思った以上に大きな発見でした。
「元利均等」と「元金均等」は何が違う?
私が利用している元利均等返済は、元金と利息を合わせた毎月の返済額を基本的に一定にする方式です。初めは利息の割合が大きく、返済が進むと元金の割合が大きくなる特徴があります(変動金利の見直し時は返済額が変わる場合があります)。
一方、元金均等返済は、毎月返す元金を一定にする方式。残高が多い初期は返済総額も大きくなりやすいものの、元金の減り方はわかりやすくなります。今回のグラフでは、2つの方式を切り替えて違いを見られるようにしました。
変動金利の5年ルール・125%ルールを誤解していた
名古屋銀行の公式案内では、対象となる変動金利ローンについて、金利が変わっても一定期間(およそ5年間)は毎月の返済額が変わらず、元金と利息の内訳で調整すると説明されています。
また、対象の元利均等返済には、5年ごとに返済額を見直す際の125%ルールがあります。例えば、毎月12万円なら、次の見直しでの返済額増加が15万円までに抑えられる仕組みです。ただし、実際の適用有無や見直し月は契約により異なります。
ここで気を付けたいのは、5年ルールは金利を5年間固定する制度ではないということ。毎月の支払いが変わらなくても、元金の返済が遅くなったり、極端な金利上昇で未払利息が発生したりすることがあります。
そして、契約上の最終返済日までに残高があれば、自動的に2年、3年と返済期間が延びるわけでもありません。残高や未払利息の精算は銀行との契約に従う必要があります。この点は名古屋銀行の案内と、全国銀行協会の解説も確認してください。
【無料】住宅ローンと投資を比較するシミュレーター
実際の住宅ローンで疑問に感じたことを、自分でも確かめられるようにしたのが以下のシミュレーターです。初期値には私の条件を入れていますが、残高・年齢・金利・毎月返済額などは自由に変更できます。
住宅ローン、何歳で完済できる?
金利が上がると、元金と利息はどう変わる?元利均等・元金均等の返済方式を切り替えて比較できる。2018年に4,700万円を借りた実例から作った、完済年齢と金利上昇のシミュレーター。
これは契約上の期限。実際に全額返済できるか、利息上昇を考慮して下で確認しよう。
ローン残高はどう減る?
左の金額目盛りを固定。グラフ部分だけ左右に動かせる。
元金と利息の割合
5年見直しモデルの各年1月における月々の内訳。
投資する? 繰り上げ返済する?
投資比較 Ver.5同じ資金を「先に繰り上げ返済する」か「運用しながらローンを返す」か。家計の毎月負担を揃え、資産からローン残高を差し引いた金額を比較するよ。
100万〜3,000万円。ローン残高が上限。
非課税モードは制度上利用できるNISA枠の範囲だけに適用できる仮定。
約77歳・2053年2月
投資継続がどれくらい有利・不利?
青線が0より上なら投資、下なら繰り上げ返済が有利というモデル。
← グラフ部分だけ横スクロールできる。左のY軸は固定 →
年齢別の資産差額を確認
| 年 | 投資を継続 | 先に繰上返済 | 差額(投資−返済) |
|---|
注意:年率一定の複利運用は将来予測ではなく、途中の騰落を平準化した仮定。実際の資産価値は途中の下落や売却時期によって変わる。投資元本の損失、為替変動、税金、住宅ローン控除、団体信用生命保険、繰上返済手数料、実際の返済額再計算方式は個別に異なる。課税口座は比較時点で全て売却した場合の利益に20.315%課税する簡易モデル。配当課税や損益通算などは考慮しない。「非課税」にはNISAの利用枠制約がある。金利上昇で未払利息が生じる場合の厳密な銀行処理は再現していない。
07 / YEARLY CHECK返済予定を年ごとに確認
+を押すと開く/−を押すと閉じる
各年1月のデータ。表もスマホで横スクロール可能。
| 年 | 年齢目安 | 適用金利 | 月返済額 | 月利息 | 月元金 | 残高 |
|---|
この結果は銀行の公式返済予定表ではないよ
2026年10月末の推定残高3,616万円を起点に、選択した返済方式と月次利息で計算。元金均等モードは「現在残高÷残り返済月数」を毎月の元金として試算し、入力した月返済額は使わない。2026年7月に0.84%、2027年1月に1.09%になったと仮定。2028年からは入力した金利が継続する前提。元利均等モードでは5年ルールの返済額見直しを2028年1月、その後5年ごとと仮定し、増額は直前返済額の125%までとする。元金均等モードには5年・125%ルールを適用しない。実際には利率適用日、端数処理、未払利息、返済予定表の見直し月、繰上返済方式、諸手数料などが契約によって異なる。
制度の参考資料:名古屋銀行「金利方式の仕組について」
「月額固定」ラインは比較用の仮想モデルであり、契約上の期限を超えた返済を銀行が認めるという意味ではない。名古屋銀行の説明では、最終期限に残った元金は原則一括返済が必要で、期限延長が必要なら銀行への相談となる。最終返済時に残額がある場合や利息が返済額を超える場合は、銀行へ確認してね。年齢は誕生月を入力していないため概算。団体信用生命保険の保障内容も契約書で別途確認が必要。住宅ローン控除の計算はこの試算に含めていない。投資との比較は上の追加欄で確認できる。
※シミュレーターは銀行の公式返済表ではありません。入力した条件に基づく参考試算です。スマホではグラフを左右にスクロールでき、左側の金額目盛りは固定されています。
最初に確認してほしい6つの数字
スクロールしても画面上部に残る6つの数字を、まず見てみてください。
- 契約期限の年齢:契約上の最終返済月に自分が何歳になるか。
- 次の5年見直し額:返済額を見直した場合の月額の概算。
- 月額固定なら:今の月額をずっと維持した仮想計算で、何歳まで返済が続くか。
- 資産差額(投資-返済):同じ資金を投資に残した場合と先に繰り上げ返済した場合の、比較時点の差額。
- 逆転する利回り:投資側と繰り上げ返済側の試算額が同じになる年率。
- 繰上返済なら完済:選択した資金を先に返し、月々の予算を揃えた場合の理論上の完済年月。
金利や想定利回りを動かすと、6つの数字とグラフも更新されます。返済期間の長い住宅ローンほど、条件を少し変えただけでも将来の差が大きくなることがわかります。
私の条件で試すと、2053年2月にはどのくらいの差が出る?
では、私の初期設定で実際に比べてみます。投資と繰り上げ返済の比較条件は次のとおりです。
- 2026年10月末の推定残高:3,616万円
- 現在の毎月返済額:120,763円
- 金利:2026年末まで0.84%、2027年1月から1.09%、2028年以降も1.09%と仮定
- 返済額の次回見直し:2028年1月、その後5年ごとと仮定
- 投資または繰り上げ返済に使う資金:1,000万円
- 投資利回り:年4%(毎年一定で複利運用する仮定)
- 投資口座:課税口座。比較時点での売却益に20.315%の税率を適用する簡易計算
- 比較時点:契約上の最終返済月である2053年2月
この条件で試算すると、固定表示の数字は次のようになります。
| 試算する項目 | 初期設定での結果 |
|---|---|
| 契約期限の年齢 | 約77歳 |
| 2028年1月の返済額 | 約13.2万円/月 |
| 毎月12万763円のままなら完済 | 2055年12月ごろ・約80歳(仮想計算) |
| 2053年2月の資産差額(投資-繰上返済) | 約+990.2万円 |
| 両者が逆転する投資利回り | 年約1.32% |
| 1,000万円を繰上返済した場合の完済 | 2045年2月ごろ |
私がまず驚いたのは、月額を全く変えなければ、理論上は2055年12月ごろまでかかるという試算です。2053年2月は契約上の期限なので、実際にその後も月々返済できるということではありません。一方、5年ごとに月額を見直すモデルでは、今回の金利設定なら契約期限内に完済できる計算です。
もう一つ興味深かったのが、投資と繰り上げ返済の比較です。年4%で運用できたと仮定した場合、投資を続ける側の差引資産が約990万円多いという計算になりました。
ただし、これは「投資をすれば990万円得をする」という予測ではありません。年4%が毎年続くと仮定し、決められた時点で比較した場合のモデル上の差額です。実際には株価が下落する年もあり、為替の影響も受けます。
利回りを0%に変えると、結果が逆転した
試しに想定利回りを0%へ変えてみると、同じ比較条件で資産差額は約-274.9万円に変わりました。つまり、運用でお金が増えない前提なら、今回のモデルでは先に繰り上げ返済する方が有利です。
その中間にある損益分岐点が、今回の初期設定では年約1.32%でした。ただし、この数字は私の残高・金利・比較期間・税金・繰り上げ返済額を置いた場合の計算結果です。住宅ローン金利と並べただけで決まる普遍的な基準ではありません。
「繰り上げ返済した後のお金」も比較に入れた
投資と返済を比較するとき、私はここが重要だと思いました。
例えば1,000万円を投資する人は、最初に1,000万円の運用資産を持ち、住宅ローンを返し続けます。一方、1,000万円を繰り上げ返済する人は、ローン残高を先に減らせます。さらに早く完済すれば、その後は毎月の返済に使っていたお金が浮きます。
今回の比較では、繰り上げ返済側が早く完済した後の余剰資金も、同じ想定利回りで運用するモデルにしました。単に「1,000万円を27年間運用した利益」と「住宅ローンの利息削減額」を並べるより、両者の違いをイメージしやすくなったと思います。
もちろん、完済後に浮くお金を実際には使ってしまうかもしれませんし、毎年同じ利回りで再投資できる保証もありません。この試算は、そうした生活上の違いを取り除いた条件比較です。
それでも私が今、繰り上げ返済をしない理由
ここまで計算しても、私の現時点での答えは変わりません。私は今すぐ住宅ローンを一括返済するつもりはありません。
それは投資が必ず勝つと思っているからではなく、今の住宅ローン金利と、手元資金を残しておける価値を比べているからです。子ども3人の教育費、これからの生活費、相場下落時に投資を続ける余力なども考えると、現金を一度に返済へ回す決断には慎重になります。
ただ、金利が上昇しても何もしないという意味ではありません。借り続けるなら、できるだけ低い金利で借りたい。今後は銀行への金利相談も考えています。実際に交渉した結果が出れば、別の記事で数字を公開したいと思います。
反対に、毎月の返済負担を確実に減らしたい人や、退職後に借金を残したくない人にとっては、繰り上げ返済に大きな意味があります。資産額の差だけでは測れない安心感も、立派な判断材料です。
シミュレーターを使うときの注意点
- 将来の金利は仮定:1.09%が2053年まで続く保証はありません。将来金利を2%、3%に変えたケースも確認してください。
- 5年ルールの適用は契約次第:返済方式や商品によって異なり、未払利息がある場合は銀行の実際の処理を完全には再現していません。
- 投資の年率一定は計算上の置き方:実際の株式投資では元本割れや途中の大幅下落があり、平均利回り通りに増えるわけではありません。
- 税金は概算:課税口座は売却益に20.315%を課す簡易モデルです。配当・損益通算などは個別に扱っていません。NISAの非課税枠にも年間・生涯の上限があります。
- 契約特有の条件は別:住宅ローン控除、団信、繰り上げ返済手数料、金利交渉・借換え費用、最終返済時の精算方法は各自で確認が必要です。
計算結果の「月額固定なら約80歳」は、あくまで返済額を変えない仮想モデル。契約上の期限までに残高が残れば、銀行への確認と対応が必要です。シミュレーター上で残高がゼロと出ても、正式な完済予定日を保証するものではありません。
まとめ:住宅ローンの返済だけでなく、資産全体で考えたい
2018年に4,700万円を借りたときは、正直なところ、毎月の返済額しかあまり見ていませんでした。8年後の今、返済予定表を見直して初めて、利息と元金の割合、完済年齢、投資に回せるお金の機会費用がつながりました。
繰り上げ返済には、将来の利息負担を確実に減らせるメリットがあります。一方、投資を続ければ資産が増える可能性はありますが、減るリスクも受け入れなくてはなりません。
どちらが得かを決めつけるより、条件を変えたときに自分の家計がどうなるかを知ること。そのために作ったのが、このシミュレーターです。
あなたの住宅ローン残高や金利、年齢を入れて、0%、2%、4%と投資利回りを変えながら試してみてください。きっと「月々の返済額」だけでは気づかなかった違いが見つかると思います。
参考資料:名古屋銀行「住宅ローン基準金利連動商品の金利見直しについて」/名古屋銀行「金利方式の仕組について」/全国銀行協会「変動金利住宅ローンの未払利息とは?」/金融庁「NISAを知る」/国税庁「特定口座制度」