スポンサーリンク
資産形成・資産公開

【51歳・資産2.2億円】金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分

51歳・資産2.2億円。米国株を資産形成の主力にしながら、金・銀・スイスフランを合計3,000万〜5,000万円まで増やしたいと考えています。現在の実際の保有額と含み損も公開し、株式だけにしない「守りの資産」を持つ理由を整理します。
資産形成・資産公開
【51歳・資産2.2億円】円だけでは不安|米ドル・豪ドル・中国元・スイスフランに通貨分散する理由

51歳・資産2.2億円。米ドルを中心に、豪ドル、中国元、スイスフランにも資産を分散しています。外貨で儲けることより「円だけにフルベットしない」ことが目的。現在の資産配分と、ドル円120円・180円でどう考えるかを実体験から公開します。
会社員のお金・老後

【51歳・資産2.2億円】資産を取り崩すのが怖い|60歳からの「出口戦略」を考え始めた

51歳、資産2.2億円。それでも60歳以降に資産を取り崩すことには不安があります。収入減、住宅ローン、3人の子どもの大学進学、暴落時の対応、現金3,000万〜4,000万円を持つ理由まで、まだ答えの出ていない出口戦略を正直に整理します。
スポンサーリンク
投資戦略・売買記録

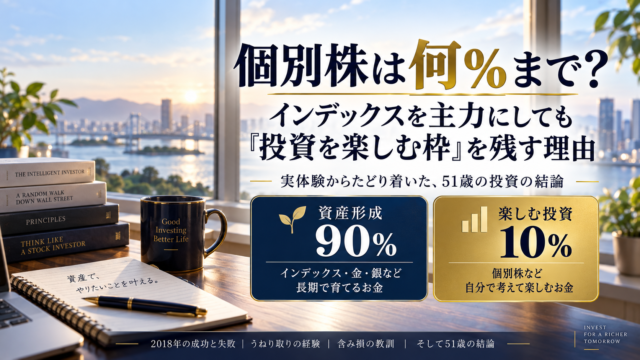
【51歳・資産2.2億円】個別株は何%まで?インデックスを主力にしても「投資を楽しむ枠」を残す理由

51歳、資産2.2億円。2018年には短期売買や信用取引も経験しましたが、現在はインデックスを資産形成の主力にしています。それでも個別株を完全にやめない理由とは。5%・10%などの上限、コア・サテライト、投資を楽しむことと資産形成を分ける考え方を実体験から整理します。
会社員のお金・老後

【51歳・資産2.2億円】それでもFIREしない理由|60歳からの働き方を考え始めた

51歳、資産2.2億円。お金だけなら会社を辞める選択肢もあります。それでも今はFIREしない理由とは。3人の子ども、会社員収入の安心感、海外勤務、60歳以降の第二の仕事、健康寿命まで、これからの働き方を考えます。
インデックス・積立投資

【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた

新NISA1,800万円を使い切った後、積立投資はどうする?51歳・資産2.2億円の私が、2026年9月時点の新NISA元本983万円・評価額1,298万円を公開。満額後は米国株を売らず、新規資金だけオルカン・VTなど全世界株式へ分散する案を考えます。
資産形成・資産公開

【51歳・資産2.2億円】相続で一番怖いのは税金ではない|3人の子どもにお金と「生きる力」をどう残すか

51歳、総資産約2.2億円となり、妻と3人の子どもへの相続を本気で考え始めました。しかし一番心配なのは相続税ではありません。親のお金が子どもの自立を妨げないか。生前贈与、二次相続、金融リテラシー、そして本当に子どもへ残したいものを実体験から考えます。
資産形成・資産公開

51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ

43歳で約6,055万円だった総資産は、51歳の2026年に約2億2,041万円へ。高配当株で配当生活を目指していた頃から、インデックス中心の資産成長、相続、米国集中リスク、金・銀などへの分散を意識するまで、8年間で変わった投資の考え方を実体験からまとめます。
会社員のお金・老後

【実体験】海外赴任は資産形成に有利?米国・中国で10年近く海外勤務して感じた「入金力」の差

米国・中国で10年近く海外勤務した会社員の実体験から、海外赴任が資産形成の「入金力」にどう影響したかを解説。
暮らし・海外生活

【中国赴任・家族帯同】蘇州で約3年暮らして分かったこと|日本人学校・住居・生活費のリアル

中国赴任・家族帯同を考える人へ。妻と子ども3人と蘇州で約3年間暮らした実体験から、日本人学校、住居、生活費、スクールバス、買い物、医療、ネット環境まで2026年に振り返ります。
スポンサーリンク