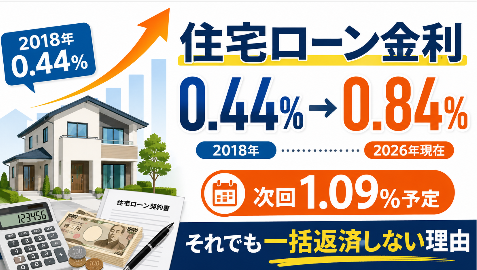
2018年10月、私はこのブログで住宅ローンの変動金利について記事を書きました。
当時、私が組んでいた住宅ローンの金利は、
年0.44%。
かなり低い金利でした。
しかも当時の私は、
「住宅ローン控除が終わる10年後くらいには、残った住宅ローンを一括返済しよう」
と考えていました。
あれから約8年。
2026年になり、久しぶりに住宅ローンについて名古屋銀行へ電話して確認してみました。
すると、現在の私の適用金利は、
0.84%。
さらに銀行からは、
次回は1.09%になる予定
と案内されました。
2018年の0.44%から考えると、いよいよ住宅ローンの変動金利も「上がった」と実感できる水準になってきました。
では、8年前に「10年後には一括返済する」と考えていた私は、金利が実際に上昇した今、住宅ローンを一括返済するのでしょうか。
結論から言います。
今のところ、一括返済するつもりはありません。
むしろ現金をすべて住宅ローン返済に使うより、投資を続けたいと考えています。
この記事では、
- 2018年に0.44%の変動金利を選んだ理由
- 2026年に金利が0.84%まで上昇した現実
- 次回1.09%になる予定と銀行から聞いたこと
- それでも一括返済しない理由
- 今後、住宅ローン金利をどうするつもりなのか
を、実際に住宅ローンを8年以上返済してきた立場から振り返ってみます。
- 2018年、私の住宅ローン金利は0.44%だった
- 当時、変動金利が何に連動するのか銀行へ電話した
- 2018年には「短期金利は上がっていない」と言われた
- 2026年、名古屋銀行へもう一度電話してみた
- 次の金利変更は2027年1月返済分からの予定
- 金利0.44%→1.09%で、利息負担はどのくらい違う?
- 金利が上がっても、今のところ毎月の返済額は変わっていない
- 2018年の私は「10年後に一括返済」するつもりだった
- 2026年の私は、一括返済するつもりはない
- なぜ3,000万円以上の現金があっても返済しないのか
- 2018年6,055万円だった資産は、2026年に2億2,041万円になった
- ただし「金利が上がっても気にしない」という意味ではない
- 今後、名古屋銀行と金利交渉してみたい
- 住宅ローンを返さず、現金を持つもう一つの理由
- 2018年と2026年、考え方を比べるとかなり変わった
- 変動金利を選んだことは失敗だったのか?
- 8年前の自分に答えるなら
- まとめ|金利は0.44%から上がった。それでも私は一括返済しない
- 関連記事
- ここから下は2018年10月17日に公開した当時の記事です
- 住宅ローンの変動金利と金利の関係について、私なりに調べたことを備忘録として残す。
- 金利って何??
- 切り口は長期金利か短期金利か?
- 自分が組んでいる住宅ローンはいったいどっちの金利に連動する金利なのか?
- 実際に銀行に聞いてみました。
- まとめ
2018年、私の住宅ローン金利は0.44%だった
2018年当時のこの記事には、私の住宅ローンについて、
75歳までの33年ローン、変動金利0.44%
と記録しています。
当時は本当に低金利でした。
住宅ローン控除もあり、
「この金利なら、急いで返済する必要はないだろう」
と考えていました。
ただし、33年間ずっと住宅ローンを返し続けるつもりもありませんでした。
当時の記事には、
「住宅ローン控除の切れる10年後には一括繰り上げ返済を考えている」
とはっきり書いています。
つまり2018年の私の考え方は、
低金利+住宅ローン控除を利用する
↓
10年間は現金を残す
↓
控除終了後に住宅ローンを一括返済する
というものでした。
当時としては、自分なりに合理的だと思っていました。
当時、変動金利が何に連動するのか銀行へ電話した
2018年の記事を書いたきっかけは、
「金利が上がったら、自分の住宅ローン金利も上がるのか?」
という単純な疑問でした。
当時もニュースでは「金利」という言葉が頻繁に出ていました。
でも、
長期金利が上がれば住宅ローンの変動金利もすぐ上がるのか?
そもそも変動金利を決めているのは日銀なのか、銀行なのか?
よく分かりませんでした。
そこで私は、自分で勝手に推測するのではなく、
実際に住宅ローンを借りている銀行へ電話しました。
その時に担当者から聞いたのが、
私の住宅ローンの変動金利は短期金利の影響を受ける
ということでした。
当時の私は、
「ニュースで長期金利が上がったと言っているから、住宅ローンもすぐ上がるのかな?」
くらいに考えていたので、これは結構勉強になりました。
また、
最終的に住宅ローン金利を決めるのは銀行
ということも確認しています。
2018年には「短期金利は上がっていない」と言われた
2018年に銀行へ問い合わせたとき、担当者からは、
「お客様の住宅ローンは短期金利に連動しており、短期金利は現在上がっていないため、住宅ローン金利も現時点では上がっていません」
という趣旨の説明を受けました。
当時はまだ、日本がここまで金利を上げていく未来を実感していませんでした。
しかし、あれから8年。
状況は大きく変わりました。
2024年以降、日本銀行はそれまでの大規模な金融緩和から政策を転換。
2026年6月には、短期政策金利を1.0%程度まで引き上げています。
そして実際に、私の住宅ローン金利も上がりました。
2018年に自分が疑問に思っていた、
「短期金利が本当に上がったら、自分の変動金利も上がるのか?」
という問い。
8年後の答えは、
「実際に上がった」
でした。
2026年、名古屋銀行へもう一度電話してみた
そこで2026年、私は再び名古屋銀行へ電話しました。
自分の住宅ローンが現在どうなっているのか確認するためです。
その結果、現在の適用金利は、
0.84%
とのことでした。
さらに担当者から、
次回は1.09%になる予定
と案内されました。
整理するとこうなります。
| 時期 | 私の住宅ローン金利 |
|---|---|
| 2018年 | 0.44% |
| 2026年現在 | 0.84% |
| 次回 | 1.09%予定 |
0.44%から0.84%。
さらに1.09%へ。
数字だけ見れば、かなり上がっています。
0.44%と比べると、1.09%は約2.5倍の金利です。
もちろん、
「金利が約2.5倍=住宅ローン返済額も約2.5倍」
という意味ではありません。
そこは全く別の話です。
しかし、超低金利が永遠に続くわけではないということを、実際の住宅ローンで体験することになりました。
次の金利変更は2027年1月返済分からの予定
私が電話した時点では、次回金利の具体的な適用時期までは確認していませんでした。
そこでこの記事を書き直すにあたり、名古屋銀行の公式情報も改めて確認しました。
名古屋銀行は2026年8月31日に、
2026年10月1日から住宅ローン基準金利を改定する
と発表しています。
2026年9月30日以前から変動金利で住宅ローンを借りている場合、
2027年1月の約定返済分から新しい金利が適用される予定
とされています。
基準金利そのものは2026年9月30日に発表予定です。
私が銀行へ電話した際に聞いた、
「次は1.09%」
という話も、この金利見直しに関係しているものと思われます。
ただし、この記事を書いている2026年9月時点では、正式な適用金利については今後届く返済予定表などでも改めて確認したいと思います。
金利0.44%→1.09%で、利息負担はどのくらい違う?
では、金利が0.44%から1.09%になると、どの程度違うのでしょうか。
現在の住宅ローン残高は、正確な数字を手元ですぐ確認できません。
そこでこの記事では、過去の住宅ローン残高と毎月の返済状況から、
約3,400万円
として考えます。
仮に3,400万円の残高に単純に金利だけを掛けると、
| 金利 | 3,400万円に対する年間利息の単純計算 |
|---|---|
| 0.44% | 約15万円 |
| 0.84% | 約29万円 |
| 1.09% | 約37万円 |
0.44%と1.09%では、単純計算で年間約22万円の差になります。
もちろん実際の住宅ローンは毎月元金が減っていくため、この計算通りの利息になるわけではありません。
あくまで、
「金利差の大きさをイメージするための単純計算」
です。
それでも、住宅ローン残高が数千万円あると、0.数%の金利差でも無視できないことが分かります。
金利が上がっても、今のところ毎月の返済額は変わっていない
現在、私の毎月の住宅ローン返済額自体は大きく変わっていません。
これは2018年に銀行へ確認したときにも聞いた、
変動金利の返済額を一定期間固定する仕組み
が関係しています。
名古屋銀行の2026年の公式案内でも、対象となる変動金利ローンについては、
一定期間、およそ5年間は返済額を変更しない
という仕組みが案内されています。
ただし、
毎月の支払額が変わらない=金利上昇の影響がない
という意味ではありません。
支払額が同じでも、その中で利息に回る割合が増えれば、元金の減り方は遅くなります。
私自身も銀行へ確認した際、金利上昇によって返済の進み方や完済時期にも影響が出る趣旨の説明を受けました。
月々の返済額だけを見て、
「何も変わっていない」
と思わない方がいいということですね。
※住宅ローンの商品や契約時期によって、5年ルールなどの適用条件は異なります。ご自身の契約内容は借入先の金融機関で確認してください。
2018年の私は「10年後に一括返済」するつもりだった
ここからが、今回この記事をリライトした一番大きな理由です。
2018年の私は、
住宅ローン控除が終わったら一括返済する
と考えていました。
当時は、
「借金はできるだけ早くなくしたい」
という気持ちも強かったと思います。
住宅ローン金利が低いうちは控除を利用する。
控除が終われば、一気に返す。
非常にシンプルです。
ところが約8年が経ち、51歳になった現在。
私の考え方はかなり変わりました。
2026年の私は、一括返済するつもりはない
結論から言うと、
今のところ住宅ローンを一括返済するつもりはありません。
住宅ローン残高を約3,400万円とすると、現在持っている現金を使えば、かなりの部分を返済することは可能です。
実際、2026年現在の私は3,000万円を超える現金を保有しています。
それでも、
「3,000万円を住宅ローン返済に使おう」
とは考えていません。
理由は、
その資金を長期で運用する選択肢を残しておきたいから
です。
なぜ3,000万円以上の現金があっても返済しないのか
これは完全に私個人の考えです。
住宅ローン金利は確実に支払わなければいけないコストです。
一方、株式投資のリターンには何の保証もありません。
今後10年間、株価がほとんど上がらない可能性だってあります。
大暴落で資産が大きく減る可能性もあります。
その意味では、
住宅ローンを返済することは、金利分のリターンを確実に得るのと近い
とも考えられます。
それでも現在の私は、
1%前後の住宅ローンをすべて返済するために3,000万円以上の現金を使うより、その資金を手元に残して運用機会を持つ方を選びたい
と考えています。
この8年間で資産や投資に対する考え方が大きく変わったことも影響しています。
もちろん、
「投資した方が必ず住宅ローン金利以上に儲かる」
と言っているわけではありません。
そんな保証はありません。
あくまで、
私自身の資産状況、現金余力、年齢、収入、投資経験を踏まえた現在の判断
です。
2018年6,055万円だった資産は、2026年に2億2,041万円になった
2018年当時、我が家の総資産は約6,055万円でした。
2026年9月現在は、
2億2,041万円
になっています。
この8年間で資産運用に対する考え方もかなり変わりました。
関連記事はこちらです。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
資産が増えたことによって、
「借金はとにかく返す」
という考えから、
「低い金利で借りられているのであれば、手元資金を残すことにも価値がある」
という考えに変わりました。
住宅ローンという負債だけを見るのではなく、
資産と負債を合わせた家計全体のバランス
を見るようになったということかもしれません。
ただし「金利が上がっても気にしない」という意味ではない
ここは非常に重要です。
私は一括返済するつもりはありません。
でも、
住宅ローン金利がいくら上がっても構わない
と思っているわけではありません。
むしろ逆です。
借り続けるのであれば、
できるだけ低い金利で借りたい。
0.84%より0.7%。
1.09%より0.8%。
金利は低い方がいいに決まっています。
だから現在考えているのが、
名古屋銀行との金利交渉
です。
今後、名古屋銀行と金利交渉してみたい
今後、条件を整理したうえで、一度名古屋銀行へ相談してみようと思っています。
例えば現在保有している約3,000万円の現金の一部または全部を名古屋銀行へ預ける。
あるいは、条件が合えば銀行で取り扱っている金融商品なども含めて取引を増やす。
その代わり、
「住宅ローン金利をもう少し下げてもらう余地はありませんか?」
と相談してみたいと思っています。
もちろん、
3,000万円を預ければ住宅ローン金利が下がる
と銀行から言われているわけではありません。
現時点では、完全に私がこれから相談してみたいと考えているだけです。
銀行が応じてくれる保証もありません。
ただ、住宅ローン残高がまだ3,000万円以上ある以上、0.1%でも0.2%でも金利が下がれば長期的には意味があります。
一括返済するか、何もしないか。
二択ではありません。
「借り続ける。でも借入条件は少しでも良くする」
という第三の選択肢もあると思っています。
実際に交渉したら、その結果もこのブログで公開したいと思います。
住宅ローンを返さず、現金を持つもう一つの理由
もう一つ、私が現金をすべて住宅ローン返済に使わない理由があります。
大きな株価下落が来たときに投資できる余力を残しておきたいからです。
2020年のコロナショックでは、私は実際に約1,200万円をVTIなどへ投入しました。
その経験もあり、現在も大きな下落が来れば投資できる現金を意識的に残しています。
関連記事はこちらです。
コロナ暴落で1,200万円を米国株に投入|6年後の結果を検証【実体験】
つまり今の私にとって現金は、
「使っていないお金」
ではありません。
生活防衛資金でもあり、
住宅ローンへの対応資金でもあり、
次の投資機会に備えた待機資金
でもあります。
その選択肢を3,000万円以上使って一気になくしてしまうことには、現在はあまり魅力を感じていません。
2018年と2026年、考え方を比べるとかなり変わった
8年前と現在を比較すると、こんな感じです。
| 2018年 | 2026年 | |
|---|---|---|
| 年齢 | 43歳 | 51歳 |
| 住宅ローン金利 | 0.44% | 0.84% |
| 次回金利 | ― | 1.09%予定 |
| 住宅ローン残高 | 4,000万円台 | 約3,400万円(概算) |
| 考え方 | 控除終了後に一括返済 | 基本的に一括返済しない |
| 手元資金 | 将来の返済原資 | 投資・生活・暴落時の待機資金 |
| 今後 | 返済を優先 | 運用継続+金利交渉 |
2018年には、
「10年後に返す」
と考えていました。
2026年には、
「借り続ける。ただし金利は下げたい」
と考えています。
かなり変わりました。
変動金利を選んだことは失敗だったのか?
では、金利が0.44%から0.84%へ上昇し、さらに1.09%になる予定だから、
「変動金利を選んだのは失敗だった」
のでしょうか。
私は今のところ、そうは思っていません。
2018年から長い期間、非常に低い金利で借りることができました。
その間、住宅ローンを急いで返済せず、手元に残した資金を資産運用へ回すこともできました。
結果として我が家の総資産は大きく増えました。
もちろん、これは今までの結果です。
今後さらに住宅ローン金利が上がれば、判断が変わる可能性もあります。
例えば2%、3%と金利が上がっていけば、
「それでも投資を優先するのか?」
は改めて考える必要があるでしょう。
だから私は、
一括返済しないと決めたから永久に返さない
とは考えていません。
金利と資産状況を見ながら、その都度判断していくつもりです。
8年前の自分に答えるなら
2018年の自分は、
「変動金利って本当に上がるの?」
と疑問に思っていました。
8年後の答えは、
上がりました。
0.44%だった金利は0.84%になり、次回は1.09%になる予定です。
そして2018年の自分は、
「10年後には一括返済しよう」
と考えていました。
これに対する2026年の答えは、
今のところ一括返済はしません。
ただし、
金利はできるだけ下げたい。
今後、銀行と金利交渉をしてみる。
条件がさらに悪くなれば、一部返済や一括返済も含めて再検討する。
これが、住宅ローンを8年以上実際に返済してきた現在の私の答えです。
まとめ|金利は0.44%から上がった。それでも私は一括返済しない
2018年、私の住宅ローン金利は0.44%でした。
当時は、
「住宅ローン控除終了後には一括返済する」
と考えていました。
しかし2026年現在、
金利は0.84%。
銀行からは、
次回1.09%になる予定
と案内されています。
確実に金利は上がりました。
それでも現在の私は、約3,400万円の住宅ローンを一括返済するつもりはありません。
3,000万円を超える現金を返済だけに使うより、
手元資金を残し、必要に応じて将来の資産形成や投資機会にも使える状態を維持したい
と考えているからです。
ただし、借り続ける以上は金利にも無関心ではいられません。
今後は、
名古屋銀行と金利交渉をしてみる。
これが次の行動です。
2018年の記事を書いたときには、8年後に自分がこんな考え方になっているとは思っていませんでした。
住宅ローン金利だけではなく、
資産が増え、投資経験が増えることで、お金に対する考え方そのものも変わる。
今回昔の記事を読み返して、一番面白いと感じたのはそこでした。
今後、本当に1.09%が適用されたとき。
そして銀行と金利交渉したとき。
その結果についても、このブログで改めて答え合わせをしたいと思います。
関連記事
2018年から2026年までの我が家の総資産の変化はこちらで公開しています。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
コロナショック時に約1,200万円を投入した実体験はこちらです。
コロナ暴落で1,200万円を米国株に投入|6年後の結果を検証【実体験】
ここから下は2018年10月17日に公開した当時の記事です
※以下は、2018年10月17日に公開した元記事を当時の記録として残しています。
当時は日本の短期金利が極めて低い環境にあり、私自身も「10年後に一括返済する」と考えていました。
2026年現在は金融環境も私自身の資産状況も大きく変わっています。
現在の住宅ローン金利や私の考え方については、ここまでの内容をご覧ください。
こんにちは、nobu2394.comです。
今日は住宅ローンのネタを一発。
普段からこのブログをお読み頂いている方はご存知かもしれませんが、私は今年の3月から新居の住宅ローン返済を行っています。
住宅ローンってなに??って方は、先に以下記事を読んでいただいた方が理解が深まると思います。↓
現在私が組んでいる住宅ローンの条件は、75歳までの33年、金利0.44%の変動金利型です。
変動金利を選択した理由としては、
変動金利ながら現時点は0.44%という低金利であること、
また、そもそも33年間も支払いを続けるつもりはあまりなく、住宅ローン控除の切れる10年後には一括繰り上げ返済を考えていることなどで、10年ぐらいではそこまで大きく金利も上がっていかないのかな~と考えたからです。
ただ、最近のニュースなどを見ていると、米国が金利を上げてきているので、日本の金利も上がってくるよね。そうなると結果として、我々が組んでいる住宅ローンの変動金利も上がってしまうんじゃないの??
という意見や見通しが散見されるようになって来ました。
そこで私の中にいろいろな疑問がわいてきました。
金利金利というけれど、それっていったいなんなの??
この得体のしれない金利って奴が上がると住宅ローンの変動金利も絶対あがるの?
変動金利を決めるのは誰?日銀?銀行?
などなど。。。
そこで本日のテーマは、
住宅ローンの変動金利と金利の関係について、私なりに調べたことを備忘録として残す。
とします。どうぞ最後までお付き合い下さい!
基本的には先ほど書いた私の疑問に答えて行く形で進めていきたいと思います。
ほんとはこういう場面で、会話形式の吹き出し文字なんかで進めれればいいんでしょうけど、すみません、スキル不足で無理っす。。。
金利って何??
ここでいう金利とは、お金を借りたら1年でいくら利子がつくという、いわゆる一般的な金利の意味ではなく、例えばニュースとかでよく耳にする日銀が金利を据え置いたのでウンヌンカンヌン。。。といった、日本にはどんな種類の金利があるの??という部分にスポットを当てていきたいと思います。
金利には種類がある
いろいろ調べると、金利金利といっても沢山の種類があるようで、大きい分類の仕方として、「自由金利」と「規制金利」という分け方や、期間で分類する「長期金利」と「短期金利」という分け方など、分類の仕方でも説明する内容が変わって来ます。
ただ本日は私の住宅ローンについてのお話しですので、それに基づいて話を進めて行きます。
切り口は長期金利か短期金利か?
まずはここから説明します。
長期金利とは、一般的に期間が1年以上の金融資産の金利のことで、通常は、10年満期の国債の利回りのことを差します。
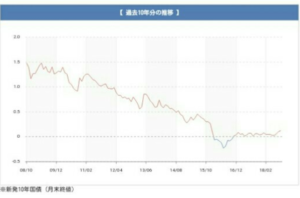
これは、過去10年の新規発行の国債の推移グラフですが、ずーっと下がってきて、2016年でちょっとマイナス金利になり、確かに最後の数ヶ月ですが、ちょこっとですが金利が上昇してきているのが分かります。
よく私たちがニュースなどで聞くことの多い、「金利」という言葉は、この10年国債のことを指すことが多いです。
次に短期金利とは??
こちらは、期間が1年以内の金融資産の金利のことで、代表的なものとしては、無担保コール翌日物などを差します。
こちらも固有名詞が分かったので早速調べると、
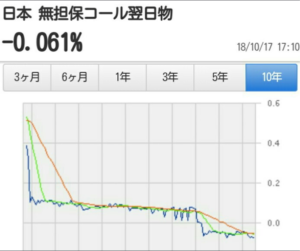
このようなグラフが見つかります。
先ほどの長期金利のグラフと比べると、こちらの短期金利は未だにマイナス金利であることが分かります。
ここまで調べて分かったことは、
金利には長期金利と短期金利があり、両者の金利推移は全く異なる。
と言うことです。
ここで住宅ローンに話を戻して考えると、大事なことは、
自分が組んでいる住宅ローンはいったいどっちの金利に連動する金利なのか?
ということを知る必要があります。
一般的には長期金利というイメージだとは思いますが、推測での情報をブログに書くわけにはいきませんので、
実際に銀行に聞いてみました。
もちろん、私が実際に組んでいる住宅ローンの銀行で、相手も担当の方です。
ついでにいろいろ有益な情報も聞けたので、箇条書きに列挙しておきます。
※あくまでも私の住宅ローンでの話ですので、皆様すべてに当てはまる訳ではありません。
・私の住宅ローンの変動金利は短期金利に連動
いきなり予想を裏切られました。。。
聞き方としては、ぶっちゃけ住宅ローンの金利って今ニュースとかで言われているみたいに上がっていっちゃうの??
という軽いのりで聞いたんですが、担当者曰わく、それは長期金利の話で、お客様の住宅ローンの金利は短期金利に連動していて、その短期金利は現在全く上がっていませんので、現時点全く上がっていませんよ。との回答。
ここで疑問はほぼ解決ですが、その他分かった事として、
・住宅ローンの金利を決めるのはあくまでもその銀行
もちろん先程まで述べていた、長期金利と短期金利に連動しやすいという特性はあるようですが、最終的に住宅ローンの金利を上げるかの最終的な決定はその銀行が実施すると言うことです。
・変動金利を変更する場合は、事前に通知はしないが、半年に一度の通知書でその時点の金利をお知らせする。
と言うことで、意図せず変動金利が上がってしまった場合、通知書が来る数ヶ月の間は、月々の返済額が知らない間に上がる事もあるのかと聞いたところ、
変動金利を上げる決定をしたからといって、実際に返済額が増えるのは5年単位ごと。
ということも分かりました。
まとめ
いかがでしたか?
今回私が実際に組んでいる銀行の担当者に直接電話で質問するという大胆な行動に出たわけですが、個人的には非常に有益な情報が得られたと思っていますし、住宅ローンを組んでらっしゃる読者様にも、有益な情報だと思います。
特に、**ご自分が組んでいる住宅ローンのベース金利が今回ご紹介した、長期金利か短期金利かを把握しておくことは非常に重要で、**住宅ローンの固定金利への切替など、ローンの種類を変更する際の重要な判断材料になると思います。
固定金利で思い出しましたが、私が住宅ローンを組んでいる銀行の固定金利の住宅ローンは長期金利をベースとしているため、現時点上がっているそうです。(ただし、固定金利なので上がる前に契約している人はもちろん据え置きで、これから契約する人の話)
また、私の組んでいるいわゆる短期金利ベースの変動金利が上がる予兆を手っ取り早く感じ取れる方法は、もちろん先ほどの無担保コール翌日物のレートを確認するという手もありますが、分かりやすい手として、
自分の普通預金の金利が上がって来たら、短期金利が上がっている証拠
だそうです。
感覚的で根拠はありませんが、いくら長期金利が上がってきても、普通預金の金利が例えば1%ぐらいになるなんて、なんか想像つかないですよね。。。
と言うことで本日は、巷でよく言われる金利と、我々が組んでいる住宅ローンの金利の関係性ついて、私の実体験を元に記事にしてみました!

