こんにちは、nobu2394.comです。
この記事を最初に書いたのは2018年12月11日です。
当時の私は日本株の信用取引をしていました。
その日、12月の売買損益を確認していた私は、ある数字を見て固まりました。
「え? マイナス9万円?」
自分の感覚では、その月は数万円のプラスだったはずです。
慌てて明細を確認すると、そこに出てきたのが、
「信用配当金」
という、当時の私にはまったく聞き覚えのない言葉でした。
しかも銘柄は、約2か月前に大きな損切りをして、もう終わったと思っていた丸紅(8002)。
2026年にマネックス証券の全取引履歴を集計し直したところ、この丸紅で発生した信用配当金は、合計で、
▲113,728円。
10万円を超えていました。
この記事の結論
- 当時の明細に表示されていた「信用配当金」は、現在一般に「配当落調整金」と説明されるもの
- 信用売りしたまま権利付最終売買日をまたぐと、配当金相当額の支払いが発生する
- 建玉をすでに決済していても、あとから支払いが発生することがある
- 私の場合は丸紅で▲113,728円だった
- 51歳になった2026年現在、私は信用取引そのものをやらないと決めている
2018年12月、プラスのはずが突然「マイナス9万円」
2018年12月。
その月も株の売買をしていましたが、私の感覚では数万円程度のプラスでした。
もちろん1円単位できっちり計算していたわけではありません。
それでも、自分で売買しているので、利益確定した取引と損切りした取引くらいは把握しています。
念のためマネックス証券の画面で月間損益を確認してみました。

「??? マイナス9万円???」
最初は、売りと買いの注文を間違えたのかと思いました。
でも明細を確認していくと、見覚えのある銘柄名が出てきます。
丸紅。
そして、その横に表示されていたのが、
「信用配当金」
でした。

「まだ終わってなかったのかよ、マジかよ」が正直な感想だった
丸紅は、この約2か月前に大きな損切りをしています。
当時の日本株運用資金は約300万円。
その中で50万円を超える損切りをしたので、私にとってはかなり大きな失敗でした。
損切りをした時点では、
「これで丸紅は終わった」
と思っていました。
ところが約2か月後、また丸紅関連のお金が引かれた。
2026年の今でも、このときの感覚は覚えています。
「まだ終わってなかったのかよ、マジかよ」
という感じです。
信用配当金という仕組みそのものを知らなかったので、本当にショックでした。
丸紅で50万円超を損切りした経緯はこちらで詳しく振り返っています。
信用配当金とは?現在は「配当落調整金」と説明される
2018年当時の私の明細には「信用配当金」と表示されていました。
現在、マネックス証券ではこの仕組みを主に「配当落調整金」として説明しています。
信用取引で権利付最終売買日をまたいで建玉を保有していた場合、配当金の支払時期に配当金相当額の受け払いが発生します。
- 信用買い:配当金相当額を受け取る
- 信用売り:配当金相当額を支払う
私の場合は信用売りでした。
そのため、丸紅の配当金に相当する金額を支払う側になったわけです。
当時はこの仕組みをまったく知りませんでした。
ただ、仕組みを調べたあと、
「なるほど。空売りは株を借りて売っているのだから、配当相当分を売り方が負担する仕組みになっているのか」
と、自分なりに理屈は理解できました。
納得はしました。
でも、
納得できることと、11万円を超える支払いがショックではないことは別問題です。
なぜ損切りして2か月後に請求されたのか
ここが、この仕組みを知らない人にとって最も怖いところだと思います。
信用配当金・配当落調整金は、建玉を決済した日にすぐ精算されるとは限りません。
重要なのは、
権利付最終売買日をまたいで建玉を保有していたかどうか
です。
権利付最終売買日をまたいで信用売りをしていれば、その後に建玉を返済しても、配当が確定して支払われる時期になってから配当落調整金の支払いが発生することがあります。
マネックス証券の現在の案内でも、配当落調整金は発行会社によって異なるものの、概ね決算日の3~4か月後に配当金が支払われ、その前後に口座へ反映されると説明されています。
さらに、すでに返済が終了した建玉に対しても発生すると明記されています。
まさに2018年の私が体験したことでした。
損切りした。
建玉もない。
自分の中では取引は終了した。
でも、
配当落調整金の精算はまだ終わっていなかった。
これが「まだ終わってなかったのかよ」の正体です。
制度信用と一般信用では支払う金額も違う
2026年9月時点のマネックス証券の案内では、国内株の信用売りに伴う配当落調整金は、信用取引の種類によって異なります。
| 信用取引 | 売建玉で支払う配当落調整金 |
|---|---|
| 制度信用取引 | 配当金額の84.685% |
| 一般信用取引 | 配当金額の100% |
制度や証券会社によって取扱いを確認する必要がありますが、重要なのは、
「空売りで権利日をまたぐと、株価の損益以外にも後からコストが発生することがある」
という点です。
信用取引には金利、貸株料、逆日歩などもあります。
私は当時、株価が上がるか下がるかばかり考えていて、こうした信用取引特有のコストを十分理解できていませんでした。
全履歴を8年後に集計すると、信用配当金は▲113,728円だった
2018年の記事を書いた当時は、丸紅でいったいいくら損したのかを完全には集計できていませんでした。
そこで2026年、マネックス証券の全取引履歴を取得して、丸紅の取引を最初から最後まで集計しました。
結果はこうなりました。
| 内容 | 損益 |
|---|---|
| 現物取引 | +248,392円 |
| 信用売り | ▲736,252円 |
| 信用配当金 | ▲113,728円 |
| 最終損益 | ▲601,588円 |
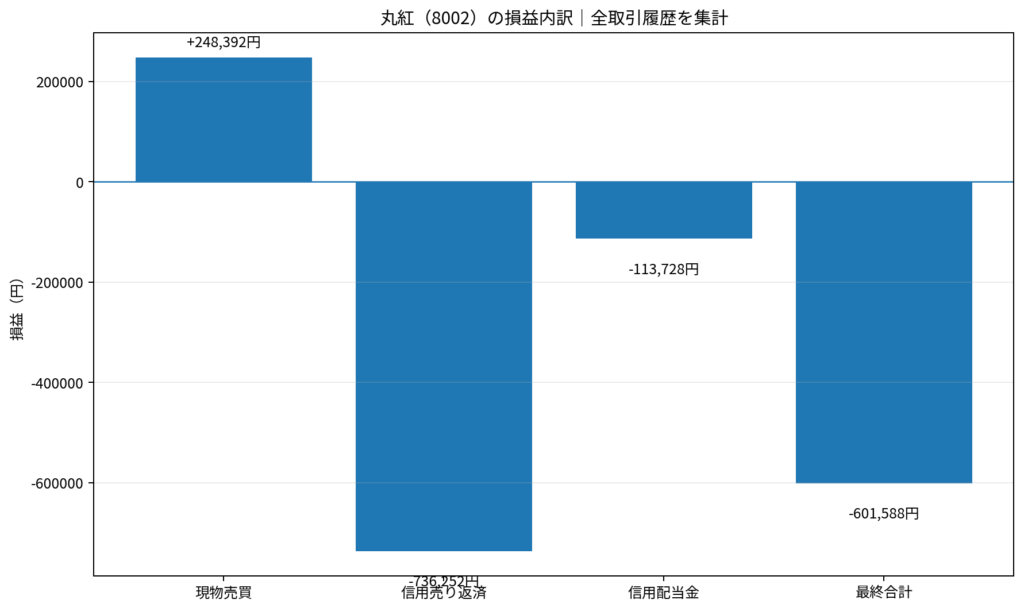
現物取引だけなら約25万円の利益でした。
ところが信用売りで約74万円を失い、さらに信用配当金で約11万円を失いました。
最終的には、
▲601,588円。
約60万円の損失です。
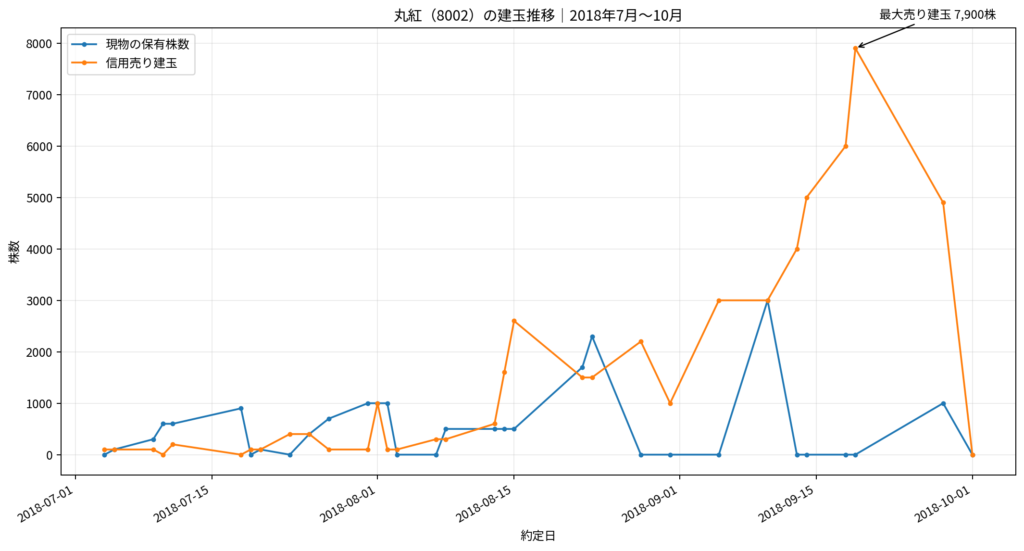
丸紅を「うねり取り」の対象銘柄として選んだところから、最大7,900株まで売り建玉が増え、最終的にどうなったのかは、こちらの記事ですべて答え合わせしています。
2018年の自分に言いたいこと|知らないまま信用取引をする怖さ
当時の自分を振り返ると、株価チャートや売買手法については一生懸命勉強していました。
でも、信用取引の仕組みそのものについては理解が足りませんでした。
信用配当金も知りませんでした。
逆日歩や貸株料など、信用取引には現物株とは違う仕組みがあります。
それなのに私は、
「上がるか、下がるか」
ばかりを考えていました。
2018年の記事には、
「無知って恐ろしい」
と書いています。
8年後に読み返しても、この言葉はそのままです。
ただ、この経験があったからこそ、自分の投資方法を見直すきっかけにもなりました。
2026年の結論|私はもう信用取引をやらない
では、51歳になった2026年現在、私は信用取引をどう考えているのか。
答えは非常にシンプルです。
私はもう信用取引をやらないと決めています。
信用取引そのものを否定するつもりはありません。
仕組みを十分理解し、リスク管理を徹底したうえで利用している人もいると思います。
ただ、私自身には必要ありません。
現在の資産形成の中心は、VTIなどを使った長期のインデックス投資です。
2018年当時の私は、短期売買で利益を出そうとしていました。
2026年の私は、
「時間を味方につけて、長く持つ」
という考え方へかなり変わりました。
楽天VTI・楽天VYMを長期間積み立ててきた結果はこちらで公開しています。
投資方法が変わった理由については、51歳・資産約2.2億円になった現在の考え方としてこちらにもまとめています。
信用配当金・配当落調整金で私が学んだ3つのこと
2018年に11万円を超える信用配当金を支払った経験から、私が学んだのは次の3つです。
- 信用取引は株価の損益だけを見てはいけない
- 決済したからといって、すべての精算が終わっているとは限らない
- 理解できていない金融商品には大きなお金を入れない
特に2つ目。
「もう終わったと思っていた取引から、2か月後に10万円を超える支払いが来る」
という経験は、かなり強烈でした。
今振り返れば、調べれば分かる仕組みです。
でも、知らなければ本当に突然やってきたように感じます。
まとめ|信用配当金を知らなかった私には11万円の授業料だった
2018年当時、私は信用配当金という仕組みを本当に知りませんでした。
だから、丸紅で11万円を超える支払いが発生したときは本当に驚きました。
でも、8年後の今なら、この経験も自分の投資歴の一部だったと思えます。
丸紅では最終的に約60万円を失いました。
そして信用取引を続ける道ではなく、長期のインデックス投資を中心にする道へ少しずつ変わっていきました。
投資では、利益が出た経験だけでなく、
「知らなかったことでお金を失った経験」
もかなり大きな教材になります。
信用売りをしている人、これから信用取引を始めようとしている人には、少なくとも、
権利付最終売買日をまたいだときに何が起こるのか
は、取引する前に確認してほしいと思います。
私のように、
「まだ終わってなかったのかよ、マジかよ」
となる前に。
関連記事
※この記事は2018年当時の本人の売買記録と、2026年に取得・集計したマネックス証券の取引履歴をもとに振り返ったものです。信用取引の制度・費用・配当落調整金の取扱いは証券会社や取引区分等によって異なる場合があります。実際に取引する際は、利用する証券会社の最新情報をご確認ください。投資には元本割れや、預けた資金を上回る損失が生じる可能性があります。

