こんにちは、nobu2394.comです。
この記事を最初に書いたのは、2020年4月14日。
新型コロナウイルスの感染拡大によって、世界の株式市場が大きく下落していた時期です。
当時の私は、毎日のように株価を見ながら、こんなことを考えていました。
「今は買うべきなのか?」
すでに大きく下がっている。
でも、ここからさらに下がるかもしれない。
逆に、
「もっと安くなってから買おう」
と待っている間に、そのまま株価が上がってしまうかもしれない。
2026年、51歳になった今、6年前の自分に同じ質問をすると、答えはかなりはっきりしています。
分からなかった。
そして今は、
分からないことを前提に投資する方が大事だった。
と思っています。
今回は、2020年のコロナ暴落中に私が何を考えていたのか。
そして6年後の今、暴落時の「買い時」をどう考えているのかを振り返ります。
※この記事は私自身の投資経験を振り返った記録です。特定の商品や投資方法を推奨するものではありません。投資には元本割れの可能性があります。
2020年4月、本当に「もう底なのか」が分からなかった
まず、当時の記事に載せていたダウ平均のチャートです。

2020年2月まで3万ドル目前だったダウ平均は、コロナショックによって一時1万9,000ドルを割り込むところまで下落しました。
その後、4月にはある程度反発しています。
ここで非常に迷いました。
「もう底を打ったのか?」
それとも、
「これは一時的な反発で、もう一段下がるのか?」
当時の私は本当に分かりませんでした。
でも6年後の今振り返ると、
分からなかったのは当然だった。
と思います。
将来のニュースも、企業業績も、投資家心理も分かりません。
チャートを見ても、専門家の意見を聞いても、
本当の底値は後にならないと分かりません。
リーマンショックを見ても「底」は後からしか分からない
2020年当時、私はコロナショックを考えるために、2008年のリーマンショックの日足チャートも確認していました。

暴落というと、
「一気に下がって底を打ち、その後は上がる」
ようなイメージを持ちがちです。
でも実際の相場はそんなに単純ではありません。
下落。
反発。
また下落。
さらに反発。
という動きを繰り返します。
暴落の途中では、
「ここが底では?」
と思える場面が何度も出てきます。
だから私は当時、
底を当てることより、底を当てなくても投資できる方法を考えた方がいい。
2015年と2022年のVTIを日足で見比べると、暴落が一直線には進まないことがより分かりやすくなります。
→ 【8年後検証】暴落時も積立を続ける|2015年・2022年のVTIを日足で比較
と考えるようになりました。
当時の答えは「時間を分散して買う」だった
2020年の私は、暴落時に一度に全部の資金を投入するのではなく、
何回かに分けて買う。
という方針を立てました。
当時の記事では、
「月に1回、100万円ずつVTIなどを買う」
という考えを書いています。
重要なのは「100万円」という金額ではありません。
私にとって重要だったのは、
一度に全部入れない。
ということでした。
もし「ここが底だ」と思って全額を投入した後、さらに大きく下落したら精神的にも厳しくなります。
反対に、
「もっと下がるまで待とう」
と何もしなければ、そのまま株価が反発して買えなくなる可能性もあります。
だったら、
上がってもいい。下がってもいい。
何回かに分けて買えばいい。
というのが当時の私の考えでした。
6年後、当時の資金移動を改めて確認した
今回の記事をリライトするため、2016年以降のマネックス証券の全取引履歴も確認しました。
すると、2020年には銀行から証券口座へ、
- 550万円
- 300万円
- 400万円
という大口入金があり、合計すると、
1,250万円。
になります。
その前後には、外国株口座へ大きな資金を振り替えていたことも確認できました。
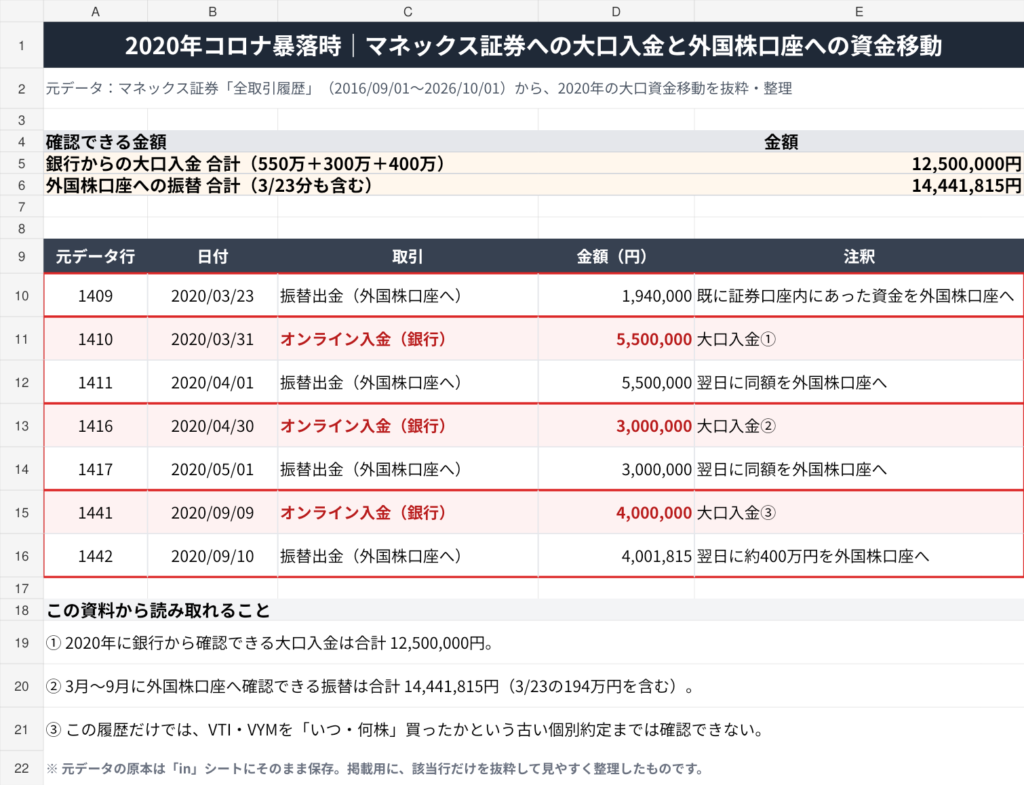
キャプションで「マネックス証券の全取引履歴から2020年の大口資金移動を抜粋・整理」
ただし、ここは明確に区別しておきます。
この履歴だけで、「毎月100万円ずつVTIを12回買った」という個別の約定までは確認できません。
今回確認できたのは、当時のブログに分散投資の方針を書いていたことと、実際に1,000万円を超える大きな資金を証券口座・外国株口座へ動かしていたことです。
コロナ暴落時に実際に約1,200万円規模を米国株へ投入した経緯と、その6年後の結果については、別の記事で詳しく検証しています。
この記事では、金額そのものよりも、
「底値が分からない中で、どう考えて投資したのか」
を中心に残しておきたいと思います。
なぜ怖い中でも買えたのか
では、なぜ暴落の最中でも買おうと思えたのか。
一番大きかったのは、
長期では株式市場は回復していくだろう。
と考えていたからです。
もちろん将来を保証できるわけではありません。
でも、米国全体に広く分散されたインデックスなら、個別企業1社に投資するよりも、長期で保有しやすいと考えていました。
この経験もあり、現在の私は個別株中心ではなく、VTIなどのインデックスを資産形成の中心にしています。
暴落時に一番やりたくないのは「市場から退場すること」
51歳になった今、同じような暴落が来た時に一番避けたいことがあります。
それは、
長期保有するつもりだったインデックスを、暴落の恐怖だけで全部売ってしまうこと。
です。
もちろん、生活資金まで投資するという意味ではありません。
近い将来使うお金や、生活に必要なお金は別に確保しておく必要があります。
また個別株なら話は違います。
企業そのものに問題が起きているのであれば、損切りが必要な場合もあります。
でも、私が長期保有を前提にしている広く分散されたインデックスについては、
市場全体の暴落だけを理由に売って退場することはしない。
というのが今の考えです。
「一度売って、安くなったら買い戻す」は簡単ではない
暴落すると、
「一度売って、もっと安くなったら買い直せばいい」
と思いたくなります。
でも、これを実際にやるのは非常に難しいと思っています。
まず、いつ売るのか。
そして、いつ買い戻すのか。
2回タイミングを当てる必要があります。
例えば売った直後に株価が反発したら、
「また下がるかもしれない」
と思って買い戻せなくなることもあります。
2020年のコロナショックでも、暴落後の反発は非常に速いものでした。
だから私は、
長期保有する資産は持ち続ける。
余裕資金があれば、下落中に少しずつ買う。
という方が自分には合っています。
51歳の今なら、金額は大きくなるかもしれない
2020年当時は、100万円程度ずつ買うことを考えていました。
では2026年現在、同じ規模の暴落が来たらどうするか。
資産規模も現金余力も当時より大きくなっているので、状況によっては、
200万円程度ずつ、10~12回。
という形で買う可能性もあります。
ただし、借金や信用取引を使うつもりはありません。
あくまで現在持っている現金余力の中から出します。
金額は変わっても、
「底値を当てず、時間を分散する」
という考えは変わっていません。
現金は「何もしていないお金」ではない
私は現在も、ある程度まとまった現金を持っておきたいと考えています。
株価が上昇している時だけを見れば、現金には機会損失があります。
全部株式にしていた方が、資産が増える可能性はあります。
それでも2020年を振り返ると、
現金を持っていたから、暴落時に行動できた。
という面は大きかったと思います。
平常時にはほとんど増えない現金も、暴落時には、
「安くなった資産を買える選択肢」
に変わります。
6年後に一番良かったと思うのは「底を当てようとしなかったこと」
2020年の記事を今読み返して、
「もっと底値で買えばよかった」
という後悔はありません。
むしろ、
底を当てようとしなかったことが良かった。
と思っています。
暴落時は、
まだ下がるかもしれない。
もう上がるかもしれない。
本当に分かりません。
だったら、
分からなくても続けられる投資方法を作る。
その方が大事です。
これは、51歳になった現在の投資方針にもつながっています。
コロナショックはVTIが約35%下落した一方、高値から底値までわずか33日でした。これを「強気相場の終わり」と数えるかは、20%下落だけで判定するか、下落日数も条件にするかで変わります。コロナショックを含む過去の上昇・下落相場を定義別に比べるシミュレーターで、その違いも確認できます。
まとめ|暴落の「正解」を当てなくてもいい
2020年4月。
私は、
「もう一段下がるのか」
「ここから上がるのか」
まったく分かりませんでした。
6年後の今は、そのこと自体が大事だったと思っています。
未来は分からない。
だから、一度に全部入れない。
だから、暴落だけを理由に市場から退出しない。
だから、余裕資金を残しておく。
2020年当時と比べると資産規模は大きくなりました。
でも、この考え方はあまり変わっていません。
底値を当てなくてもいい。
分からないことを前提に、続けられる形で投資する。
これが、コロナショックを経験して6年後の私が出した答えです。